ขึ้นราคาอย่างไรไม่เสียลูกค้า: คำนวณยอดขายที่เสียได้ก่อนกำไรลด
สูตรหายอดขายที่ลดลงได้เมื่อขึ้นราคาโดยกำไรไม่ลด ตารางตามกำไรส่วนเกิน ตัวอย่างคำนวณ วิธีเลือกว่าจะขึ้นอะไรกับใคร การสื่อสารกับลูกค้า และตัวเลขที่ต้องติดตามหลังขึ้นราคา
ในบทความนี้
เจ้าของกิจการจำนวนมากรู้ว่าต้องขึ้นราคา เพราะค่าวัตถุดิบ ค่าแรง และค่าขนส่งขึ้นมาหลายรอบแล้ว แต่ไม่กล้าขึ้นเพราะกลัวลูกค้าหาย คำถามที่ควรถามจึงไม่ใช่ "ลูกค้าจะหายไหม" เพราะมักจะหายบ้าง แต่เป็น "หายได้มากที่สุดเท่าไรก่อนที่กำไรจะน้อยกว่าเดิม" ตัวเลขนี้คำนวณได้จากข้อมูลที่บริษัทมีอยู่แล้ว
บทความนี้ให้สูตรคำนวณยอดขายที่เสียได้ ตารางที่ใช้ดูได้ทันที ตัวอย่างคำนวณ และวิธีขึ้นราคากับสื่อสารกับลูกค้าที่ลดการเสียลูกค้าลง
ยอดขายที่เสียได้เมื่อขึ้นราคา
ตัวเลขที่ใช้คือกำไรส่วนเกิน (Contribution Margin) คือราคาขายหักต้นทุนผันแปรต่อหน่วย เช่นวัตถุดิบ ค่าขนส่ง ค่าคอมมิชชัน ค่าธรรมเนียมการชำระเงิน กำไรส่วนเกินคือเงินที่เหลือไว้จ่ายต้นทุนคงที่และเป็นกำไร เมื่อราคาขึ้น ส่วนที่เพิ่มขึ้นทั้งหมดไปเพิ่มกำไรส่วนเกิน ขายน้อยลงได้บ้างโดยที่กำไรส่วนเกินรวมยังเท่าเดิม
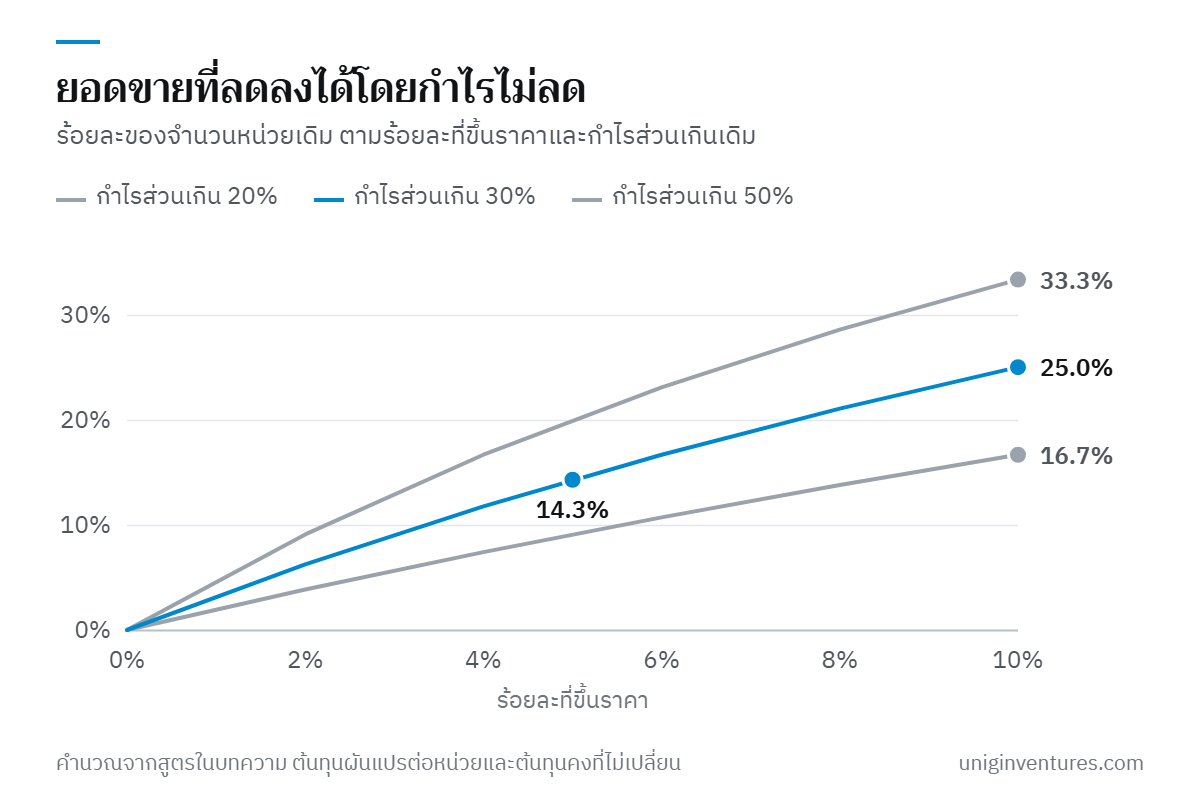
ยอดขาย (จำนวนหน่วย) ที่ลดลงได้ = % ที่ขึ้นราคา ÷ (% กำไรส่วนเกินเดิม + % ที่ขึ้นราคา)
สูตรนี้ได้จากการตั้งให้กำไรส่วนเกินรวมก่อนและหลังขึ้นราคาเท่ากัน โดยมีข้อสมมติว่าต้นทุนผันแปรต่อหน่วยและต้นทุนคงที่ไม่เปลี่ยน ถ้าลูกค้าหายน้อยกว่าตัวเลขนี้ กำไรเพิ่ม ถ้าหายมากกว่า กำไรลด
| กำไรส่วนเกินเดิม | ขึ้นราคา 3% | ขึ้นราคา 5% | ขึ้นราคา 10% |
|---|---|---|---|
| 20% | 13.0% | 20.0% | 33.3% |
| 30% | 9.1% | 14.3% | 25.0% |
| 40% | 7.0% | 11.1% | 20.0% |
| 50% | 5.7% | 9.1% | 16.7% |
ข้อสังเกตคือธุรกิจที่กำไรส่วนเกินบางมีที่ว่างให้เสียลูกค้ามากกว่า เพราะราคาที่เพิ่มขึ้นทุกบาทเป็นสัดส่วนที่ใหญ่เมื่อเทียบกับกำไรส่วนเกินเดิม ธุรกิจแบบนี้จึงเสียหายจากการไม่ขึ้นราคามากที่สุด
ตัวอย่างคำนวณ
ตัวอย่างสมมติ บริษัทขายสินค้าเดือนละ 10,000 หน่วย ราคาหน่วยละ 200 บาท ต้นทุนผันแปรหน่วยละ 140 บาท ต้นทุนคงที่เดือนละ 400,000 บาท
| กรณี | จำนวนหน่วย | กำไรส่วนเกินต่อหน่วย | กำไรส่วนเกินรวม | กำไรจากการดำเนินงาน |
|---|---|---|---|---|
| ราคาเดิม 200 บาท | 10,000 | 60 | 600,000 | 200,000 |
| ราคา 210 บาท เสียยอดขาย 5% | 9,500 | 70 | 665,000 | 265,000 |
| ราคา 210 บาท เสียยอดขาย 14.3% | 8,571 | 70 | 600,000 | 200,000 |
| ราคา 210 บาท เสียยอดขาย 20% | 8,000 | 70 | 560,000 | 160,000 |
กำไรส่วนเกินเดิมคือ 60 ÷ 200 = 30% ขึ้นราคา 5% จึงเสียยอดขายได้ 5 ÷ (30 + 5) = 14.3% ถ้าเสียจริงแค่ 5% กำไรเพิ่มจาก 200,000 เป็น 265,000 บาท หรือเพิ่ม 32.5% ทั้งที่ราคาขึ้นแค่ 5%
เทียบกับการลดราคา 5% เป็น 190 บาท กำไรส่วนเกินต่อหน่วยเหลือ 50 บาท ต้องขายเพิ่มเป็น 12,000 หน่วย หรือเพิ่ม 20% จึงจะได้กำไรส่วนเกินรวม 600,000 บาทเท่าเดิม
เมื่อขึ้นราคาเพราะต้นทุนขึ้น
สมมติต่อว่าซัพพลายเออร์ขึ้นราคาจนต้นทุนผันแปรเป็นหน่วยละ 150 บาท ถ้าไม่ขึ้นราคา กำไรส่วนเกินเหลือ 50 บาท กำไรส่วนเกินรวม 500,000 บาท และกำไรเหลือ 100,000 บาท ถ้าขึ้นราคาเป็น 210 บาท กำไรส่วนเกินกลับมาเป็น 60 บาท กรณีนี้ต้องเทียบกับทางเลือก "ไม่ขึ้นราคา" ไม่ใช่กับปีที่แล้ว การขึ้นราคายังดีกว่าตราบที่ยอดขายลดไม่เกิน 1 − (500,000 ÷ 600,000) = 16.7%
หาว่าลูกค้ากลุ่มไหนอ่อนไหวต่อราคา
ตัวเลขยอดขายที่เสียได้เป็นเพดาน ส่วนที่จะเสียจริงขึ้นกับลูกค้าแต่ละกลุ่ม แยกลูกค้าตามข้อมูลยอดขายของบริษัทเอง แล้วดูสัญญาณเหล่านี้
- เปลี่ยนเจ้ายากแค่ไหน ลูกค้าที่ต้องปรับระบบ ฝึกคน หรือรับรองคุณภาพใหม่ถ้าเปลี่ยนผู้ขาย อ่อนไหวต่อราคาน้อยกว่า
- สินค้าของเราเป็นสัดส่วนเท่าไรของต้นทุนเขา ถ้าเป็นส่วนเล็ก ๆ ของต้นทุนทั้งหมดของลูกค้า การขึ้น 5% แทบไม่มีผลกับเขา
- เทียบกับคู่แข่งได้ง่ายไหม สินค้ามาตรฐานที่เทียบราคาได้ในคลิกเดียวอ่อนไหวกว่างานที่ทำตามสั่ง
- ประวัติการต่อรอง ลูกค้าที่ขอส่วนลดทุกครั้งมีแนวโน้มย้ายตามราคา ลูกค้าที่ไม่เคยต่อรองมักให้ค่ากับบริการและความน่าเชื่อถือมากกว่า
ถ้าตั้งราคาจากคุณค่าที่ลูกค้าได้รับอยู่แล้ว จะรู้ว่ากลุ่มไหนยังจ่ายต่ำกว่าคุณค่าที่ได้ ดูวิธีใน ตั้งราคาจากคุณค่า และดูว่าสินค้าตัวไหนกำไรส่วนเกินบางจนต้องขึ้นก่อนใน Contribution Margin รายสินค้า
วิธีขึ้นราคาที่ลดการเสียลูกค้า
- ขึ้นไม่เท่ากันทุกตัว ขึ้นมากในสินค้าที่กำไรส่วนเกินบางและลูกค้าอ่อนไหวน้อย ขึ้นน้อยหรือคงราคาสินค้าที่ใช้ดึงลูกค้าและเทียบราคาง่าย
- ปรับแพ็กเกจแทนการขึ้นราคาตรง ๆ เช่นกำหนดยอดสั่งขั้นต่ำ คิดค่าขนส่งด่วนแยก หรือแยกบริการเสริมที่เคยให้ฟรีออกมาเป็นรายการที่มีราคา
- ขึ้นตามรอบ ลูกค้าธุรกิจทำงบประมาณเป็นรอบ แจ้งก่อนรอบงบประมาณหรือก่อนต่อสัญญาจะรับได้ง่ายกว่าแจ้งกลางรอบ ลูกค้าที่มีสัญญาอยู่ ให้ตรวจข้อสัญญาเรื่องการปรับราคาและระยะเวลาแจ้งล่วงหน้าก่อนเสมอ
- ให้ทางเลือก เช่นล็อกราคาเดิมให้ลูกค้าที่สั่งล่วงหน้าหรือต่อสัญญาระยะยาวก่อนวันขึ้นราคา บริษัทได้ยอดขายที่แน่นอนแลกกับราคา
สื่อสารกับลูกค้า
- แจ้งล่วงหน้าเป็นลายลักษณ์อักษร บอกราคาใหม่ วันที่มีผล และสินค้าที่เกี่ยวข้องให้ชัด
- ให้เหตุผลสั้นและจริง เช่นต้นทุนวัตถุดิบหรือค่าขนส่งที่เพิ่มขึ้น ไม่ต้องขอโทษ และไม่ต้องให้ตัวเลขต้นทุนภายใน
- บอกสิ่งที่ลูกค้ายังได้ คุณภาพ ระยะเวลาส่งมอบ หรือบริการหลังการขายที่ยังรักษาไว้
- ลูกค้ารายใหญ่คุยเอง เจ้าของหรือผู้บริหารโทรหรือนัดคุยก่อนส่งหนังสือ
- ซ้อมทีมขาย กำหนดว่าใครอนุมัติส่วนลดได้ เท่าไร และเงื่อนไขอะไร ถ้าทีมขายให้ส่วนลดคืนกลับไปเรื่อย ๆ ราคาที่ขึ้นจะหายไปในใบเสนอราคาโดยไม่มีใครเห็น
วัดผลหลังขึ้นราคา
ตั้งตัวเลขที่ต้องดูก่อนขึ้นราคา แล้วติดตามรายเดือนอย่างน้อยสามเดือน
- จำนวนหน่วยที่ขายได้ แยกตามกลุ่มลูกค้าและกลุ่มสินค้า เทียบกับเพดานที่คำนวณไว้
- จำนวนลูกค้าที่หยุดสั่ง และเหตุผลที่ทีมขายได้ยินจริง
- ราคาเฉลี่ยที่เก็บได้จริงหลังหักส่วนลด เทียบกับราคาตามใบราคา
- กำไรส่วนเกินรวม ซึ่งเป็นตัวที่บอกว่าการขึ้นราคาได้ผลหรือไม่
ระวังการอ่านผลเดือนแรก ลูกค้าบางรายสั่งเพิ่มก่อนวันขึ้นราคา ยอดเดือนถัดไปจึงต่ำกว่าปกติ ให้ดูค่าเฉลี่ยหลายเดือน
เริ่มจากตรงไหน
- คำนวณกำไรส่วนเกินของสินค้าหลักแต่ละตัวจากต้นทุนปัจจุบัน ไม่ใช่ต้นทุนเมื่อปีที่แล้ว
- ใช้สูตรหรือตารางข้างบนหาเพดานยอดขายที่เสียได้ของแต่ละตัวที่ราคาใหม่ที่คิดไว้
- แบ่งลูกค้าเป็นกลุ่มอ่อนไหวมากและน้อย แล้วเลือกว่าจะขึ้นอะไร เท่าไร กับใคร
- เตรียมหนังสือแจ้ง คุยกับลูกค้ารายใหญ่ และกำหนดอำนาจให้ส่วนลดของทีมขาย
- ติดตามผลเทียบกับเพดานสามเดือน แล้วปรับรอบถัดไป
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย สูตรใช้ได้เมื่อต้นทุนผันแปรต่อหน่วยและต้นทุนคงที่ไม่เปลี่ยนตามยอดขาย ถ้ายอดขายที่ลดลงทำให้ต้นทุนบางส่วนลดตามด้วย ให้คำนวณเป็นกรณีไป