เงินมัดจำและงวดเงินในสัญญา B2B: ออกแบบงวดให้เงินสดของโครงการไม่ติดลบ
งานโครงการกำไรดีแต่เงินสดติดลบระหว่างทำ วิธีวาดเส้นเงินสดเพื่อเลือกงวดเงิน มัดจำต่างจากเงินล่วงหน้าอย่างไร VAT และภาษีหัก ณ ที่จ่ายเมื่อรับเงินก่อนส่งมอบ และข้อที่ต้องเขียนในสัญญา
ในบทความนี้
ธุรกิจที่รับงานโครงการจากลูกค้าองค์กร เช่น ติดตั้งระบบ ผลิตตามสั่ง รับเหมา หรือพัฒนาซอฟต์แวร์ มักมีกำไรในใบเสนอราคา แต่เงินสดติดลบระหว่างทำงาน เพราะต้องจ่ายค่าวัสดุ ค่าแรง และผู้รับเหมาช่วงก่อนที่ลูกค้าจะจ่ายเงินก้อนใหญ่ งานยิ่งใหญ่ เงินที่ต้องสำรองไว้ก่อนยิ่งมาก บางบริษัทเลยต้องปฏิเสธงานดี ๆ เพราะไม่มีเงินพอจะเริ่ม
งวดเงินในสัญญาเป็นเครื่องมือที่ใช้แก้ปัญหานี้ได้ตั้งแต่ก่อนเริ่มงาน บทความนี้อธิบายความต่างของมัดจำ เงินล่วงหน้า งวดงาน และเงินประกันผลงาน วิธีวาดเส้นเงินสดของโครงการเพื่อเลือกงวดที่เหมาะ ภาษีที่เกิดขึ้นเมื่อรับเงินก่อนส่งมอบ และสิ่งที่ต้องเขียนในสัญญา
มัดจำ เงินล่วงหน้า งวดงาน และเงินประกันผลงาน
สี่คำนี้มักใช้ปนกัน แต่ทำหน้าที่ต่างกัน
- มัดจำ เงินที่ลูกค้าให้ไว้ในวันเข้าทำสัญญา เป็นหลักประกันว่าจะปฏิบัติตามสัญญา มีกฎหมายกำกับโดยเฉพาะ (ดูหัวข้อการเขียนสัญญาข้างล่าง)
- เงินล่วงหน้า (Advance Payment) ค่าสินค้าหรือค่าบริการบางส่วนที่จ่ายก่อนเริ่มงาน ใช้เป็นทุนซื้อวัสดุหรือจองกำลังการผลิต แล้วหักออกจากงวดถัด ๆ ไปหรือจากยอดสุดท้าย
- งวดงาน (Milestone Payment) เงินที่เรียกเก็บเมื่องานถึงจุดที่วัดได้ เช่น ส่งแบบ ติดตั้งเสร็จ หรือผ่านการทดสอบ
- เงินประกันผลงาน (Retention) ส่วนที่ลูกค้าหักไว้จากแต่ละงวด มักเป็นร้อยละเล็ก ๆ แล้วคืนหลังพ้นระยะรับประกัน ใช้กันมากในงานก่อสร้างและงานติดตั้ง
สองแบบแรกทำให้เงินเข้าก่อนต้นทุน แบบที่สามทำให้เงินเข้าใกล้เคียงกับต้นทุน ส่วนแบบสุดท้ายทำให้เงินบางส่วนเข้าช้ากว่ากำไรหลายเดือน
วาดเส้นเงินสดของโครงการก่อนตกลงงวด
ก่อนเสนองวดเงินให้ลูกค้า ให้ลงต้นทุนของโครงการเป็นรายเดือนตามวันที่ต้องจ่ายจริง แล้ววางเงินที่จะรับตามงวดที่คิดไว้ บวกระยะเวลาที่ลูกค้าใช้จ่ายเงินหลังรับใบแจ้งหนี้ จุดต่ำสุดของเงินสดสะสมคือเงินที่บริษัทต้องมีสำรองไว้ก่อนเริ่มงาน
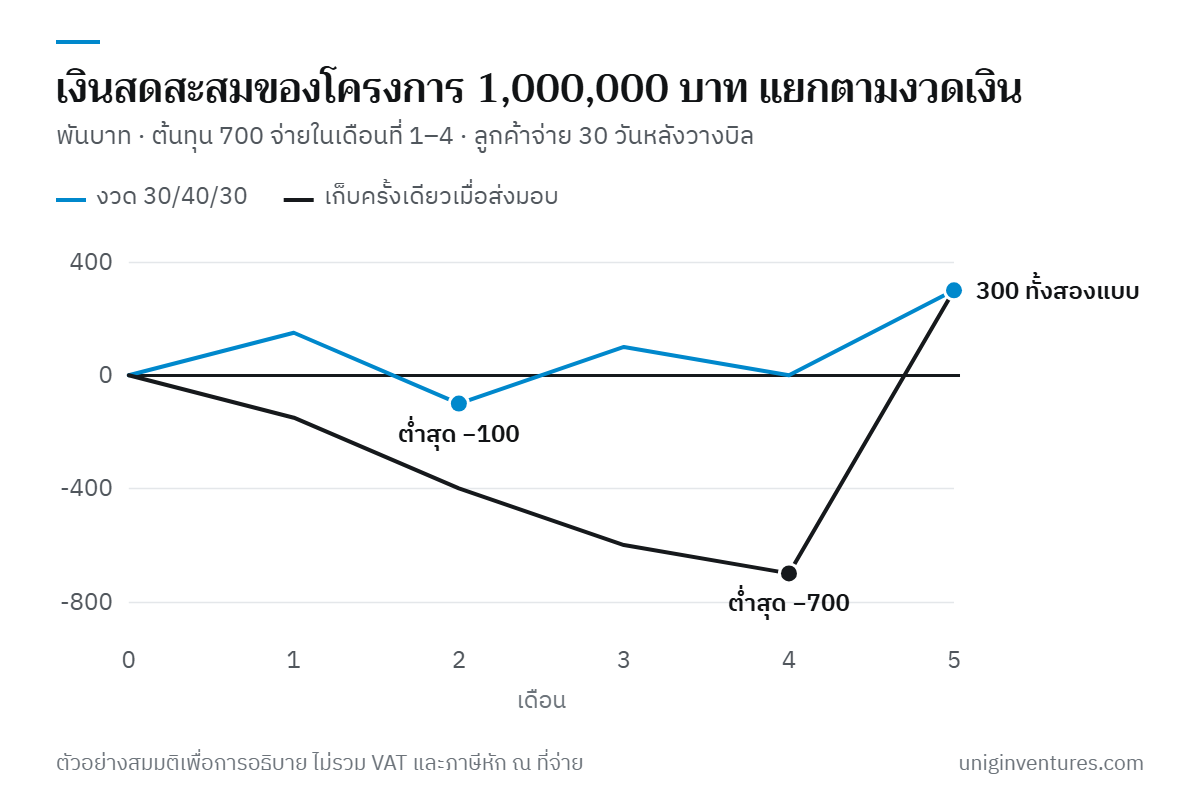
ตัวอย่างสมมติ บริษัทรับติดตั้งระบบมูลค่า 1,000,000 บาท (ก่อนภาษีมูลค่าเพิ่ม) ใช้เวลา 4 เดือน ต้นทุนรวม 700,000 บาท จ่ายเดือนที่ 1 ถึง 4 เป็น 150,000 250,000 200,000 และ 100,000 บาท ลูกค้าจ่ายเงิน 30 วันหลังรับใบแจ้งหนี้ ลองเทียบสองแบบ
- แบบ ก เก็บครั้งเดียวเมื่อส่งมอบ วางบิล 100% เมื่อส่งมอบสิ้นเดือนที่ 4 เงินเข้าเดือนที่ 5
- แบบ ข 30/40/30 รับมัดจำ 30% วันเซ็นสัญญา เก็บ 40% เมื่อติดตั้งเสร็จสิ้นเดือนที่ 2 (เงินเข้าเดือนที่ 3) และ 30% เมื่อลูกค้าตรวจรับสิ้นเดือนที่ 4 (เงินเข้าเดือนที่ 5)
| สิ้นเดือน | ต้นทุนที่จ่าย | แบบ ก เงินสดสะสม | แบบ ข เงินรับ | แบบ ข เงินสดสะสม |
|---|---|---|---|---|
| 1 | 150 | −150 | 300 | 150 |
| 2 | 250 | −400 | 0 | −100 |
| 3 | 200 | −600 | 400 | 100 |
| 4 | 100 | −700 | 0 | 0 |
| 5 | 0 | 300 | 300 | 300 |
กำไรของโครงการเท่ากันที่ 300,000 บาททั้งสองแบบ แต่แบบ ก ต้องมีเงินสำรอง 700,000 บาท ส่วนแบบ ข ต้องมีแค่ 100,000 บาท ถ้าบริษัทมีเงินสดว่าง 300,000 บาท แบบ ก รับงานนี้ไม่ได้ถ้าไม่กู้เงินเพิ่ม แต่แบบ ข รับได้สบาย ๆ และยังเหลือเงินพอรับงานขนาดเดียวกันอีกหนึ่งงานพร้อมกัน
เงินที่ต้องสำรองก่อนรับงาน = ค่าติดลบที่ต่ำที่สุดของ (เงินรับสะสม − ต้นทุนที่จ่ายสะสม) ในแต่ละเดือน
ทำตารางนี้ในสเปรดชีตแผ่นเดียวต่อโครงการ แล้วรวมทุกโครงการที่ทำพร้อมกันเข้าในประมาณการกระแสเงินสด 13 สัปดาห์ จะเห็นว่าช่วงไหนที่โครงการหลายงานติดลบพร้อมกัน
หลักการออกแบบงวดเงิน
- ให้มัดจำหรือเงินล่วงหน้าครอบคลุมต้นทุนช่วงแรก อย่างน้อยค่าวัสดุและค่าผู้รับเหมาช่วงที่ต้องจ่ายก่อนงวดงานแรกจะได้เงิน ลูกค้ามักยอมรับง่ายกว่าเมื่อเห็นว่าเงินก้อนนี้ใช้ซื้อของสำหรับงานของเขาเอง
- ผูกงวดกับผลงานที่ตรวจได้ ไม่ผูกกับเวลา เช่น "ส่งมอบแบบที่ลูกค้าลงนามอนุมัติ" หรือ "ติดตั้งครบตามรายการแนบ" งวดที่วัดยากจะกลายเป็นข้อโต้แย้งตอนวางบิล
- อย่าวางงวดใหญ่ที่สุดไว้ท้ายสุด งวดสุดท้ายผูกกับการตรวจรับ ซึ่งเป็นจุดที่ลูกค้ามีอำนาจต่อรองมากที่สุดและเลื่อนได้ง่ายที่สุด
- นับระยะเวลาที่ลูกค้าจ่ายเงินเข้าไปด้วย งวดที่ถึงกำหนดวันนี้อาจได้เงินอีก 30 ถึง 60 วัน ขึ้นกับรอบวางบิลและรอบจ่ายของลูกค้า
- ลดผลของเงินประกันผลงาน ตัวอย่างสมมติ ถ้าลูกค้าหักประกันผลงาน 5% ของสัญญา 1,000,000 บาท เงิน 50,000 บาทจะค้างอยู่จนพ้นระยะรับประกัน กำไรที่เป็นเงินสดตอนจบโครงการเหลือ 250,000 บาท ทางเลือกที่ใช้กันคือเสนอหนังสือค้ำประกันจากธนาคาร (Bank Guarantee) แทนการหักเงิน หรือขอคืนครึ่งหนึ่งเมื่อตรวจรับ
- คิดราคาให้สะท้อนงวด ลูกค้าที่ขอจ่ายครั้งเดียวตอนจบกำลังขอให้เราออกเงินทุนให้ ส่วนต่างระหว่างสองแบบควรอยู่ในราคา หรือใช้เป็นข้อแลกเปลี่ยน เช่น ลดราคาเล็กน้อยเพื่อแลกกับมัดจำที่สูงขึ้น
ภาษีของเงินที่รับก่อนส่งมอบ
เงินที่รับก่อนส่งมอบงานมีผลทางภาษีทันที แม้ทางบัญชียังไม่ถือเป็นรายได้
ภาษีมูลค่าเพิ่ม
ตามประมวลรัษฎากร มาตรา 78/1 ความรับผิดเสียภาษีมูลค่าเพิ่มของการให้บริการเกิดเมื่อได้รับชำระค่าบริการ เว้นแต่ได้ออกใบกำกับภาษีหรือลูกค้าได้ใช้บริการก่อน ส่วนการขายสินค้า มาตรา 78 กำหนดให้เกิดเมื่อส่งมอบสินค้า แต่ถ้าได้รับชำระราคาก่อนส่งมอบ ความรับผิดเกิดตั้งแต่วันที่รับเงิน ดังนั้นมัดจำหรือเงินล่วงหน้าที่เป็นส่วนหนึ่งของราคา ซึ่งผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มรับมา ต้องออกใบกำกับภาษีและรวมยื่นใน ภ.พ.30 ของเดือนที่รับเงิน ไม่ใช่เดือนที่ส่งมอบงาน ถ้าเป็นเงินประกันที่จะคืนเต็มจำนวนและไม่ได้นำไปหักค่างวด ให้ถามผู้ทำบัญชีก่อนว่ากรณีของเราถือเป็นการรับชำระราคาหรือไม่
อัตราภาษีมูลค่าเพิ่มตอนนี้คือ 7% ซึ่งลดจากอัตราตามกฎหมาย 10% และขยายเวลาถึงวันที่ 30 กันยายน 2570 ควรติดตามประกาศเมื่อใกล้ครบกำหนด
ภาษีหัก ณ ที่จ่าย
ถ้าลูกค้าเป็นนิติบุคคลและงานเป็นค่าบริการหรือค่าจ้างทำของ ลูกค้าต้องหักภาษี ณ ที่จ่ายทุกครั้งที่จ่าย รวมถึงมัดจำและงวดแรก ตามคำสั่งกรมสรรพากรที่ ท.ป.4/2528 อัตราปกติ 3% ของยอดก่อนภาษีมูลค่าเพิ่ม และนับเกณฑ์ 1,000 บาทจากมูลค่าตามสัญญา ไม่ใช่ยอดแต่ละงวด ถ้าลูกค้าจ่ายผ่านระบบ e-Withholding Tax อัตราลดเหลือ 1% สำหรับการจ่ายถึงวันที่ 31 ธันวาคม 2570
ตัวอย่างสมมติ มัดจำ 30% ของงานบริการ 1,000,000 บาท คือ 300,000 บาท บวกภาษีมูลค่าเพิ่ม 21,000 บาท หักภาษี ณ ที่จ่าย 3% เท่ากับ 9,000 บาท เงินเข้าบัญชี 312,000 บาท บริษัทต้องนำภาษีมูลค่าเพิ่ม 21,000 บาทไปยื่นในเดือนนั้น ส่วน 9,000 บาทเป็นเครดิตภาษีที่ใช้ได้ตอนยื่นภาษีเงินได้นิติบุคคล ไม่ใช่เงินที่ได้คืนทันที ต้องนับทั้งสองรายการในเส้นเงินสด
ภาษีเงินได้และบัญชี
บริษัทคำนวณกำไรด้วยเกณฑ์สิทธิ มัดจำที่ยังไม่ได้ทำงานจึงบันทึกเป็นรายได้รับล่วงหน้า (หนี้สิน) แล้วค่อยรับรู้เป็นรายได้ตามงานที่ทำเสร็จ รายละเอียดอยู่ในบทความรับรู้รายได้ให้ถูก ผลคือเงินเข้าก่อน แต่กำไรตามงบมาทีหลัง อย่าใช้เงินมัดจำเหมือนเป็นกำไรที่ได้แล้ว
เขียนในสัญญาให้ชัด
ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 377 และ 378 มัดจำคือสิ่งที่ส่งมอบไว้เมื่อเข้าทำสัญญา ถ้าไม่ได้ตกลงกันไว้เป็นอย่างอื่น เมื่อชำระหนี้ครบ มัดจำจะถูกคืนหรือหักเป็นการชำระหนี้บางส่วน และถ้าฝ่ายที่วางมัดจำละเลยไม่ชำระหนี้ อีกฝ่ายริบมัดจำได้ ศาลยังลดมัดจำที่สูงเกินส่วนลงให้เท่าความเสียหายที่แท้จริงได้ ตามพระราชบัญญัติว่าด้วยข้อสัญญาที่ไม่เป็นธรรม พ.ศ. 2540 มาตรา 7
ในทางปฏิบัติ สัญญาควรตอบคำถามเหล่านี้ได้ชัด
- เงินก้อนแรกเป็นมัดจำ หรือเป็นค่างวดล่วงหน้าที่หักจากงวดอื่น
- แต่ละงวดถึงกำหนดเมื่องานใดเสร็จ ใครเป็นผู้ตรวจ และตรวจภายในกี่วัน ถ้าไม่ตอบภายในกำหนดให้ถือว่าตรวจรับแล้วหรือไม่
- ลูกค้าจ่ายภายในกี่วันหลังรับใบแจ้งหนี้ และต้องแนบเอกสารอะไรบ้าง
- ถ้าเลิกสัญญากลางทาง เงินที่รับแล้วคืนหรือหักอย่างไร และงานที่ทำไปแล้วคิดเงินอย่างไร
- เงินประกันผลงานกี่เปอร์เซ็นต์ คืนเมื่อไร และใช้หนังสือค้ำประกันแทนได้หรือไม่
- ถ้าลูกค้าขอเปลี่ยนขอบเขตงาน ราคาและงวดเปลี่ยนตามอย่างไร
ถ้าลูกค้าเป็นผู้ประกอบธุรกิจขนาดใหญ่ และบริษัทเราเป็น SME ตามนิยามของคณะกรรมการการแข่งขันทางการค้า ประกาศเรื่องระยะเวลาการให้สินเชื่อทางการค้าที่มีผลตั้งแต่วันที่ 2 พฤศจิกายน 2569 กำหนดเครดิตเทอมไม่เกิน 45 วันสำหรับสินค้าและบริการทั่วไป โดยนับจากวันที่ส่งมอบครบและส่งเอกสารครบถ้วน (ดูเจรจาเครดิตเทอมกับซัพพลายเออร์) เก็บหลักฐานวันส่งมอบและวันส่งเอกสารของทุกงวดไว้ให้ดี
สัญญามูลค่าสูงหรือมีเงื่อนไขซับซ้อนควรให้นักกฎหมายตรวจก่อนลงนาม
เริ่มจากตรงไหน
- เลือกโครงการที่กำลังจะเสนอราคาหนึ่งงาน ลงต้นทุนเป็นรายเดือนตามวันจ่ายจริง
- ลองวางงวดสองถึงสามแบบ รวมระยะเวลาที่ลูกค้าจ่ายเงิน ภาษีมูลค่าเพิ่ม และภาษีหัก ณ ที่จ่าย แล้วดูจุดต่ำสุดของเงินสดสะสม
- ตั้งเกณฑ์ภายใน เช่น จะไม่รับงานที่ต้องสำรองเงินเกินเงินสดว่างหลังหักค่าใช้จ่ายประจำสามเดือน
- เตรียมงวดที่ต้องการพร้อมเหตุผล และเตรียมข้อแลกเปลี่ยนไว้หนึ่งอย่าง เช่น ส่วนลดเล็กน้อยหรือการส่งงานเร็วขึ้น
- ใช้แม่แบบสัญญาเดียวกันทุกงาน ให้ข้อเรื่องงวด การตรวจรับ และการเลิกสัญญาเหมือนกันทุกครั้ง แล้วปรับเฉพาะตัวเลข
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือการเงินสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ ข้อกฎหมายและอัตราภาษีตรวจสอบ ณ เดือนตุลาคม 2569 บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 77–79 (มาตรา 78 และ 78/1 ความรับผิดในการเสียภาษีมูลค่าเพิ่ม) — กรมสรรพากร
- ข่าว ปชส. 18/2569 ขยายเวลาการลดอัตราภาษีมูลค่าเพิ่มเหลือร้อยละ 7 ถึงวันที่ 30 กันยายน 2570 — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 เรื่อง การหักภาษีเงินได้ ณ ที่จ่าย — กรมสรรพากร
- ข่าว ปชส. 14/2569 กรมสรรพากรขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป.1/2528 เรื่อง การใช้เกณฑ์สิทธิในการคำนวณรายได้และรายจ่าย — กรมสรรพากร
- ปัญหาหลักกฎหมายว่าด้วยมัดจำ (มาตรา 377 378 และ พ.ร.บ.ว่าด้วยข้อสัญญาที่ไม่เป็นธรรม มาตรา 7) วิทยานิพนธ์ คณะนิติศาสตร์ — จุฬาลงกรณ์มหาวิทยาลัย
- ประกาศคณะกรรมการการแข่งขันทางการค้า เรื่อง แนวทางการปฏิบัติทางการค้าที่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อทางการค้า (Credit Term) ระหว่างผู้ประกอบธุรกิจขนาดใหญ่กับ SMEs — สำนักงานคณะกรรมการการแข่งขันทางการค้า