เจรจาเครดิตเทอมกับซัพพลายเออร์: คิดมูลค่าวันเครดิต ส่วนลดเงินสด และเกณฑ์ใหม่ 45 วัน
เครดิตจากซัพพลายเออร์คือเงินทุนไม่มีดอกเบี้ย วิธีคิดว่าวันเครดิตที่เพิ่มปลดเงินสดได้เท่าไร ต้นทุนของการไม่รับส่วนลด สิ่งที่นำไปแลก และเกณฑ์ กขค. ที่มีผล 2 พ.ย. 2569
ในบทความนี้
เจ้าของ SME ส่วนใหญ่ใช้แรงไปกับการตามให้ลูกค้าจ่ายเร็วขึ้น แต่แทบไม่ได้คิดเรื่องจังหวะที่ตัวเองจ่ายซัพพลายเออร์ ทั้งที่เครดิตจากซัพพลายเออร์มักเป็นเงินที่ถูกที่สุดที่ธุรกิจเล็กหาได้ ไม่มีดอกเบี้ย ไม่ต้องมีหลักประกัน ไม่ต้องยื่นขอสินเชื่อ การเลื่อนวันจ่ายจาก 30 วันเป็น 60 วันอาจปลดเงินสดได้มากกว่าวงเงินใหม่จากธนาคาร โดยมีเงื่อนไขว่าต้องได้มาจากการเจรจา ไม่ใช่การจ่ายช้าเอาเอง
บทความนี้อธิบายวิธีคิดว่าเครดิตเทอมที่ยาวขึ้นมีมูลค่าเท่าไร วิธีตัดสินว่าควรรับส่วนลดเงินสดหรือไม่ การเตรียมตัวและสิ่งที่นำไปแลกในการเจรจา รวมถึงขอบเขตที่กฎหมายกำหนดไว้
เครดิตจากซัพพลายเออร์คือแหล่งเงินทุน
ทุกวันที่เรายังไม่จ่ายซัพพลายเออร์ เงินของเขากำลังหมุนอยู่ในธุรกิจของเรา จำนวนเงินคำนวณได้ง่าย ๆ
เงินสดที่ปลดได้ = ยอดซื้อเชื่อต่อปี ÷ 365 × จำนวนวันเครดิตที่เพิ่มขึ้น
ตัวอย่างสมมติ บริษัทจัดจำหน่ายซื้อสินค้าเงินเชื่อปีละ 24 ล้านบาท หรือราววันละ 65,750 บาท ถ้าเปลี่ยนเครดิตเทอมกับซัพพลายเออร์รายหลักจาก 30 วันเป็น 60 วัน วันที่เพิ่มขึ้น 30 วันจะทำให้มีเงินอยู่ในธุรกิจเพิ่มราว 1.97 ล้านบาท และเงินก้อนนี้จะอยู่ไปตราบที่ยอดซื้อยังเท่าเดิม จึงคล้ายวงเงินทุนหมุนเวียนถาวรที่ไม่มีดอกเบี้ย
เครดิตเทอมเป็นหนึ่งในสามคันโยกของวงจรเงินสด ร่วมกับระยะเวลาที่สินค้าค้างสต็อกและระยะเวลาที่ลูกค้าใช้จ่ายเงิน (ดู วงจรเงินสด) ส่วนระยะเวลาชำระหนี้เฉลี่ย (Days Payable Outstanding หรือ DPO) ซึ่งเท่ากับเจ้าหนี้การค้า ÷ ยอดซื้อ × จำนวนวันในงวด บอกได้ว่าวันนี้เราอยู่ตรงไหน
คิดต้นทุนของส่วนลดเงินสดก่อนปฏิเสธ
ซัพพลายเออร์บางรายเสนอในทางกลับกัน คือให้ส่วนลดถ้าจ่ายเร็ว เงื่อนไขที่เขียนว่า "2/10 net 30" หมายถึงได้ส่วนลด 2% ถ้าจ่ายภายใน 10 วัน ไม่อย่างนั้นต้องจ่ายเต็มจำนวนภายใน 30 วัน การไม่รับส่วนลดเท่ากับยืมเงินซัพพลายเออร์เพิ่มอีก 20 วัน และเงินกู้ก้อนนี้มีราคา
ต้นทุนต่อปีของการไม่รับส่วนลด = % ส่วนลด ÷ (100% − % ส่วนลด) × 365 ÷ (จำนวนวันเครดิตเต็ม − จำนวนวันที่ได้ส่วนลด)
เงื่อนไข 2/10 net 30 คิดได้ 2 ÷ 98 × 365 ÷ 20 = 37.2% ต่อปี (ตำราบางเล่มใช้ปีละ 360 วัน ได้ 36.7% ข้อสรุปไม่ต่างกัน) ถ้ากู้เงินได้ในอัตราต่ำกว่านี้ หรือมีเงินสดว่างที่ได้ผลตอบแทนต่ำกว่านี้ ควรรับส่วนลด สูตรเดียวกันให้คำตอบต่างกันมากตามเงื่อนไข
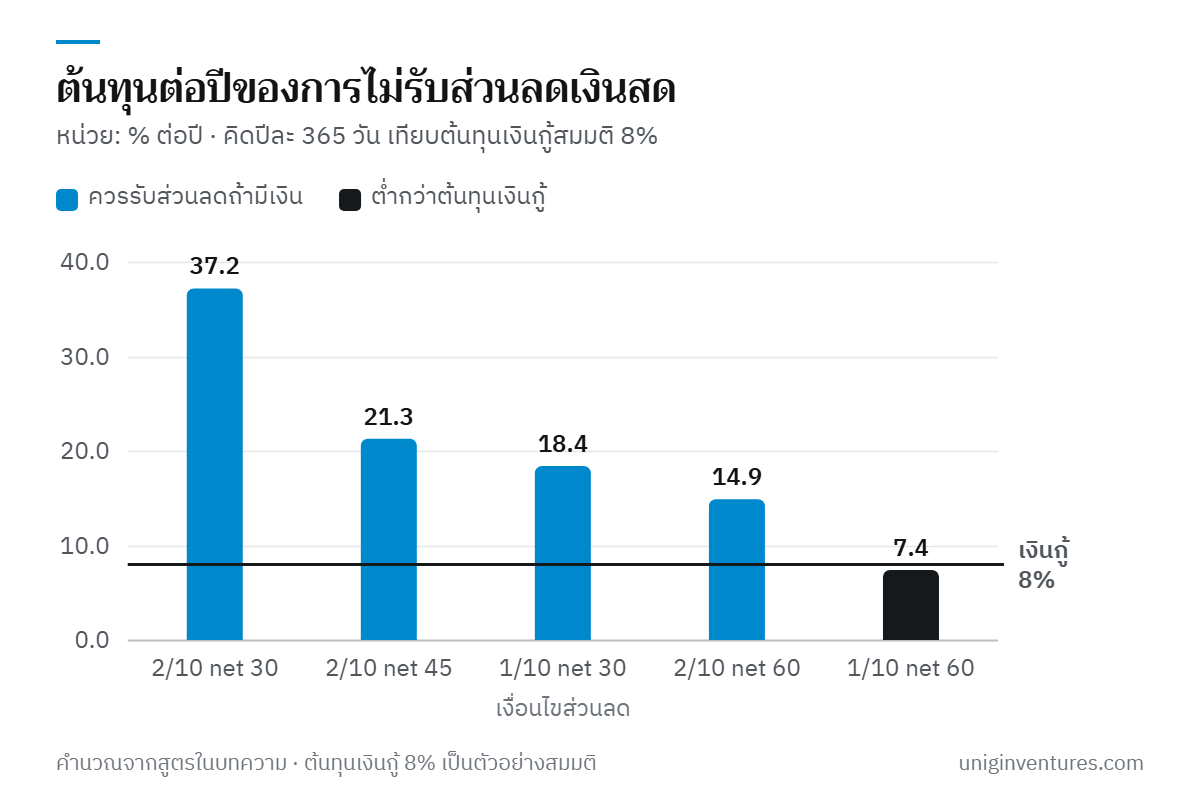
ส่วนลดเงินสดยังเป็นเครื่องมือเจรจาได้ด้วย ถ้าซัพพลายเออร์ต้องการเงินสดและเรามีเงิน การเสนอจ่ายภายใน 10 วันเพื่อแลกส่วนลดอาจมีค่ากับทั้งสองฝ่ายมากกว่าการต่อราคา
เตรียมตัวก่อนขอ
ซัพพลายเออร์ยอมให้เครดิตยาวขึ้นเมื่อเห็นว่าเราเป็นลูกค้าที่ไว้ใจได้ ไม่ใช่เมื่อได้ยินคำเรียกร้อง ก่อนเข้าคุยให้เตรียมข้อมูลเหล่านี้
- ยอดซื้อและประวัติกับเขา ยอดซื้อ 12 เดือนที่ผ่านมา การเติบโต และประวัติการจ่ายตรงเวลา ถ้าเคยจ่ายช้า ให้แก้เรื่องนี้ก่อน
- แผนปีหน้า ยอดซื้อที่คาด สินค้าใหม่ หรือประมาณการสั่งซื้อที่พร้อมจะแบ่งให้ดู
- เงื่อนไขในตลาด ซัพพลายเออร์รายอื่นที่ขายสินค้าเดียวกันให้เครดิตเท่าไร ขอใบเสนอราคาเป็นลายลักษณ์อักษรไว้อย่างน้อยหนึ่งราย
- สถานะของเขา เราคิดเป็นสัดส่วนเท่าไรของยอดขายเขา บริษัทเขาใหญ่หรือเล็กกว่าเรา และเขามีแนวโน้มขาดเงินสดเองหรือไม่
- มูลค่าของแต่ละขั้น ใช้สูตรข้างต้นคิดว่าเครดิตเพิ่ม 15, 30 หรือ 45 วันมีค่ากับเราเท่าไร จะได้รู้ว่าให้อะไรตอบแทนได้แค่ไหน
สิ่งที่นำไปแลก
การเจรจาไปได้ดีกว่าเมื่อเรามีอะไรให้แลก ไม่ใช่ขออย่างเดียว ข้อแลกเปลี่ยนที่ใช้กันบ่อยมีดังนี้
| เราเสนอ | เราขอ |
|---|---|
| รับปากยอดซื้อ หรือทำสัญญาระยะยาวขึ้น | เครดิตเทอมยาวขึ้นสำหรับทุกคำสั่งซื้อ |
| ประมาณการสั่งซื้อล่วงหน้าแบบต่อเนื่อง ให้เขาวางแผนผลิตได้ | นับเครดิตจากวันส่งของ แทนวันสั่งซื้อ |
| จ่ายวันเดียวกันทุกเดือนด้วยการโอนเงิน | เครดิตเพิ่ม 15 วัน แลกกับความแน่นอน |
| จ่ายเร็วเมื่อมีเงินสดเหลือ | ส่วนลด ที่คิดราคาด้วยสูตรข้างต้นแล้ว |
| สั่งครั้งละมากขึ้น แต่ห่างขึ้น | สินค้าฝากขาย หรือแบ่งจ่ายเป็นงวดสำหรับคำสั่งซื้อใหญ่ |
ขอให้บันทึกเงื่อนไขใหม่เป็นลายลักษณ์อักษร ในสัญญาซื้อขาย เงื่อนไขในใบสั่งซื้อ หรืออีเมลยืนยัน คำรับปากของพนักงานขายอาจไปไม่ถึงฝ่ายบัญชีของซัพพลายเออร์ แล้ววันที่ 31 เราจะได้รับโทรศัพท์ทวงเงิน
เกณฑ์ใหม่เมื่อผู้ซื้อรายใหญ่ซื้อจาก SME
เครดิตเทอมระหว่างบริษัทใหญ่กับซัพพลายเออร์รายเล็กมีกฎกำกับในไทย ประกาศคณะกรรมการการแข่งขันทางการค้าฉบับใหม่เรื่องแนวทางการปฏิบัติทางการค้าที่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อทางการค้า (Credit Term) ระหว่างผู้ประกอบธุรกิจขนาดใหญ่กับ SME ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 2 ตุลาคม 2569 และมีผลตั้งแต่วันที่ 2 พฤศจิกายน 2569 สาระสำคัญโดยสรุปมีดังนี้
- ผู้ประกอบธุรกิจขนาดใหญ่ คือผู้ซื้อที่มีรายได้จากการประกอบธุรกิจในไทยตั้งแต่ 500 ล้านบาทขึ้นไปในปีบัญชีก่อน โดยนับรายได้ของบริษัทในเครือที่อยู่ภายใต้การควบคุมเดียวกันรวมกัน ผู้ค้าส่งค้าปลีกขนาดใหญ่ เช่น ไฮเปอร์มาร์เก็ต ซูเปอร์มาร์เก็ต ห้างสรรพสินค้า และร้านสะดวกซื้อ ใช้เกณฑ์เดียวกัน
- SME คือธุรกิจการผลิตที่มีลูกจ้างไม่เกิน 200 คนและรายได้ไม่เกิน 500 ล้านบาท หรือธุรกิจบริการ ค้าส่ง ค้าปลีก ที่มีลูกจ้างไม่เกิน 100 คนและรายได้ไม่เกิน 300 ล้านบาท
- เครดิตเทอมสูงสุด 30 วันสำหรับสินค้าเกษตรและสินค้าเกษตรแปรรูปขั้นต้น และ 45 วันสำหรับสินค้าและบริการอื่น ถ้าเคยตกลงกันไว้สั้นกว่านี้ให้ใช้ตามที่ตกลง การกำหนดยาวกว่านี้ต้องมีเหตุผลทางธุรกิจที่สมควร และพิจารณาเป็นรายกรณี
- เริ่มนับเมื่อไร นับจากวันที่ส่งมอบสินค้าหรือบริการครบตามที่ตกลง และส่งเอกสารครบถ้วนถูกต้องแล้ว ถ้าเป็นการฝากขาย เริ่มนับเมื่อขายสินค้าได้
- สิ่งที่ถือว่าไม่เป็นธรรม เช่น จ่ายช้ากว่ากำหนดโดยไม่มีเหตุอันสมควร หรือเปลี่ยนเครดิตเทอมหรือเงื่อนไขอื่นโดยไม่มีเหตุผล หรือแจ้งล่วงหน้าไม่ถึง 60 วัน
กฎนี้มีผลทั้งสองทาง ถ้าเราเป็น SME ที่ขายให้บริษัทใหญ่ ให้เก็บหลักฐานวันส่งมอบและวันส่งเอกสารไว้ให้ดี เพราะเป็นวันเริ่มนับเครดิต ถ้ากลุ่มบริษัทของเรามีรายได้ใกล้ 500 ล้านบาท ให้ตรวจว่าซัพพลายเออร์ของเราเป็น SME หรือไม่ ก่อนขอเครดิต 60 หรือ 90 วัน
อย่ายืดการจ่ายเองโดยไม่ได้ตกลง
การจ่ายช้าโดยไม่ได้ตกลงอาจดูเป็นทางออกเร็ว แต่เป็นการกู้เงินในเงื่อนไขที่แย่ที่สุด ซัพพลายเออร์อาจหยุดส่งของ เปลี่ยนเป็นให้จ่ายเงินสดก่อน หรือขึ้นราคา นอกจากนี้ยังเรียกดอกเบี้ยผิดนัดจากยอดค้างชำระได้ตามประมวลกฎหมายแพ่งและพาณิชย์ และสัญญาอาจกำหนดค่าปรับจ่ายช้าไว้เอง เมื่อซัพพลายเออร์รายหนึ่งไม่พอใจ ข่าวก็กระจายในวงการเล็ก ๆ ได้เร็ว
ถ้าจ่ายตรงเวลาไม่ได้ ให้โทรบอกก่อนวันครบกำหนด อธิบายเหตุผล และเสนอวันที่จ่ายได้แน่นอนหรือขอจ่ายบางส่วนก่อน ซัพพลายเออร์ที่รู้ล่วงหน้ามีแนวโน้มยอมมากกว่าซัพพลายเออร์ที่ต้องตามทวงเอง
เริ่มจากตรงไหน
- เรียงซัพพลายเออร์ตามยอดซื้อต่อปี จดเครดิตเทอมปัจจุบันและ DPO ของแต่ละราย ห้ารายแรกมักเป็นมูลค่าส่วนใหญ่
- คำนวณว่าวันเครดิตที่เพิ่มมีค่าเท่าไร กับแต่ละราย และต้นทุนต่อปีของส่วนลดเงินสดที่ได้รับเสนอ
- แก้ประวัติการจ่ายของตัวเองก่อนขอ จ่ายตรงวันที่ตกลงสักสองถึงสามเดือน
- เตรียมข้อเสนอหนึ่งอย่างต่อซัพพลายเออร์หนึ่งราย เช่น ประมาณการสั่งซื้อ การรับปากยอดซื้อ หรือวันจ่ายที่แน่นอน แล้วขอเครดิตเทอมที่ระบุจำนวนวันชัดเจนกลับมา
- บันทึกเงื่อนไขใหม่เป็นลายลักษณ์อักษร แล้วปรับประมาณการเงินสดให้เห็นผลของวันเครดิตที่เพิ่มขึ้น
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือการเงินสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ ข้อกฎหมายตรวจสอบ ณ เดือนตุลาคม 2569 บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ
แหล่งข้อมูล
- ประกาศคณะกรรมการการแข่งขันทางการค้า เรื่อง แนวทางการปฏิบัติทางการค้าที่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อทางการค้า (Credit Term) ระหว่างผู้ประกอบธุรกิจขนาดใหญ่กับ SMEs ราชกิจจานุเบกษา 2 ต.ค. 2569 — สำนักงานคณะกรรมการการแข่งขันทางการค้า
- Thailand Issues New Credit Term Rules for Large Purchasers from SMEs — Tilleke & Gibbins
- Principles of Finance 2e, 19.2 What Is Trade Credit? — OpenStax, Rice University