ตั้งราคาจากคุณค่า ไม่ใช่ต้นทุนบวกกำไร: วิธีหาราคาที่ลูกค้ายอมจ่ายสำหรับ SME
ทำไมราคาขยับ 1% จึงกระทบกำไรแรงกว่าต้นทุนและยอดขาย วิธีคำนวณคุณค่าในมุมลูกค้าทีละขั้น ตารางเช็กว่าขึ้นราคาแล้วเสียยอดขายได้แค่ไหน และกฎหมายแสดงราคาที่ผู้ขายต้องทำตาม
ในบทความนี้
SME จำนวนมากตั้งราคาด้วยวิธีเดียวกัน คือเอาต้นทุนมาบวกกำไรที่อยากได้ แล้วดูว่าคู่แข่งขายเท่าไร วิธีนี้ง่ายและรู้สึกปลอดภัย แต่ไม่มีขั้นไหนถามว่าลูกค้าได้อะไรจากสินค้าของเรา และยอมจ่ายเท่าไรสำหรับสิ่งนั้น ผลคือสินค้าที่ดีกว่าคู่แข่งชัดเจนมักถูกขายในราคาเกือบเท่าคู่แข่ง
บทความนี้อธิบายว่าทำไมราคาเป็นตัวเลขที่ส่งผลต่อกำไรแรงที่สุด วิธีคำนวณคุณค่าในมุมลูกค้า (Economic Value) ทีละขั้น วิธีเช็กว่าขึ้นราคาแล้วเสียลูกค้าได้มากแค่ไหนก่อนกำไรจะลด และกฎหมายเรื่องราคาที่ผู้ขายในไทยต้องทำตาม
ราคาขยับนิดเดียว กำไรขยับมาก
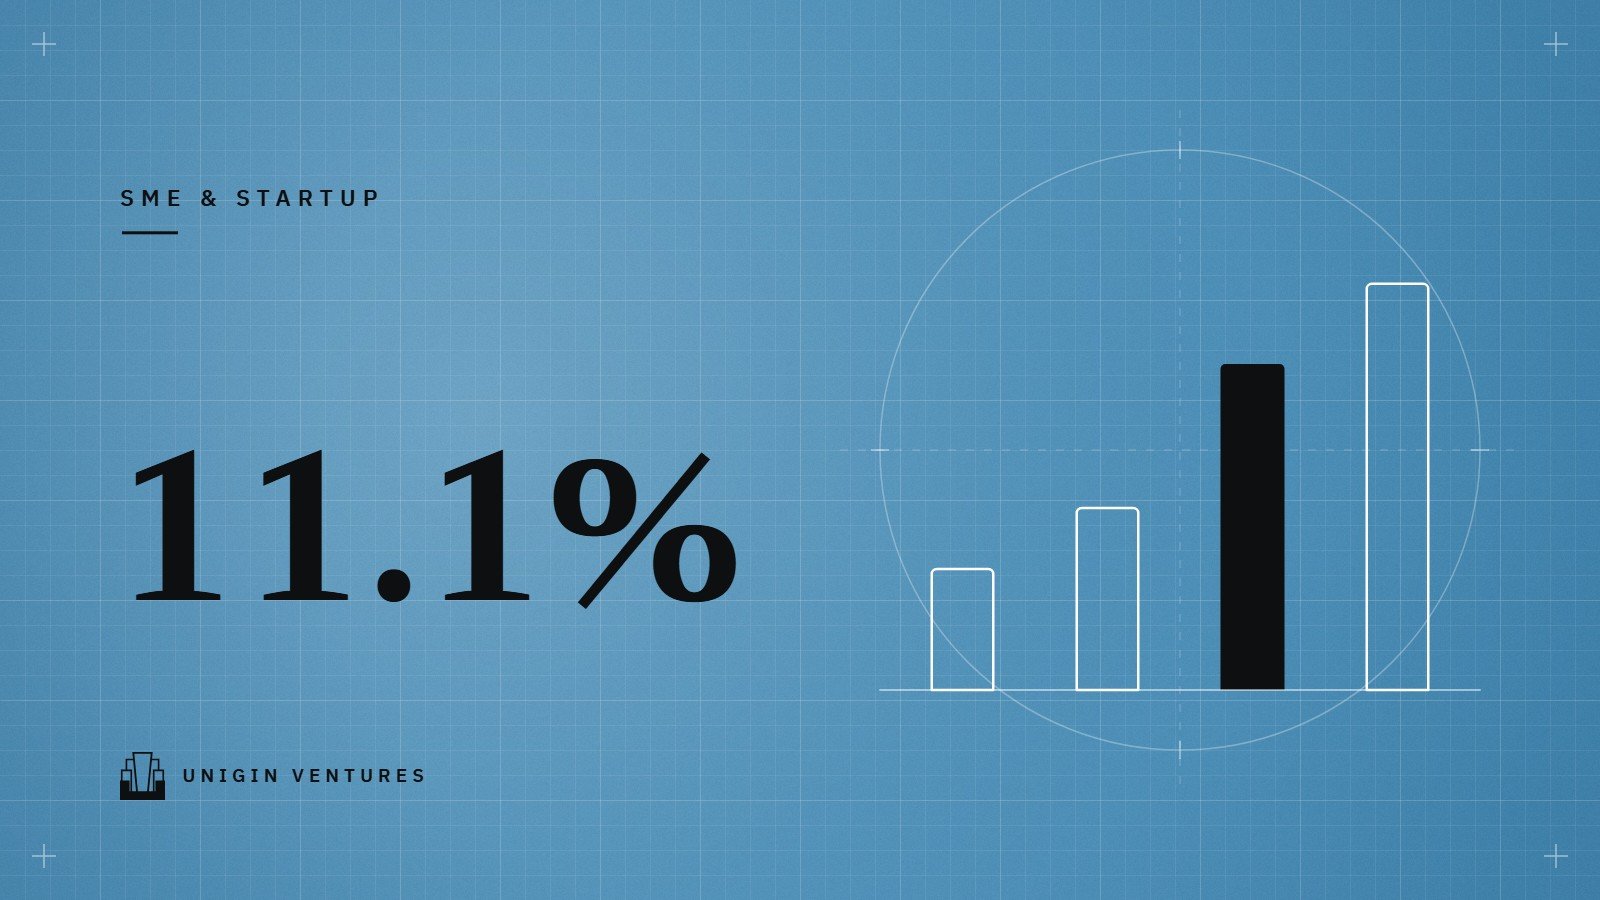
ในบทความ "Managing Price, Gaining Profit" ของ Harvard Business Review ปี 2535 ทีมของ McKinsey วิเคราะห์ตัวเลขเฉลี่ยของบริษัท 2,463 แห่ง แล้วเทียบว่าถ้าปรับปัจจัยแต่ละตัวดีขึ้น 1% กำไรจากการดำเนินงานจะเพิ่มขึ้นเท่าไร
| ปรับดีขึ้น 1% | กำไรจากการดำเนินงานเพิ่มขึ้น |
|---|---|
| ราคา | 11.1% |
| ต้นทุนผันแปร | 7.8% |
| ปริมาณขาย | 3.3% |
| ต้นทุนคงที่ | 2.3% |
เหตุผลคือราคาที่เพิ่มขึ้นทุกบาทกลายเป็นกำไรทั้งบาท ไม่มีต้นทุนผลิตหรือส่งของเพิ่ม ตัวเลขนี้ใช้ได้ทั้งสองทาง บทความเดียวกันเตือนว่าการลดราคาลง 1% ในบริษัทที่มีตัวเลขแบบค่าเฉลี่ยนี้ ทำให้กำไรจากการดำเนินงานหายไป 11.1% ตัวเลขของกิจการคุณจะต่างไปตามอัตรากำไร แต่ทิศทางเดียวกัน ยิ่งอัตรากำไรต่ำ ราคายิ่งมีผลแรง
ต้นทุนบวกกำไรผิดตรงไหน
การตั้งราคาแบบต้นทุนบวกกำไร (Cost-plus Pricing) มีปัญหาสามข้อ
- ลูกค้าไม่สนใจต้นทุนของเรา ลูกค้าเทียบราคากับทางเลือกอื่นที่มี และกับสิ่งที่ตัวเองได้รับ ไม่ได้เทียบกับต้นทุนการผลิต
- ราคาผูกกับประสิทธิภาพของเราเอง โรงงานที่ทำงานได้ประสิทธิภาพดีขึ้นจนต้นทุนลด จะลดราคาตามโดยอัตโนมัติ ส่วนกิจการที่ต้นทุนบานกลับตั้งราคาสูงขึ้น ทั้งที่ลูกค้าไม่ได้อะไรเพิ่ม
- ทิ้งเงินไว้บนโต๊ะ สินค้าที่ช่วยลูกค้าประหยัดหรือสร้างรายได้มาก ถูกขายในราคาที่สะท้อนแค่ต้นทุน
ต้นทุนยังสำคัญ แต่ทำหน้าที่เป็นพื้น คือราคาต่ำสุดที่ยอมขาย ส่วนเพดานคือคุณค่าที่ลูกค้าได้รับ ราคาที่ดีอยู่ระหว่างสองจุดนี้ การตั้งราคาจากคุณค่า (Value-based Pricing) คือการหาเพดานให้เจอก่อน แล้วตัดสินใจว่าจะแบ่งคุณค่าส่วนนั้นให้ลูกค้าเท่าไร
คำนวณคุณค่าในมุมลูกค้า
วิธีที่ใช้กันแพร่หลายในตำราการตั้งราคาคือคำนวณคุณค่าทางเศรษฐกิจ (Economic Value) จากสองส่วน
คุณค่าทางเศรษฐกิจ = คุณค่าอ้างอิง + คุณค่าส่วนต่าง
คุณค่าอ้างอิง = ราคาของทางเลือกที่ดีที่สุดถัดไปของลูกค้า
คุณค่าส่วนต่าง = สิ่งที่ลูกค้าได้เพิ่มจากเรา − สิ่งที่ลูกค้าเสียเพิ่มเพราะเลือกเรา
"ทางเลือกที่ดีที่สุดถัดไป" คือสิ่งที่ลูกค้าจะทำถ้าไม่ซื้อจากเรา อาจเป็นสินค้าคู่แข่ง การทำเอง หรือการไม่ทำอะไรเลยก็ได้ ส่วนคุณค่าส่วนต่างต้องคิดเป็นเงิน เช่น เวลาที่ประหยัดได้ ของเสียที่ลดลง หรือยอดขายที่เพิ่มขึ้น
ตัวอย่าง
ตัวอย่างสมมติ SME แห่งหนึ่งผลิตน้ำยาทำความสะอาดพื้นสูตรเข้มข้นขายให้โรงแรม แกลลอนละ 5 ลิตร ผสมน้ำได้ 150 ลิตร ส่วนยี่ห้อที่โรงแรมใช้อยู่ราคาแกลลอนละ 600 บาท ผสมน้ำได้ 100 ลิตร
| รายการ (ต่อหนึ่งแกลลอนของเรา) | บาท |
|---|---|
| คุณค่าอ้างอิง: ยี่ห้อเดิม 1.5 แกลลอน ให้น้ำยาพร้อมใช้ 150 ลิตรเท่ากัน | 900 |
| บวก พื้นแห้งเร็วกว่า ประหยัดเวลาแม่บ้าน (โรงแรมประเมินเอง) | 200 |
| หัก ต้องอบรมพนักงานและเปลี่ยนผู้ขายรายใหม่ | −100 |
| คุณค่าทางเศรษฐกิจ | 1,000 |
ต้นทุนผันแปรของผู้ผลิตแกลลอนละ 300 บาท ถ้าตั้งราคาแบบต้นทุนบวกกำไร 50% จะขายแกลลอนละ 450 บาท ซึ่งต่ำกว่าคุณค่าที่โรงแรมได้รับถึง 550 บาท ถ้าตั้งราคา 800 บาทแทน โรงแรมยังประหยัดได้ 200 บาทต่อแกลลอนเมื่อเทียบกับทางเลือกเดิม จึงมีเหตุผลที่จะเปลี่ยน ขณะที่กำไรขั้นต้นของผู้ผลิตเพิ่มจาก 150 บาทเป็น 500 บาทต่อแกลลอน
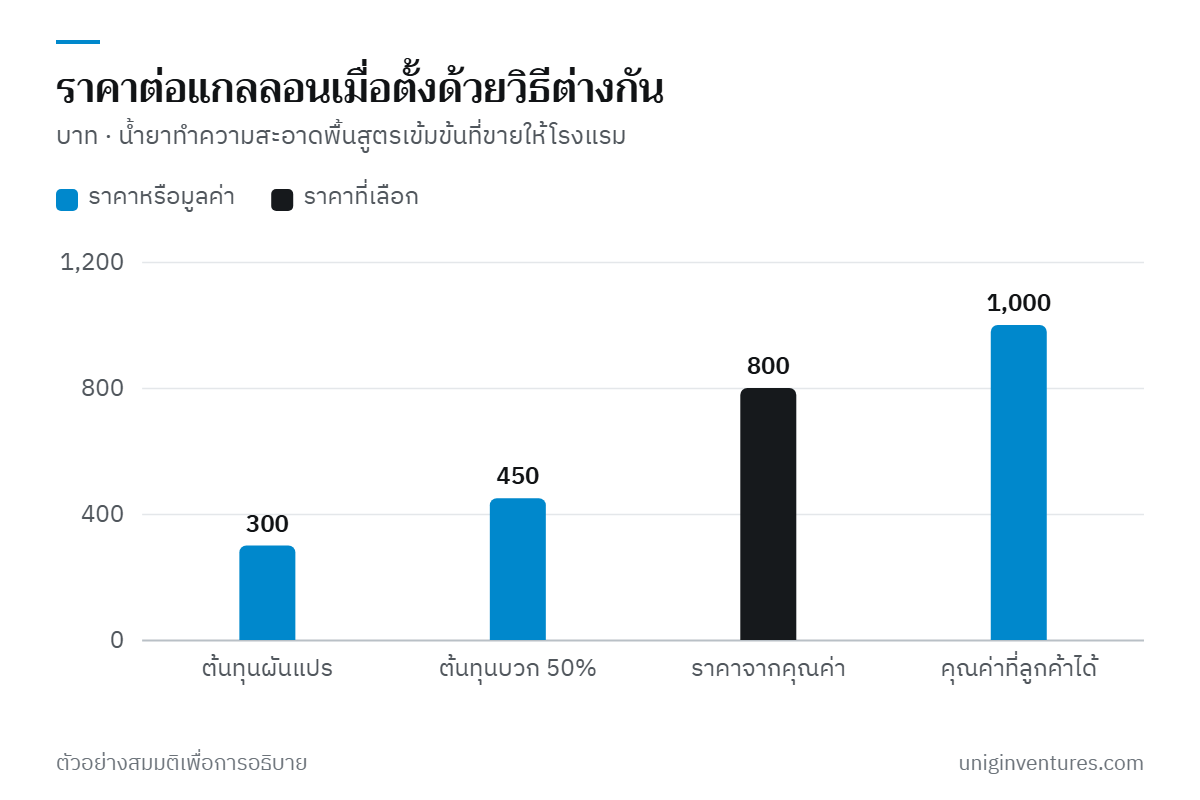
อย่าตั้งราคาเท่ากับคุณค่าทางเศรษฐกิจพอดี เพราะลูกค้าไม่มีเหตุผลที่จะเปลี่ยนผู้ขาย และตัวเลขฝั่งคุณค่าส่วนต่างมักเป็นการประเมิน ซึ่งลูกค้าอาจเชื่อไม่เต็มร้อย การแบ่งคุณค่าส่วนหนึ่งคืนให้ลูกค้าคือสิ่งที่ทำให้การขายเกิดขึ้นได้
ขึ้นราคาแล้วเสียลูกค้าได้มากแค่ไหน
ความกลัวที่ใหญ่ที่สุดของการขึ้นราคาคือเสียลูกค้า คำถามที่ควรถามคือเสียได้มากแค่ไหนก่อนกำไรจะลดลง คำตอบขึ้นกับอัตรากำไรส่วนเกิน (Contribution Margin) คือราคาลบต้นทุนผันแปร หารด้วยราคา
ขึ้นราคา: ยอดขายลดลงได้ไม่เกิน = % ที่ขึ้นราคา ÷ (อัตรากำไรส่วนเกิน + % ที่ขึ้นราคา)
ลดราคา: ยอดขายต้องเพิ่มอย่างน้อย = % ที่ลดราคา ÷ (อัตรากำไรส่วนเกิน − % ที่ลดราคา)
| อัตรากำไรส่วนเกิน | ขึ้นราคา 5% ยอดขายลดได้ไม่เกิน | ลดราคา 5% ยอดขายต้องเพิ่มอย่างน้อย |
|---|---|---|
| 20% | 20.0% | 33.3% |
| 30% | 14.3% | 20.0% |
| 40% | 11.1% | 14.3% |
| 50% | 9.1% | 11.1% |
อ่านตารางนี้แบบนี้ กิจการที่มีอัตรากำไรส่วนเกิน 20% ถ้าลดราคา 5% ต้องขายได้มากขึ้นอย่างน้อยหนึ่งในสามเพื่อให้กำไรรวมเท่าเดิม ส่วนถ้าขึ้นราคา 5% เสียยอดขายได้ถึง 20% ก่อนกำไรจะลด กิจการที่อัตรากำไรบางจึงควรระวังการลดราคาเป็นพิเศษ ตัวเลขนี้คิดเฉพาะกำไรส่วนเกิน ไม่รวมผลระยะยาว เช่น ลูกค้าที่จากไปแล้วไม่กลับมา
ลูกค้าแต่ละกลุ่มเห็นคุณค่าไม่เท่ากัน
ลูกค้าทุกรายไม่ได้รับคุณค่าเท่ากัน ในตัวอย่างน้ำยาทำความสะอาด โรงแรมใหญ่ที่จ้างแม่บ้านหลายสิบคนประหยัดเวลาได้มากกว่าเกสต์เฮาส์ห้าห้อง ราคาเดียวจึงแพงเกินไปสำหรับกลุ่มหนึ่งและถูกเกินไปสำหรับอีกกลุ่ม
- แบ่งเป็นแพ็กเกจ เช่น สามระดับ ระดับพื้นฐานสำหรับลูกค้าที่ดูราคาเป็นหลัก ระดับบนเพิ่มบริการที่ลูกค้ารายใหญ่ให้คุณค่า เช่น ส่งของตามรอบ หรืออบรมพนักงานให้
- ตั้งเงื่อนไขส่วนลดให้มีเหตุผล ส่วนลดควรแลกกับสิ่งที่มีคุณค่ากับเรา เช่น สั่งปริมาณมาก จ่ายเงินเร็ว หรือทำสัญญายาว ไม่ใช่ให้เพราะลูกค้าต่อรองเก่ง
- ดูราคาที่ได้จริง บทความของ Harvard Business Review ฉบับเดิมเรียกราคาหลังหักส่วนลดทุกประเภท ทั้งส่วนลดเงินสด ค่าส่งเสริมการขาย และของแถม ว่า Pocket Price ราคาบนใบเสนอราคาอาจดูดี แต่ราคาที่เหลือเข้ากระเป๋าจริงอาจต่ำกว่ามาก
ตั้งราคาจากคุณค่าภายใต้กฎหมายไทย
การตั้งราคาจากคุณค่าไม่ได้หมายถึงตั้งราคาตามใจ ผู้ขายในไทยต้องทำตามพระราชบัญญัติว่าด้วยราคาสินค้าและบริการ พ.ศ. 2542 ซึ่งกรมการค้าภายในดูแล
- แสดงราคาให้ชัดเจน ทั้งหน้าร้านและออนไลน์ การไม่ปิดป้ายแสดงราคามีโทษปรับไม่เกิน 10,000 บาท
- ขายออนไลน์ห้ามให้ทัก Inbox ถามราคา ตามประกาศคณะกรรมการกลางว่าด้วยราคาสินค้าและบริการ ฉบับที่ 70 พ.ศ. 2563 ต้องแสดงชื่อสินค้า ราคา และค่าบริการอื่น เช่น ค่าส่ง ให้เห็นชัด โทษปรับไม่เกิน 10,000 บาท
- เช็กว่าสินค้าอยู่ในรายการสินค้าและบริการควบคุมหรือไม่ เมื่อเดือนมิถุนายน 2569 กระทรวงพาณิชย์ประกาศคงรายการสินค้าและบริการควบคุมไว้ 66 รายการต่ออีกหนึ่งปี สินค้าบางรายการมีมาตรการ เช่น ต้องแจ้งหรือขออนุญาตก่อนปรับราคา
- ห้ามจำหน่ายในราคาสูงเกินสมควรหรือกักตุนสินค้า โทษจำคุกไม่เกิน 7 ปี หรือปรับไม่เกิน 140,000 บาท หรือทั้งจำทั้งปรับ
ราคาที่อ้างอิงจากคุณค่าที่พิสูจน์ได้ และแสดงอย่างเปิดเผย อยู่คนละฝั่งกับการฉวยโอกาสขึ้นราคา แต่ถ้าสินค้าของคุณอยู่ในรายการควบคุม ให้ตรวจเงื่อนไขกับกรมการค้าภายใน (สายด่วน 1569) ก่อนเปลี่ยนราคา
เริ่มต้นกับสินค้าหนึ่งตัว
- เลือกสินค้าหรือบริการที่ขายดีที่สุดหนึ่งตัว แล้วคำนวณต้นทุนผันแปรและอัตรากำไรส่วนเกินปัจจุบัน
- คุยกับลูกค้าห้าถึงสิบราย ถามว่าถ้าไม่ซื้อจากเรา จะใช้อะไรแทน และสินค้าของเราช่วยประหยัดหรือสร้างรายได้ตรงไหน
- คำนวณคุณค่าทางเศรษฐกิจตามสูตร โดยแยกตามกลุ่มลูกค้าหลักอย่างน้อยสองกลุ่ม
- ใช้ตารางด้านบนดูว่าถ้าขึ้นราคา จะเสียยอดขายได้มากแค่ไหน แล้วเลือกราคาที่ยังทิ้งคุณค่าส่วนหนึ่งไว้ให้ลูกค้า
- ทดลองราคาใหม่กับลูกค้าใหม่ก่อน ติดตามอัตราปิดการขายและเหตุผลที่แพ้ดีลสักสองถึงสามเดือน ถ้าแทบไม่เคยแพ้เพราะราคาเลย อาจเป็นสัญญาณว่ายังตั้งราคาต่ำไป
แหล่งข้อมูล
- Managing Price, Gaining Profit — Michael V. Marn และ Robert L. Rosiello, Harvard Business Review (กันยายน–ตุลาคม 2535)
- ร้านค้าออนไลน์ทัก Inbox แจ้งราคาสินค้า มีความผิด — กรมประชาสัมพันธ์
- หากประชาชนพบเห็นการจำหน่ายสินค้าและบริการที่ไม่เป็นธรรม — สำนักงานประชาสัมพันธ์จังหวัดอุตรดิตถ์
- กกร. คงสินค้าและบริการควบคุม 66 รายการ อีก 1 ปี — กระทรวงพาณิชย์ (มิถุนายน 2569)