ขายผ่านแอปส่งอาหารและมาร์เก็ตเพลส: ตั้งราคาให้ยังมีกำไรหลังค่าคอมมิชชันและค่าโฆษณา
แยกค่าใช้จ่ายต่อออเดอร์บนแพลตฟอร์ม ใช้สูตรหาราคาบนแอปจากกำไรที่ต้องการ หา ROAS ขั้นต่ำของโฆษณา และตรวจว่าโปรโมชันกับ VAT ของค่าคอมมิชชันกินกำไรไปเท่าไร
ในบทความนี้
- ค่าใช้จ่ายต่อออเดอร์บนแพลตฟอร์มมีสองแบบ
- ขั้นที่ 1: ขายราคาเดิมบนแอป กำไรเหลือเท่าไร
- ขั้นที่ 2: สูตรหาราคาบนแอปจากกำไรที่ต้องการ
- ค่าโฆษณาในแอป: ROAS ต้องถึงเท่าไรจึงคุ้ม
- โปรโมชันและส่วนลด: ถามก่อนว่าค่าคอมมิชชันคิดจากราคาไหน
- VAT ของค่าคอมมิชชัน: ร้านที่จดและไม่จดทะเบียนได้ต้นทุนไม่เท่ากัน
- เลือกเมนูและจัดชุดสำหรับแอป
- เริ่มจากตรงไหน
ร้านจำนวนมากเริ่มขายผ่านแอปส่งอาหารหรือมาร์เก็ตเพลสด้วยราคาเดียวกับหน้าร้าน ยอดออเดอร์เพิ่มขึ้นจริง แต่สิ้นเดือนเงินในบัญชีไม่ได้เพิ่มตาม เพราะค่าคอมมิชชันคิดเป็นเปอร์เซ็นต์ของราคาขาย ส่วนลดที่ร้านออกเองก็คิดจากราคาขาย และยังมีค่าโฆษณากับค่าบรรจุภัณฑ์ที่หน้าร้านไม่มี เมื่อหักครบทุกรายการ จานที่หน้าร้านเหลือกำไร 50 บาท อาจเหลือไม่ถึง 10 บาทบนแอป
บทความนี้แยกค่าใช้จ่ายต่อออเดอร์บนแพลตฟอร์มออกเป็นรายการ ให้สูตรหาราคาบนแอปจากกำไรต่อออเดอร์ที่ต้องการ แล้วใช้สูตรเดียวกันตรวจว่าค่าโฆษณาและโปรโมชันคุ้มหรือไม่ พร้อมวิธีคิดเรื่อง VAT ของค่าคอมมิชชันและเช็กลิสต์สำหรับตั้งราคารอบถัดไป
ค่าใช้จ่ายต่อออเดอร์บนแพลตฟอร์มมีสองแบบ
ก่อนคำนวณให้แยกค่าใช้จ่ายของออเดอร์บนแอปเป็นสองกลุ่ม เพราะสองกลุ่มนี้มีพฤติกรรมต่างกันเมื่อร้านขึ้นราคา
- ค่าใช้จ่ายที่คิดเป็นเปอร์เซ็นต์ของราคา เช่น ค่าคอมมิชชันหรือค่า GP ที่แพลตฟอร์มหักจากราคาอาหาร ค่าธรรมเนียมการชำระเงิน และส่วนลดที่ร้านออกเงินเอง กลุ่มนี้ขึ้นตามราคา ขึ้นราคา 10 บาท ค่าใช้จ่ายกลุ่มนี้ก็ขึ้นด้วย
- ค่าใช้จ่ายที่เป็นบาทต่อออเดอร์หรือต่อชิ้น เช่น วัตถุดิบ กล่องและถุง ค่าโฆษณาเฉลี่ยต่อออเดอร์ และค่าส่งที่ร้านช่วยออก กลุ่มนี้ไม่เปลี่ยนตามราคา
อัตราค่าคอมมิชชันและค่าธรรมเนียมจริงต่างกันตามแพลตฟอร์ม ประเภทร้าน และแพ็กเกจที่เลือก ให้ใช้ตัวเลขจากสัญญาและใบแจ้งหนี้ของร้านเอง ไม่ใช่ตัวเลขที่ได้ยินต่อกันมา ตัวเลขในบทความนี้ทั้งหมดเป็นตัวอย่างสมมติ
ขั้นที่ 1: ขายราคาเดิมบนแอป กำไรเหลือเท่าไร
ร้านอาหารตามสั่งสมมติขายข้าวกะเพราไก่ที่หน้าร้านจานละ 80 บาท วัตถุดิบจานละ 30 บาท ร้านยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม และแพลตฟอร์มคิดค่าคอมมิชชันรวม VAT แล้ว 30% ของราคาอาหาร ร้านร่วมออกส่วนลดเฉลี่ยราว 10% ของราคา และใช้งบโฆษณาในแอปเดือนละ 3,000 บาทสำหรับราว 600 ออเดอร์ หรือเฉลี่ย 5 บาทต่อออเดอร์
| รายการ | หน้าร้าน | บนแอป ราคา 80 บาท |
|---|---|---|
| ราคาขาย | 80.00 | 80.00 |
| ค่าคอมมิชชัน 30% | − | −24.00 |
| ส่วนลดที่ร้านออกเอง เฉลี่ย 10% | − | −8.00 |
| ค่าโฆษณาเฉลี่ยต่อออเดอร์ | − | −5.00 |
| กล่อง ถุง และช้อนส้อม | − | −6.00 |
| วัตถุดิบ | −30.00 | −30.00 |
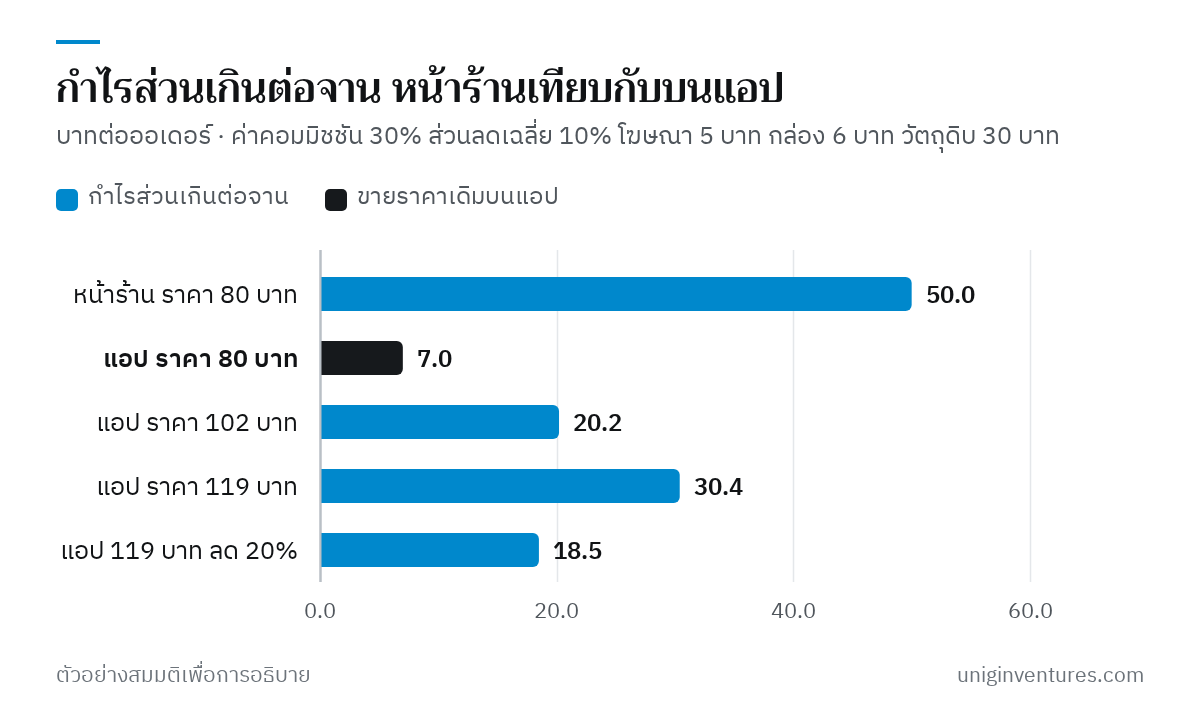
| กำไรส่วนเกินต่อจาน | 50.00 | 7.00 |
กำไรส่วนเกิน (Contribution Margin) คือเงินที่เหลือจากแต่ละจานไว้จ่ายค่าเช่า ค่าแรง และเป็นกำไรของร้าน จานเดียวกันเหลือ 50 บาทที่หน้าร้าน แต่เหลือ 7 บาทบนแอป ถ้าออเดอร์จากแอปต้องจ้างคนช่วยแพ็กเพิ่มหนึ่งคน ร้านอาจขาดทุนจากช่องทางนี้ทั้งที่ยอดขายดูดี วิธีแยกกำไรส่วนเกินรายสินค้าอธิบายไว้ละเอียดในบทความ Contribution Margin: สินค้าตัวไหนทำเงินจริง
ขั้นที่ 2: สูตรหาราคาบนแอปจากกำไรที่ต้องการ
ความผิดพลาดที่พบบ่อยคือบวกค่าคอมมิชชันเข้าไปในราคาตรง ๆ เช่น 80 บาทบวก 30% เป็น 104 บาท วิธีนี้ไม่พอ เพราะค่าคอมมิชชันคิดจากราคาใหม่ที่สูงขึ้นด้วย สูตรที่ถูกคือหารด้วยส่วนที่เหลือหลังหักค่าใช้จ่ายแบบเปอร์เซ็นต์
ราคาบนแอป = (ต้นทุนบาทต่อออเดอร์ + กำไรส่วนเกินที่ต้องการต่อออเดอร์) ÷ (1 − ค่าใช้จ่ายแบบเปอร์เซ็นต์ทั้งหมด)
ร้านสมมติมีต้นทุนบาทต่อออเดอร์ 41 บาท (วัตถุดิบ 30 กล่อง 6 โฆษณา 5) และค่าใช้จ่ายแบบเปอร์เซ็นต์ 40% (ค่าคอมมิชชัน 30% ส่วนลด 10%) ตัวหารจึงเป็น 1 − 0.40 = 0.60 แปลว่าราคาที่ขึ้นทุก 1 บาท ร้านได้เงินเพิ่มจริงแค่ 0.60 บาท ลองใส่ 7 บาทในสูตร จะได้ (41 + 7) ÷ 0.60 = 80 บาท ตรงกับตารางข้างบน
| กำไรส่วนเกินที่ต้องการ (บาท) | ราคาจากสูตร (บาท) | ปัดเป็น (บาท) | สูงกว่าหน้าร้าน |
|---|---|---|---|
| 20 | (41 + 20) ÷ 0.60 = 101.67 | 102 | 27.5% |
| 30 | (41 + 30) ÷ 0.60 = 118.33 | 119 | 48.8% |
| 50 (เท่าหน้าร้าน) | (41 + 50) ÷ 0.60 = 151.67 | 152 | 90.0% |
ตารางนี้บอกว่าการได้กำไรต่อจานเท่าหน้าร้านต้องตั้งราคาเกือบสองเท่า ซึ่งลูกค้าส่วนใหญ่ไม่จ่าย คำถามที่ต้องตอบจึงเป็นว่าออเดอร์จากแอปต้องจ่ายอะไรบ้าง ถ้าครัวยังมีกำลังเหลือและค่าเช่าถูกหน้าร้านจ่ายครบแล้ว ออเดอร์จากแอปต้องจ่ายแค่ต้นทุนที่เพิ่มขึ้นเพราะช่องทางนี้ เช่น คนแพ็กของ
สมมติร้านจ้างผู้ช่วยแพ็กเพิ่มเดือนละ 12,000 บาท และคาดว่ามีออเดอร์จากแอปเดือนละ 600 ออเดอร์ ที่ราคา 102 บาท ร้านได้กำไรส่วนเกิน 600 × 20.20 = 12,120 บาท พอจ่ายค่าจ้างแบบเฉียดฉิว ที่ราคา 119 บาท ได้ 600 × 30.40 = 18,240 บาท เหลือหลังจ่ายค่าจ้าง 6,240 บาท ตัวเลข 20.20 และ 30.40 คือกำไรจริงหลังปัดราคาขึ้น ทั้งนี้ราคาที่สูงขึ้นอาจทำให้ออเดอร์ลดลง จึงควรทดลองราคาทีละเมนูแล้วดูจำนวนออเดอร์จริงสองถึงสี่สัปดาห์
มาร์เก็ตเพลสใช้สูตรเดียวกัน
ร้านที่ขายสินค้าผ่านมาร์เก็ตเพลสมีโครงค่าใช้จ่ายแบบเดียวกัน ค่าคอมมิชชัน ค่าธรรมเนียมธุรกรรม และค่าธรรมเนียมการชำระเงินเป็นเปอร์เซ็นต์ ส่วนต้นทุนสินค้า ค่าแพ็ก และค่าส่งที่ร้านช่วยออกเป็นบาทต่อชิ้น ตัวอย่างสมมติ สินค้าต้นทุน 250 บาท ค่าแพ็ก 15 บาท ช่วยค่าส่ง 20 บาท ค่าโฆษณาเฉลี่ย 30 บาทต่อชิ้น ค่าธรรมเนียมแบบเปอร์เซ็นต์รวม 15% ถ้าต้องการกำไรส่วนเกิน 100 บาทต่อชิ้น ราคาคือ (250 + 15 + 20 + 30 + 100) ÷ 0.85 = 488.24 บาท ปัดเป็น 489 บาท
ค่าโฆษณาในแอป: ROAS ต้องถึงเท่าไรจึงคุ้ม
แอปส่วนใหญ่รายงานผลโฆษณาเป็น ROAS (Return on Ad Spend) คือยอดขายที่มาจากโฆษณาหารด้วยค่าโฆษณา ตัวเลขนี้ดูสูงได้ง่าย เพราะคิดจากยอดขาย ไม่ใช่กำไร ให้หาจุดคุ้มของร้านเองก่อน
ROAS ขั้นต่ำ = ราคาขาย ÷ กำไรส่วนเกินต่อออเดอร์ก่อนหักค่าโฆษณา
ที่ราคา 119 บาท ร้านสมมติมีกำไรส่วนเกินก่อนหักค่าโฆษณา 119 − 35.70 − 11.90 − 6 − 30 = 35.40 บาท ROAS ขั้นต่ำคือ 119 ÷ 35.40 = 3.36 เท่า
- ROAS 3 เท่า ค่าโฆษณา 100 บาทได้ยอดขาย 300 บาท หรือราว 2.52 ออเดอร์ ได้กำไรส่วนเกิน 2.52 × 35.40 = 89.24 บาท ขาดทุน 10.76 บาทต่อค่าโฆษณาทุก 100 บาท
- ROAS 5 เท่า ค่าโฆษณา 100 บาทได้ยอดขาย 500 บาท หรือราว 4.20 ออเดอร์ ได้กำไรส่วนเกิน 148.74 บาท เหลือ 48.74 บาท
ROAS ในรายงานของแอปยังนับออเดอร์ที่ลูกค้าประจำจะสั่งอยู่แล้วรวมเข้าไปด้วย ผลจริงจึงมักต่ำกว่าตัวเลขบนหน้าจอ วิธีตรวจง่าย ๆ คือหยุดโฆษณาหนึ่งถึงสองสัปดาห์ในช่วงที่ไม่มีเทศกาล แล้วเทียบจำนวนออเดอร์รวมกับช่วงก่อนหน้า ออเดอร์ที่หายไปคือออเดอร์ที่โฆษณาสร้างขึ้นจริง
โปรโมชันและส่วนลด: ถามก่อนว่าค่าคอมมิชชันคิดจากราคาไหน
สมมติแอปชวนร้านเข้าแคมเปญลด 20% ทุกออเดอร์ ร้านออกส่วนลดเองทั้งหมด ราคา 119 บาท ลด 23.80 บาท ผลต่อร้านขึ้นกับคำถามเดียวที่ต้องถามแพลตฟอร์มก่อนเข้าร่วม คือค่าคอมมิชชันคิดจากราคาก่อนหรือหลังหักส่วนลดที่ร้านออก
| รายการ | ปกติ (ส่วนลดเฉลี่ย 10%) | ลด 20% ค่าคอมคิดจากราคาเต็ม | ลด 20% ค่าคอมคิดจากราคาหลังลด |
|---|---|---|---|
| ราคาขาย | 119.00 | 119.00 | 119.00 |
| ส่วนลดที่ร้านออก | −11.90 | −23.80 | −23.80 |
| ค่าคอมมิชชัน 30% | −35.70 | −35.70 | −28.56 |
| โฆษณา กล่อง และวัตถุดิบ | −41.00 | −41.00 | −41.00 |
| กำไรส่วนเกินต่อออเดอร์ | 30.40 | 18.50 | 25.64 |
| ออเดอร์ที่ต้องเพิ่มเพื่อให้กำไรรวมเท่าเดิม | − | 30.40 ÷ 18.50 = 1.64 เท่า (+64%) | 30.40 ÷ 25.64 = 1.19 เท่า (+19%) |
ถ้าค่าคอมมิชชันคิดจากราคาเต็ม แคมเปญนี้ต้องทำให้ออเดอร์เพิ่มขึ้นราว 64% จึงได้กำไรรวมเท่าเดิม ถ้าคิดจากราคาหลังลด ต้องเพิ่มราว 19% ถามด้วยว่าแพลตฟอร์มร่วมออกส่วนลดกี่เปอร์เซ็นต์ และแคมเปญจบแล้วลูกค้าที่ได้มากลับมาซื้อซ้ำในราคาปกติหรือไม่ ถ้าไม่กลับมา ส่วนลดนี้เป็นแค่การขายของเดิมในราคาที่ถูกลง
VAT ของค่าคอมมิชชัน: ร้านที่จดและไม่จดทะเบียนได้ต้นทุนไม่เท่ากัน
ถ้าแพลตฟอร์มเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มในไทยและเรียกเก็บ VAT บนค่าคอมมิชชัน ผลต่อต้นทุนของร้านขึ้นกับสถานะของร้านเอง อัตราภาษีมูลค่าเพิ่มตอนนี้คือ 7% รวมภาษีท้องถิ่น เป็นอัตราที่ลดลงชั่วคราวจาก 10% ตามพระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ที่ขยายเวลาถึงวันที่ 30 กันยายน 2570
- ร้านที่ไม่ได้จดทะเบียน VAT VAT ที่จ่ายไปกับค่าคอมมิชชันเป็นต้นทุนทั้งหมด ถ้าสัญญาเขียนค่าคอมมิชชัน 28% ก่อน VAT ต้นทุนจริงคือ 28% × 1.07 = 29.96% ของราคา ให้ใช้ตัวเลขที่รวม VAT แล้วในสูตร
- ร้านที่จดทะเบียน VAT แล้ว ประมวลรัษฎากรมาตรา 82/3 ให้คำนวณภาษีที่ต้องเสียจากภาษีขายหักภาษีซื้อ และมาตรา 82/4 ถือว่า VAT ที่ผู้ประกอบการจดทะเบียนอื่นเรียกเก็บเป็นภาษีซื้อ VAT บนค่าคอมมิชชันจึงนำมาหักได้ แต่มาตรา 82/5 (1) ไม่ให้หักภาษีซื้อที่ไม่มีใบกำกับภาษี ให้ตั้งชื่อและเลขประจำตัวผู้เสียภาษีของร้านในบัญชีร้านค้าให้ถูก และดาวน์โหลดใบกำกับภาษีทุกเดือน
- ร้านที่จดทะเบียนแล้วต้องถอด VAT ออกจากราคาขายก่อนเข้าสูตร เพราะ 7 ใน 107 ส่วนของราคาเป็นภาษีขายที่ต้องนำส่ง ไม่ใช่รายได้ของร้าน ทำทุกตัวเลขเป็นราคาก่อน VAT แล้วคูณ 1.07 เป็นราคาที่ตั้งบนแอป เช่น ราคาก่อน VAT 118.33 บาท คือราคารวม VAT ราว 126.62 บาท ตรวจกับใบแจ้งหนี้ด้วยว่าแพลตฟอร์มคิดค่าคอมมิชชันจากราคารวมหรือไม่รวม VAT เพราะฐานต่างกันทำให้ตัวหารในสูตรเปลี่ยน
เรื่องบันทึกรายได้เต็มจำนวน การกระทบยอดกับรายงานของแพลตฟอร์ม และภาษีอื่นของร้านออนไลน์ อ่านต่อได้ในบทความ ภาษีสำหรับคนขายของออนไลน์ที่ตั้งเป็นบริษัท
เลือกเมนูและจัดชุดสำหรับแอป
ไม่จำเป็นต้องขายทุกเมนูบนแอป และไม่จำเป็นต้องขึ้นราคาทุกเมนูเท่ากัน
- เลือกเมนูที่กำไรส่วนเกินสูงพอ ใช้สูตรในขั้นที่ 2 กับทุกเมนู เมนูที่ต้องตั้งราคาสูงเกินกว่าที่ลูกค้าจะจ่ายได้ ให้เอาออกจากแอป หรือขายเป็นเมนูคู่กับอย่างอื่น
- จัดชุดเพื่อเพิ่มมูลค่าต่อออเดอร์ กล่อง ถุง และค่าโฆษณาต่อออเดอร์ไม่ได้เพิ่มตามจำนวนจานมากนัก ออเดอร์ที่มีอาหารพร้อมเครื่องดื่มจึงแบ่งต้นทุนก้อนนี้ได้ดีกว่าออเดอร์จานเดียว
- ตรวจเงื่อนไขในสัญญาก่อนตั้งราคาต่างจากหน้าร้าน บางแพลตฟอร์มมีเงื่อนไขเรื่องราคาหรือการแสดงราคา อ่านให้ครบก่อนเปลี่ยน
- ทบทวนทุกครั้งที่แพลตฟอร์มเปลี่ยนค่าธรรมเนียม ค่าใช้จ่ายแบบเปอร์เซ็นต์ที่เพิ่มขึ้นเพียงไม่กี่จุดเปลี่ยนตัวหารในสูตรทันที เช่น จาก 0.60 เป็น 0.55 ราคาสำหรับกำไรส่วนเกิน 30 บาทจะขึ้นจาก 118.33 เป็น 129.09 บาท
เริ่มจากตรงไหน
- ดึงใบแจ้งหนี้และรายงานยอดขายของแพลตฟอร์มเดือนล่าสุด แยกค่าใช้จ่ายเป็นแบบเปอร์เซ็นต์และแบบบาทต่อออเดอร์ รวมส่วนลดที่ร้านออกเองและค่าโฆษณาด้วย
- คำนวณกำไรส่วนเกินต่อออเดอร์ของเมนูขายดีห้าอันดับแรก ที่ราคาปัจจุบันบนแอป
- ตั้งเป้ากำไรส่วนเกินต่อออเดอร์ จากต้นทุนที่เพิ่มขึ้นเพราะช่องทางนี้ เช่น ค่าจ้างคนแพ็กหารด้วยจำนวนออเดอร์ที่คาด แล้วบวกส่วนที่อยากได้เป็นกำไร
- หาราคาด้วยสูตร (ต้นทุนบาทต่อออเดอร์ + กำไรที่ต้องการ) ÷ (1 − ค่าใช้จ่ายแบบเปอร์เซ็นต์)
- หา ROAS ขั้นต่ำ แล้วเทียบกับรายงานโฆษณา และถามแพลตฟอร์มว่าค่าคอมมิชชันคิดจากราคาก่อนหรือหลังส่วนลด ก่อนเข้าแคมเปญครั้งถัดไป
- เปลี่ยนราคาทีละกลุ่มเมนู แล้วดูจำนวนออเดอร์และกำไรส่วนเกินรวมสองถึงสี่สัปดาห์ก่อนเปลี่ยนรอบถัดไป
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางธุรกิจ ภาษี หรือกฎหมายสำหรับกิจการใดกิจการหนึ่ง ร้าน ราคา อัตราค่าคอมมิชชัน และตัวเลขทั้งหมดเป็นตัวอย่างสมมติ ไม่ได้มาจากแพลตฟอร์มใดแพลตฟอร์มหนึ่ง ข้อมูลภาษีตรวจสอบกับเว็บไซต์กรมสรรพากร ณ เดือนพฤศจิกายน 2569