กำไรของลูกค้าแต่ละราย: คิดต้นทุนการให้บริการให้รู้ว่าลูกค้ารายไหนทำเงินจริง
ลูกค้าที่ซื้อมากที่สุดอาจไม่ได้ทำกำไรมากที่สุด วิธีคิดต้นทุนการให้บริการด้วยเวลาที่ทีมใช้จริง ตัวอย่างลูกค้าสามรายที่ผลต่างจากยอดขาย และสิ่งที่เจรจาแก้ได้ก่อนคิดเลิกขาย
ในบทความนี้
ลูกค้ารายที่ซื้อมากที่สุดไม่จำเป็นต้องเป็นรายที่ทำกำไรให้มากที่สุด รายงานยอดขายและกำไรขั้นต้นแยกตามลูกค้าบอกได้แค่ครึ่งเรื่อง อีกครึ่งคือต้นทุนที่บริษัทจ่ายเพื่อดูแลลูกค้าแต่ละราย เช่น ส่งของบ่อย สั่งทีละน้อย คืนสินค้า ขอส่วนลดท้ายปี หรือจ่ายเงินช้า ต้นทุนเหล่านี้ไม่อยู่ในต้นทุนขาย จึงมองไม่เห็นในงบกำไรขาดทุน
บทความนี้อธิบายวิธีคำนวณกำไรของลูกค้าแต่ละราย (Customer Profitability) แบบที่ทีมเล็กทำได้ในสเปรดชีต ใช้แค่เวลาที่ทีมใช้กับแต่ละงานและค่าใช้จ่ายของทีม พร้อมตัวอย่างลูกค้าสามรายที่ผลออกมาไม่ตรงกับที่ดูจากยอดขาย
กำไรขั้นต้นยังไม่ใช่กำไรของลูกค้า
กำไรขั้นต้นคือยอดขายหักต้นทุนสินค้า ถ้าสินค้าเหมือนกัน ลูกค้าสองรายอาจมีกำไรขั้นต้นเท่ากัน แต่ต้นทุนการให้บริการ (Cost-to-Serve) ต่างกันมาก รายการที่ควรนับมีดังนี้
- ส่วนลดและเงินคืนที่ไม่อยู่ในราคา เช่น ส่วนลดตามเป้าท้ายปี ค่าวางสินค้า หรือของแถม
- รับและบันทึกคำสั่งซื้อ ลูกค้าที่สั่งสัปดาห์ละหลายครั้งใช้เวลาฝ่ายขายและฝ่ายบัญชีมากกว่าลูกค้าที่สั่งเดือนละครั้ง
- จัดของและขนส่ง ทั้งเวลาของคลังสินค้าและค่าขนส่งต่อเที่ยว
- ออกใบแจ้งหนี้และติดตามเงิน ยิ่งมีใบแจ้งหนี้มาก ยิ่งต้องกระทบยอดและโทรตามมาก
- รับคืนสินค้าและแก้งาน ตรวจสินค้า ออกใบลดหนี้ และส่งใหม่
- ต้นทุนของเครดิตเทอม ลูกหนี้ที่ค้างนานคือเงินทุนที่บริษัทต้องหามาแทน มีต้นทุนเท่ากับดอกเบี้ยหรือผลตอบแทนที่ต้องการ
ต้นทุนส่วนใหญ่ในรายการนี้อยู่ในค่าใช้จ่ายในการขายและบริหาร ซึ่งงบการเงินรวมไว้เป็นก้อนเดียว จึงต้องแยกเองว่าก้อนนั้นถูกใช้กับลูกค้ารายไหน
แบ่งต้นทุนด้วยเวลา: Time-Driven ABC แบบย่อ
การคิดต้นทุนตามกิจกรรม (Activity-Based Costing) แบบดั้งเดิมต้องสำรวจว่าพนักงานใช้เวลากับงานไหนกี่เปอร์เซ็นต์ ซึ่งใช้เวลาและแก้ยาก Robert S. Kaplan และ Steven R. Anderson เสนอวิธีที่ง่ายกว่าใน Harvard Business Review ฉบับพฤศจิกายน 2004 เรียกว่า Time-Driven ABC ใช้ตัวเลขแค่สองตัว
- ต้นทุนต่อนาทีของทีม คือค่าใช้จ่ายของทีมหารด้วยเวลาทำงานที่ใช้ได้จริง
- เวลาที่ใช้ต่องานหนึ่งครั้ง เช่น รับคำสั่งซื้อหนึ่งใบใช้กี่นาที ประมาณจากหัวหน้างานหรือจับเวลาจริงสักสัปดาห์
ต้นทุนต่อนาที = ค่าใช้จ่ายของทีมต่อเดือน ÷ นาทีทำงานที่ใช้ได้จริงต่อเดือน
ต้นทุนของงาน = ต้นทุนต่อนาที × นาทีต่อครั้ง × จำนวนครั้งของลูกค้ารายนั้น
เวลาที่ใช้ได้จริงไม่ใช่เวลาทั้งวัน ให้หักเวลาประชุม อบรม และพักออก ถ้าใช้เวลาเต็มวัน ต้นทุนต่อนาทีจะต่ำเกินไป
ตัวอย่างสมมติ: ต้นทุนต่อนาทีและต่องาน
บริษัทจัดจำหน่ายสินค้าแห่งหนึ่งมีทีมขายสนับสนุน คลังสินค้า และบัญชีลูกหนี้รวม 5 คน ค่าใช้จ่ายของทีมรวม 288,000 บาทต่อเดือน ทำงาน 20 วัน วันละ 6 ชั่วโมงที่ใช้ได้จริง
นาทีที่ใช้ได้จริง = 5 คน × 20 วัน × 6 ชั่วโมง × 60 นาที = 36,000 นาที
ต้นทุนต่อนาที = 288,000 ÷ 36,000 = 8 บาท
| งาน | นาทีต่อครั้ง | ค่าใช้จ่ายภายนอก | ต้นทุนต่อครั้ง |
|---|---|---|---|
| รับและบันทึกคำสั่งซื้อ | 15 | — | 120 บาท |
| จัดของและส่ง | 30 | ค่าขนส่ง 600 บาทต่อเที่ยว | 840 บาท |
| ออกใบแจ้งหนี้และติดตามเงิน | 20 | — | 160 บาท |
| รับคืนสินค้า | 60 | — | 480 บาท |
ต้นทุนของเครดิตเทอมคิดจากยอดลูกหนี้ที่ค้างโดยเฉลี่ย ในตัวอย่างนี้ใช้ต้นทุนเงินทุน 6% ต่อปี หรือ 0.5% ต่อเดือน (วิธีหาตัวเลขนี้อยู่ในบทความเรื่องต้นทุนเงินทุน)
ตัวอย่างคำนวณ: ลูกค้าสามรายต่อเดือน
ตัวอย่างสมมติ ลูกค้าสามรายของบริษัทเดียวกันในหนึ่งเดือน
- ลูกค้า ก ร้านค้าปลีกรายใหญ่ ยอดขาย 1,200,000 บาท กำไรขั้นต้น 20% ได้ส่วนลดตามเป้า 3% ของยอดขาย สั่งและส่ง 40 ครั้ง คืนสินค้า 10 ครั้ง เครดิต 90 วัน
- ลูกค้า ข ผู้ค้าส่ง ยอดขาย 600,000 บาท กำไรขั้นต้น 25% ไม่มีส่วนลดเพิ่ม สั่งและส่ง 8 ครั้ง คืนสินค้า 1 ครั้ง เครดิต 30 วัน
- ลูกค้า ค ร้านออนไลน์ขนาดเล็ก ยอดขาย 150,000 บาท กำไรขั้นต้น 30% สั่งและส่ง 40 ครั้ง คืนสินค้า 2 ครั้ง เครดิต 30 วัน
| รายการ | ลูกค้า ก | ลูกค้า ข | ลูกค้า ค |
|---|---|---|---|
| ยอดขาย | 1,200,000 | 600,000 | 150,000 |
| กำไรขั้นต้น | 240,000 | 150,000 | 45,000 |
| ส่วนลดตามเป้า | −36,000 | 0 | 0 |
| รับคำสั่งซื้อ | −4,800 | −960 | −4,800 |
| จัดของและส่ง | −33,600 | −6,720 | −33,600 |
| ใบแจ้งหนี้และติดตามเงิน | −6,400 | −1,280 | −6,400 |
| รับคืนสินค้า | −4,800 | −480 | −960 |
| ต้นทุนเครดิตเทอม | −18,000 | −3,000 | −750 |
| ต้นทุนการให้บริการรวม | −103,600 | −12,440 | −46,510 |
| กำไรของลูกค้า | 136,400 | 137,560 | −1,510 |
| กำไรต่อยอดขาย | 11.4% | 22.9% | −1.0% |
ต้นทุนเครดิตเทอมคิดจากลูกหนี้คงค้าง ลูกค้า ก เครดิต 90 วัน มีลูกหนี้ค้างราวสามเดือนของยอดขาย คือ 3,600,000 บาท × 0.5% = 18,000 บาท ลูกค้า ข และ ค ค้างราวหนึ่งเดือน
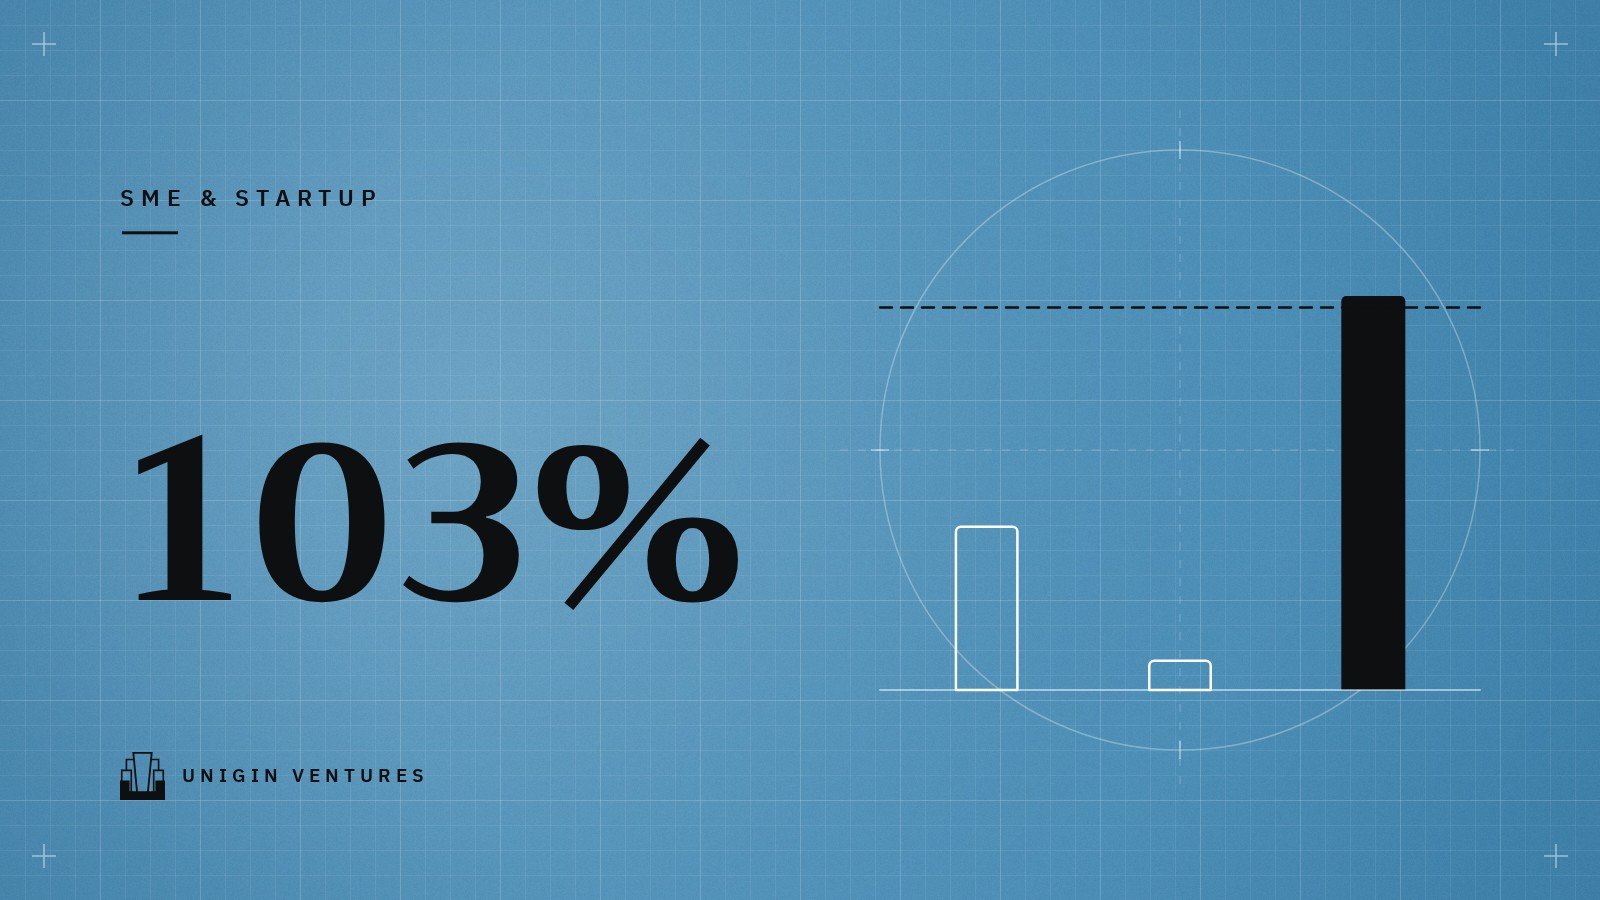
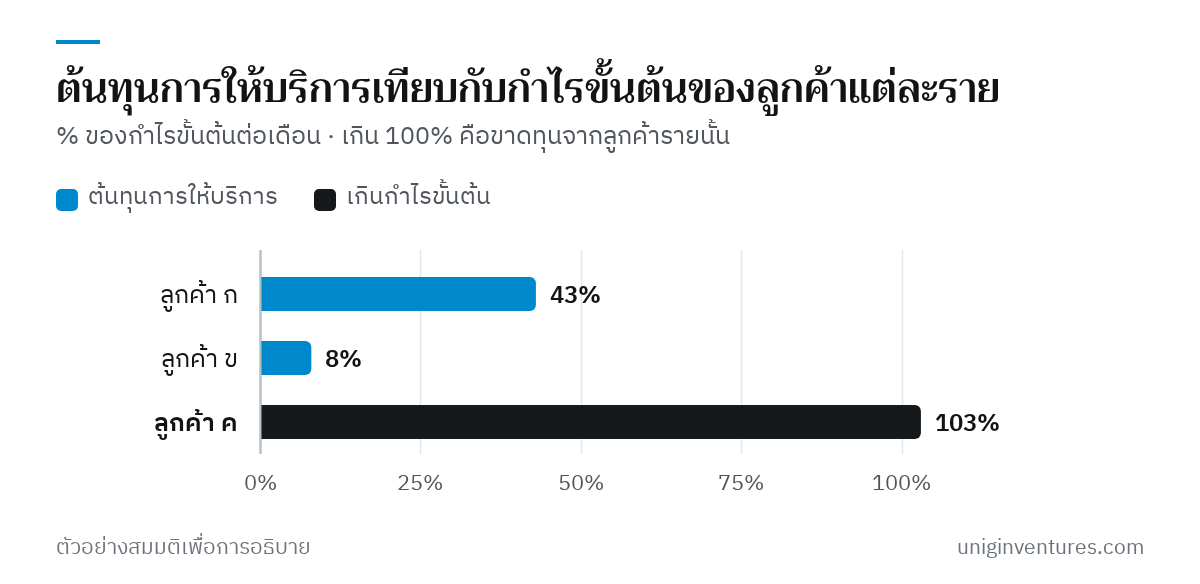
ผลที่ได้ต่างจากที่ดูจากยอดขายสามข้อ ลูกค้า ก ซื้อมากเป็นสองเท่าของลูกค้า ข แต่ทำกำไรได้พอ ๆ กัน ลูกค้า ข ทำกำไรต่อยอดขายสูงสุดเพราะสั่งน้อยครั้งและจ่ายเร็ว ส่วนลูกค้า ค มีอัตรากำไรขั้นต้นสูงสุดในสามราย แต่ต้นทุนการให้บริการกินกำไรขั้นต้นไปหมด เมื่อคิดเป็นสัดส่วน ต้นทุนการให้บริการเท่ากับราว 43% ของกำไรขั้นต้นของลูกค้า ก 8% ของลูกค้า ข และ 103% ของลูกค้า ค
ตัวเลขนี้ใช้ตัดสินใจอะไรได้
เป้าหมายของการคำนวณไม่ใช่การเลิกขายให้ลูกค้าที่ขาดทุน แต่คือการรู้ว่าต้องแก้อะไร ต้นทุนการให้บริการส่วนใหญ่มาจากพฤติกรรมการสั่งซื้อและเงื่อนไขการค้า ซึ่งเจรจาได้
- กำหนดยอดสั่งขั้นต่ำหรือคิดค่าส่ง สำหรับคำสั่งซื้อที่ต่ำกว่าเกณฑ์ ถ้าลูกค้า ค รวมคำสั่งเป็น 10 ครั้งต่อเดือน ต้นทุนรับคำสั่ง ส่งของ และใบแจ้งหนี้ลดจาก 44,800 บาทเหลือ 11,200 บาท กำไรของลูกค้า ค จะเป็น 32,090 บาท
- ผูกส่วนลดกับพฤติกรรมที่ลดต้นทุน เช่น ให้ส่วนลดเมื่อสั่งเต็มคันรถหรือจ่ายเร็ว แทนส่วนลดตามยอดขายอย่างเดียว
- ทบทวนเครดิตเทอม ลูกค้า ก เครดิต 90 วันมีต้นทุน 18,000 บาทต่อเดือน ถ้าลดเหลือ 60 วัน ต้นทุนส่วนนี้ลดเหลือ 12,000 บาท (ดูบทความเรื่องลูกหนี้ค้างนาน)
- ย้ายลูกค้ารายเล็กไปช่องทางที่ต้นทุนต่ำกว่า เช่น สั่งผ่านระบบออนไลน์ หรือให้ตัวแทนจำหน่ายดูแล (ดูบทความเรื่องขายผ่านตัวแทนจำหน่าย)
- ขึ้นราคาเมื่อแก้อย่างอื่นไม่ได้ ลูกค้าที่ต้องการบริการพิเศษควรจ่ายราคาที่สะท้อนต้นทุน (ดูบทความเรื่องขึ้นราคา)
ข้อควรระวังคือ ต้นทุนของทีมส่วนใหญ่เป็นต้นทุนคงที่ในระยะสั้น ถ้าเลิกขายให้ลูกค้า ค ทันที เงินเดือนของทีมยังจ่ายเท่าเดิม กำไรขั้นต้น 45,000 บาทหายไป แต่เงินที่ประหยัดได้จริงมีแค่ค่าขนส่ง 40 เที่ยว × 600 บาท = 24,000 บาท กำไรรวมของบริษัทจึงลดลงราว 21,000 บาทต่อเดือน เวลาที่ว่างลงจะเป็นเงินก็ต่อเมื่อนำไปรับลูกค้าที่ทำกำไรได้มากกว่า หรือลดขนาดทีมได้จริง
เริ่มจากตรงไหน
- เลือกลูกค้า 10 ถึง 20 รายแรกตามยอดขาย และกลุ่มลูกค้ารายเล็กอีกหนึ่งกลุ่ม ไม่ต้องทำทุกรายตั้งแต่แรก
- ดึงข้อมูลสามเดือนล่าสุด ยอดขาย กำไรขั้นต้น จำนวนคำสั่งซื้อ จำนวนเที่ยวส่ง จำนวนใบแจ้งหนี้ การคืนสินค้า ส่วนลดนอกใบแจ้งหนี้ และอายุลูกหนี้ ถ้าลูกค้ารายเดียวมีหลายรหัสในระบบ ยอดของรายนั้นจะกระจายและดูเล็กกว่าความจริง ทีม Chawinnix อธิบายวิธีรวมรหัสลูกค้าที่ซ้ำใน ERP โดยไม่ให้ประวัติหายไว้
- คำนวณต้นทุนต่อนาทีของแต่ละทีม แล้วถามหัวหน้างานว่างานแต่ละอย่างใช้กี่นาที
- ทำตารางแบบในตัวอย่าง แล้วเรียงลูกค้าจากกำไรมากไปน้อย ดูว่ารายไหนกำไรต่อยอดขายต่ำผิดปกติ
- เลือกแก้สองถึงสามเรื่อง ที่ต้นทุนสูงที่สุด เช่น จำนวนเที่ยวส่งหรือเครดิตเทอม แล้วคุยกับลูกค้าพร้อมตัวเลข
- ทำซ้ำทุกไตรมาส เพื่อดูว่าการเปลี่ยนแปลงได้ผลหรือไม่
ถ้าบริษัทมีลูกค้ารายใหญ่ไม่กี่ราย ตัวเลขนี้ยังช่วยประเมินความเสี่ยงจากการพึ่งพาลูกค้ารายเดียวได้ด้วย (ดูบทความเรื่องลูกค้ารายใหญ่รายเดียว)