ขายลูกค้าเดิมเพิ่ม: วัดผล Upsell และ Cross-sell ให้เห็นกำไร ไม่ใช่แค่ยอดขาย
แยกรายได้จากลูกค้าเดิมเป็นส่วนที่ซื้อเพิ่ม ซื้อลดลง และเลิกซื้อ คำนวณ NRR กับ GRR คิดกำไรส่วนเพิ่มหลังหักส่วนลดและค่าคอมมิชชัน และใช้กลุ่มเปรียบเทียบดูว่าข้อเสนอได้ผลจริงแค่ไหน
ในบทความนี้
หลายบริษัทตั้งเป้าให้ทีมขายลูกค้าเดิมเพิ่ม เพราะลูกค้าเดิมรู้จักสินค้าและไว้ใจบริษัทอยู่แล้ว ปลายปียอดขายจากลูกค้าเดิมเพิ่มขึ้นจริง แต่กำไรไม่ขยับ เพราะยอดที่เพิ่มมาพร้อมส่วนลด ค่าคอมมิชชัน และงานบริการที่ไม่ได้คิดเงิน หรือบางส่วนเป็นยอดที่ลูกค้าจะซื้ออยู่แล้วแม้ไม่มีข้อเสนอ
บทความนี้ให้วิธีวัดผลการขายเพิ่ม (Upsell) และการขายข้ามสินค้า (Cross-sell) สามชั้น คือ รายได้จากลูกค้าเดิมเปลี่ยนไปเท่าไร กำไรส่วนเพิ่มหลังหักต้นทุนของข้อเสนอเหลือเท่าไร และยอดไหนเกิดจากข้อเสนอจริง
Upsell กับ Cross-sell ต่างกันอย่างไร
- Upsell คือให้ลูกค้าซื้อสินค้าเดิมมากขึ้นหรือรุ่นที่สูงขึ้น เช่น ลูกค้าโปรแกรมเปลี่ยนจากแพ็กเกจ 5 ผู้ใช้เป็น 20 ผู้ใช้ หรือร้านค้าส่งสั่งเพิ่มจากเดือนละ 50 ลังเป็น 80 ลัง
- Cross-sell คือขายสินค้าหรือบริการอีกตัวให้ลูกค้าเดิม เช่น ผู้ขายเครื่องจักรขายสัญญาบำรุงรักษาเพิ่ม หรือผู้ผลิตอาหารขายบรรจุภัณฑ์ให้ร้านเดิม
สิ่งที่ไม่ควรนับเป็น Upsell คือการขึ้นราคาสินค้าเดิมกับลูกค้าทุกราย เพราะเป็นเรื่องราคา ไม่ใช่การขาย และควรวัดแยก (ดูวิธีคิดในบทความเรื่องการขึ้นราคา) ถ้านับรวมกัน จะไม่รู้ว่ายอดที่โตมาจากการขายหรือจากราคา
ชั้นที่หนึ่ง: รายได้จากลูกค้าเดิมเปลี่ยนไปเท่าไร
เลือกลูกค้ากลุ่มเดียวกันสองช่วงเวลา เช่น ลูกค้าทุกรายที่ซื้อในปีก่อน แล้วแยกรายได้ปีนี้ของกลุ่มนี้เป็นสี่ส่วน ไม่นับลูกค้าใหม่ของปีนี้
- รายได้ปีก่อน ของลูกค้ากลุ่มนี้
- ซื้อเพิ่ม (Expansion) ส่วนที่ลูกค้าซื้อมากขึ้นหรือซื้อสินค้าตัวใหม่
- ซื้อลดลง (Contraction) ส่วนที่ลูกค้ายังอยู่แต่ซื้อน้อยลงหรือลดแพ็กเกจ
- เลิกซื้อ (Churn) รายได้ของลูกค้าที่ไม่ซื้อเลยในปีนี้
จากสี่ส่วนนี้คำนวณได้สองอัตรา
อัตรารักษารายได้สุทธิ (Net Revenue Retention, NRR) = (รายได้ปีก่อน + ซื้อเพิ่ม − ซื้อลดลง − เลิกซื้อ) ÷ รายได้ปีก่อน
อัตรารักษารายได้ขั้นต้น (Gross Revenue Retention, GRR) = (รายได้ปีก่อน − ซื้อลดลง − เลิกซื้อ) ÷ รายได้ปีก่อน
ตัวอย่างสมมติ ลูกค้าที่ซื้อในปีก่อนสร้างรายได้ 10.0 ล้านบาท ปีนี้กลุ่มเดียวกันซื้อเพิ่ม 1.8 ล้านบาท ซื้อลดลง 0.4 ล้านบาท และลูกค้าที่เลิกซื้อเคยสร้างรายได้ 0.9 ล้านบาท รายได้ปีนี้จากกลุ่มนี้จึงเป็น 10.0 + 1.8 − 0.4 − 0.9 = 10.5 ล้านบาท
- NRR = 10.5 ÷ 10.0 = 105%
- GRR = (10.0 − 0.4 − 0.9) ÷ 10.0 = 8.7 ÷ 10.0 = 87%
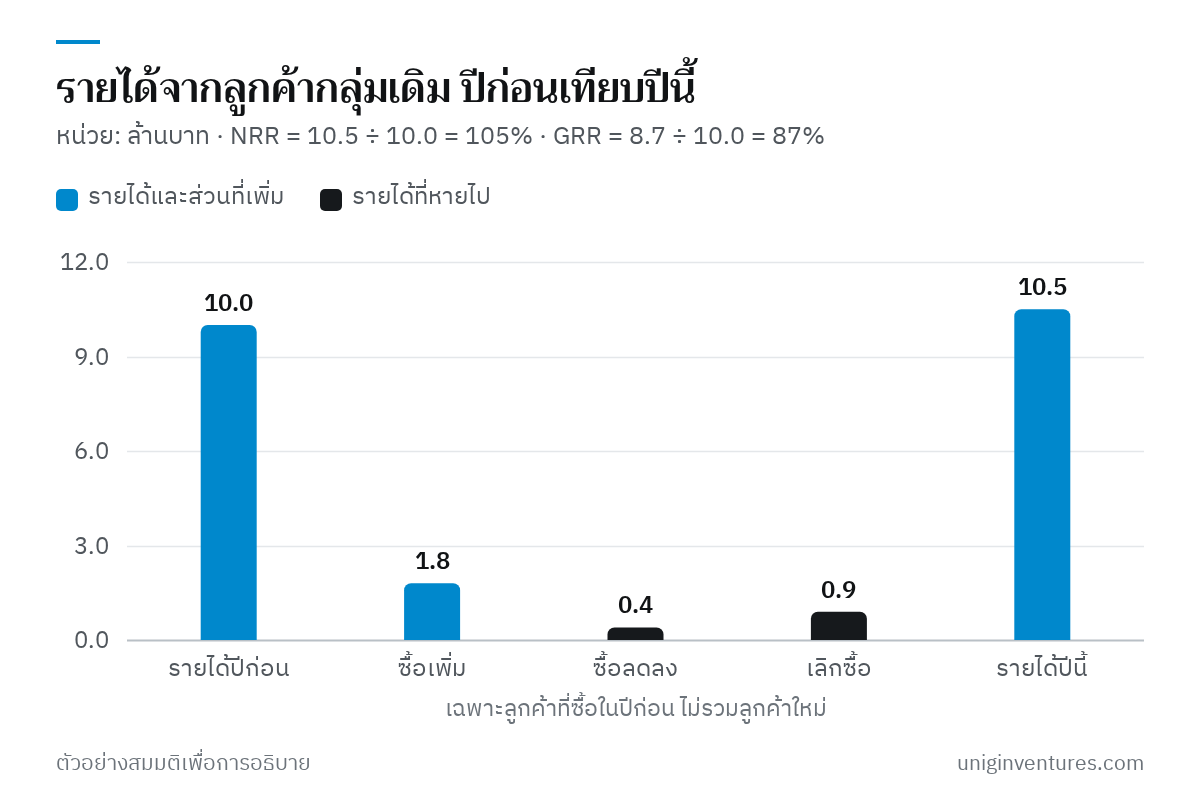
ต้องดูทั้งสองตัวคู่กัน Andreessen Horowitz เตือนเรื่องเดียวกันในตัวชี้วัดของธุรกิจรายได้ประจำ ว่าตัวเลขสุทธิที่เอายอดขายเพิ่มมาหักกับยอดที่เสียไป ทำให้ความสูญเสียจริงดูน้อยกว่าที่เป็น ถ้า NRR สูงขึ้นแต่ GRR ลดลง แปลว่าทีมขายเพิ่มได้ดี แต่ลูกค้าหลุดมากขึ้น ซึ่งเป็นปัญหาคนละเรื่อง ธุรกิจแบบ Subscription ใช้วิธีเดียวกันนี้กับรายได้รายเดือนได้ (ดูบทความเรื่อง MRR, Churn และ Cohort)
ชั้นที่สอง: กำไรส่วนเพิ่มหลังหักต้นทุนของข้อเสนอ
รายได้ที่เพิ่มไม่เท่ากับกำไรที่เพิ่ม ทุกข้อเสนอมีต้นทุนของมันเอง ให้คิดแบบนี้
กำไรส่วนเพิ่ม = รายได้ส่วนเพิ่ม × อัตรากำไรขั้นต้นหลังส่วนลด − ค่าคอมมิชชัน − ต้นทุนบริการหรือการติดตั้งเพิ่ม
ตัวอย่างสมมติ บริษัทเทียบข้อเสนอสองแบบที่ทำในปีเดียวกัน
| รายการ | ก. Upsell แพ็กเกจใหญ่ ลด 20% | ข. Cross-sell บริการบำรุงรักษา |
|---|---|---|
| รายได้ส่วนเพิ่ม | 1,200,000 | 600,000 |
| อัตรากำไรขั้นต้นหลังส่วนลด | 20% | 50% |
| กำไรขั้นต้นส่วนเพิ่ม | 240,000 | 300,000 |
| ค่าคอมมิชชัน (5% และ 3% ของรายได้) | −60,000 | −18,000 |
| ต้นทุนอบรมทีมบริการ | 0 | −40,000 |
| กำไรส่วนเพิ่ม | 180,000 | 242,000 |
| กำไรส่วนเพิ่มต่อรายได้ส่วนเพิ่ม | 15% | 40% |
ข้อเสนอ ก. สร้างรายได้มากกว่าสองเท่า แต่ทิ้งกำไรไว้น้อยกว่า ถ้าทีมขายได้ค่าคอมมิชชันตามยอดขาย ทีมจะเลือกขายแบบ ก. เสมอ ซึ่งเป็นเหตุผลที่หลายบริษัทเปลี่ยนไปจ่ายค่าคอมมิชชันตามกำไรขั้นต้น
ชั้นที่สาม: ยอดไหนเกิดจากข้อเสนอจริง
ลูกค้าบางรายจะซื้อเพิ่มอยู่แล้ว แม้ไม่มีใครเสนอ ถ้านับทุกยอดที่เกิดหลังส่งข้อเสนอเป็นผลงาน ข้อเสนอจะดูดีเกินจริง วิธีที่ใช้ได้กับ SME คือแบ่งกลุ่มเปรียบเทียบ (Holdout Group)
ตัวอย่างสมมติ ลูกค้าที่เข้าเกณฑ์ 400 ราย สุ่มแบ่งเป็นสองกลุ่ม กลุ่มละ 200 ราย ส่งข้อเสนอเฉพาะกลุ่มแรก ผ่านไปสามเดือน กลุ่มที่ได้ข้อเสนอเปลี่ยนแพ็กเกจ 30 ราย กลุ่มที่ไม่ได้ข้อเสนอเปลี่ยนเอง 10 ราย ผลของข้อเสนอจริงจึงเป็น 20 ราย ไม่ใช่ 30 ราย ต้นทุนส่วนลดที่ให้ทั้ง 30 ราย ต้องหารด้วย 20 รายที่เพิ่มขึ้นจริง
ตัวเลขที่ควรดูประกอบอีกตัวคืออัตราการซื้อร่วม (Attach Rate) คือสัดส่วนลูกค้าของสินค้าหลักที่ซื้อสินค้าตัวที่สองด้วย เช่น ลูกค้าเครื่องจักร 1,200 ราย ซื้อสัญญาบำรุงรักษา 300 ราย อัตราการซื้อร่วมเท่ากับ 300 ÷ 1,200 = 25% ติดตามอัตรานี้ทุกไตรมาสจะเห็นว่าการขายข้ามสินค้าได้ผลขึ้นหรือลง
กับดักที่ทำให้ตัวเลขดูดีเกินจริง
- ย้ายยอดจากสินค้าหนึ่งไปอีกตัว ลูกค้าซื้อบริการใหม่แต่ลดการซื้อสินค้าเดิมลง ให้ดูรายได้รวมของลูกค้ารายนั้น ไม่ใช่เฉพาะสินค้าที่ขายเพิ่ม
- ชุดสินค้าลดราคาลึก ลูกค้าที่ซื้อของสองชิ้นอยู่แล้วได้ส่วนลดฟรี ๆ ให้ดูว่ามีลูกค้าเดิมกี่รายที่ซื้อทั้งสองตัวก่อนมีชุดสินค้า
- ขายเกินความต้องการ ลูกค้าที่ถูกดันให้ซื้อแพ็กเกจใหญ่เกินใช้มักลดแพ็กเกจหรือเลิกซื้อในรอบถัดไป ให้ติดตามลูกค้ากลุ่มที่ซื้อเพิ่มต่ออีก 6–12 เดือน และดู GRR ของกลุ่มนี้แยก
- ลืมต้นทุนบริการ สินค้าตัวที่สองอาจต้องใช้เวลาของทีมติดตั้งหรือทีมดูแลลูกค้า ซึ่งไม่ได้อยู่ในต้นทุนขาย
เริ่มจากตรงไหน
- ดึงรายได้รายลูกค้าของปีก่อนและปีนี้ จากระบบบัญชีหรือระบบขาย แล้วแยกเป็นซื้อเพิ่ม ซื้อลดลง และเลิกซื้อ
- คำนวณ NRR และ GRR แล้วรายงานคู่กันทุกไตรมาส
- คิดกำไรส่วนเพิ่มของข้อเสนอแต่ละแบบ หลังหักส่วนลด ค่าคอมมิชชัน และต้นทุนบริการ
- ข้อเสนอถัดไป ให้กันกลุ่มเปรียบเทียบไว้ แม้เป็นกลุ่มเล็ก ก็บอกได้ว่ายอดไหนเกิดจากข้อเสนอจริง
- ผูกค่าตอบแทนทีมขายกับกำไรส่วนเพิ่ม ไม่ใช่รายได้ส่วนเพิ่มอย่างเดียว
การขายลูกค้าเดิมเพิ่มคุ้มค่าเมื่อเพิ่มกำไรและลูกค้ายังอยู่ต่อ ตัวเลขสามชั้นนี้บอกได้ว่าข้อเสนอไหนควรทำต่อ ข้อเสนอไหนแค่ย้ายเงินจากกระเป๋าหนึ่งไปอีกกระเป๋า