ค่าคอมมิชชันพนักงานขาย: จ่ายตามกำไรขั้นต้นแทนยอดขาย ให้ส่วนลดไม่กินกำไร
ส่วนลด 10% ที่อัตรากำไรขั้นต้น 30% ทำให้กำไรขั้นต้นหายไป 33.3% แต่คอมมิชชันตามยอดขายลดแค่ 10% ตัวอย่างเทียบสองแบบ วิธีนิยามกำไรที่ใช้คิด ตั้งอัตรา เกณฑ์ขั้นต่ำ และการจ่ายเมื่อเก็บเงินได้
ในบทความนี้
บริษัทจำนวนมากจ่ายค่าคอมมิชชันพนักงานขายเป็นร้อยละของยอดขาย เพราะคำนวณง่ายและพนักงานเข้าใจทันที แต่แผนแบบนี้มีจุดอ่อนที่เห็นชัดเมื่อพนักงานให้ส่วนลด ส่วนลดทุกบาทหักออกจากกำไรขั้นต้น (Gross Profit) ของบริษัทเต็มจำนวน ขณะที่คอมมิชชันของพนักงานลดลงเพียงเล็กน้อย พนักงานจึงปิดการขายด้วยส่วนลดได้โดยแทบไม่เสียอะไร และบริษัทเป็นฝ่ายรับต้นทุนเกือบทั้งหมด
บทความนี้แสดงด้วยตัวเลขว่าส่วนลดกระทบกำไรขั้นต้นมากกว่าที่เห็นอย่างไร เทียบคอมมิชชันตามยอดขายกับคอมมิชชันตามกำไรขั้นต้น แล้วให้วิธีออกแบบแผนใหม่ ตั้งแต่นิยามกำไรที่ใช้คิด อัตรา เกณฑ์ขั้นต่ำ การจ่ายเมื่อเก็บเงินได้ จนถึงขั้นตอนเปลี่ยนแผนกับทีมขายเดิม
ส่วนลดกินกำไรขั้นต้นมากกว่าที่เห็น
ต้นทุนสินค้าไม่ได้ลดลงเมื่อให้ส่วนลด ราคาที่ลดไปจึงหายไปจากกำไรขั้นต้นทั้งหมด ผลต่อกำไรขั้นต้นคำนวณได้จากอัตรากำไรขั้นต้น (Gross Margin) ของสินค้านั้น
กำไรขั้นต้นที่ลดลง (%) = ส่วนลด (% ของราคาเต็ม) ÷ อัตรากำไรขั้นต้นที่ราคาเต็ม (%)
สินค้าที่มีอัตรากำไรขั้นต้น 30% ถ้าให้ส่วนลด 10% กำไรขั้นต้นของดีลนั้นลดลง 10 ÷ 30 = 33.3% ถ้าอัตรากำไรขั้นต้นมีเพียง 20% ส่วนลดเท่ากันทำให้กำไรขั้นต้นหายไปครึ่งหนึ่ง แต่ถ้าคอมมิชชันคิดจากยอดขาย คอมมิชชันของพนักงานลดลงแค่ 10% เท่ากับส่วนลด ส่วนลดครั้งเดียวกันจึงมีน้ำหนักต่างกันมากสำหรับพนักงานกับสำหรับบริษัท
ด้วยเหตุผลเดียวกัน การขึ้นราคาจะไม่เกิดผลถ้าทีมขายคืนส่วนลดให้ลูกค้าไปเรื่อย ๆ ดูการคำนวณฝั่งราคาใน ขึ้นราคาอย่างไรไม่เสียลูกค้า
เทียบสองแบบด้วยตัวเลข
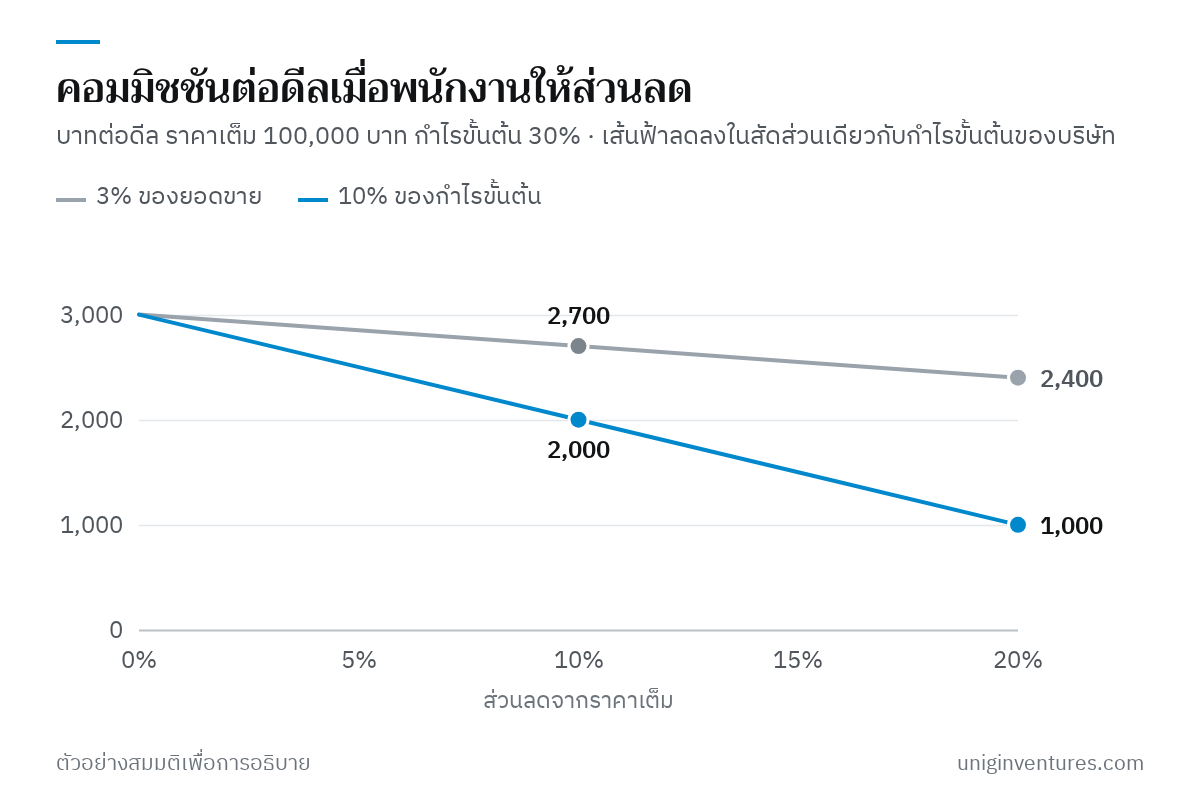
ตัวอย่างสมมติ ดีลหนึ่งราคาเต็ม 100,000 บาท ต้นทุนสินค้า 70,000 บาท กำไรขั้นต้น 30,000 บาท (30%) แบบที่หนึ่งจ่ายคอมมิชชัน 3% ของยอดขาย แบบที่สองจ่าย 10% ของกำไรขั้นต้น ที่ราคาเต็มทั้งสองแบบจ่าย 3,000 บาทเท่ากัน
| ส่วนลด | ยอดขาย | กำไรขั้นต้น | 3% ของยอดขาย | คิดเป็นสัดส่วนของกำไรขั้นต้น | 10% ของกำไรขั้นต้น |
|---|---|---|---|---|---|
| 0% | 100,000 | 30,000 | 3,000 | 10.0% | 3,000 |
| 5% | 95,000 | 25,000 | 2,850 | 11.4% | 2,500 |
| 10% | 90,000 | 20,000 | 2,700 | 13.5% | 2,000 |
| 15% | 85,000 | 15,000 | 2,550 | 17.0% | 1,500 |
| 20% | 80,000 | 10,000 | 2,400 | 24.0% | 1,000 |
ที่ส่วนลด 20% กำไรขั้นต้นของบริษัทเหลือหนึ่งในสาม แต่คอมมิชชันแบบยอดขายยังเหลือ 80% ของเดิม และกินสัดส่วนกำไรขั้นต้นเพิ่มจาก 10% เป็น 24% ส่วนแบบกำไรขั้นต้น คอมมิชชันลดลงในสัดส่วนเดียวกับกำไรของบริษัท
อีกมุมหนึ่งคือยอดที่ต้องขายเพิ่มเพื่อชดเชยส่วนลด ถ้าทุกดีลมีส่วนลด 10% บริษัทต้องขายเพิ่ม 50% จึงจะได้กำไรขั้นต้นรวมเท่าเดิม (30,000 ÷ 20,000 = 1.5 เท่า) แต่พนักงานที่ได้คอมมิชชันตามยอดขายปิดดีลเพิ่มแค่ 11.1% ก็ได้คอมมิชชันเท่าเดิม (3,000 ÷ 2,700 = 1.11 เท่า) ภายใต้แบบกำไรขั้นต้น พนักงานต้องขายเพิ่ม 50% เท่ากับบริษัท ส่วนลดจึงคุ้มสำหรับพนักงานที่ได้คอมมิชชันตามยอดขาย แม้จะไม่คุ้มสำหรับบริษัท
ออกแบบแผนคอมมิชชันตามกำไรขั้นต้น
กำหนดว่ากำไรขั้นต้นที่ใช้คิดคืออะไร
ตัวเลขที่ใช้คิดคอมมิชชันไม่จำเป็นต้องเท่ากับกำไรขั้นต้นในงบการเงิน ควรเป็นตัวเลขที่พนักงานขายควบคุมได้ คือราคา ส่วนลด และสินค้าที่ขาย
กำไรขั้นต้นเพื่อคิดคอมมิชชัน = ยอดขายสุทธิหลังส่วนลด − ต้นทุนมาตรฐานของสินค้า − ค่าใช้จ่ายเฉพาะดีลที่พนักงานตกลงให้ลูกค้า
- ยอดขายสุทธิ หักส่วนลดทุกรูปแบบ รวมของแถม ส่วนลดท้ายบิล และเงินคืนตามยอดซื้อ
- ต้นทุนมาตรฐาน (Standard Cost) คือต้นทุนต่อหน่วยของสินค้าแต่ละตัวที่กำหนดไว้ล่วงหน้า เช่นทุกไตรมาส ใช้แทนต้นทุนจริงที่ขึ้นลงตามราคาซื้อ พนักงานขายไม่ได้คุมราคาซื้อ จึงไม่ควรได้หรือเสียเพราะเรื่องนั้น เมื่อจะปรับต้นทุนมาตรฐานให้ประกาศล่วงหน้า
- ค่าใช้จ่ายเฉพาะดีล เช่นค่าขนส่งฟรี ค่าติดตั้ง หรือการรับประกันเพิ่มที่พนักงานเสนอให้ลูกค้าเอง ถ้าไม่หักออก ส่วนลดจะย้ายไปอยู่ในรูปบริการฟรีแทน
ตั้งอัตราจากค่าตอบแทนเป้าหมาย
อัตราคอมมิชชัน = คอมมิชชันเป้าหมายต่อปี ÷ กำไรขั้นต้นเป้าหมายต่อปีของตำแหน่งนั้น
ตัวอย่างสมมติ บริษัทต้องการให้พนักงานขายที่ทำได้ตามเป้าได้คอมมิชชันปีละ 240,000 บาท และเป้ากำไรขั้นต้นของตำแหน่งนี้คือปีละ 2,400,000 บาท อัตราคือ 240,000 ÷ 2,400,000 = 10% ก่อนใช้จริงให้นำดีลจริงย้อนหลัง 6–12 เดือนมาคิดทั้งแผนเดิมและแผนใหม่ พนักงานที่ผลงานปานกลางควรได้ใกล้เคียงเดิม คนที่ได้น้อยลงมากมักเป็นคนที่ให้ส่วนลดมากที่สุด ซึ่งเป็นพฤติกรรมที่แผนใหม่ตั้งใจเปลี่ยน
เกณฑ์ขั้นต่ำและอัตราขั้นบันได
- อัตรากำไรขั้นต่ำ (Margin Floor) เช่นดีลที่อัตรากำไรขั้นต้นต่ำกว่า 15% ไม่ได้คอมมิชชัน เว้นแต่ได้รับอนุมัติก่อนเสนอราคา ตัวเลขนี้เป็นตัวอย่างสมมติ ให้ตั้งจากต้นทุนของบริษัทเอง
- อัตราขั้นบันได (Accelerator) เช่น 10% จนถึงเป้า และ 12% สำหรับกำไรขั้นต้นส่วนที่เกินเป้า ใช้ไม่เกินสองหรือสามขั้น แผนที่พนักงานคำนวณเองไม่ได้จะไม่เปลี่ยนพฤติกรรม
จ่ายเมื่อเก็บเงินได้
ดีลที่เก็บเงินไม่ได้ไม่มีกำไรให้แบ่ง ให้จ่ายคอมมิชชันหลังลูกค้าชำระเงินแล้ว และเขียนไว้ว่าถ้าลูกค้าคืนสินค้า หรือหนี้ค้างเกินกำหนด เช่น 90 วัน คอมมิชชันของดีลนั้นจะหักคืนจากรอบถัดไป เงื่อนไขนี้ทำให้ทีมขายสนใจเครดิตของลูกค้าตั้งแต่ก่อนปิดการขาย ดูวิธีติดตามหนี้ค้างใน ลูกหนี้ค้างนานและหนี้สูญ
ข้อมูลที่ต้องพร้อมก่อนเปลี่ยน
- ต้นทุนรายสินค้า ในระบบขายหรือระบบบัญชี ถ้ายังไม่มี ให้เริ่มจากสินค้าที่ทำยอดขายรวมกันราว 80% ของยอดขายทั้งหมดก่อน ดูวิธีคิดใน Contribution Margin รายสินค้า
- ส่วนลดบันทึกรายบรรทัด ในใบแจ้งหนี้ ไม่ใช่ตัดราคาไว้ในราคาสินค้า หรือออกใบลดหนี้ภายหลังโดยไม่ผูกกับดีล
- ใบเสนอราคาที่เห็นผลทันที พนักงานควรเห็นกำไรขั้นต้นและคอมมิชชันของตัวเองก่อนตัดสินใจให้ส่วนลด เริ่มจากตารางคำนวณที่ใส่ราคาแล้วได้ตัวเลขก็พอ
- รายงานรายเดือนรายคน แสดงทุกดีล ยอดขาย ส่วนลด กำไรขั้นต้น และคอมมิชชัน ให้พนักงานตรวจตัวเลขของตัวเองได้
ถ้ายังไม่พร้อมเปิดเผยต้นทุนให้ทีมขาย ทางกลางคือคิดคอมมิชชันจากยอดขายต่อไป แต่ลดอัตราตามช่วงส่วนลด เช่นส่วนลดไม่เกิน 5% ได้ 3% ส่วนลดมากกว่า 5% ถึง 10% ได้ 2% และส่วนลดมากกว่า 10% ต้องได้รับอนุมัติก่อน ตัวเลขเหล่านี้เป็นตัวอย่างสมมติ วิธีนี้หยาบกว่าเพราะไม่สะท้อนอัตรากำไรที่ต่างกันของแต่ละสินค้า แต่ก็ทำให้ส่วนลดมีราคาสำหรับพนักงาน
ภาษีและการเปลี่ยนแผนกับทีมเดิม
ค่าคอมมิชชันที่จ่ายให้พนักงานเป็นเงินได้พึงประเมินของพนักงาน บริษัทต้องหักภาษี ณ ที่จ่ายตามมาตรา 50(1) ของประมวลรัษฎากร ซึ่งใช้กับเงินได้ตามมาตรา 40(1) และ (2) เช่นเดียวกับเงินเดือน แล้วนำส่งด้วยแบบ ภ.ง.ด.1 ของเดือนที่จ่าย ดูขั้นตอนรายเดือนใน หน้าที่นายจ้างรายเดือน
การเปลี่ยนแผนกับพนักงานที่อยู่แล้วต้องทำให้ทีมเชื่อถือได้
- เขียนแผนเป็นเอกสาร ระบุผู้มีสิทธิ์ นิยามกำไรขั้นต้น อัตรา เกณฑ์ขั้นต่ำ วันจ่าย การหักคืน วิธีปรับต้นทุนมาตรฐาน และสิ่งที่เกิดกับดีลค้างเมื่อพนักงานลาออก
- คิดคู่ขนาน 2–3 เดือน ยังจ่ายตามแผนเดิม แต่ส่งรายงานตามแผนใหม่ให้พนักงานแต่ละคนเห็นทุกเดือน
- เริ่มใช้ต้นไตรมาส ไม่เปลี่ยนกลางรอบที่พนักงานกำลังปิดดีลอยู่
- ปรึกษาผู้เชี่ยวชาญกฎหมายแรงงานก่อน ค่าคอมมิชชันเป็นส่วนหนึ่งของค่าตอบแทนตามสัญญาจ้าง ถ้าการเปลี่ยนแผนอาจทำให้พนักงานบางคนได้น้อยลง ให้ตรวจสัญญาจ้างและข้อบังคับเกี่ยวกับการทำงาน แล้วทำความตกลงกับพนักงานเป็นลายลักษณ์อักษร
เริ่มจากตรงไหน
- ดึงดีลย้อนหลัง 12 เดือน ให้มีราคาเต็ม ส่วนลด ยอดขายสุทธิ และต้นทุนของแต่ละดีล
- คำนวณกำไรขั้นต้นรายดีลและรายพนักงาน ดูว่าใครให้ส่วนลดมากที่สุด และนำกำไรขั้นต้นมาเท่าไร
- กำหนดนิยามกำไรขั้นต้นเพื่อคิดคอมมิชชัน และต้นทุนมาตรฐานของสินค้าหลัก
- ตั้งอัตราให้พนักงานผลงานปานกลางได้ใกล้เคียงเดิม แล้วกำหนดอัตรากำไรขั้นต่ำ
- คิดคู่ขนาน 2–3 เดือน ปรับแผนจากคำถามของทีม แล้วเริ่มใช้ต้นไตรมาสถัดไป
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย อัตรา เกณฑ์ขั้นต่ำ และเงื่อนไขการจ่ายที่เหมาะสมขึ้นกับอัตรากำไร รอบการขาย และสัญญาจ้างของแต่ละบริษัท