ขายผ่านตัวแทนจำหน่าย: ตั้งราคาส่ง ส่วนลด และ Rebate ตามเป้าไม่ให้กำไรรั่ว
ส่วนลด 30% บวก 15% ไม่ใช่ 45% ดูวิธีไล่ราคาจากหน้าร้านกลับมาที่ราคาส่ง แยก Margin กับ Markup ออกแบบ Rebate ไม่ให้ดีลเลอร์อัดสต็อกปลายปี และวัดยอดที่ขายออกจริง
ในบทความนี้
ขายผ่านตัวแทนจำหน่ายช่วยให้สินค้าไปถึงร้านค้าและจังหวัดที่ทีมขายของคุณเองไปไม่ถึง แต่ทุกทอดของช่องทางต้องได้กำไรขั้นต้นของตัวเอง ถ้าตั้งราคาส่งโดยไม่ไล่ตัวเลขจากราคาหน้าร้านย้อนกลับมา บริษัทอาจขายได้มากขึ้นแต่เหลือกำไรน้อยกว่าที่คิด หรือได้ดีลเลอร์ที่ไม่อยากขายของคุณเพราะกำไรไม่พอ
บทความนี้อธิบายความต่างของตัวแทนจำหน่าย ตัวแทนขาย และการฝากขาย วิธีคำนวณราคาส่งจากราคาขายปลีก การออกแบบส่วนลดและ Rebate ตามเป้าไม่ให้เกิดการอัดสต็อกปลายงวด การวัดผลจากยอดที่ขายออกจริง และเงื่อนไขในสัญญาที่ควรเขียนให้ชัด
ตัวแทนจำหน่าย ตัวแทนขาย หรือฝากขาย
คำว่า "ตัวแทน" ในภาษาพูดใช้เรียกความสัมพันธ์หลายแบบ ซึ่งมีผลต่อราคา ความเสี่ยง และวิธีบันทึกรายได้ต่างกัน ก่อนต่อรองตัวเลขให้ตกลงก่อนว่ากำลังทำแบบไหน
| เรื่อง | ตัวแทนจำหน่าย (Distributor / Dealer) | ตัวแทนขาย (Sales Agent) | ฝากขาย (Consignment) |
|---|---|---|---|
| ใครเป็นเจ้าของสินค้า | ตัวแทนซื้อขาดไปแล้ว | คุณ ตัวแทนหาลูกค้าให้ | คุณ จนกว่าสินค้าจะขายออก |
| ใครตั้งราคาขายต่อ | ตัวแทน คุณทำได้แค่แนะนำ | คุณ | ตามที่ตกลงกัน |
| ใครรับความเสี่ยงหนี้เสียของลูกค้าปลายทาง | ตัวแทน | คุณ | ตามที่ตกลงกัน |
| คนกลางได้อะไร | ส่วนต่างระหว่างราคาซื้อกับราคาขาย | ค่าคอมมิชชัน | ส่วนแบ่งหรือค่าตอบแทนต่อชิ้นที่ขายได้ |
| ความเสี่ยงหลักของคุณ | หนี้ของตัวแทนเอง และสต็อกค้างที่ตัวแทนขอคืน | หนี้ลูกค้าปลายทาง | สินค้าค้าง เสียหาย หรือนับไม่ตรง |
บทความนี้เน้นแบบแรก คือตัวแทนจำหน่ายที่ซื้อขาดไปขายต่อ ถ้าทำแบบฝากขายหรือตัวแทนขาย ให้ผู้ทำบัญชีดูว่าบันทึกรายได้และออกเอกสารภาษีเมื่อไร เพราะสินค้ายังไม่ได้ขายออกไปจากบริษัทในวันที่ส่งของ
ไล่ราคาจากหน้าร้านย้อนกลับมาที่บริษัท
เริ่มจากราคาที่ผู้ซื้อคนสุดท้ายจ่าย แล้วหักกำไรขั้นต้นที่แต่ละทอดต้องการ ทีละทอดย้อนกลับมา
ราคาที่ช่องทางซื้อ = ราคาที่ช่องทางขาย × (1 − อัตรากำไรขั้นต้นที่ช่องทางต้องการ)
ตัวอย่างสมมติ ผู้ผลิตน้ำยาทำความสะอาดรายหนึ่งตั้งราคาขายปลีกแนะนำขวดละ 200 บาท (ตัวเลขทั้งหมดก่อน VAT) ร้านค้าปลีกต้องการกำไรขั้นต้น 30% ของราคาขาย ดิสทริบิวเตอร์ต้องการ 15% ของราคาที่ขายให้ร้าน และต้นทุนผลิตขวดละ 70 บาท
| ทอด | ราคาขาย | อัตรากำไรขั้นต้น | ราคาซื้อ | กำไรต่อขวด |
|---|---|---|---|---|
| ร้านค้าปลีก | 200 | 30% | 140 | 60 |
| ดิสทริบิวเตอร์ | 140 | 15% | 119 | 21 |
| ผู้ผลิต | 119 | 41.2% | 70 (ต้นทุนผลิต) | 49 |
ผู้ผลิตได้ 119 บาทจากราคาหน้าร้าน 200 บาท หรือ 59.5% ส่วนช่องทางทั้งสองทอดได้รวม 81 บาท สังเกตว่าส่วนลด "30% บวก 15%" ไม่ใช่ 45% เพราะส่วนลดทอดที่สองคิดจากราคาที่ลดแล้ว 200 × 0.70 × 0.85 = 119 บาท เท่ากับลดจากราคาขายปลีก 40.5%
อัตรากำไร (Margin) กับส่วนบวก (Markup) ไม่ใช่ตัวเดียวกัน
ร้านค้าที่ขอกำไร 30% มักหมายถึง 30% ของราคาขาย ถ้าผู้ผลิตเข้าใจเป็นการบวก 30% จากราคาส่ง 140 บาท จะได้ราคาแนะนำ 182 บาท และร้านได้กำไรจริงแค่ 42 ÷ 182 = 23.1% ร้านจะไม่ยอมขายตามราคาแนะนำ หรือไม่อยากเอาสินค้าเข้าร้าน
ส่วนบวกจากราคาซื้อ = อัตรากำไรขั้นต้น ÷ (1 − อัตรากำไรขั้นต้น) · กำไร 30% ของราคาขาย = บวก 42.9% จากราคาซื้อ · กำไร 15% = บวก 17.6%
ถ้ากำไร 49 บาทต่อขวดไม่พอจ่ายค่าการตลาด ค่าขนส่ง และค่าใช้จ่ายสนับสนุนดีลเลอร์ ทางแก้คือขึ้นราคาขายปลีก ลดต้นทุน หรือตัดทอดในช่องทาง ไม่ใช่ลดกำไรของช่องทางจนไม่มีใครอยากขาย ดูวิธีตั้งราคาจากคุณค่าใน ตั้งราคาจากคุณค่า ไม่ใช่ต้นทุนบวกกำไร
ส่วนลดสามแบบที่ใช้กับดีลเลอร์
ส่วนลดแต่ละแบบควรมีเหตุผลของตัวเอง ถ้าทุกอย่างรวมเป็น "ส่วนลดพิเศษ" ก้อนเดียว จะไม่รู้ว่าจ่ายไปเพื่ออะไร
- ส่วนลดการค้า (Trade Discount) คือส่วนต่างตามตารางข้างบน จ่ายเพื่อให้ดีลเลอร์ทำหน้าที่ถือสต็อก ส่งของ และให้เครดิตร้านค้า ควรเท่ากันทุกรายในระดับเดียวกัน
- ส่วนลดเงินสด (Cash Discount) จ่ายเพื่อให้ได้เงินเร็วขึ้น
- ส่วนลดตามเป้าหรือ Rebate จ่ายเมื่อดีลเลอร์ทำยอดถึงระดับที่ตกลงไว้ในรอบเวลาหนึ่ง
ส่วนลดเงินสดแพงกว่าที่เห็น เงื่อนไข "ลด 2% ถ้าจ่ายใน 10 วัน มิฉะนั้นจ่ายเต็มใน 30 วัน" แปลว่าคุณยอมเสีย 2% เพื่อได้เงินเร็วขึ้น 20 วัน
ต้นทุนต่อปีของส่วนลดเงินสด = ส่วนลด ÷ (1 − ส่วนลด) × 365 ÷ จำนวนวันที่ได้เงินเร็วขึ้น = 2 ÷ 98 × 365 ÷ 20 = 37.2% ต่อปี
เทียบตัวเลขนี้กับต้นทุนเงินกู้ของบริษัทคุณเองก่อนเสนอ ถ้าปัญหาจริงคือดีลเลอร์จ่ายช้า การคุมวงเงินเครดิตและติดตามลูกหนี้อาจได้ผลกว่า ดู ลูกหนี้ค้างนานและหนี้สูญ
เรื่องภาษีมูลค่าเพิ่ม ประมวลรัษฎากร มาตรา 79 (1) ไม่นับส่วนลดที่ผู้ประกอบการจดทะเบียนลดให้ในขณะขาย และหักออกจากราคาโดยแสดงไว้ชัดแจ้งในใบกำกับภาษี เป็นฐานภาษี ส่วนลดที่ให้ภายหลัง เช่น Rebate ปลายปี หรือเงินสนับสนุนการขาย มีวิธีปฏิบัติต่างกันตามรูปแบบของข้อตกลงและเอกสาร ให้สำนักงานบัญชีดูร่างเงื่อนไขก่อนเซ็น
Rebate แบบขั้นบันได: ระวังหน้าผาที่เส้นเป้า
รูปแบบที่ใช้บ่อยคือคืนเงินเป็นร้อยละของยอดซื้อทั้งปีเมื่อถึงขั้น ตัวอย่างสมมติ ผู้ผลิตรายเดิมให้ดิสทริบิวเตอร์ 2% ของยอดซื้อทั้งหมดเมื่อซื้อครบ 1,000,000 บาท และ 3% ของยอดซื้อทั้งหมดเมื่อครบ 2,000,000 บาท
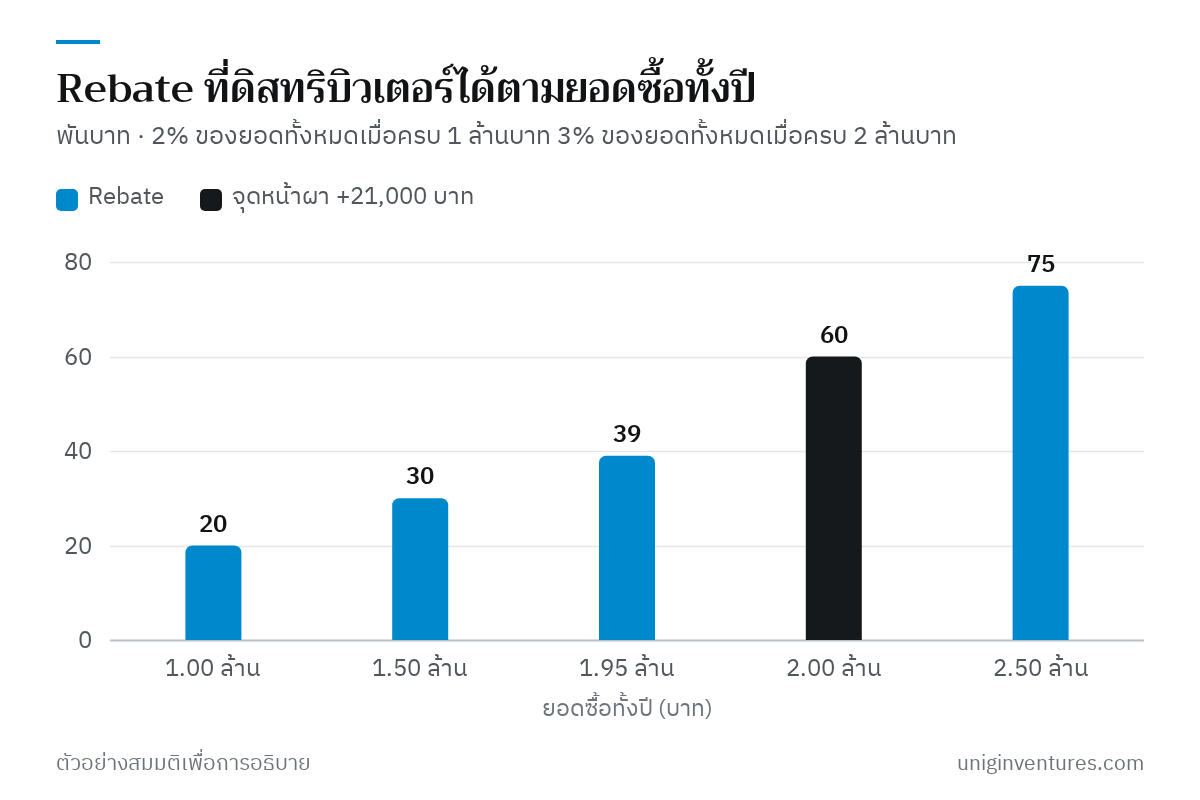
ส่วนเพิ่ม 21,000 บาทจากยอดซื้อ 50,000 บาทเท่ากับส่วนลด 42% ของของล็อตนั้น ดิสทริบิวเตอร์ที่อยู่ใกล้เส้นในเดือนสุดท้ายจึงสั่งของเพิ่มแม้ยังขายไม่ออก ฝั่งผู้ผลิตยิ่งแย่กว่า กำไรขั้นต้นของผู้ผลิตคือ 41.2% ของยอดขาย ยอด 50,000 บาทจึงให้กำไรขั้นต้นราว 20,588 บาท น้อยกว่า Rebate ที่ต้องจ่ายเพิ่ม 21,000 บาท ขายล็อตนั้นแล้วขาดทุน และของล็อตนั้นยังค้างอยู่ในโกดังของดิสทริบิวเตอร์ ทำให้ยอดสั่งต้นปีถัดไปตก
ทางแก้คือคิด Rebate เฉพาะยอดที่เกินแต่ละขั้น (Incremental Tier) ตัวอย่างสมมติ 4% ของยอดซื้อส่วนที่อยู่ระหว่าง 1,000,000 ถึง 2,000,000 บาท และ 6% ของส่วนที่เกิน 2,000,000 บาท
| ยอดซื้อทั้งปี | คิดจากยอดทั้งหมด (2% / 3%) | คิดเฉพาะส่วนเกินขั้น (4% / 6%) |
|---|---|---|
| 1,000,000 | 20,000 | 0 |
| 1,500,000 | 30,000 | 20,000 |
| 1,950,000 | 39,000 | 38,000 |
| 2,000,000 | 60,000 | 40,000 |
| 2,500,000 | 75,000 | 70,000 |
แบบที่สองจ่ายเพิ่มแค่ 2,000 บาทหรือ 4% ระหว่างยอด 1,950,000 กับ 2,000,000 บาท จึงไม่มีจุดที่คุ้มจะอัดสต็อก และยังให้รางวัลกับยอดที่สูงขึ้นจริง ที่ยอด 2,500,000 บาท แบบที่สองจ่ายรวม 2.8% ของยอดซื้อ ใกล้กับ 3.0% ของแบบแรก
เงื่อนไขที่ควรเขียนคู่กับ Rebate คือนับเฉพาะยอดที่ชำระเงินแล้วตามกำหนด หักสินค้ารับคืน และจ่ายหลังสิ้นรอบ ถ้าเก็บข้อมูลยอดขายออกจากดีลเลอร์ได้ ให้ผูก Rebate บางส่วนกับยอดนั้นแทนยอดสั่งซื้อ
วัดยอดที่ขายออก ไม่ใช่แค่ยอดที่ขายเข้า
ยอดที่คุณขายให้ดีลเลอร์ (Sell-in) เป็นรายได้ของคุณ แต่ความต้องการจริงของตลาดคือยอดที่ดีลเลอร์ขายออกไปให้ร้านค้าหรือผู้ใช้ (Sell-through) ถ้า Sell-in โตแต่ Sell-through ไม่โต แปลว่าสต็อกกำลังพอกอยู่ในช่องทาง และยอดสั่งจะตกในไม่ช้า
ขอให้ดีลเลอร์ส่งรายงานยอดขายออกและสต็อกคงเหลือทุกเดือน แลกกับเงื่อนไขบางอย่าง เช่น Rebate ส่วนที่ผูกกับรายงาน แล้วดูตัวเลขนี้
สต็อกในช่องทาง (สัปดาห์) = จำนวนสินค้าคงเหลือที่ดีลเลอร์ ÷ ยอดขายออกเฉลี่ยต่อสัปดาห์
ตัวอย่างสมมติ ดิสทริบิวเตอร์ถือสต็อก 3,000 ขวด ขายออกเฉลี่ยสัปดาห์ละ 250 ขวด เท่ากับสต็อก 12 สัปดาห์ ระดับที่เหมาะขึ้นกับเวลาส่งของและรอบสั่งซื้อของคุณ ถ้าส่งของถึงภายในหนึ่งสัปดาห์ สต็อก 12 สัปดาห์มากเกินความจำเป็น และเป็นสัญญาณว่าไม่ควรเร่งยอดขายเข้าเพิ่มในเดือนนั้น ดูวิธีคิดจุดสั่งซื้อใน บริหารสต็อกแบบ ABC และจุดสั่งซื้อใหม่
เงื่อนไขในสัญญาที่ควรเขียนให้ชัด
- เขตการขายและกลุ่มลูกค้า ดีลเลอร์ได้สิทธิ์เขตไหน ลูกค้ารายใหญ่หรือช่องทางออนไลน์ใครดูแล
- สิทธิ์ขายแต่เพียงผู้เดียว (Exclusive) ถ้าให้ ต้องมีเป้าขั้นต่ำ และระบุว่าถ้าไม่ถึงเป้าสิทธิ์นั้นสิ้นสุดอย่างไร
- ราคาและการปรับราคา แจ้งล่วงหน้ากี่วัน ราคาใหม่ใช้กับใบสั่งซื้อที่ส่งมาแล้วหรือไม่
- เครดิตเทอมและวงเงิน วงเงินต่อราย และสิ่งที่เกิดเมื่อเกินวงเงินหรือค้างชำระ
- การรับคืนสินค้า รับคืนเฉพาะสินค้าชำรุด หรือรับสต็อกค้างคืนด้วย คิดค่าธรรมเนียมเท่าไร
- รายงานที่ดีลเลอร์ต้องส่ง ยอดขายออก สต็อกคงเหลือ และกำหนดส่ง
- การเลิกสัญญา แจ้งล่วงหน้ากี่วัน และจัดการสต็อกที่เหลืออย่างไร
ถ้าคุณจะบังคับราคาขายต่อของดีลเลอร์ ห้ามขายนอกเขต หรือห้ามขายสินค้าของคู่แข่ง ให้ที่ปรึกษากฎหมายดูก่อน พระราชบัญญัติการแข่งขันทางการค้า พ.ศ. 2560 มาตรา 57 ห้ามผู้ประกอบธุรกิจที่มีอำนาจเหนือตลาดหรืออำนาจต่อรองที่เหนือกว่า กระทำการที่เป็นการปฏิบัติทางการค้าที่ไม่เป็นธรรมจนเกิดความเสียหายแก่ผู้ประกอบธุรกิจรายอื่น รวมถึงการกำหนดเงื่อนไขทางการค้าที่จำกัดหรือกีดกันอย่างไม่เป็นธรรม และคณะกรรมการการแข่งขันทางการค้าออกแนวทางพิจารณาสำหรับความสัมพันธ์ระหว่างผู้ประกอบธุรกิจค้าส่งค้าปลีกกับผู้ผลิตหรือผู้จำหน่ายไว้แล้ว (พ.ศ. 2562) ราคาที่พิมพ์เป็น "ราคาแนะนำ" ใช้สื่อสารกับตลาดได้ แต่ควรให้ผู้รู้ดูถ้อยคำในสัญญาว่ามีผลบังคับแค่ไหน
เริ่มจากตรงไหน
- เขียนราคาขายปลีกเป้าหมาย แล้วไล่กำไรขั้นต้นที่แต่ละทอดต้องการย้อนกลับมาจนถึงราคาส่งของคุณ
- เทียบกำไรที่เหลือกับต้นทุนผลิต ค่าขนส่ง และค่าสนับสนุนการขาย ถ้าไม่พอ แก้ราคาหรือต้นทุนก่อนเปิดช่องทาง
- แยกส่วนลดเป็นสามก้อน คือส่วนลดการค้า ส่วนลดเงินสด และ Rebate และคำนวณต้นทุนต่อปีของส่วนลดเงินสด
- ออกแบบ Rebate ให้คิดเฉพาะส่วนเกินขั้น แล้วไล่ดูยอดซื้อที่อยู่ก่อนและหลังเส้นเป้าทุกเส้น
- ขอรายงานยอดขายออกและสต็อกคงเหลือรายเดือน และติดตามสต็อกในช่องทางเป็นจำนวนสัปดาห์
- ร่างสัญญาให้ครอบคลุมเขต สิทธิ์ เครดิต การรับคืน และการเลิกสัญญา แล้วให้ที่ปรึกษากฎหมายและสำนักงานบัญชีดูก่อนเซ็น
ถ้าทีมขายของคุณเองได้ค่าคอมมิชชันจากยอดขายให้ดีลเลอร์ ดูวิธีผูกค่าคอมมิชชันกับกำไรใน ค่าคอมมิชชันพนักงานขาย: จ่ายตามกำไรขั้นต้นแทนยอดขาย
บริษัท ราคา และตัวเลขในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคำนวณ