ภาษีของบริษัทที่ขายของออนไลน์: รายได้ VAT ค่าธรรมเนียมแพลตฟอร์ม และค่าโฆษณาต่างประเทศ
บริษัทที่ขายผ่านมาร์เก็ตเพลสต้องบันทึกรายได้จากยอดที่ลูกค้าจ่าย ไม่ใช่ยอดโอน นับเกณฑ์ VAT 1.8 ล้านบาทให้ถูก หักภาษีซื้อค่าธรรมเนียม และยื่น ภ.พ.36 ค่าโฆษณาต่างประเทศ พร้อมตัวอย่างคำนวณทั้งปี
ในบทความนี้
ร้านค้าออนไลน์หลายร้านเริ่มจากบัญชีส่วนตัวของเจ้าของ พอยอดขายโตก็จดทะเบียนเป็นบริษัท แต่ยังบันทึกบัญชีแบบเดิม คือดูแค่เงินที่แพลตฟอร์มโอนเข้าบัญชี ค่าธรรมเนียมที่ถูกหักไปไม่มีใครบันทึก ค่าโฆษณาที่จ่ายให้บริษัทต่างประเทศไม่มีเอกสารภาษีรองรับ ปัญหาจะโผล่มาตอนปิดงบหรือตอนสรรพากรเรียกตรวจ
บทความนี้สรุปภาษีหลักของบริษัทที่ขายของผ่านมาร์เก็ตเพลสและโซเชียลมีเดีย ได้แก่ ภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม (VAT) ค่าธรรมเนียมแพลตฟอร์ม และค่าโฆษณาที่จ่ายไปต่างประเทศ พร้อมตัวอย่างคำนวณทั้งปีและเช็กลิสต์สำหรับเริ่มทำให้ถูกตั้งแต่เดือนนี้
สรรพากรเห็นข้อมูลอะไรบ้าง
ข้อมูลยอดขายออนไลน์ไม่ได้อยู่ที่ร้านค้าฝ่ายเดียวอีกแล้ว มีสองช่องทางที่ส่งข้อมูลถึงกรมสรรพากรโดยตรง
- แพลตฟอร์มขนาดใหญ่ทำบัญชีพิเศษ ประกาศอธิบดีกรมสรรพากรกำหนดให้อิเล็กทรอนิกส์แพลตฟอร์มที่มีรายได้ในรอบระยะเวลาบัญชีเกิน 1,000 ล้านบาท จัดทำบัญชีพิเศษแสดงรายรับที่แพลตฟอร์มได้รับจากผู้ประกอบการ และนำส่งภายใน 150 วันนับจากวันสิ้นรอบบัญชี เริ่มตั้งแต่รอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2567
- ธนาคารรายงานธุรกรรมลักษณะเฉพาะ ตามพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 48) พ.ศ. 2562 สถาบันการเงินและผู้ให้บริการเงินอิเล็กทรอนิกส์ต้องรายงานบุคคลที่ฝากหรือรับโอนเงินทุกบัญชีรวมกันตั้งแต่ 3,000 ครั้งต่อปี หรือตั้งแต่ 400 ครั้งและยอดรวมตั้งแต่ 2,000,000 บาทขึ้นไป
กรมสรรพากรอธิบายว่าข้อมูลจากธนาคารอย่างเดียวไม่ใช้ประเมินภาษีโดยตรง แต่นำไปประมวลผลร่วมกับข้อมูลอื่นเพื่อหารายที่มีความเสี่ยง ผลในทางปฏิบัติคือ ตัวเลขในงบของบริษัทควรกระทบยอดกับรายงานของแพลตฟอร์มได้ทุกเดือน และเจ้าของไม่ควรรับเงินค่าสินค้าของบริษัทเข้าบัญชีส่วนตัว เพราะจะทำให้รายได้ของบริษัทกับรายการในบัญชีส่วนตัวปนกันจนอธิบายยาก
รายได้คือยอดที่ลูกค้าจ่าย ไม่ใช่เงินที่แพลตฟอร์มโอน
ความเข้าใจผิดที่พบบ่อยที่สุดคือบันทึกรายได้เท่ากับยอดที่แพลตฟอร์มโอนเข้าบัญชี ยอดนั้นถูกหักค่าคอมมิชชัน ค่าธรรมเนียมการชำระเงิน และค่าบริการอื่นไปแล้ว ถ้าบริษัทเป็นผู้ขายสินค้าเอง สิ่งที่ถูกต้องคือ
- บันทึก ยอดขายเต็มจำนวนตามราคาที่ลูกค้าจ่าย เป็นรายได้
- บันทึก ค่าธรรมเนียมแพลตฟอร์มเป็นค่าใช้จ่าย โดยมีใบกำกับภาษีหรือใบเสร็จจากแพลตฟอร์มเป็นหลักฐาน
- กระทบยอดทุกเดือน: ยอดขาย − ค่าธรรมเนียม − คืนเงินลูกค้า = เงินที่ได้รับโอน ส่วนต่างที่อธิบายไม่ได้ต้องหาสาเหตุ
ภาษีที่ต้องจ่ายอาจออกมาเท่ากันทั้งสองวิธี เพราะรายได้กับค่าใช้จ่ายหายไปเท่ากัน แต่ยอดขายในงบจะต่ำกว่าข้อมูลที่แพลตฟอร์มส่งให้สรรพากร และที่สำคัญกว่านั้น เกณฑ์ทางภาษีหลายตัวนับจากยอดขาย ไม่ได้นับจากเงินที่ได้รับโอน
ภาษีเงินได้นิติบุคคล
บริษัทเสียภาษีจากกำไรสุทธิ ไม่ใช่จากยอดขาย สำหรับ SME ที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและให้บริการไม่เกิน 30 ล้านบาท อัตราเป็นขั้นบันได
| กำไรสุทธิ (บาท) | อัตราภาษี |
|---|---|
| 0 – 300,000 | ยกเว้น |
| 300,001 – 3,000,000 | 15% |
| เกิน 3,000,000 | 20% |
บริษัทที่ไม่เข้าเงื่อนไข SME เสีย 20% ของกำไรสุทธิทั้งจำนวน เกณฑ์ 30 ล้านบาทนับจากรายได้จากการขาย จึงต้องใช้ยอดขายเต็มจำนวน ไม่ใช่ยอดที่ได้รับโอน
ค่าใช้จ่ายที่ร้านออนไลน์มักลืมหักหรือหักไม่ได้เพราะไม่มีเอกสาร ได้แก่ ค่าธรรมเนียมแพลตฟอร์ม ค่าโฆษณา ค่าบรรจุภัณฑ์ ค่าขนส่ง และค่าตอบแทนนักรีวิวหรือนายหน้า ทุกรายการต้องมีหลักฐานการจ่ายในนามบริษัท และต้องเป็นรายจ่ายเพื่อกิจการตามมาตรา 65 ตรี ส่วนสินค้าคงเหลือต้องตรวจนับและตีราคาทุกสิ้นรอบบัญชี เพราะต้นทุนขายคำนวณจากสินค้าที่ขายออกไปจริง ไม่ใช่จากยอดที่ซื้อเข้ามา
ภาษีมูลค่าเพิ่ม: นับ 1.8 ล้านบาทจากยอดขาย
ผู้ประกอบการที่ขายสินค้าหรือให้บริการเป็นปกติธุระและมีรายรับเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับแต่วันที่มีรายรับเกิน รายรับในที่นี้คือมูลค่าการขาย จึงต้องดูยอดขายเต็มจำนวน
ตัวอย่างสมมติ ร้านที่ยอดขายทั้งปี 1,900,000 บาท ถ้าค่าธรรมเนียมรวมราว 10% เงินที่ได้รับโอนจะเหลือประมาณ 1,710,000 บาท ถ้าดูแค่ยอดโอนจะคิดว่ายังไม่ถึงเกณฑ์ ทั้งที่ยอดขายเกิน 1.8 ล้านบาทไปแล้ว การจดทะเบียนช้าทำให้ต้องรับภาระภาษีขายที่ไม่ได้เรียกเก็บจากลูกค้า และอาจมีเบี้ยปรับและเงินเพิ่ม
อัตราและสิ่งที่ต้องทำเมื่อจดทะเบียนแล้ว
- อัตรา 7% (รวมภาษีท้องถิ่น) เป็นอัตราที่ลดจากอัตราตามกฎหมาย 10% และต่ออายุเป็นรอบ ๆ คณะรัฐมนตรีมีมติเมื่อวันที่ 27 กรกฎาคม 2569 ให้ขยายต่อถึงวันที่ 30 กันยายน 2570 ตามข่าวกรมสรรพากร ปชส. 18/2569 ควรติดตามประกาศก่อนครบกำหนดทุกปี
- ออกใบกำกับภาษีทุกครั้งที่ขาย และยื่นแบบ ภ.พ.30 ทุกเดือน แม้เดือนนั้นจะไม่มียอดขาย
- ภาษีขายคำนวณจากราคาสินค้าเต็มจำนวน ค่าธรรมเนียมที่แพลตฟอร์มหักไปไม่ได้ทำให้ฐานภาษีขายลดลง
- ภาษีซื้อจากค่าธรรมเนียมแพลตฟอร์มที่จดทะเบียนในไทย ค่าสินค้า และค่าบรรจุภัณฑ์ นำมาหักได้เมื่อมีใบกำกับภาษีเต็มรูปที่ระบุชื่อและเลขประจำตัวผู้เสียภาษีของบริษัท ให้ตั้งข้อมูลบริษัทในบัญชีร้านค้าให้ครบ เพื่อให้ใบกำกับภาษีออกในนามบริษัท
- ผู้ประกอบการจดทะเบียนที่ขายสินค้าต้องทำรายงานสินค้าและวัตถุดิบตามมาตรา 87 ร้านออนไลน์ที่มีสินค้าหลายร้อยรายการควรใช้ระบบที่ตัดสต็อกตามคำสั่งซื้อ
ค่าธรรมเนียมแพลตฟอร์มและการหักภาษี ณ ที่จ่าย
เมื่อบริษัทจ่ายค่าบริการให้นิติบุคคลในไทย ตามหลักทั่วไปผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่าย อัตราสำหรับค่าบริการคือ 3% และค่าโฆษณาคือ 2% แล้วยื่นแบบ ภ.ง.ด.53 แต่มาร์เก็ตเพลสส่วนใหญ่หักค่าธรรมเนียมออกจากยอดขายก่อนโอนเงินให้ร้านค้า บริษัทจึงไม่ได้เป็นคนจ่ายเงินออกไปเหมือนการจ่ายค่าบริการทั่วไป
วิธีปฏิบัติจึงขึ้นกับเงื่อนไขของแต่ละแพลตฟอร์ม สิ่งที่ควรทำคือ
- อ่านคู่มือหรือศูนย์ช่วยเหลือของแพลตฟอร์มเรื่องภาษีหัก ณ ที่จ่ายสำหรับผู้ขายที่เป็นนิติบุคคล
- ดาวน์โหลดใบกำกับภาษีหรือใบเสร็จค่าธรรมเนียมทุกเดือน และเก็บรวมกับรายงานยอดขาย
- ให้ผู้ทำบัญชียืนยันว่าบริษัทต้องหัก ณ ที่จ่ายหรือไม่ อย่างไร แล้วทำแบบเดียวกันทุกเดือน
ค่าตอบแทนที่จ่ายให้นักรีวิวหรือนายหน้าที่เป็นบุคคลในไทยโดยตรง เป็นการจ่ายเงินออกจากบริษัทตามปกติ ต้องหักภาษี ณ ที่จ่ายตามประเภทเงินได้ และออกหนังสือรับรองการหักภาษีให้ผู้รับ
ค่าโฆษณาที่จ่ายให้บริษัทต่างประเทศ
ค่าโฆษณาบนโซเชียลมีเดียและเสิร์ชเอนจินจำนวนมากเรียกเก็บโดยบริษัทในต่างประเทศ ภาษีมูลค่าเพิ่มของบริการกลุ่มนี้ขึ้นกับว่าบริษัทผู้ซื้อจดทะเบียนภาษีมูลค่าเพิ่มหรือไม่
- บริษัทที่ยังไม่จดทะเบียน ตั้งแต่วันที่ 1 กันยายน 2564 พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 53) พ.ศ. 2564 ให้ผู้ให้บริการทางอิเล็กทรอนิกส์จากต่างประเทศเป็นผู้เสียภาษีจากการให้บริการแก่ผู้ใช้ที่ไม่ใช่ผู้ประกอบการจดทะเบียน ภาษีนี้รวมอยู่ในค่าบริการ และบริษัทนำมาเป็นภาษีซื้อไม่ได้
- บริษัทที่จดทะเบียนแล้ว ผู้จ่ายเงินมีหน้าที่นำส่งภาษีมูลค่าเพิ่มแทนผู้ให้บริการด้วยแบบ ภ.พ.36 ตามคำสั่งกรมสรรพากรที่ ป.104/2544 ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน แล้วนำภาษีที่นำส่งไปเป็นภาษีซื้อในเดือนภาษีที่ยื่น ภ.พ.36 ได้ ผลสุทธิจึงมักเป็นศูนย์ แต่ถ้าไม่ยื่น บริษัทจะเสียสิทธิ์ภาษีซื้อและอาจมีเงินเพิ่ม
ให้ตั้งเลขประจำตัวผู้เสียภาษีและชื่อบริษัทในบัญชีโฆษณาให้ตรงกับข้อมูลที่จดทะเบียน และดาวน์โหลดใบแจ้งหนี้ทุกเดือน ถ้ามีคนในทีมใช้บัตรเครดิตส่วนตัวจ่ายค่าโฆษณา ให้เปลี่ยนเป็นช่องทางจ่ายของบริษัท
ตัวอย่างคำนวณทั้งปี
ตัวอย่างสมมติ บริษัทแห่งหนึ่งขายสินค้าผ่านมาร์เก็ตเพลส จดทะเบียนภาษีมูลค่าเพิ่มแล้ว และเข้าเงื่อนไข SME ตัวเลขทั้งปีเป็นดังนี้ (สมมติว่าสินค้าที่ซื้อเข้ามาขายออกหมดในปี และค่าใช้จ่ายอื่นไม่มีภาษีซื้อ)
| รายการ | บาท |
|---|---|
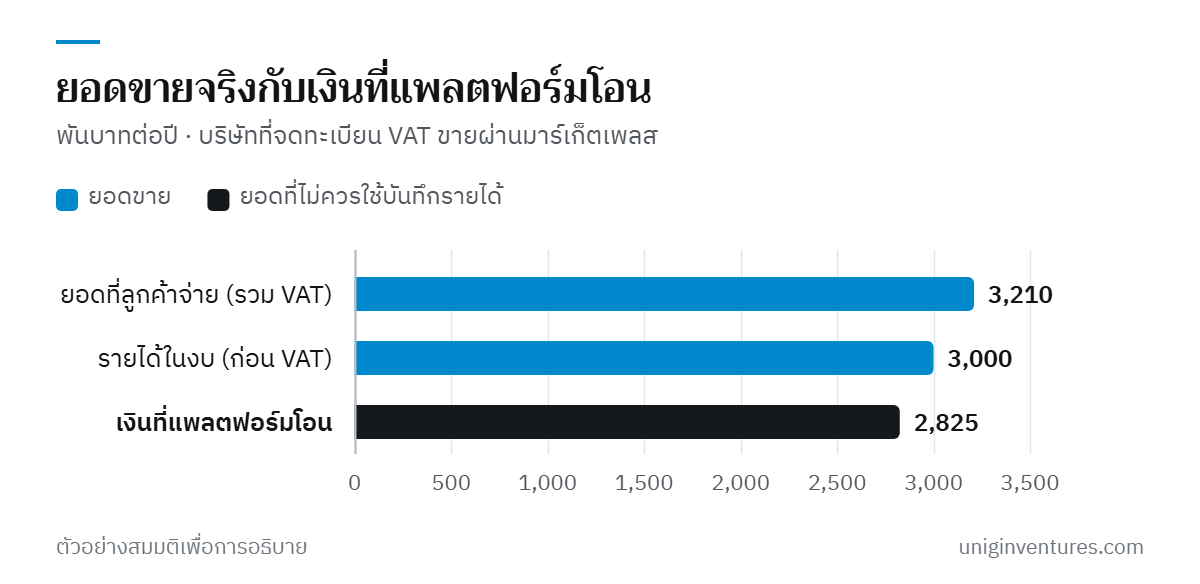
| ยอดที่ลูกค้าจ่าย (รวม VAT) | 3,210,000 |
| ยอดขายก่อน VAT (รายได้ในงบ) | 3,000,000 |
| ภาษีขาย 7% | 210,000 |
| ค่าธรรมเนียมแพลตฟอร์ม 360,000 + VAT 25,200 | 385,200 |
| เงินที่แพลตฟอร์มโอนเข้าบัญชีบริษัท | 2,824,800 |
| ต้นทุนสินค้า 1,650,000 + VAT 115,500 | 1,765,500 |
| ค่าโฆษณาต่างประเทศ (นำส่ง ภ.พ.36 อีก 21,000) | 300,000 |
| ค่าใช้จ่ายอื่น (พนักงาน บรรจุภัณฑ์ ค่าเช่า) | 600,000 |
ภาษีมูลค่าเพิ่มทั้งปี
ภาษีขาย 210,000 − ภาษีซื้อ (25,200 + 115,500 + 21,000) = ภาษีที่ต้องชำระสุทธิ 48,300 บาท
ภาษีเงินได้นิติบุคคล
กำไรสุทธิ = 3,000,000 − 1,650,000 − 360,000 − 300,000 − 600,000 = 390,000 บาท
ภาษี = 300,000 บาทแรกยกเว้น + (90,000 × 15%) = 13,500 บาท
ถ้าบริษัทนี้บันทึกรายได้จากยอดโอน 2,824,800 บาท (ก่อน VAT 2,640,000 บาท) และไม่บันทึกค่าธรรมเนียม รายได้ในงบจะต่ำกว่าความจริง 360,000 บาท แม้กำไรจะเท่าเดิม แต่ยอดขายจะไม่ตรงกับข้อมูลของแพลตฟอร์ม และภาษีขายในแบบ ภ.พ.30 จะคำนวณจากฐานที่ผิด
เช็กลิสต์สำหรับเริ่มทำให้ถูก
- ย้ายบัญชีร้านค้าทุกแพลตฟอร์มให้เป็นชื่อบริษัท ผูกกับบัญชีธนาคารของบริษัท และใส่เลขประจำตัวผู้เสียภาษีของบริษัท
- หยุดรับเงินค่าสินค้าของบริษัทเข้าบัญชีส่วนตัว ถ้ามีลูกค้าโอนผิดบัญชี ให้โอนเข้าบัญชีบริษัทและบันทึกไว้
- ทุกสิ้นเดือน ดาวน์โหลดรายงานยอดขาย รายงานการโอนเงิน และใบกำกับภาษีค่าธรรมเนียมของทุกแพลตฟอร์ม
- กระทบยอดขาย ค่าธรรมเนียม การคืนเงิน และเงินที่ได้รับโอนให้ตรงกันทุกเดือน
- ติดตามยอดขายสะสมเทียบเกณฑ์ 1.8 ล้านบาท ถ้าใกล้ถึงให้เตรียมจดทะเบียนภาษีมูลค่าเพิ่มก่อน
- ถ้าจดทะเบียนแล้ว ยื่น ภ.พ.36 สำหรับค่าโฆษณาต่างประเทศทุกเดือนที่มีการจ่าย
- ตรวจนับสต็อกอย่างน้อยทุกสิ้นปี และให้ผู้ทำบัญชีตรวจเงื่อนไขภาษีหัก ณ ที่จ่ายกับแพลตฟอร์มที่ใช้
กฎภาษีในบทความนี้เป็นหลักทั่วไป ณ เดือนตุลาคม 2569 กรณีที่มีรายละเอียดเฉพาะ เช่น ขายสินค้าที่ได้รับยกเว้นภาษีมูลค่าเพิ่ม ขายให้ลูกค้าต่างประเทศ หรือรับฝากขายแทนผู้อื่น ควรปรึกษาผู้ทำบัญชีหรือที่ปรึกษาภาษี
แหล่งข้อมูล
- อิเล็กทรอนิกส์แพลตฟอร์มนำส่งบัญชีพิเศษ — กรมสรรพากร
- ถาม-ตอบ การให้สถาบันการเงินรายงานข้อมูลเกี่ยวกับบุคคลที่มีธุรกรรมลักษณะเฉพาะ — กรมสรรพากร
- คู่มือภาษีเงินได้นิติบุคคลสำหรับผู้ประกอบการ SME — กรมสรรพากร
- เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม) — กรมสรรพากร
- ผู้ประกอบการที่มีหน้าที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม — กรมสรรพากร
- ข่าว ปชส. 18/2569 ขยายเวลาการลดอัตราภาษีมูลค่าเพิ่มเหลือร้อยละ 7 ถึงวันที่ 30 กันยายน 2570 — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 87–90 (รายงานสินค้าและวัตถุดิบ) — กรมสรรพากร
- คู่มือการหักภาษี ณ ที่จ่าย กรณีนำส่งด้วยแบบ ภ.ง.ด.3 และ ภ.ง.ด.53 — กรมสรรพากร
- พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 53) พ.ศ. 2564 — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.104/2544 (การนำส่งภาษีมูลค่าเพิ่มสำหรับบริการจากต่างประเทศ) — กรมสรรพากร