ส่วนลดเงินสดเมื่อลูกค้าจ่ายเร็ว: คำนวณว่าคุ้มกว่าดอกเบี้ยเงินกู้หรือไม่
ส่วนลด 2% เมื่อลูกค้าจ่ายใน 10 วันฟังดูเล็ก แต่คิดเป็นต้นทุนต่อปีแล้วอาจแพงกว่าดอกเบี้ย O/D สูตรหาส่วนลดสูงสุดที่ยังคุ้ม ตัวอย่างทั้งปีที่นับลูกค้าซึ่งจ่ายเร็วอยู่แล้ว และวิธีเขียนเงื่อนไข
ในบทความนี้
ลูกค้าหลายรายจ่ายช้ากว่าเครดิตเทอมที่ตกลงกัน เงินที่ควรเข้าบัญชีในวันที่ 30 มาถึงในวันที่ 60 หรือ 70 ระหว่างนั้นธุรกิจต้องเบิกวงเงินเบิกเกินบัญชี (Overdraft หรือ O/D) มาจ่ายค่าของและเงินเดือน ทางออกที่เจ้าของหลายคนนึกถึงคือส่วนลดเงินสด (Cash Discount) เช่น "จ่ายภายใน 10 วัน ลด 2%" ตัวเลข 2% ดูเล็กเมื่อเทียบกับดอกเบี้ยเงินกู้ปีละหลายเปอร์เซ็นต์ แต่สองตัวเลขนี้วัดคนละหน่วย ส่วนลดจ่ายครั้งเดียวเพื่อให้ได้เงินเร็วขึ้นไม่กี่สิบวัน ส่วนดอกเบี้ยคิดเป็นรายปี
บทความนี้แปลงส่วนลดเป็นต้นทุนต่อปีเพื่อเทียบกับเงินกู้ให้ตรงหน่วย หาส่วนลดสูงสุดที่ยังคุ้ม คำนวณตัวอย่างทั้งปีที่นับลูกค้าซึ่งจ่ายเร็วอยู่แล้วด้วย และสรุปวิธีเขียนเงื่อนไขกับออกเอกสาร เพื่อให้ตัดสินใจได้ก่อนพิมพ์เงื่อนไขใหม่ลงใบแจ้งหนี้
ส่วนลดเงินสดคือราคาที่จ่ายเพื่อให้ได้เงินเร็วขึ้น
เงื่อนไขที่เขียนว่า "2/10 net 30" หมายถึงลูกค้าได้ส่วนลด 2% ถ้าจ่ายภายใน 10 วันนับจากวันที่ในใบแจ้งหนี้ ถ้าไม่จ่ายภายในนั้นต้องจ่ายเต็มจำนวนภายใน 30 วัน มองจากฝั่งผู้ขาย ส่วนลดนี้คือค่าใช้จ่ายที่ยอมเสียเพื่อให้ได้เงินเร็วขึ้น 20 วัน ไม่ต่างจากการกู้เงินจำนวนนั้นมาใช้ 20 วัน ต้นทุนจึงแปลงเป็นอัตราต่อปีได้แบบเดียวกับดอกเบี้ย
ต้นทุนต่อปีของส่วนลด = % ส่วนลด ÷ (100% − % ส่วนลด) × 365 ÷ จำนวนวันที่ได้เงินเร็วขึ้น
ตัวหารเป็น 100% − % ส่วนลด เพราะใบแจ้งหนี้ 100 บาทได้เงินจริง 98 บาท เงื่อนไข 2/10 net 30 จึงคิดได้ 2 ÷ 98 × 365 ÷ 20 = 37.2% ต่อปี (ตำราบางเล่มใช้ปีละ 360 วัน ได้ 36.7%) ถ้าดอกเบี้ย O/D ของธุรกิจต่ำกว่านี้มาก การเบิก O/D ถูกกว่าการให้ส่วนลด
สูตรนี้เป็นสูตรเดียวกับที่ผู้ซื้อใช้คิดต้นทุนของการไม่รับส่วนลด เพราะเป็นข้อตกลงเดียวกันที่มองจากคนละฝั่ง ถ้าคุณเป็นผู้ซื้อที่ได้รับข้อเสนอแบบนี้ อ่านมุมของผู้ซื้อได้ในบทความเจรจาเครดิตเทอมกับซัพพลายเออร์
นับวันจากวันที่ลูกค้าจ่ายจริง ไม่ใช่วันในใบแจ้งหนี้
ตัวเลข 37.2% สมมติว่าลูกค้าจ่ายตรงวันที่ 30 ทุกราย ในความจริง ถ้าลูกค้าที่จ่ายวันที่ 60 เป็นประจำเปลี่ยนมาจ่ายภายใน 10 วัน เงินจะเข้าเร็วขึ้น 50 วัน ไม่ใช่ 20 วัน ต้นทุนต่อปีของส่วนลด 2% จึงลดลงเหลือ 2 ÷ 98 × 365 ÷ 50 = 14.9% และของส่วนลด 1% เหลือ 7.4%
ในทางกลับกัน ลูกค้าที่จ่ายภายใน 10 วันอยู่แล้วจะได้ส่วนลดไปโดยที่เงินไม่ได้เข้าเร็วขึ้นเลยแม้แต่วันเดียว ส่วนลดที่ให้ลูกค้ากลุ่มนี้เป็นต้นทุนล้วน ๆ และเป็นส่วนที่มักถูกลืมตอนคำนวณ
ก่อนคำนวณจึงต้องรู้ว่าลูกค้าแต่ละรายจ่ายจริงวันที่เท่าไร ดึงใบแจ้งหนี้ 6–12 เดือนที่ผ่านมาพร้อมวันที่เงินเข้า แล้วหาจำนวนวันเฉลี่ยตั้งแต่วันที่ในใบแจ้งหนี้ถึงวันที่ได้รับเงินของแต่ละราย รายงานอายุลูกหนี้ (Aging Report) จากโปรแกรมบัญชีเป็นจุดเริ่มที่ดี
ส่วนลดสูงสุดที่ยังคุ้ม
กลับสูตรจากหัวข้อแรก จะได้ส่วนลดสูงสุดที่ทำให้ต้นทุนต่อปีเท่ากับต้นทุนเงินกู้พอดี ส่วนลดที่สูงกว่านี้แพงกว่าการกู้
ส่วนลดสูงสุดที่ยังคุ้ม = k ÷ (1 + k) โดย k = ต้นทุนเงินกู้ต่อปี × จำนวนวันที่ได้เงินเร็วขึ้น ÷ 365
ถ้าต้องการตัวเลขคร่าว ๆ ใช้ k ได้เลย ผลจะสูงกว่าค่าจริงเล็กน้อย ส่วนต้นทุนเงินกู้ที่ใส่ในสูตร ควรเป็นต้นทุนของเงินที่ธุรกิจจะใช้จริงถ้าไม่ให้ส่วนลด
- ถ้ากำลังเบิก O/D อยู่ ใช้อัตราดอกเบี้ยในสัญญาวงเงินของตัวเอง ถ้าสัญญาเขียนเป็น MOR บวกส่วนต่าง ให้ใช้ MOR ที่ธนาคารประกาศในวันที่คำนวณ ธนาคารแห่งประเทศไทยอธิบายว่า MOR คืออัตราดอกเบี้ยที่ธนาคารพาณิชย์เรียกเก็บจากลูกค้ารายใหญ่ชั้นดีประเภทวงเงินเบิกเกินบัญชี
- ถ้ามีเงินสดเหลืออยู่แล้ว ใช้ผลตอบแทนที่เงินก้อนนั้นได้อยู่ เช่น ดอกเบี้ยเงินฝาก ซึ่งโดยทั่วไปต่ำกว่าดอกเบี้ยเงินกู้ ส่วนลดที่คุ้มจึงเล็กลงตาม
- ถ้าทางเลือกคือ Factoring ใช้ค่าธรรมเนียมและดอกเบี้ยรวมของบริการนั้นที่แปลงเป็นอัตราต่อปีแล้ว (ดู Factoring และ Invoice Financing)
| ได้เงินเร็วขึ้น | 6% ต่อปี | 8% ต่อปี | 12% ต่อปี |
|---|---|---|---|
| 20 วัน | 0.33% | 0.44% | 0.65% |
| 30 วัน | 0.49% | 0.65% | 0.98% |
| 45 วัน | 0.73% | 0.98% | 1.46% |
| 60 วัน | 0.98% | 1.30% | 1.93% |
อ่านตารางได้ว่า ถ้าต้นทุนเงินกู้ 8% ต่อปีและลูกค้าจ่ายเร็วขึ้น 30 วัน ส่วนลดที่เกิน 0.65% ก็แพงกว่าการเบิก O/D แล้ว ส่วนลด 2% ไม่คุ้มในช่องไหนของตารางเลย แม้ช่องสูงสุด คือต้นทุนเงินกู้ 12% ต่อปีและลูกค้าจ่ายเร็วขึ้น 60 วัน ส่วนลดสูงสุดที่ยังคุ้มก็อยู่ที่ 1.93%
ตัวอย่างสมมติทั้งปี: เมื่อนับลูกค้าที่จ่ายเร็วอยู่แล้วด้วย
บริษัทสมมติแห่งหนึ่งขายเงินเชื่อปีละ 36 ล้านบาท (ตัวเลขทั้งหมดไม่รวม VAT) ให้เครดิตเทอม 30 วัน และเบิก O/D อยู่ตลอดปีที่ดอกเบี้ย 8% ต่อปี ลูกค้าแบ่งได้สามกลุ่มตามวันที่จ่ายจริง
- กลุ่ม ก ยอดขาย 20% หรือ 7.2 ล้านบาท จ่ายภายใน 10 วันอยู่แล้ว
- กลุ่ม ข ยอดขาย 40% หรือ 14.4 ล้านบาท จ่ายวันที่ 60 โดยเฉลี่ย และจะเปลี่ยนมาจ่ายภายใน 10 วันถ้าได้ส่วนลด 1%
- กลุ่ม ค ยอดขาย 40% หรือ 14.4 ล้านบาท จ่ายวันที่ 70 โดยเฉลี่ย ส่วนลด 1% ไม่ทำให้เปลี่ยน แต่ส่วนลด 2% ทำให้เปลี่ยน
ระยะเวลาเก็บหนี้เฉลี่ย (Days Sales Outstanding หรือ DSO) ตอนนี้อยู่ที่ 54 วัน ถ้าเสนอ 1/10 net 30 เงินของกลุ่ม ข จะเข้าเร็วขึ้น 50 วัน เงินสดในมือเพิ่มขึ้นโดยเฉลี่ย 14,400,000 × 99% ÷ 365 × 50 = 1,952,877 บาท ซึ่งลดดอกเบี้ย O/D ได้ปีละ 156,230 บาท เมื่อเทียบกับส่วนลดที่ให้กลุ่ม ข ปีละ 144,000 บาท ดูเหมือนได้กำไรสุทธิ 12,230 บาท ต้นทุนต่อปีของเงินที่ได้เร็วขึ้นอยู่ที่ 7.4% ต่ำกว่าดอกเบี้ย O/D
แต่กลุ่ม ก ก็ได้ส่วนลดด้วยอีกปีละ 72,000 บาท ส่วนลดรวมจึงเป็น 216,000 บาท ผลสุทธิกลายเป็นขาดทุนปีละ 59,770 บาท และต้นทุนต่อปีของเงินที่ได้เร็วขึ้นกลายเป็น 216,000 ÷ 1,952,877 = 11.1% สูงกว่าดอกเบี้ย O/D
| รายการ | 1/10 net 30 | 2/10 net 30 |
|---|---|---|
| ลูกค้าที่รับส่วนลด | กลุ่ม ก และ ข | ทุกกลุ่ม |
| DSO หลังให้ส่วนลด (เดิม 54 วัน) | 34 วัน | 10 วัน |
| เงินสดในมือที่เพิ่มขึ้นโดยเฉลี่ย | 1,952,877 | 4,252,932 |
| ดอกเบี้ย O/D ที่ประหยัดได้ (8%) | 156,230 | 340,235 |
| ส่วนลดที่จ่าย | 216,000 | 720,000 |
| ผลสุทธิ | −59,770 | −379,765 |
| ต้นทุนต่อปีของเงินที่ได้เร็วขึ้น | 11.1% | 16.9% |
ถ้าเพิ่มส่วนลดเป็น 2% จนกลุ่ม ค เปลี่ยนมาจ่ายเร็วด้วย DSO จะลดจาก 54 วันเหลือ 10 วัน ตัวเลขนี้ดูดีมากในรายงานผู้บริหาร แต่ส่วนลดรวมปีละ 720,000 บาท สูงกว่าดอกเบี้ยที่ประหยัดได้ 340,235 บาทเกินสองเท่า ผลสุทธิคือขาดทุนปีละ 379,765 บาท
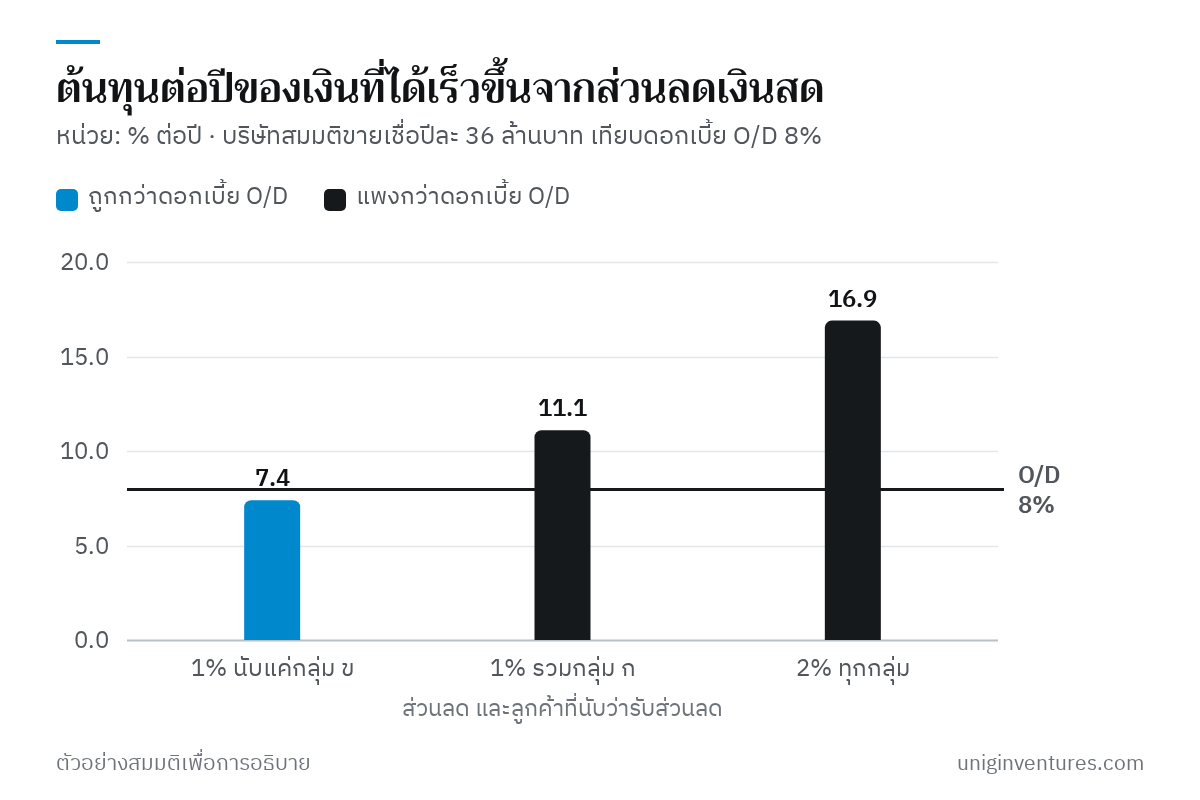
บทเรียนจากตัวอย่างนี้คือ DSO ที่ลดลงไม่ได้แปลว่าคุ้ม ให้ตัดสินจากผลสุทธิ และส่วนลดทุกบาทหักจากกำไรเต็มบาท สินค้าที่มีอัตรากำไรขั้นต้น 20% ส่วนลด 1% เท่ากับกำไรขั้นต้นของยอดขายนั้นหายไป 5%
เมื่อไรส่วนลดเงินสดยังมีเหตุผล
ตัวเลขข้างต้นเทียบกับดอกเบี้ยอย่างเดียว ส่วนลดอาจคุ้มขึ้นในกรณีเหล่านี้
- เงินทุนหายากหรือแพงจริง วงเงิน O/D เต็มแล้ว และแหล่งเงินถัดไปมีต้นทุนสูงกว่ามาก ให้ใช้ต้นทุนของแหล่งถัดไปนั้นในสูตร ไม่ใช่ดอกเบี้ย O/D
- ลูกค้ามีความเสี่ยงที่จะไม่จ่าย เงินที่เข้าเร็วขึ้นลดโอกาสเกิดหนี้สูญ แต่กับลูกค้าที่เสี่ยงจริง การเก็บเงินมัดจำหรือแบ่งงวดเงินมักได้ผลตรงกว่า (ดู เงินมัดจำและงวดเงินในสัญญา B2B)
- ต้นทุนการติดตามหนี้สูง ถ้าทีมใช้เวลามากกับการทวงลูกค้ากลุ่มเดิมทุกเดือน เวลาที่ประหยัดได้มีมูลค่า แต่ควรประเมินเป็นตัวเลขก่อน ไม่ใช่ใช้เป็นเหตุผลรองรับส่วนลดที่สูงเกินไป
ถ้าตัดสินใจให้ส่วนลด ลดส่วนที่รั่วไปกับลูกค้าที่จ่ายเร็วอยู่แล้วได้หลายทาง เช่น เสนอเมื่อทำสัญญาใหม่หรือต่อสัญญากับลูกค้าที่จ่ายช้าเป็นประจำ ใช้ส่วนลดที่เล็กลงเป็น 0.5–1% แทน 2% หรือทดลองกับลูกค้ากลุ่มเล็กก่อนสามเดือนแล้ววัดผลสุทธิ ลูกค้าที่จ่ายตรงอยู่แล้วอาจขอเงื่อนไขเดียวกัน ควรเตรียมคำตอบไว้ก่อน
เขียนเงื่อนไขและออกเอกสารให้ชัด
- ส่วนลดคิดจากยอดไหน ระบุให้ชัดว่าคิดจากราคาสินค้าก่อน VAT หรือจากยอดรวม
- นับวันจากวันไหนและสิ้นสุดเมื่อไร นับจากวันที่ในใบแจ้งหนี้ และกำหนดว่าเงินต้องเข้าบัญชีภายในวันใด ไม่ใช่วันที่ลูกค้าสั่งโอน
- จ่ายเกินกำหนดแต่หักส่วนลดมา เขียนไว้ว่าไม่ได้สิทธิ์ และเรียกเก็บส่วนต่างทันทีที่พบ ถ้าปล่อยผ่านครั้งแรก ครั้งต่อไปมักเกิดซ้ำ
- ใช้กับการจ่ายเต็มจำนวนของใบแจ้งหนี้นั้นเท่านั้น ไม่ใช้กับการจ่ายบางส่วน
เรื่องภาษีมูลค่าเพิ่ม กรมสรรพากรเคยตอบข้อหารือเลขที่ กค 0811(กม.06)/พ.1647 ลงวันที่ 2 พฤศจิกายน 2543 ของบริษัทที่ตกลงให้ส่วนลดเงินสดภายหลังแก่ลูกค้าที่ชำระก่อนครบกำหนด และต้องการแสดงส่วนลดนั้นในใบกำกับภาษี ตัวอย่างในข้อหารือคือราคาสินค้า 4,400 บาท หักส่วนลดการค้า 400 บาท เหลือ 4,000 บาท ภาษีมูลค่าเพิ่ม 280 บาท แล้วจึงแสดงส่วนลดเงินสด 40 บาท ยอดที่ลูกค้าชำระ 4,240 บาท กรมสรรพากรตอบว่าทำได้ถ้าใบกำกับภาษีมีรายการที่เป็นสาระสำคัญครบตามมาตรา 86/4 และการให้ส่วนลดเงินสดภายหลังไม่ใช่เหตุที่ต้องออกใบลดหนี้ตามมาตรา 82/10 แห่งประมวลรัษฎากร
ข้อหารือตอบตามข้อเท็จจริงของผู้ถามแต่ละราย ก่อนเริ่มใช้ให้ผู้ทำบัญชีหรือผู้สอบบัญชียืนยันรูปแบบใบกำกับภาษีและวิธีบันทึกบัญชี และแยกบัญชีส่วนลดจ่ายไว้ต่างหาก จะได้เห็นยอดส่วนลดแต่ละเดือนเทียบกับดอกเบี้ยที่ประหยัดได้
เริ่มจากตรงไหน
- หาวันที่ลูกค้าจ่ายจริง จากใบแจ้งหนี้และวันที่เงินเข้าย้อนหลัง 6–12 เดือน แยกเป็นรายลูกค้า
- กำหนดต้นทุนเงินของตัวเอง คือดอกเบี้ย O/D ตามสัญญา หรือผลตอบแทนของเงินสดที่มีอยู่
- หาส่วนลดสูงสุดที่ยังคุ้ม ของลูกค้าแต่ละกลุ่มด้วยสูตรหรือตารางข้างต้น
- นับส่วนที่รั่ว คือยอดขายของลูกค้าที่จ่ายภายในช่วงส่วนลดอยู่แล้ว แล้วคำนวณผลสุทธิทั้งปีแบบตัวอย่าง
- ทดลองก่อน กับลูกค้ากลุ่มเล็กสามเดือน ติดตามส่วนลดที่จ่าย วันที่ได้รับเงิน และผลสุทธิทุกเดือน แล้วจึงตัดสินว่าจะใช้ต่อหรือเลิก
- เทียบกับทางเลือกอื่น การติดตามหนี้อย่างเป็นระบบ การเก็บเงินมัดจำ หรือ Factoring อาจได้เงินเร็วขึ้นในต้นทุนที่ต่ำกว่า
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีหรือการเงินสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ บริษัท ตัวเลข และอัตราดอกเบี้ย 6% 8% และ 12% ในบทความเป็นตัวอย่างสมมติ ข้อหารือของกรมสรรพากรตรวจสอบ ณ เดือนพฤศจิกายน 2569