แฟคเตอริ่ง: เปลี่ยนใบแจ้งหนี้เป็นเงินสด คิดต้นทุนจริงอย่างไร และเมื่อไรไม่ควรใช้
ลูกค้าจ่าย 60–90 วันแต่ค่าใช้จ่ายรอไม่ได้ แฟคเตอริ่งทำงานอย่างไร เลือกแบบมีหรือไม่มีสิทธิไล่เบี้ย แปลงค่าธรรมเนียมเป็นต้นทุนต่อปี และเช็กสัญญาก่อนโอนสิทธิเรียกร้อง
ในบทความนี้
ส่งของครบ วางบิลแล้ว แต่ลูกค้าจ่ายอีก 60 หรือ 90 วัน ระหว่างนั้นบริษัทยังต้องจ่ายเงินเดือน ค่าวัตถุดิบ และค่าเช่าตามปกติ ยิ่งยอดขายโต เงินที่จมอยู่ในลูกหนี้ก็ยิ่งมาก นี่คือเหตุผลที่ SME หลายรายมีกำไรในงบ แต่เงินสดในบัญชีไม่พอใช้
แฟคเตอริ่ง (Factoring) คือการเปลี่ยนใบแจ้งหนี้ที่ยังไม่ถึงกำหนดชำระให้เป็นเงินสดก่อน บทความนี้อธิบายว่าแฟคเตอริ่งทำงานอย่างไร รูปแบบที่ต้องเลือก วิธีคิดต้นทุนจริงเป็นอัตราต่อปีเพื่อเทียบกับเงินกู้ เรื่องกฎหมายที่ต้องรู้ก่อนเซ็นสัญญา และกรณีที่ไม่ควรใช้
แฟคเตอริ่งทำงานอย่างไร
ธุรกรรมมีสามฝ่าย คือ ผู้ขาย (บริษัทของคุณ) ผู้ซื้อ (ลูกค้าที่ค้างจ่าย) และผู้ให้บริการแฟคเตอริ่ง ซึ่งอาจเป็นธนาคาร สถาบันการเงินของรัฐ หรือบริษัทที่ทำธุรกิจแฟคเตอริ่งโดยเฉพาะ ขั้นตอนโดยทั่วไปเป็นแบบนี้
- คุณส่งสินค้าหรือบริการ แล้วออกใบแจ้งหนี้ให้ลูกค้าตามปกติ
- คุณโอนสิทธิเรียกร้องตามใบแจ้งหนี้นั้นให้ผู้ให้บริการ และแจ้งลูกค้าว่าให้จ่ายเงินเข้าบัญชีที่กำหนด
- ผู้ให้บริการจ่ายเงินล่วงหน้าให้คุณส่วนหนึ่งของมูลค่าใบแจ้งหนี้ ส่วนที่เหลือกันไว้เป็นเงินสำรอง
- เมื่อลูกค้าจ่ายครบ ผู้ให้บริการหักค่าธรรมเนียมและดอกเบี้ย แล้วคืนเงินสำรองส่วนที่เหลือให้คุณ
ข้อต่างสำคัญจากเงินกู้ทั่วไปคือ ผู้ให้บริการดูความน่าเชื่อถือของลูกค้าของคุณเป็นหลัก ไม่ใช่แค่งบการเงินหรือหลักทรัพย์ของคุณ บริษัทที่ยังเล็ก แต่ขายให้ลูกค้าที่มีฐานะมั่นคง จึงอาจได้วงเงินที่เงินกู้ปกติให้ไม่ได้ และวงเงินจะโตตามยอดขายเอง เพราะยิ่งออกใบแจ้งหนี้มาก ก็ยิ่งมีของให้ใช้ขอเงิน
รูปแบบที่ต้องเลือกก่อนเซ็นสัญญา
ชื่อผลิตภัณฑ์ของแต่ละที่ต่างกัน แต่เงื่อนไขที่กำหนดต้นทุนและความเสี่ยงของคุณมีไม่กี่เรื่อง ถามให้ได้คำตอบชัดทุกข้อ
มีสิทธิไล่เบี้ยหรือไม่มี
แบบมีสิทธิไล่เบี้ย (With Recourse) ถ้าลูกค้าไม่จ่าย ผู้ให้บริการเรียกเงินคืนจากคุณได้ ความเสี่ยงที่ลูกค้าเบี้ยวจึงยังอยู่กับคุณ ส่วนแบบไม่มีสิทธิไล่เบี้ย (Without Recourse) ผู้ให้บริการรับความเสี่ยงนั้นไปตามเงื่อนไขในสัญญา ค่าธรรมเนียมจึงมักสูงกว่า และมักจำกัดว่าคุ้มครองเฉพาะกรณีลูกค้าไม่มีความสามารถชำระ ไม่รวมกรณีลูกค้าปฏิเสธจ่ายเพราะสินค้ามีปัญหา อ่านนิยามในสัญญาให้ละเอียด
เรื่องนี้มีผลต่องบการเงินด้วย ถ้าความเสี่ยงยังอยู่กับคุณ ผู้สอบบัญชีอาจให้บันทึกเป็นเงินกู้ที่มีลูกหนี้เป็นประกัน ไม่ใช่การขายลูกหนี้ หนี้สินในงบจะเพิ่มขึ้น คุยกับผู้สอบบัญชีก่อนใช้ โดยเฉพาะถ้ามีสัญญาเงินกู้อื่นที่กำหนดอัตราส่วนหนี้สินไว้
แจ้งลูกค้าหรือไม่แจ้ง
แฟคเตอริ่งแบบมาตรฐานต้องแจ้งลูกค้าให้จ่ายเงินให้ผู้ให้บริการ เจ้าของกิจการบางรายกังวลว่าลูกค้าจะมองว่าบริษัทขาดสภาพคล่อง การคุยกับลูกค้าล่วงหน้าว่าเป็นการบริหารเงินทุนหมุนเวียนตามปกติช่วยลดความเข้าใจผิดได้ ทางเลือกที่ไม่ต้องแจ้งลูกค้ามีบ้าง แต่ผู้ให้บริการรับความเสี่ยงมากขึ้น จึงมักให้เฉพาะบริษัทที่มีประวัติดี
เลือกเป็นใบหรือโอนทั้งหมด
บางสัญญาให้เลือกส่งเฉพาะใบแจ้งหนี้ที่ต้องการ บางสัญญาให้โอนลูกหนี้ทั้งหมดของลูกค้าที่ระบุ แบบเลือกเป็นใบยืดหยุ่นกว่า แต่ค่าธรรมเนียมต่อใบมักสูงกว่า แบบโอนทั้งหมดถูกกว่าต่อใบ แต่คุณจ่ายค่าธรรมเนียมแม้เดือนที่ไม่ได้ขาดเงิน
แฟคเตอริ่งที่ลูกค้าเป็นผู้เริ่ม
ผู้ซื้อรายใหญ่บางรายทำโครงการสินเชื่อห่วงโซ่อุปทาน (Supply Chain Finance หรือ Reverse Factoring) ร่วมกับธนาคาร ให้ซัพพลายเออร์ขอรับเงินก่อนได้หลังผู้ซื้อยืนยันใบแจ้งหนี้ ต้นทุนมักต่ำกว่าเพราะอิงความน่าเชื่อถือของผู้ซื้อ ถ้าลูกค้ารายใหญ่ของคุณมีโครงการแบบนี้ ให้ถามฝ่ายจัดซื้อหรือฝ่ายบัญชีเจ้าหนี้ของลูกค้าก่อนไปหาที่อื่น
คิดต้นทุนจริงเป็นอัตราต่อปี
ค่าใช้จ่ายของแฟคเตอริ่งมักมีสองส่วน คือ ค่าธรรมเนียมคิดเป็นร้อยละของมูลค่าใบแจ้งหนี้ และดอกเบี้ยคิดจากเงินที่รับล่วงหน้าตามจำนวนวันจนลูกค้าจ่าย ตัวเลขที่ผู้ให้บริการบอกจึงเทียบกับดอกเบี้ยเงินกู้ตรง ๆ ไม่ได้ ต้องแปลงเป็นอัตราต่อปีก่อน
ต้นทุนรวม = ค่าธรรมเนียม + (เงินที่รับล่วงหน้า × อัตราดอกเบี้ยต่อปี × จำนวนวัน ÷ 365)
ต้นทุนต่อปีที่แท้จริง = ต้นทุนรวม ÷ เงินที่รับล่วงหน้า × 365 ÷ จำนวนวัน
ตัวอย่างสมมติ บริษัทออกใบแจ้งหนี้ 1,000,000 บาท ผู้ให้บริการจ่ายล่วงหน้า 80% คิดค่าธรรมเนียม 0.5% ของใบแจ้งหนี้ และดอกเบี้ย 7% ต่อปีจากเงินที่รับล่วงหน้า ลูกค้าจ่ายใน 60 วัน
| รายการ | บาท |
|---|---|
| มูลค่าใบแจ้งหนี้ | 1,000,000 |
| เงินที่ได้รับล่วงหน้า (80%) | 800,000 |
| ค่าธรรมเนียม (0.5% ของใบแจ้งหนี้) | 5,000 |
| ดอกเบี้ย 7% ต่อปี 60 วัน (800,000 × 7% × 60 ÷ 365) | 9,205 |
| ต้นทุนรวม | 14,205 |
| เงินสำรองที่ได้คืนเมื่อลูกค้าจ่าย (200,000 − 14,205) | 185,795 |
ต้นทุนต่อปีที่แท้จริงคือ 14,205 ÷ 800,000 × 365 ÷ 60 ≈ 10.8% ไม่ใช่ 7% ตามที่เห็นในใบเสนอราคา ส่วนต่างมาจากค่าธรรมเนียมที่คิดก้อนเดียวไม่ว่าจะใช้เงินกี่วัน ยิ่งลูกค้าจ่ายเร็ว ค่าธรรมเนียมยิ่งเฉลี่ยเป็นอัตราต่อปีสูงขึ้น
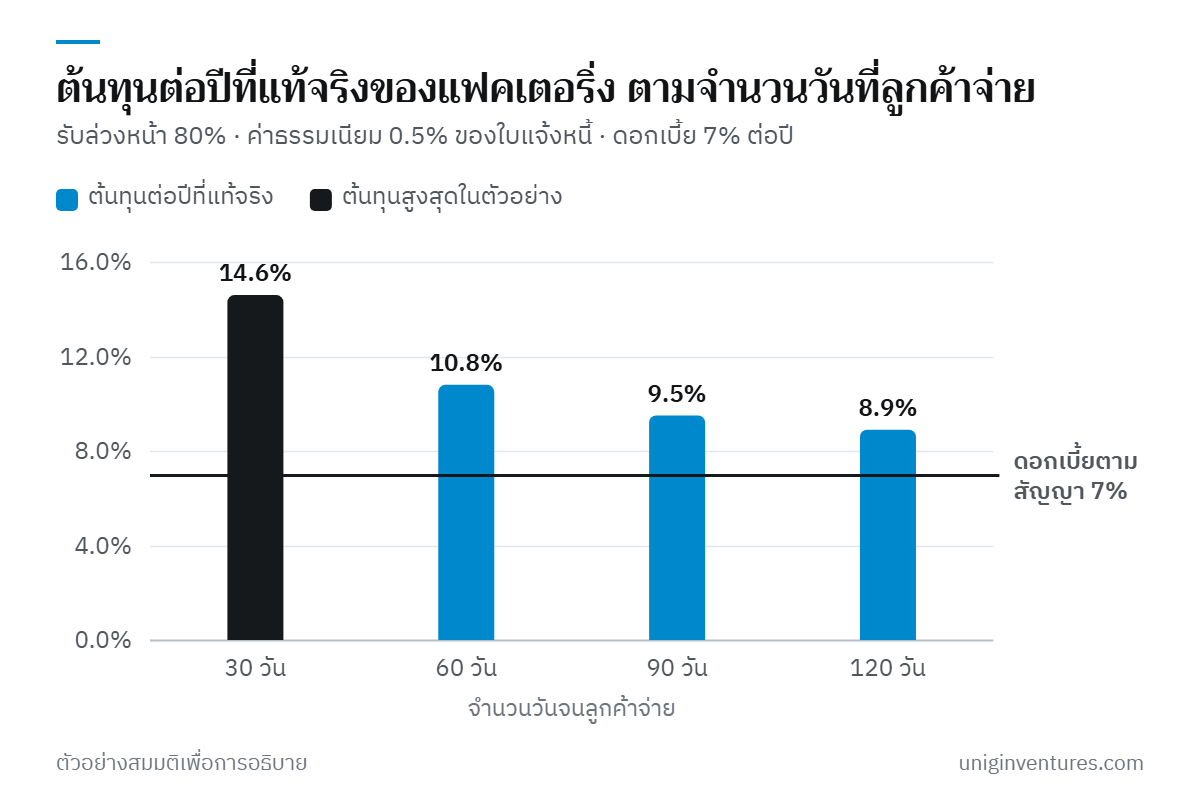
ตัวเลขนี้ยังไม่รวมค่าใช้จ่ายอื่นที่อาจมี เช่น ค่าธรรมเนียมเปิดวงเงิน ค่าตรวจสอบลูกค้า ค่าธรรมเนียมขั้นต่ำต่อเดือน และภาษีที่อาจเรียกเก็บเพิ่มจากค่าธรรมเนียม ขอให้ผู้ให้บริการทำตารางค่าใช้จ่ายทั้งหมดของใบแจ้งหนี้ตัวอย่างหนึ่งใบ แล้วคำนวณด้วยสูตรข้างบนก่อนตัดสินใจ
อีกด้านที่ต้องชั่งคือ เงินที่ได้มาเร็วขึ้นสร้างอะไร ถ้าทำให้รับคำสั่งซื้อเพิ่มที่มีกำไรส่วนเกินสูงกว่าต้นทุนนี้ หรือทำให้ได้ส่วนลดจากการจ่ายซัพพลายเออร์เร็ว ต้นทุน 10.8% ต่อปีก็อาจคุ้ม แต่ถ้าใช้เงินนั้นปิดขาดทุนจากการดำเนินงานไปเรื่อย ๆ แฟคเตอริ่งแค่เลื่อนปัญหาออกไป
เรื่องกฎหมายและเอกสารที่ต้องรู้
การโอนสิทธิเรียกร้องต้องทำเป็นหนังสือ
แฟคเตอริ่งในไทยอาศัยการโอนสิทธิเรียกร้องตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 306 กำหนดว่าการโอนหนี้ที่ต้องชำระแก่เจ้าหนี้คนหนึ่งโดยเฉพาะเจาะจงต้องทำเป็นหนังสือ และจะยกขึ้นต่อสู้ลูกหนี้หรือบุคคลภายนอกได้เมื่อได้บอกกล่าวการโอนไปยังลูกหนี้ หรือลูกหนี้ยินยอม ซึ่งคำบอกกล่าวหรือความยินยอมต้องทำเป็นหนังสือเช่นกัน ในทางปฏิบัติ ผู้ให้บริการจึงมักขอหนังสือรับทราบการโอนที่ลูกค้าลงนาม
อ่านสัญญาซื้อขายกับลูกค้าก่อน
มาตรา 303 ให้สิทธิเรียกร้องโอนกันได้ เว้นแต่สภาพของสิทธิไม่เปิดช่อง หรือคู่สัญญาตกลงกันไว้เป็นอย่างอื่น สัญญาจัดซื้อของบริษัทใหญ่หลายแห่งมีข้อห้ามโอนสิทธิรับเงินโดยไม่ได้รับความยินยอม ถ้าโอนไปโดยไม่ขอ อาจผิดสัญญากับลูกค้ารายสำคัญ ตรวจข้อนี้ก่อนยื่นใบแจ้งหนี้ของลูกค้ารายใดก็ตาม
ใบแจ้งหนี้หนึ่งใบใช้ได้ครั้งเดียว
ปัญหาที่ทำให้ผู้ให้บริการระวังการให้วงเงินแก่ SME รายเล็กคือ การนำใบแจ้งหนี้ใบเดียวกันไปขอเงินจากหลายแห่ง (Double Financing) ธนาคารแห่งประเทศไทยจึงเปิดใช้ระบบฐานข้อมูลกลางสำหรับดิจิทัลแฟคเตอริ่งในปี 2564 เพื่อเก็บข้อมูลสำคัญของใบแจ้งหนี้และช่วยตรวจสอบการขอสินเชื่อซ้ำซ้อน ผู้ให้บริการที่ใช้ระบบนี้จะเห็นได้ว่าใบแจ้งหนี้ถูกใช้ไปแล้วหรือไม่ จัดระบบออกใบแจ้งหนี้ให้มีเลขที่ไม่ซ้ำ ตรงกับใบส่งของ และตรวจสอบย้อนหลังได้
ทางเลือกที่ใกล้เคียง: ใช้ลูกหนี้เป็นหลักประกันทางธุรกิจ
ถ้าไม่ต้องการโอนสิทธิเรียกร้องทีละใบ พระราชบัญญัติหลักประกันทางธุรกิจ พ.ศ. 2558 ให้นำสิทธิเรียกร้อง เช่น ลูกหนี้การค้า มาเป็นหลักประกันการกู้ได้โดยไม่ต้องส่งมอบ ผู้รับหลักประกันต้องเป็นสถาบันการเงินหรือบุคคลที่กฎหมายกำหนด ซึ่งรวมถึงนิติบุคคลที่ประกอบธุรกิจแฟคเตอริ่ง และต้องจดทะเบียนสัญญาที่กรมพัฒนาธุรกิจการค้า วิธีนี้เป็นสินเชื่อหมุนเวียนที่มีลูกหนี้ค้ำ คุณยังเก็บเงินจากลูกค้าเองตามปกติ
เมื่อไรควรใช้ และเมื่อไรไม่ควร
แฟคเตอริ่งเหมาะเมื่อ
- ขายให้ลูกค้าธุรกิจที่มีฐานะมั่นคง แต่ให้เครดิตเทอมยาว 60–120 วัน
- ยอดขายกำลังโต และเงินทุนหมุนเวียนตามไม่ทัน
- ยอดขายขึ้นลงตามฤดูกาล ต้องการเงินเป็นช่วง ไม่ใช่วงเงินก้อนตายตัว
- ยังไม่มีหลักทรัพย์หรือประวัติพอขอวงเงินเบิกเกินบัญชี (O/D) จากธนาคาร
ควรระวังหรือหาทางอื่นเมื่อ
- ลูกค้าเป็นรายย่อยหรือบุคคลธรรมดาจำนวนมาก ใบแจ้งหนี้มูลค่าน้อย ค่าธรรมเนียมต่อใบจะกินกำไร
- มีข้อโต้แย้งเรื่องคุณภาพหรือการส่งมอบบ่อย ลูกค้าหักเงินหรือปฏิเสธจ่าย สัญญาแฟคเตอริ่งมักให้คุณรับผิดชอบส่วนนั้นเอง
- กำไรขั้นต้นต่ำกว่าต้นทุนต่อปีที่คำนวณได้มาก
- มีวงเงิน O/D หรือเงินกู้หมุนเวียนที่ต้นทุนต่ำกว่าอยู่แล้วแต่ยังใช้ไม่เต็ม
- สัญญากับลูกค้ารายใหญ่ห้ามโอนสิทธิรับเงิน
และก่อนหาเงินจากภายนอก ลองดูต้นเหตุด้วย การวางบิลให้เร็วขึ้น การตามเก็บเงินตามกำหนด และการเจรจาเครดิตเทอมใหม่กับลูกค้าที่เพิ่งเริ่มซื้อ ช่วยลดเงินที่จมในลูกหนี้ได้โดยไม่มีต้นทุนดอกเบี้ย
เริ่มจากตรงไหน
- ทำรายงานอายุลูกหนี้ แยกตามลูกค้า ดูว่ายอดค้างกระจุกอยู่ที่ลูกค้ารายใด และแต่ละรายจ่ายจริงกี่วันโดยเฉลี่ย
- เลือกลูกค้าที่เหมาะ คือรายที่ฐานะมั่นคง จ่ายตรงเวลา และสัญญาไม่ห้ามโอนสิทธิ
- ถามลูกค้ารายใหญ่ ว่ามีโครงการ Supply Chain Finance กับธนาคารใดหรือไม่
- ขอใบเสนอราคาอย่างน้อยสองถึงสามแห่ง พร้อมตารางค่าใช้จ่ายทั้งหมดของใบแจ้งหนี้ตัวอย่างหนึ่งใบ แล้วแปลงเป็นต้นทุนต่อปีด้วยสูตรเดียวกัน
- อ่านเงื่อนไขสำคัญในสัญญา สิทธิไล่เบี้ย สัดส่วนเงินล่วงหน้า ค่าธรรมเนียมขั้นต่ำ และการบอกเลิกสัญญา
- คุยกับผู้สอบบัญชี เรื่องการบันทึกบัญชีและผลต่อสัญญาเงินกู้อื่นที่มีอยู่
แฟคเตอริ่งไม่ได้ทำให้ธุรกิจมีกำไรมากขึ้น แต่ช่วยให้เงินที่ได้มาแล้วกลับมาทำงานเร็วขึ้น ถ้ารู้ต้นทุนต่อปีที่แท้จริง และใช้กับใบแจ้งหนี้ที่เหมาะ ก็เป็นเครื่องมือเงินทุนหมุนเวียนที่ใช้ได้ดีสำหรับ SME ที่กำลังโต
แหล่งข้อมูล
- ธปท. เปิดใช้งานระบบฐานข้อมูลกลางสำหรับดิจิทัลแฟ็กเตอริง — ธนาคารแห่งประเทศไทย
- Digital Factoring ทางเลือกสภาพคล่องสำหรับ SMEs รายย่อย — วารสารพระสยาม ธนาคารแห่งประเทศไทย
- ระบบฐานข้อมูลกลาง (Central Web Service) — ธนาคารแห่งประเทศไทย
- บทสรุปสาระสำคัญของพระราชบัญญัติหลักประกันทางธุรกิจ พ.ศ. 2558 — กรมพัฒนาธุรกิจการค้า
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 303 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 306 — Thai Law Online