ค้ำประกันสินเชื่อโดย บสย.: รวมค่าธรรมเนียมแล้วเงินกู้แพงขึ้นเท่าไร
ค่าธรรมเนียม บสย. มีกี่ตัว ใครจ่าย ตัวอย่างคำนวณต้นทุนรวมของเงินกู้ 3 ล้านบาท 5 ปีจากอัตราโครงการ Credit Plus ทำไมวงเงินค้ำประกันที่ไม่ลดตามยอดหนี้ทำให้ค่าธรรมเนียมแพงขึ้น และคำถามที่ต้องถามธนาคาร
ในบทความนี้
SME จำนวนมากมีธุรกิจที่ไปได้ แต่ไม่มีที่ดินหรือทรัพย์สินพอเป็นหลักประกันเงินกู้ ทางที่ธนาคารมักเสนอคือให้บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) ค้ำประกันสินเชื่อให้ ซึ่งผู้กู้ต้องจ่ายค่าธรรมเนียมทุกปี คำถามที่ควรถามก่อนเซ็นจึงไม่ใช่แค่ "ดอกเบี้ยเท่าไร" แต่เป็น "รวมค่าธรรมเนียมแล้ว เงินกู้ก้อนนี้มีต้นทุนจริงเท่าไร"
บทความนี้อธิบายว่าค่าธรรมเนียมของ บสย. มีกี่ตัว ใช้โครงการ Credit Plus ที่ตรวจจากหน้าเว็บ บสย. เป็นตัวอย่าง คำนวณต้นทุนรวมของเงินกู้ 5 ปี และชี้จุดที่ทำให้ค่าธรรมเนียมแพงขึ้นโดยไม่รู้ตัว พร้อมรายการคำถามที่ควรถามธนาคาร
บสย. ค้ำประกันอะไร และหนี้ยังเป็นของใคร
บสย. ค้ำประกันเงินกู้ที่ SME กู้จากสถาบันการเงิน ทำให้ธนาคารยอมให้กู้ได้แม้หลักประกันไม่พอ ผู้กู้ติดต่อผ่านสถาบันการเงินที่ร่วมโครงการ และต้องผ่านการคัดกรองตามเกณฑ์ของโครงการ เช่นโครงการ Credit Plus กำหนดให้ผ่าน Credit Scoring ตามเกณฑ์ของ บสย. แต่ละโครงการมีคุณสมบัติผู้กู้ วงเงิน และอัตราค่าธรรมเนียมต่างกัน
สิ่งที่ต้องเข้าใจก่อนคือ การค้ำประกันไม่ได้ทำให้หนี้หายไป ถ้าผู้กู้ผิดนัดจน บสย. จ่ายค่าประกันชดเชยให้ธนาคาร ผู้กู้จะยังมีหนี้ที่ต้องชำระคืน บสย. ต่อ บสย. จึงมีมาตรการสำหรับ "ลูกหนี้ค่าประกันชดเชย" เช่น "บสย. พร้อมช่วย" ที่ให้ผ่อนชำระเป็นเวลา 5–7 ปี ค่าธรรมเนียมที่จ่ายจึงเป็นค่าที่ทำให้ได้เงินกู้ ไม่ใช่ประกันที่จ่ายหนี้แทนผู้กู้
ค่าธรรมเนียมมีกี่ตัว: ตัวอย่างจากโครงการ Credit Plus
หน้าอัตราค่าธรรมเนียมของ บสย. แยกค่าธรรมเนียมเป็นส่วนที่ SME จ่าย และส่วนที่ธนาคารจ่าย ตารางนี้เป็นของรูปแบบ บสย. SMEs Credit Plus 2% ตามที่หน้าเว็บ บสย. แสดงเมื่อพฤศจิกายน 2569
| รายการ | อัตรา | ผู้จ่าย |
|---|---|---|
| ค่าธรรมเนียมค้ำประกัน | 1.75% ต่อปี | SME |
| ค่าจัดการค้ำประกัน | 0.25% ต่อปีของวงเงินอนุมัติค้ำประกัน | SME |
| ค่าดำเนินการค้ำประกัน (ออกหนังสือค้ำประกัน) | 500 บาท สำหรับวงเงินไม่เกิน 20 ล้านบาท · 1,500 บาท สำหรับ 20–40 ล้านบาท · 3,000 บาท สำหรับเกิน 40 ล้านบาท | SME |
| ค่าธรรมเนียมการจ่ายค่าประกันชดเชย | 2% ของวงเงินที่ บสย. จ่ายค่าประกันชดเชย | ธนาคาร |
ค่าธรรมเนียมค้ำประกันกับค่าจัดการรวมกันเป็น 2% ต่อปี ส่วนรูปแบบ Credit Plus 2.5% มีค่าธรรมเนียมค้ำประกัน 2.25% ต่อปี เงื่อนไขอื่นของโครงการ Credit Plus ที่หน้าเว็บ บสย. ระบุ ได้แก่
- ผู้กู้เป็นบุคคลธรรมดาสัญชาติไทยหรือนิติบุคคลที่จดทะเบียนในไทย มีทรัพย์สินถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท
- สินเชื่อเกิน 500,000 บาท ผู้กู้ต้องยื่นแบบแสดงรายการภาษี และเงินกู้ใหม่ใช้ชำระหนี้เดิมไม่ได้
- วงเงินค้ำประกันไม่เกิน 100 ล้านบาทต่อราย รวมทุกสถาบันการเงิน ระยะเวลาค้ำประกันไม่เกิน 10 ปี
- รับคำขอถึง 30 ธันวาคม 2570 หรือจนกว่าวงเงินโครงการจะเต็ม แล้วแต่อย่างใดถึงก่อน
บางโครงการรัฐช่วยจ่ายค่าธรรมเนียมช่วงแรก เช่นรูปแบบ บสย. SMEs Ignite Biz ภายใต้โครงการ PGS ระยะที่ 11 ที่ปีที่ 1–3 รัฐจ่ายค่าธรรมเนียม 1.5% ต่อปีแทน SME และตั้งแต่ปีที่ 4 SME จ่าย 1.5% ต่อปีของวงเงินค้ำประกันเอง โครงการเหล่านี้มีวงเงินและกำหนดเวลา ก่อนวางแผนให้ถามธนาคารว่ายังรับคำขอหรือไม่ และคำนวณค่าธรรมเนียมของปีที่ต้องจ่ายเองด้วย
ตัวอย่างคำนวณ: เงินกู้ 3 ล้านบาท 5 ปี
ตัวอย่างสมมติ บริษัทกู้ 3,000,000 บาท ระยะ 5 ปี ใช้ Credit Plus 2% ค้ำประกันเต็มจำนวนเงินกู้ ดอกเบี้ย 7% ต่อปี (อัตราสมมติ ไม่ใช่อัตราของธนาคารใด) ผ่อนเงินต้นปีละ 600,000 บาท และคิดดอกเบี้ยรายปีจากยอดต้นปี เพื่อให้ตัวเลขตรวจตามได้ง่าย
จุดที่ต้องรู้ก่อนคำนวณคือฐานของค่าธรรมเนียม คำถามที่พบบ่อยของ บสย. ระบุว่าการค้ำประกันต่ออายุเป็นรายปี ธนาคารขอลดวงเงินค้ำประกันตอนต่ออายุได้ และค่าธรรมเนียมจ่ายตามวงเงินที่ลดลงแล้ว ตัวอย่างนี้จึงแยกเป็นสองกรณี
- กรณี ก วงเงินค้ำประกันคงที่ 3,000,000 บาทตลอด 5 ปี
- กรณี ข ธนาคารลดวงเงินค้ำประกันลงตามยอดเงินกู้คงเหลือทุกปี ส่วนค่าจัดการยังคิดจากวงเงินอนุมัติเดิม
| รายการ | กรณี ก วงเงินค้ำประกันคงที่ | กรณี ข ลดวงเงินตามยอดคงเหลือ |
|---|---|---|
| ดอกเบี้ย 7% | 630,000 | 630,000 |
| ค่าธรรมเนียมค้ำประกัน 1.75% | 262,500 | 157,500 |
| ค่าจัดการ 0.25% | 37,500 | 37,500 |
| ค่าดำเนินการ | 500 | 500 |
| ต้นทุนรวม | 930,500 | 825,500 |
| ต้นทุนต่อปีเทียบกับเงินกู้คงเหลือเฉลี่ย | 10.34% | 9.17% |
ยอดเงินกู้ต้นปีที่ 1 ถึง 5 คือ 3.0, 2.4, 1.8, 1.2 และ 0.6 ล้านบาท รวมกัน 9,000,000 บาท ดอกเบี้ยจึงเท่ากับ 7% × 9,000,000 = 630,000 บาท กรณี ก ค่าธรรมเนียมค้ำประกันเท่ากับ 1.75% × 3,000,000 × 5 ปี = 262,500 บาท กรณี ข คิดจากยอดคงเหลือแต่ละปี 1.75% × 9,000,000 = 157,500 บาท ค่าจัดการทั้งสองกรณีเท่ากับ 0.25% × 3,000,000 × 5 ปี = 37,500 บาท
บรรทัดสุดท้ายหารต้นทุนรวมด้วย 9,000,000 บาท ซึ่งเท่ากับเงินกู้คงเหลือเฉลี่ยปีละ 1,800,000 บาทคูณ 5 ปี เป็นวิธีประมาณที่ไม่คิดมูลค่าเงินตามเวลา แต่พอให้เห็นว่าค่าธรรมเนียม "2% ต่อปี" เพิ่มต้นทุนจริงของเงินที่ใช้อยู่ 3.34 จุดในกรณี ก และ 2.17 จุดในกรณี ข ถ้าต้องการอัตราที่แม่นยำกว่านี้ ใช้วิธีหาอัตราดอกเบี้ยที่แท้จริงใน Flat Rate กับ Effective Rate
ทำไมค่าธรรมเนียมบนวงเงินคงที่แพงขึ้นทุกปี
เมื่อผ่อนเงินต้นไปเรื่อย ๆ เงินกู้คงเหลือลดลง แต่ถ้าวงเงินค้ำประกันไม่ลดตาม ค่าธรรมเนียมยังเท่าเดิมทุกปี ในกรณี ก ค่าธรรมเนียมค้ำประกันรวมค่าจัดการปีละ 60,000 บาท คิดเป็น 2.0% ของยอดคงเหลือในปีที่ 1 แต่เป็น 10.0% ในปีที่ 5 ซึ่งเหลือเงินกู้แค่ 600,000 บาท ส่วนกรณี ข ปีที่ 5 เป็น 3.0%
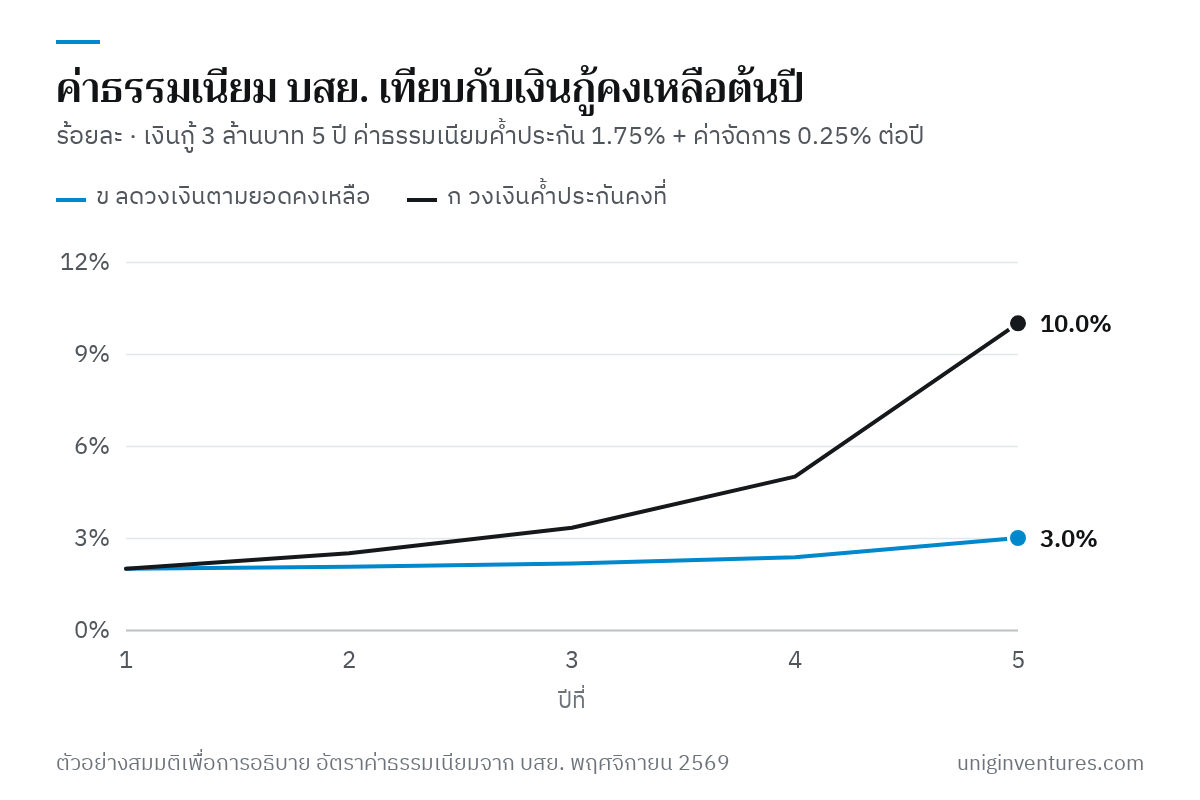
ข้อนี้ไม่ได้แปลว่าต้องลดวงเงินทุกปีเสมอ ธนาคารอาจมีเหตุผลด้านความเสี่ยงที่จะคงวงเงินไว้ แต่ผู้กู้ควรรู้ตั้งแต่วันเซ็นว่าวงเงินค้ำประกันจะเปลี่ยนอย่างไร และนำตัวเลขทั้งสองกรณีไปต่อรอง
เทียบกับทางเลือกอื่นอย่างไร
การใช้ บสย. คุ้มหรือไม่ ขึ้นกับว่าถ้าไม่ใช้ ทางเลือกที่มีจริงคืออะไร ถ้ามีหลักประกันพอและธนาคารให้อัตราเท่าเดิมโดยไม่ต้องค้ำประกัน ค่าธรรมเนียมทั้งหมดคือต้นทุนที่เพิ่มขึ้นเปล่า ๆ แต่ถ้าทางเลือกคือเงินกู้ไม่มีหลักประกันที่ดอกเบี้ยสูงกว่า ให้เทียบต้นทุนรวมด้วยวิธีเดียวกัน
ใช้ บสย. ถูกกว่า เมื่อ อัตราดอกเบี้ยของทางเลือกอื่น > อัตราดอกเบี้ยของเงินกู้ที่มี บสย. ค้ำประกัน + ค่าธรรมเนียมที่คิดเป็นร้อยละต่อปีของเงินกู้คงเหลือเฉลี่ย
ต่อจากตัวอย่าง ถ้าทางเลือกอื่นคือเงินกู้ไม่มีหลักประกันดอกเบี้ย 12% ต่อปี (อัตราสมมติ) ผ่อนแบบเดียวกัน ดอกเบี้ยรวมจะเป็น 12% × 9,000,000 = 1,080,000 บาท สูงกว่าต้นทุนรวมของกรณี ก 149,500 บาท และสูงกว่ากรณี ข 254,500 บาท ถ้าทางเลือกอื่นดอกเบี้ย 9% ดอกเบี้ยรวมเท่ากับ 810,000 บาท ต่ำกว่าทั้งสองกรณี การใช้ บสย. ในกรณีนั้นจึงไม่คุ้ม
ตัวเลขที่ธนาคารดูก่อนอนุมัติ เช่นความสามารถชำระหนี้ (DSCR) ยังเป็นเงื่อนไขเหมือนเดิม การมี บสย. ค้ำประกันไม่ได้ทดแทนกระแสเงินสดที่ไม่พอผ่อน ดูการเตรียมตัวใน เตรียมยื่นสินเชื่อ SME ให้ธนาคารอนุมัติ
คำถามที่ควรถามธนาคารก่อนเซ็น
- ใช้โครงการและรูปแบบไหนของ บสย. อัตราค่าธรรมเนียมค้ำประกัน ค่าจัดการ และค่าดำเนินการเท่าไร
- วงเงินค้ำประกันเท่าไร เต็มจำนวนเงินกู้หรือบางส่วน และจะลดตามยอดเงินกู้คงเหลือตอนต่ออายุทุกปีหรือไม่
- ค่าธรรมเนียมเรียกเก็บเมื่อไรและอย่างไร เช่นหักจากเงินกู้ที่เบิกหรือจ่ายแยก
- มีปีไหนที่รัฐช่วยจ่ายค่าธรรมเนียม และตั้งแต่ปีไหนผู้กู้ต้องจ่ายเอง
- ถ้าชำระหนี้ก่อนกำหนดหรือยกเลิกการค้ำประกัน จะได้ค่าธรรมเนียมคืนหรือไม่ ตามหลักเกณฑ์การคืนค่าธรรมเนียมที่ บสย. ประกาศไว้
- ดอกเบี้ยเป็นอัตราคงที่หรือลอยตัว ถ้าลอยตัวดูวิธีประเมินภาระใน เงินกู้ดอกเบี้ยลอยตัว
เริ่มจากตรงไหน
- เปิดหน้าอัตราค่าธรรมเนียมโครงการของ บสย. แล้วหารูปแบบที่ธนาคารเสนอ
- ทำตารางต้นทุนรวมแบบในบทความนี้ด้วยวงเงิน ระยะเวลา และดอกเบี้ยจริงที่ธนาคารเสนอ ทั้งกรณีวงเงินค้ำประกันคงที่และกรณีลดตามยอดคงเหลือ
- หารต้นทุนรวมด้วยผลรวมของยอดเงินกู้คงเหลือแต่ละปี เพื่อได้ต้นทุนต่อปีโดยประมาณ
- เทียบกับทางเลือกที่มีจริง ทั้งเงินกู้ที่ใช้หลักประกันของตัวเองและเงินกู้ไม่มีหลักประกัน
- ถามธนาคารตามรายการข้างบนให้ครบก่อนเซ็น และจดวันต่ออายุการค้ำประกันไว้ในปฏิทินทุกปี
ตัวเลขในตัวอย่างเป็นตัวอย่างสมมติเพื่อการอธิบาย อัตราค่าธรรมเนียมและเงื่อนไขโครงการของ บสย. ตรวจจากหน้าเว็บ บสย. เมื่อพฤศจิกายน 2569 และเปลี่ยนได้ตามประกาศแต่ละโครงการ ก่อนตัดสินใจให้ตรวจกับธนาคารและ บสย. อีกครั้ง บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินสำหรับกิจการใดกิจการหนึ่ง