แยก ROE ด้วยสูตรดูปองต์: รู้ว่ากำไรต่อทุนขึ้นเพราะอัตรากำไร การใช้สินทรัพย์ หรือหนี้
ROE ที่สูงขึ้นอาจมาจากหนี้ ไม่ใช่ธุรกิจที่ดีขึ้น แยก ROE เป็นอัตรากำไร การหมุนของสินทรัพย์ และตัวคูณส่วนของผู้ถือหุ้น พร้อมตัวอย่างคำนวณและวิธีอ่านผลว่าควรแก้ที่ไหน
ในบทความนี้
อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (Return on Equity หรือ ROE) เป็นตัวเลขที่เจ้าของกิจการ นักลงทุน และธนาคารดูบ่อยที่สุดตัวหนึ่ง เพราะตอบตรง ๆ ว่าเงินทุนของผู้ถือหุ้นทุก 100 บาทสร้างกำไรได้กี่บาทต่อปี แต่ ROE ที่สูงขึ้นไม่ได้แปลว่ากิจการดีขึ้นเสมอไป ROE อาจขึ้นเพราะขายได้กำไรต่อหน่วยมากขึ้น เพราะใช้สินทรัพย์ได้คุ้มขึ้น หรือเพราะกู้เงินมากขึ้น ซึ่งสามทางนี้มีความเสี่ยงต่างกันมาก
การแยก ROE แบบดูปองต์ (DuPont Analysis) แยกตัวเลขนี้ออกเป็นสามส่วนให้เห็นว่า ROE ขึ้นหรือลงเพราะอะไร บทความนี้อธิบายสูตร วิธีคำนวณจากงบการเงินของบริษัทเอง ตัวอย่างที่ ROE สูงขึ้นทั้งที่กิจการแย่ลง และวิธีใช้ผลลัพธ์ตัดสินใจว่าจะแก้ที่ส่วนไหนก่อน
ROE คืออะไร และทำไมดูตัวเดียวไม่พอ
ตำรา Principles of Finance ของ OpenStax ให้นิยาม ROE ว่าเป็นความสามารถของบริษัทในการใช้เงินทุนที่ผู้ถือหุ้นลงไว้สร้างกำไร คำนวณจากกำไรสุทธิหารด้วยส่วนของผู้ถือหุ้นเฉลี่ย
ROE = กำไรสุทธิ ÷ ส่วนของผู้ถือหุ้นเฉลี่ย
ส่วนของผู้ถือหุ้นเฉลี่ยคือยอดต้นปีบวกปลายปีหารสอง ตัวหารนี้ลดลงได้สองทาง คือบริษัทมีกำไรน้อยหรือขาดทุน หรือบริษัทจ่ายเงินปันผลออกไปมากแล้วใช้เงินกู้แทน ทั้งสองกรณีทำให้ ROE ดูดีขึ้นโดยที่ธุรกิจไม่ได้ดีขึ้นเลย นี่คือเหตุผลที่ต้องแยกดูข้างใน
สูตรดูปองต์สามส่วน
OpenStax อธิบายว่าวิธีนี้เริ่มใช้ในบริษัท DuPont เมื่อ ค.ศ. 1919 (พ.ศ. 2462) เพื่อวัดผลภายในบริษัท แล้วแพร่หลายเพราะแยก ROE เป็นสามส่วนที่แต่ละส่วนชี้ไปยังงานคนละด้าน
ROE = อัตรากำไรสุทธิ × อัตราการหมุนของสินทรัพย์ × ตัวคูณส่วนของผู้ถือหุ้น
= (กำไรสุทธิ ÷ ยอดขาย) × (ยอดขาย ÷ สินทรัพย์รวมเฉลี่ย) × (สินทรัพย์รวมเฉลี่ย ÷ ส่วนของผู้ถือหุ้นเฉลี่ย)
- อัตรากำไรสุทธิ (Net Profit Margin) ขายได้ 100 บาทเหลือเป็นกำไรสุทธิกี่บาท ส่วนนี้สะท้อนราคา ต้นทุน และค่าใช้จ่าย
- อัตราการหมุนของสินทรัพย์ (Total Asset Turnover) สินทรัพย์ 1 บาทสร้างยอดขายได้กี่บาทต่อปี ส่วนนี้สะท้อนสต็อก ลูกหนี้ เครื่องจักร และเงินที่จมอยู่โดยไม่ได้ใช้
- ตัวคูณส่วนของผู้ถือหุ้น (Equity Multiplier) สินทรัพย์เป็นกี่เท่าของเงินทุนผู้ถือหุ้น ส่วนนี้วัดการใช้หนี้ ถ้าตัวคูณเท่ากับ 2 แปลว่าหนี้สินรวมเท่ากับส่วนของผู้ถือหุ้น ถ้าเท่ากับ 4 หนี้สินรวมเป็น 3 เท่าของส่วนของผู้ถือหุ้น
เมื่อคูณสามส่วนเข้าด้วยกัน ยอดขายและสินทรัพย์รวมตัดกันหมด เหลือกำไรสุทธิหารส่วนของผู้ถือหุ้นเท่าเดิม สูตรนี้จึงไม่ได้ให้ตัวเลขใหม่ แต่บอกว่า ROE มาจากไหน ข้อสำคัญคือต้องใช้ตัวหารชุดเดียวกันทั้งสามส่วน ถ้าใช้สินทรัพย์เฉลี่ยในส่วนที่สอง ก็ต้องใช้สินทรัพย์เฉลี่ยในส่วนที่สามด้วย ไม่อย่างนั้นผลคูณจะไม่เท่ากับ ROE
ตัวอย่าง: ROE สูงขึ้นทั้งที่กิจการแย่ลง
ตัวอย่างสมมติ บริษัทจัดจำหน่ายแห่งหนึ่งมีตัวเลขสองปีดังนี้ ในปี 2568 บริษัทจ่ายเงินปันผลก้อนใหญ่ และกู้เงินมาซื้อสินค้าเข้าสต็อกเพิ่ม ตัวเลขทุกตัวเป็นตัวเลขทั้งปี และสินทรัพย์กับส่วนของผู้ถือหุ้นเป็นยอดเฉลี่ย
| รายการ | ปี 2567 | ปี 2568 |
|---|---|---|
| ยอดขาย | 50,000,000 | 54,000,000 |
| กำไรสุทธิ | 2,500,000 | 2,160,000 |
| สินทรัพย์รวมเฉลี่ย | 25,000,000 | 30,000,000 |
| ส่วนของผู้ถือหุ้นเฉลี่ย | 12,500,000 | 7,500,000 |
| ROE | 20.0% | 28.8% |
ถ้าดูแค่บรรทัดสุดท้าย ปี 2568 ดูดีกว่ามาก ROE ขึ้นจาก 20.0% เป็น 28.8% แต่เมื่อแยกสามส่วนจะเห็นอีกภาพหนึ่ง
| ส่วนประกอบ | ปี 2567 | ปี 2568 |
|---|---|---|
| อัตรากำไรสุทธิ | 5.0% | 4.0% |
| อัตราการหมุนของสินทรัพย์ | 2.0 เท่า | 1.8 เท่า |
| ตัวคูณส่วนของผู้ถือหุ้น | 2.0 เท่า | 4.0 เท่า |
| ROE | 20.0% | 28.8% |
สองส่วนแรกแย่ลงทั้งคู่ กำไรต่อยอดขายลดจาก 5.0% เป็น 4.0% และสินทรัพย์ 1 บาทสร้างยอดขายได้น้อยลงจาก 2.0 บาทเป็น 1.8 บาท เพราะสินค้าในสต็อกโตเร็วกว่ายอดขาย ส่วนที่ทำให้ ROE ขึ้นมีเพียงหนี้ ตัวคูณเพิ่มจาก 2.0 เป็น 4.0 เท่า แปลว่าหนี้สินรวมเพิ่มจากเท่ากับทุนเป็น 3 เท่าของทุน ผลตอบแทนต่อสินทรัพย์รวม (กำไรสุทธิ ÷ สินทรัพย์รวมเฉลี่ย) ก็ยืนยันภาพเดียวกัน คือลดจาก 10.0% เป็น 7.2%
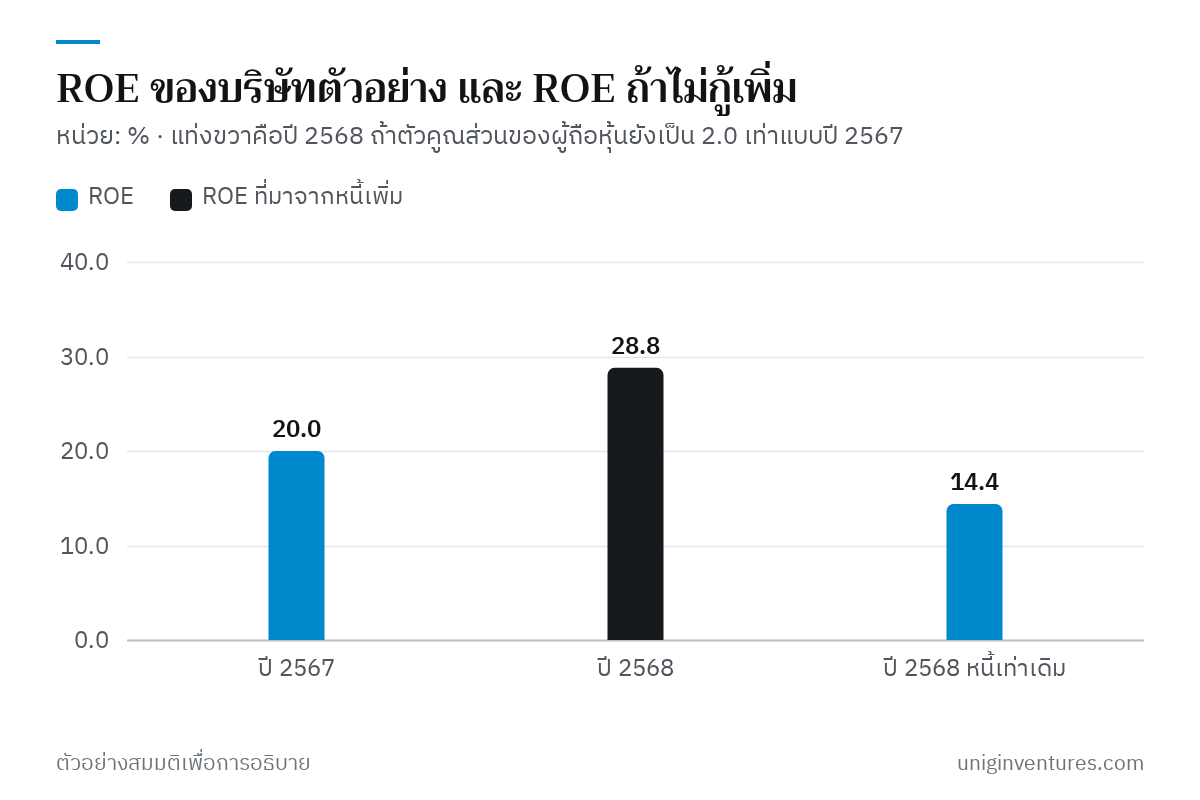
ส่วนไหนทำให้ ROE เปลี่ยนเท่าไร
วิธีง่ายที่สุดคือเปลี่ยนทีละส่วนตามลำดับ แล้วดูว่า ROE ขยับเท่าไรในแต่ละขั้น
- เปลี่ยนอัตรากำไรจาก 5.0% เป็น 4.0% โดยสองส่วนที่เหลือเท่าเดิม: 4.0% × 2.0 × 2.0 = 16.0% ROE ลด 4.0 จุด
- เปลี่ยนการหมุนของสินทรัพย์จาก 2.0 เป็น 1.8 เท่า: 4.0% × 1.8 × 2.0 = 14.4% ROE ลดอีก 1.6 จุด
- เปลี่ยนตัวคูณจาก 2.0 เป็น 4.0 เท่า: 4.0% × 1.8 × 4.0 = 28.8% ROE เพิ่ม 14.4 จุด
รวมกันได้ −4.0 − 1.6 + 14.4 = +8.8 จุด เท่ากับ ROE ที่เพิ่มจาก 20.0% เป็น 28.8% พอดี ตัวเลขของแต่ละขั้นจะต่างไปบ้างถ้าสลับลำดับการเปลี่ยน แต่ทิศทางและขนาดโดยรวมไม่เปลี่ยน ซึ่งพอสำหรับตัดสินใจว่าจะแก้ที่ไหน
แยกห้าส่วน: ดูว่าดอกเบี้ยกินกำไรไปเท่าไร
CFA Institute อธิบายว่าการแยกแบบห้าส่วนแสดง ROE ตามภาระภาษี ภาระดอกเบี้ย ความสามารถทำกำไรจากการดำเนินงาน ประสิทธิภาพการใช้สินทรัพย์ และการใช้หนี้ คือแยกอัตรากำไรสุทธิออกเป็นสามส่วนย่อย
อัตรากำไรสุทธิ = (กำไรสุทธิ ÷ กำไรก่อนภาษี) × (กำไรก่อนภาษี ÷ กำไรจากการดำเนินงาน) × (กำไรจากการดำเนินงาน ÷ ยอดขาย)
กำไรจากการดำเนินงานในที่นี้คือกำไรก่อนดอกเบี้ยและภาษี (EBIT) ในตัวอย่างเดิม สมมติว่าภาษีเป็น 20% ของกำไรก่อนภาษีทั้งสองปี
| รายการ | ปี 2567 | ปี 2568 |
|---|---|---|
| กำไรจากการดำเนินงาน (บาท) | 3,500,000 | 3,780,000 |
| ดอกเบี้ยจ่าย (บาท) | 375,000 | 1,080,000 |
| กำไรก่อนภาษี (บาท) | 3,125,000 | 2,700,000 |
| อัตรากำไรจากการดำเนินงาน | 7.0% | 7.0% |
| ภาระดอกเบี้ย (กำไรก่อนภาษี ÷ กำไรจากการดำเนินงาน) | 0.89 | 0.71 |
| ภาระภาษี (กำไรสุทธิ ÷ กำไรก่อนภาษี) | 0.80 | 0.80 |
| อัตรากำไรสุทธิ | 5.0% | 4.0% |
ภาพนี้ชัดกว่าเดิม ธุรกิจหลักทำกำไรได้ 7.0% ของยอดขายเท่าเดิมทั้งสองปี อัตรากำไรสุทธิที่ลดลงมาจากดอกเบี้ยอย่างเดียว ในปี 2567 กำไรจากการดำเนินงานทุก 100 บาทถูกดอกเบี้ยกินไป 10.7 บาท ปี 2568 ถูกกินไป 28.6 บาท หนี้ที่ดัน ROE ขึ้นจึงกำลังกินกำไรอยู่ด้วย และถ้ายอดขายลดลงเมื่อไร ดอกเบี้ยไม่ได้ลดตาม
อ่านผลแล้วแก้ที่ไหน
อัตรากำไรต่ำหรือลดลง
ดูราคา ส่วนผสมของสินค้า และต้นทุน แยกให้ได้ว่าสินค้าหรือลูกค้ากลุ่มไหนกดอัตรากำไร ใช้ Gross Margin Bridge อธิบายว่ากำไรขั้นต้นเปลี่ยนเพราะราคา ส่วนผสม หรือต้นทุน และ Contribution Margin ดูว่าสินค้าตัวไหนทำเงินจริง ถ้าแยกห้าส่วนแล้วพบว่ากำไรจากการดำเนินงานไม่เปลี่ยน แต่ภาระดอกเบี้ยแย่ลง ปัญหาอยู่ที่โครงสร้างหนี้ ไม่ใช่การขาย
การหมุนของสินทรัพย์ช้าลง
หาว่าสินทรัพย์ตัวไหนโตเร็วกว่ายอดขาย ส่วนใหญ่เป็นสินค้าคงเหลือและลูกหนี้การค้า เพราะเป็นสองรายการที่โตเงียบ ๆ ทุกเดือน ดู วงจรเงินสด และ บริหารสต็อกแบบ ABC ส่วนเครื่องจักร รถ หรือที่ดินที่ไม่ได้ใช้เต็มที่ก็ถ่วงตัวเลขนี้เหมือนกัน
ตัวคูณสูงขึ้นเร็ว
ROE ที่มาจากหนี้ไม่ใช่เรื่องผิดเสมอไป ถ้ากำไรจากการดำเนินงานต่อสินทรัพย์สูงกว่าต้นทุนของหนี้ หนี้ช่วยเพิ่มผลตอบแทนให้ผู้ถือหุ้นได้จริง แต่ต้องตรวจสองเรื่องก่อนพอใจกับตัวเลข หนึ่ง กระแสเงินสดพอจ่ายเงินต้นและดอกเบี้ยหรือไม่ ดู DSCR ที่ธนาคารใช้ สอง สัญญาเงินกู้มีเงื่อนไขอัตราส่วนหนี้สินต่อทุนหรือไม่ และเหลือระยะห่างก่อนผิดเงื่อนไขเท่าไร ดู Covenant ในสัญญาเงินกู้
ข้อควรระวังเมื่อใช้กับ SME
- ส่วนของผู้ถือหุ้นติดลบหรือใกล้ศูนย์ ROE จะสูงผิดปกติหรือไม่มีความหมาย ให้ดูผลตอบแทนต่อสินทรัพย์และกระแสเงินสดแทน
- ค่าตอบแทนเจ้าของ บริษัทที่เจ้าของรับเงินเดือนสูงจะมีกำไรสุทธิต่ำกว่าบริษัทที่เจ้าของรับเงินปันผลแทน เทียบกับบริษัทอื่นต้องปรับเรื่องนี้ก่อน (ดู เงินเดือนหรือเงินปันผล)
- เทียบกับกิจการแบบเดียวกัน ร้านค้าปลีกมีอัตรากำไรต่ำแต่หมุนสินทรัพย์เร็ว ส่วนกิจการที่ใช้เครื่องจักรมากมีอัตรากำไรสูงกว่าแต่หมุนช้ากว่า งบการเงินที่บริษัทจำกัดยื่นไว้ค้นได้จาก DBD DataWarehouse+ ของกรมพัฒนาธุรกิจการค้า จึงคำนวณสามส่วนของคู่แข่งในธุรกิจเดียวกันมาเทียบได้
- ใช้ตัวเลขทั้งปี ถ้าใช้งบรายเดือนหรือรายไตรมาส ต้องปรับยอดขายและกำไรเป็นตัวเลขต่อปีก่อน ไม่อย่างนั้นอัตราการหมุนและ ROE จะต่ำเกินจริง
เริ่มจากตรงไหน
- เปิดงบการเงินสองปีล่าสุด หายอดเฉลี่ยของสินทรัพย์รวมและส่วนของผู้ถือหุ้น (ต้นปีบวกปลายปีหารสอง)
- คำนวณสามส่วนของแต่ละปี แล้วคูณกลับเพื่อตรวจว่าได้เท่ากับ ROE ที่คำนวณตรง
- เปลี่ยนทีละส่วนตามลำดับแบบในตัวอย่าง เพื่อดูว่าส่วนไหนทำให้ ROE เปลี่ยนมากที่สุด
- ถ้าตัวคูณเป็นตัวหลัก แยกห้าส่วนเพื่อดูภาระดอกเบี้ย แล้วตรวจ DSCR และเงื่อนไขในสัญญาเงินกู้
- ตั้งเป้าปีหน้าเป็นรายส่วน เช่น อัตรากำไรจากการดำเนินงาน 7.5% และการหมุนของสินทรัพย์ 2.0 เท่า แทนการตั้งเป้า ROE ตัวเดียว ซึ่งดันได้ด้วยการกู้เพิ่ม
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือการลงทุนสำหรับกิจการใดกิจการหนึ่ง