เงินเดือนหรือเงินปันผล: เจ้าของบริษัทควรรับเงินแบบไหนให้เสียภาษีรวมน้อยที่สุด
เทียบภาระภาษีรวมของบริษัทและเจ้าของ เมื่อรับเป็นเงินเดือน เงินปันผล หรือผสมกัน พร้อมจุดตัดที่อัตราภาษีบุคคลธรรมดาเกิน 23.5% ตัวอย่างคำนวณ และเงื่อนไขทางกฎหมายของการจ่ายปันผล
ในบทความนี้
เจ้าของบริษัทที่ทำงานในบริษัทตัวเองมีสองทางหลักในการเอาเงินออกมาใช้ คือรับเป็นเงินเดือน หรือรับเป็นเงินปันผล หลายคนเลือกตามความเคยชิน บางคนไม่รับเงินเดือนเลยแล้วรอปันผลปลายปี บางคนตั้งเงินเดือนสูงจนบริษัทไม่มีกำไร ทั้งสองแบบอาจทำให้เสียภาษีรวมมากกว่าที่ควร
บทความนี้อธิบายว่าแต่ละทางเสียภาษีอย่างไร จุดที่เงินเดือนเริ่มแพงกว่าเงินปันผล ตัวอย่างคำนวณสี่แบบจากกำไรเดียวกัน และเงื่อนไขทางกฎหมายที่ต้องทำให้ครบก่อนจ่ายปันผล
แต่ละทางเสียภาษีที่ไหน
เงินเดือน
เงินเดือนที่จ่ายจริงเพื่อกิจการเป็นรายจ่ายของบริษัท จึงลดกำไรที่ต้องเสียภาษีเงินได้นิติบุคคล ส่วนเจ้าของเสียภาษีเงินได้บุคคลธรรมดาตามอัตราก้าวหน้า บริษัทต้องหักภาษี ณ ที่จ่ายทุกเดือนและนำส่งด้วยแบบ ภ.ง.ด.1
- เงินเดือนเป็นเงินได้ตามมาตรา 40 (1) หักค่าใช้จ่ายแบบเหมาได้ 50% แต่ไม่เกิน 100,000 บาท ตามมาตรา 42 ทวิ
- หักลดหย่อนส่วนตัวได้ 60,000 บาท และลดหย่อนอื่นตามสิทธิ
- ถ้าเจ้าของเป็นผู้ประกันตนในฐานะลูกจ้าง ทั้งบริษัทและเจ้าของจ่ายเงินสมทบประกันสังคมฝ่ายละ 5% ของค่าจ้าง ตั้งแต่ 1 มกราคม 2569 ฐานค่าจ้างสูงสุดเพิ่มเป็น 17,500 บาท เงินสมทบสูงสุดจึงเป็นฝ่ายละ 875 บาทต่อเดือน
| เงินได้สุทธิ (บาท) | อัตราภาษี |
|---|---|
| 0 – 150,000 | ยกเว้น |
| 150,001 – 300,000 | 5% |
| 300,001 – 500,000 | 10% |
| 500,001 – 750,000 | 15% |
| 750,001 – 1,000,000 | 20% |
| 1,000,001 – 2,000,000 | 25% |
| 2,000,001 – 5,000,000 | 30% |
| เกิน 5,000,000 | 35% |
เงินปันผล
เงินปันผลจ่ายจากกำไรหลังภาษี บริษัทจึงเสียภาษีเงินได้นิติบุคคลก่อน สำหรับ SME ที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและบริการไม่เกิน 30 ล้านบาท กำไรสุทธิ 300,000 บาทแรกได้รับยกเว้น ส่วนที่เกินถึง 3 ล้านบาทเสีย 15% และส่วนที่เกิน 3 ล้านบาทเสีย 20% บริษัททั่วไปเสีย 20% ของกำไรทั้งจำนวน
เมื่อจ่ายปันผลให้บุคคลธรรมดา บริษัทหักภาษี ณ ที่จ่าย 10% ผู้รับเลือกได้สองทาง
- ให้ภาษีที่ถูกหัก 10% เป็นภาษีสุดท้าย ไม่ต้องนำเงินปันผลไปรวมคำนวณกับเงินได้อื่น
- นำไปรวมคำนวณในแบบ ภ.ง.ด.90 และใช้เครดิตภาษีเงินปันผลตามมาตรา 47 ทวิ
เครดิตภาษีเงินปันผล = อัตราภาษีที่บริษัทเสีย ÷ (100 − อัตราภาษีนั้น) × เงินปันผล
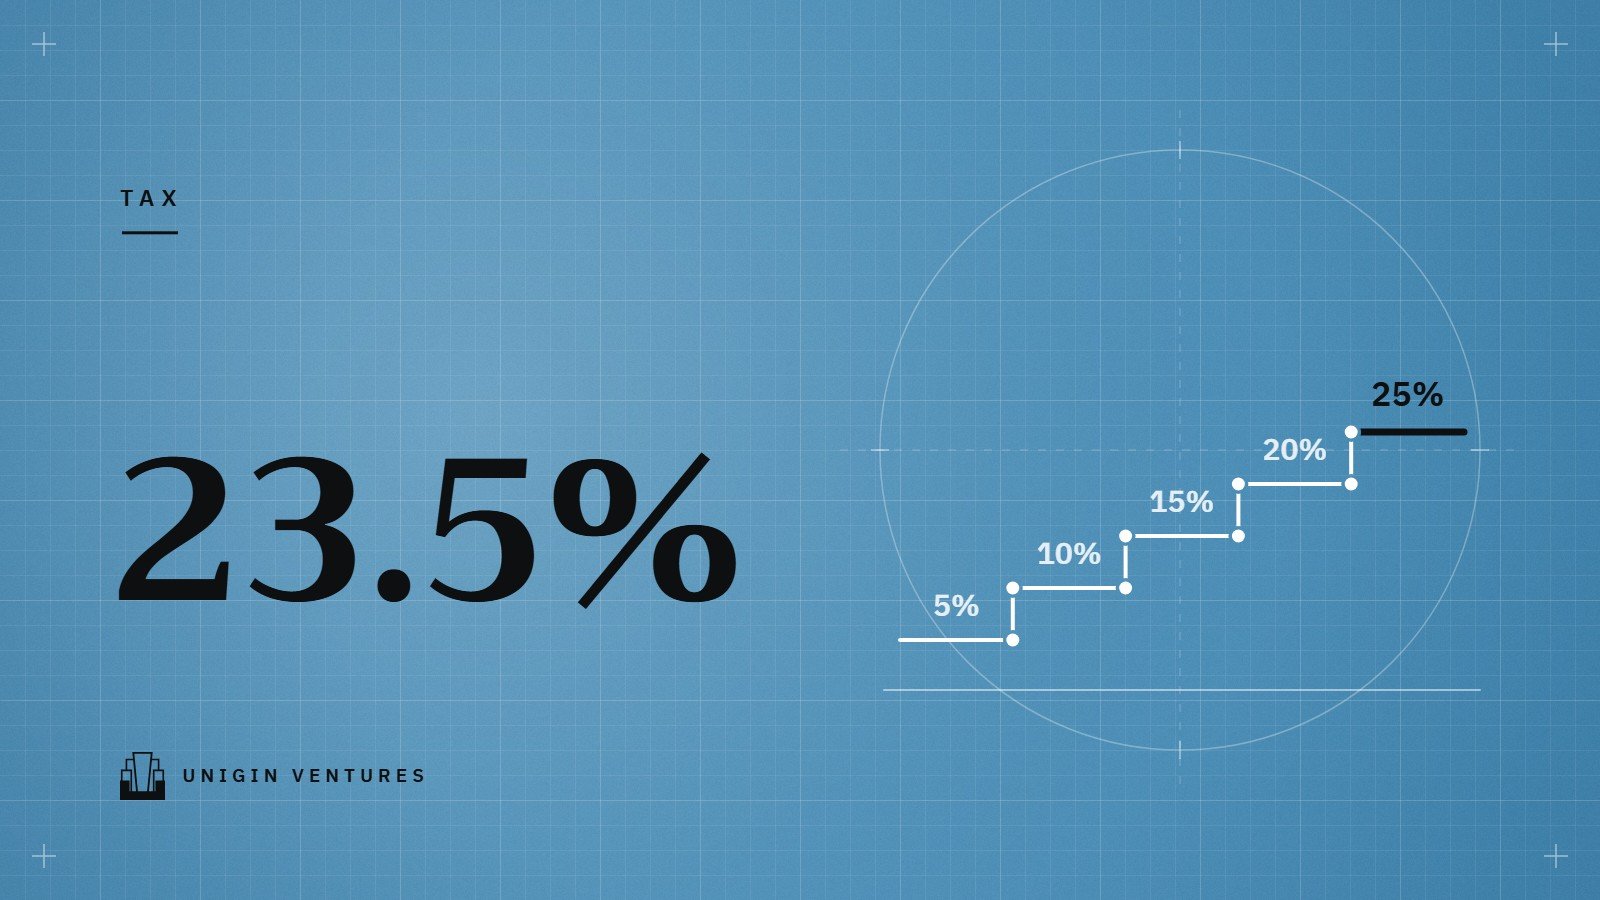
จุดตัดอยู่ที่ 23.5%
วิธีเปรียบเทียบง่ายที่สุดคือดูว่ากำไรบาทสุดท้ายที่จะเอาออกมา เสียภาษีรวมเท่าไรในแต่ละทาง ถ้าเลือกให้ภาษีปันผล 10% เป็นภาษีสุดท้าย
ภาษีรวมของทางปันผล = อัตราภาษีนิติบุคคล + (1 − อัตราภาษีนิติบุคคล) × 10%
- กำไรในช่วงที่ยกเว้น (300,000 บาทแรกของ SME): ภาษีรวม 10%
- กำไรในช่วงที่เสีย 15%: 15% + 85% × 10% = 23.5%
- กำไรในช่วงที่เสีย 20%: 20% + 80% × 10% = 28%
ส่วนทางเงินเดือน ภาษีของบาทสุดท้ายคืออัตราภาษีขั้นสูงสุดที่เจ้าของเสียอยู่ หลักคิดจึงเป็นว่า จ่ายเงินเดือนเพิ่มได้ตราบที่อัตราขั้นสูงสุดของเจ้าของยังต่ำกว่าภาษีรวมของทางปันผล สำหรับ SME ที่กำไรอยู่ในช่วง 15% เงินเดือนคุ้มกว่าจนเงินได้สุทธิของเจ้าของถึง 1,000,000 บาท (ขั้น 20%) พอเข้าขั้น 25% ทางปันผลที่ 23.5% จะถูกกว่า
ตัวอย่างคำนวณสี่แบบ
ตัวอย่างสมมติ บริษัท SME แห่งหนึ่งมีกำไร 2,000,000 บาทต่อปี ก่อนหักค่าตอบแทนเจ้าของและเงินสมทบประกันสังคมส่วนของบริษัท สมมติต่อว่า
- เจ้าของได้รับปันผลทั้งหมด (ตัดส่วนของผู้ถือหุ้นรายย่อยออกเพื่อให้คำนวณง่าย) และบริษัทจ่ายกำไรหลังภาษีออกทั้งหมด
- บริษัทกันทุนสำรองครบตามกฎหมายแล้ว
- เจ้าของไม่มีเงินได้อื่น ใช้แค่ลดหย่อนส่วนตัว 60,000 บาท และเงินสมทบประกันสังคม 10,500 บาทต่อปี
- เจ้าของเลือกให้ภาษีปันผล 10% เป็นภาษีสุดท้าย
| บาทต่อปี | ปันผลทั้งหมด | เงินเดือน 600,000 | เงินเดือน 1,170,500 | เงินเดือนทั้งหมด |
|---|---|---|---|---|
| เงินเดือน | 0 | 600,000 | 1,170,500 | 1,989,500 |
| เงินสมทบประกันสังคม (เจ้าของ + บริษัท) | 0 | 21,000 | 21,000 | 21,000 |
| กำไรของบริษัท | 2,000,000 | 1,389,500 | 819,000 | 0 |
| ภาษีเงินได้นิติบุคคล | 255,000 | 163,425 | 77,850 | 0 |
| เงินปันผล | 1,745,000 | 1,226,075 | 741,150 | 0 |
| ภาษีปันผล 10% | 174,500 | 122,608 | 74,115 | 0 |
| ภาษีเงินได้บุคคลธรรมดาจากเงินเดือน | 0 | 20,450 | 115,000 | 319,750 |
| ภาษีรวม | 429,500 | 306,483 | 266,965 | 319,750 |
| เงินที่เจ้าของได้รับสุทธิ | 1,570,500 | 1,672,517 | 1,712,035 | 1,659,250 |
เงินเดือน 1,170,500 บาทต่อปี (ราว 97,500 บาทต่อเดือน) คือจุดที่เงินได้สุทธิของเจ้าของเท่ากับ 1,000,000 บาทพอดี (1,170,500 − ค่าใช้จ่าย 100,000 − ลดหย่อนส่วนตัว 60,000 − ประกันสังคม 10,500) ภาษีรวมต่ำที่สุดในสี่แบบ และเจ้าของได้เงินสุทธิมากกว่าแบบรับปันผลทั้งหมด 141,535 บาทต่อปี
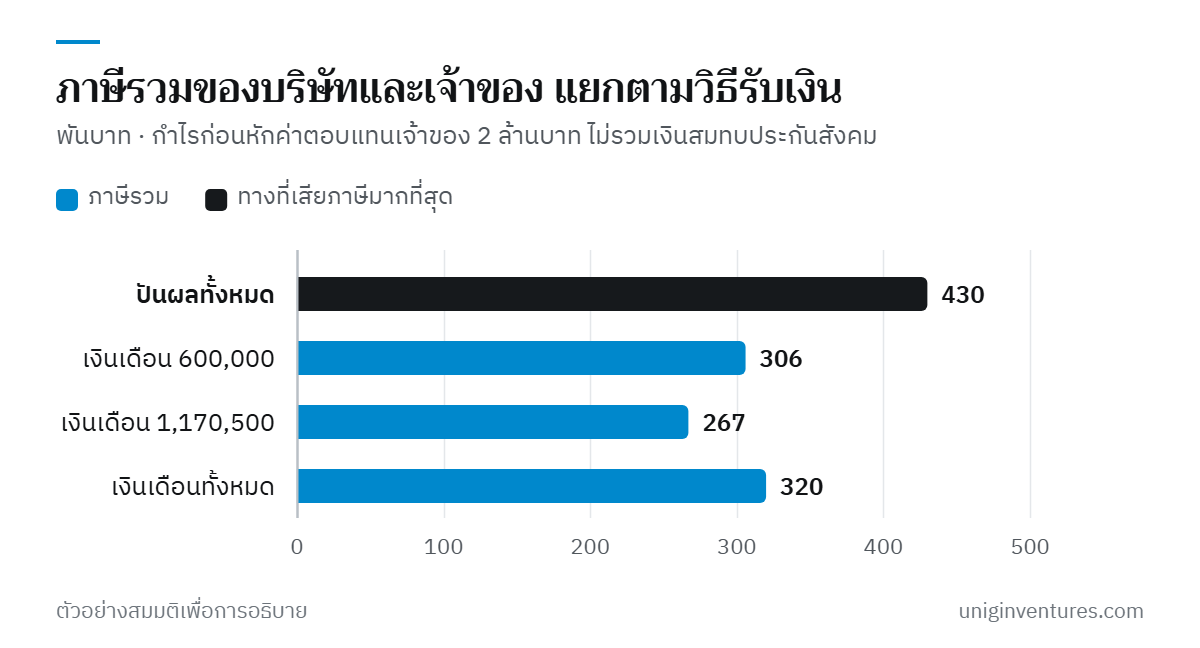
ตัวเลขชุดนี้ใช้ได้กับสมมติฐานข้างต้นเท่านั้น ถ้าเจ้าของมีเงินได้อื่นหรือลดหย่อนมากกว่านี้ จุดที่เหมาะสมจะเลื่อนไป
เมื่อไรผลลัพธ์จะเปลี่ยน
- กำไรบริษัทเกิน 3 ล้านบาท กำไรส่วนที่เกินเสียภาษีรวมทางปันผล 28% เงินเดือนจึงคุ้มกว่าต่อไปจนเจ้าของเข้าขั้น 30%
- กำไรบริษัทไม่ถึง 300,000 บาท ทางปันผลเสียภาษีรวมแค่ 10% เงินเดือนที่ทำให้เจ้าของเข้าขั้น 15% ขึ้นไปจึงแพงกว่า
- เจ้าของมีเงินได้รวมต่ำ การนำปันผลไปรวมคำนวณและใช้เครดิตภาษีอาจได้ภาษีคืน เครดิตขึ้นกับอัตราภาษีที่บริษัทเสียจริงกับกำไรส่วนที่นำมาจ่าย ควรให้ผู้ทำบัญชีคำนวณทั้งสองทางก่อนยื่นแบบ
- ไม่จ่ายปันผลทั้งหมด กำไรที่เก็บไว้ในบริษัทเสียแค่ภาษีนิติบุคคล ภาษีปันผลเกิดเมื่อจ่ายจริง ถ้าบริษัทต้องใช้เงินขยายกิจการ การเก็บกำไรไว้ก่อนอาจเหมาะกว่า
เงื่อนไขที่ต้องทำให้ครบ
ก่อนจ่ายปันผล
กรมพัฒนาธุรกิจการค้าสรุปหลักของประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1200–1205 ไว้ดังนี้
- จ่ายปันผลได้จากกำไรเท่านั้น และต้องมีมติที่ประชุมผู้ถือหุ้น ระหว่างปีกรรมการมีมติจ่ายปันผลระหว่างกาลได้ ถ้าเห็นว่าบริษัทมีกำไรสมควรพอ
- ทุกครั้งที่จ่ายปันผล ต้องกันทุนสำรองอย่างน้อย 5% ของกำไร จนกว่าทุนสำรองจะเท่ากับ 10% ของทุนจดทะเบียน หรือตามข้อบังคับของบริษัท
- ต้องแจ้งผู้ถือหุ้นทุกคน และจ่ายให้เสร็จภายใน 1 เดือนนับแต่วันที่มีมติ
ถ้าบริษัทยังมีขาดทุนสะสมจากปีก่อน ให้ถามผู้สอบบัญชีก่อนว่าจ่ายปันผลได้หรือไม่ เพราะกำไรของปีนี้ปีเดียวอาจไม่พอ บริษัทที่จ่ายปันผลไม่ได้ก็จะเหลือแค่ทางเงินเดือน
ก่อนตั้งเงินเดือนเจ้าของ
- ตั้งเงินเดือนเป็นอัตรารายเดือนที่จ่ายจริงสม่ำเสมอ มีมติหรือเอกสารอนุมัติ หักภาษี ณ ที่จ่ายและนำส่งทุกเดือน
- ให้เงินเดือนสอดคล้องกับงานที่เจ้าของทำจริง เงินเดือนก้อนใหญ่ที่ตั้งขึ้นปลายปีเพื่อลดกำไรอย่างเดียว อธิบายกับเจ้าหน้าที่ได้ยากกว่า
- ตรวจกับสำนักงานประกันสังคมว่ากรรมการที่เป็นเจ้าของบริษัทเข้าเกณฑ์เป็นลูกจ้างตามมาตรา 33 หรือไม่ เพราะมีผลทั้งต่อเงินสมทบและสิทธิประโยชน์
เรื่องที่ไม่ใช่ภาษีแต่ต้องคิดด้วย
- เงินสดของบริษัท เงินเดือนออกทุกเดือน ปันผลออกเป็นก้อนหลังปิดงบ บริษัทที่เงินสดตึงอาจจ่ายเงินเดือนสูงไม่ไหวในเดือนที่ยอดขายตก
- การกู้เงินส่วนตัว สถาบันการเงินมักดูหลักฐานรายได้สม่ำเสมอ เช่น หนังสือรับรองการหักภาษี ณ ที่จ่ายจากเงินเดือน
- นักลงทุน ถ้ากำลังจะระดมทุน นักลงทุนจะดูว่าเงินเดือนผู้ก่อตั้งสมเหตุสมผลเมื่อเทียบกับขนาดบริษัท และงบที่มีเงินเดือนเจ้าของอยู่ครบสะท้อนต้นทุนจริงของกิจการมากกว่า
เริ่มจากตรงไหน
- ประมาณกำไรทั้งปีของบริษัท ก่อนหักค่าตอบแทนเจ้าของ และดูว่ากำไรจะอยู่ในช่วงอัตราภาษีไหน
- รวมเงินได้อื่นและค่าลดหย่อนทั้งหมดของเจ้าของ เพื่อดูว่าเงินเดือนระดับไหนจะทำให้เงินได้สุทธิชนขั้นภาษีที่สูงกว่าภาษีรวมของทางปันผล
- ตั้งเงินเดือนรายเดือนตามนั้นตั้งแต่ต้นปี ไม่รอปรับก้อนเดียวตอนปลายปี
- เมื่อปิดงบ ตรวจขาดทุนสะสมและทุนสำรอง แล้วตัดสินใจว่าจะจ่ายปันผลเท่าไร เก็บไว้เท่าไร
- ให้ผู้ทำบัญชีหรือที่ปรึกษาภาษีตรวจตัวเลขทุกปี เพราะกำไร เงินได้อื่น และกฎเกณฑ์เปลี่ยนได้
แหล่งข้อมูล
- อัตราภาษีเงินได้บุคคลธรรมดา — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 38–64 (มาตรา 42 ทวิ มาตรา 47 ทวิ และมาตรา 50) — กรมสรรพากร
- ผู้มีเงินได้มีสิทธิหักลดหย่อนอะไรได้บ้าง — กรมสรรพากร
- คู่มือภาษีเงินได้นิติบุคคลสำหรับผู้ประกอบการ SME — กองบริหารภาษีธุรกิจขนาดกลางและขนาดเล็ก กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.119/2545 (เครดิตภาษีเงินปันผล) — กรมสรรพากร
- ฐานค่าจ้างสำหรับคำนวณเงินสมทบ 1,650–17,500 บาท (ตั้งแต่ 1 มกราคม 2569) — สำนักงานประกันสังคม
- ผลตอบแทนจากการประกอบธุรกิจ ที่เรียกว่าผลกำไรหรือเงินปันผล — กรมพัฒนาธุรกิจการค้า