สวัสดิการพนักงานกับภาษี: รายการไหนเป็นเงินได้ของลูกจ้าง และบริษัทหักรายจ่ายได้แค่ไหน
แยกสวัสดิการที่ยกเว้นภาษีกับที่เป็นเงินได้ตามมาตรา 40 (1) และกฎกระทรวง 126 ค่ารักษาพยาบาล ประกันกลุ่ม เครื่องแบบ ค่าเช่าบ้าน เบี้ยเลี้ยง พร้อมตัวอย่างคำนวณและเช็กลิสต์
ในบทความนี้
SME หลายแห่งเพิ่มสวัสดิการเพื่อรักษาพนักงานโดยไม่ต้องขึ้นเงินเดือน เช่น ประกันสุขภาพกลุ่ม ค่าเช่าบ้าน เบี้ยเลี้ยงรายเดือน หรือเครื่องแบบ แต่ฝ่ายบัญชีมักไม่แน่ใจว่ารายการไหนต้องรวมเป็นเงินได้ของพนักงานเพื่อหักภาษี ณ ที่จ่าย และรายการไหนกฎหมายยกเว้นให้ ผลคือหักภาษีขาดจนพนักงานต้องเสียเพิ่มตอนยื่นแบบ หรือหักเกินโดยไม่จำเป็น
บทความนี้แยกสวัสดิการที่พบบ่อยเป็นสองกลุ่มตามประมวลรัษฎากรและกฎกระทรวง ฉบับที่ 126 อธิบายว่าบริษัทนำรายจ่ายสวัสดิการไปหักภาษีได้เมื่อไร พร้อมตัวอย่างคำนวณแพ็กเกจสวัสดิการของพนักงานหนึ่งคน และเช็กลิสต์สำหรับออกแบบสวัสดิการให้ถูกตั้งแต่ต้น
หลักตั้งต้น: ประโยชน์ทุกอย่างจากการจ้างงานเป็นเงินได้
ประมวลรัษฎากรมาตรา 40 (1) นิยามเงินได้จากการจ้างแรงงานไว้กว้าง ไม่ได้มีแค่เงินเดือน ค่าจ้าง เบี้ยเลี้ยง และโบนัส แต่รวมถึงเงินค่าเช่าบ้าน มูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่า เงินที่นายจ้างจ่ายชำระหนี้ซึ่งลูกจ้างมีหน้าที่ต้องชำระ และ "เงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน"
ดังนั้นจุดเริ่มต้นคือ สวัสดิการทุกรายการเป็นเงินได้ของลูกจ้าง เว้นแต่มีกฎหมายยกเว้นไว้ชัด ข้อยกเว้นหลักอยู่ในมาตรา 42 และในกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ซึ่งออกตามมาตรา 42 (17) ส่วนรายการที่เป็นเงินได้ บริษัทในฐานะผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่ายตามมาตรา 50 (1) รวมกับเงินเดือนตามปกติ (ดูขั้นตอนรายเดือนใน ภ.ง.ด.1 และเงินสมทบประกันสังคม)
สวัสดิการที่กฎหมายยกเว้นให้ลูกจ้าง
รายการในตารางนี้ลูกจ้างไม่ต้องนำไปรวมคำนวณภาษี ถ้าเข้าเงื่อนไขครบ เงื่อนไขย่อยมีผลจริง เช่น ค่ารักษาพยาบาลในต่างประเทศได้รับยกเว้นเฉพาะกรณีที่ไปปฏิบัติงานเป็นครั้งคราว
| สวัสดิการ | เงื่อนไขสำคัญ | ฐานกฎหมาย |
|---|---|---|
| ค่ารักษาพยาบาลที่นายจ้างจ่ายให้หรือจ่ายแทน | สำหรับลูกจ้าง สามี ภริยา บุพการี หรือผู้สืบสันดานที่อยู่ในความอุปการะของลูกจ้าง เฉพาะการรักษาในประเทศไทย ส่วนการรักษาในต่างประเทศยกเว้นเฉพาะลูกจ้างที่จำเป็นต้องรักษาขณะไปปฏิบัติหน้าที่ในต่างประเทศเป็นครั้งคราว | กฎกระทรวง ฉบับที่ 126 ข้อ 2 (4) |
| เบี้ยประกันภัยกลุ่มที่นายจ้างจ่าย | จ่ายให้บริษัทประกันที่ประกอบกิจการในไทย กรมธรรม์กลุ่มมีกำหนดเวลาไม่เกินหนึ่งปี และยกเว้นเฉพาะส่วนที่คุ้มครองค่ารักษาพยาบาลของบุคคลกลุ่มเดียวกับข้างบน | กฎกระทรวง ฉบับที่ 126 ข้อ 2 (77) |
| เครื่องแบบ | ไม่เกินคนละ 2 ชุดต่อปี และเสื้อนอกไม่เกินคนละ 1 ตัวต่อปี | กฎกระทรวง ฉบับที่ 126 ข้อ 2 (34) |
| สถานรับเลี้ยงเด็กของนายจ้าง | สถานรับเลี้ยงเด็กที่นายจ้างได้รับใบอนุญาตตั้งเป็นสวัสดิการของลูกจ้างในสถานประกอบการนั้น สำหรับบุตรชอบด้วยกฎหมาย ไม่รวมบุตรบุญธรรม | กฎกระทรวง ฉบับที่ 126 ข้อ 2 (83) |
| ค่าเบี้ยเลี้ยงหรือค่าพาหนะในการทำงาน | เฉพาะเงินที่ลูกจ้างจ่ายไปโดยสุจริตตามความจำเป็นเฉพาะในการปฏิบัติหน้าที่ | ประมวลรัษฎากร มาตรา 42 (1) |
สวัสดิการที่เป็นเงินได้ของลูกจ้าง
รายการต่อไปนี้ไม่มีข้อยกเว้นรองรับ หรืออยู่นอกเงื่อนไขของข้อยกเว้น ต้องรวมเป็นเงินได้และหักภาษี ณ ที่จ่ายรวมกับเงินเดือน
- ค่าเช่าบ้านและบ้านพักที่ให้อยู่ฟรี มาตรา 40 (1) ระบุไว้ตรงตัว ทั้งเงินค่าเช่าบ้านและมูลค่าของการได้อยู่บ้านโดยไม่เสียค่าเช่า
- เงินที่บริษัทจ่ายหนี้แทนลูกจ้าง เช่น บริษัทผ่อนหนี้ส่วนตัวหรือจ่ายภาษีเงินได้แทนพนักงาน เป็นเงินได้ตามมาตรา 40 (1)
- สวัสดิการที่จ่ายเป็นเงินสด ข้อหารือของกรมสรรพากร กค 0706/9276 วินิจฉัยว่าเงินสวัสดิการที่บริษัทจัดให้พนักงานเป็นเงินได้ตามมาตรา 40 (1) เว้นแต่ส่วนที่ใช้จัดงานเลี้ยงตามประเพณีซึ่งวินิจฉัยแยกไว้ ส่วนในข้อหารือ กค 0702/3651 บริษัทที่โอนเงินสมทบสวัสดิการเข้าบัญชีเงินเดือนพนักงานก็ถือเงินนั้นเป็นเงินได้ของพนักงานและนำส่งภาษีเอง
- เบี้ยเลี้ยงเหมาจ่ายรายเดือน มาตรา 42 (1) ยกเว้นเฉพาะเงินที่จ่ายไปตามความจำเป็นในการปฏิบัติหน้าที่ เบี้ยเลี้ยงที่จ่ายเท่ากันทุกเดือนโดยไม่ผูกกับการเดินทางไปทำงานจริงจึงไม่เข้าเงื่อนไขนี้
- เบี้ยประกันกลุ่มส่วนที่ไม่ใช่ค่ารักษาพยาบาล ข้อ 2 (77) ยกเว้นเฉพาะส่วนที่คุ้มครองค่ารักษาพยาบาล ส่วนความคุ้มครองอื่นในกรมธรรม์เดียวกัน เช่น ประกันชีวิต ไม่อยู่ในข้อยกเว้นนี้
- เครื่องแบบที่เกินจำนวน ชุดที่ 3 ขึ้นไปในปีเดียวกันอยู่นอกเพดานของข้อ 2 (34)
ฝั่งบริษัท: หักรายจ่ายสวัสดิการได้แค่ไหน
คำถามว่าพนักงานต้องเสียภาษีหรือไม่ แยกจากคำถามว่าบริษัทหักรายจ่ายได้หรือไม่ ข้อหารือสองฉบับข้างต้นวินิจฉัยตรงกันว่า เงินที่บริษัทจ่ายเป็นสวัสดิการพนักงานเป็นรายจ่ายเพื่อกิจการ บริษัทนำไปหักในการคำนวณกำไรสุทธิได้ ฉบับ กค 0706/9276 ระบุว่าไม่ต้องห้ามตามมาตรา 65 ตรี (3) ซึ่งห้ามรายจ่ายที่มีลักษณะเป็นการส่วนตัวหรือการให้โดยเสน่หา และมาตรา 65 ตรี (13) ซึ่งห้ามรายจ่ายที่ไม่ใช่เพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ ทั้งที่ในกรณีเหล่านั้นพนักงานยังต้องเสียภาษีจากเงินที่ได้รับ
ในข้อหารือ กค 0706/9276 บริษัทมีระเบียบสวัสดิการเป็นลายลักษณ์อักษร กำหนดเงินต่อคนเท่ากัน และให้คณะกรรมการที่ลูกจ้างเลือกตั้งตามมาตรา 96 แห่งพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 เป็นผู้ดูแล ข้อเท็จจริงแบบนี้ทำให้แสดงได้ง่ายว่ารายจ่ายเป็นของกิจการ ไม่ใช่ประโยชน์ส่วนตัวของใครคนหนึ่ง สวัสดิการที่ให้เฉพาะเจ้าของหรือญาติจะถูกตั้งคำถามได้ง่ายกว่า (อ่านเรื่องรายจ่ายต้องห้ามใน ค่าใช้จ่ายที่หักภาษีได้และหักไม่ได้)
ตัวอย่างคำนวณ: แพ็กเกจสวัสดิการของพนักงานหนึ่งคน
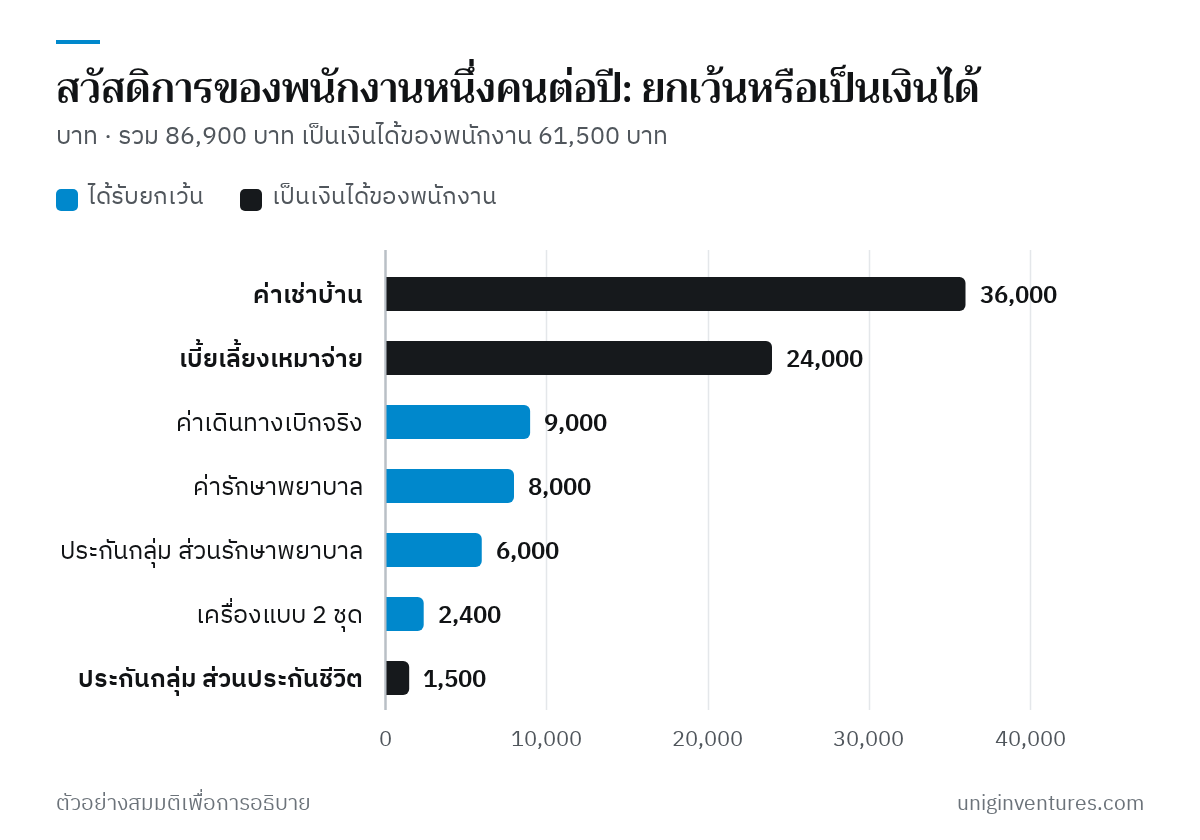
ตัวอย่างสมมติ บริษัทให้สวัสดิการพนักงานขายคนหนึ่งตลอดปีตามตารางนี้ พนักงานคนนี้หักค่าใช้จ่ายจากเงินเดือนได้เต็มเพดานแล้ว และเงินได้สุทธิทั้งปีรวมสวัสดิการที่เป็นเงินได้แล้วยังอยู่ในช่วง 300,001–500,000 บาท ซึ่งเสียภาษีอัตรา 10% ตามอัตราภาษีเงินได้บุคคลธรรมดาที่ใช้ตั้งแต่ปีภาษี 2560
| รายการ | จำนวน | ผลทางภาษีของพนักงาน |
|---|---|---|
| ค่าเช่าบ้าน 3,000 บาท × 12 เดือน | 36,000 | เป็นเงินได้ |
| เบี้ยเลี้ยงเหมาจ่าย 2,000 บาท × 12 เดือน | 24,000 | เป็นเงินได้ |
| ค่าเดินทางไปพบลูกค้า เบิกตามจริงพร้อมหลักฐาน | 9,000 | ยกเว้น |
| ค่ารักษาพยาบาลในไทย เบิกตามจริง | 8,000 | ยกเว้น |
| เบี้ยประกันกลุ่ม ส่วนค่ารักษาพยาบาล | 6,000 | ยกเว้น |
| เครื่องแบบ 2 ชุด | 2,400 | ยกเว้น |
| เบี้ยประกันกลุ่ม ส่วนประกันชีวิต | 1,500 | เป็นเงินได้ |
| รวมต้นทุนของบริษัท | 86,900 | |
| ส่วนที่ได้รับยกเว้น | 25,400 | |
| ส่วนที่เป็นเงินได้ของพนักงาน | 61,500 |
ภาษีที่พนักงานเสียเพิ่ม = 61,500 × 10% = 6,150 บาทต่อปี หรือราว 512.50 บาทต่อเดือนที่ต้องหักเพิ่มใน ภ.ง.ด.1
บริษัทหักรายจ่ายได้ทั้ง 86,900 บาทในฐานะรายจ่ายสวัสดิการเพื่อกิจการ ภาษีที่เปลี่ยนไปตามการออกแบบอยู่ฝั่งพนักงาน ถ้าบริษัทเปลี่ยนเบี้ยเลี้ยงเหมาจ่าย 24,000 บาทเป็นการเบิกค่าเดินทางตามจริงพร้อมหลักฐานการไปทำงาน ส่วนที่ใช้จริงในการปฏิบัติหน้าที่จะเข้ามาตรา 42 (1) แต่ถ้าเบี้ยเลี้ยงเดิมเป็นเงินที่พนักงานนำไปใช้ส่วนตัว การเปลี่ยนแบบนี้ก็เท่ากับลดรายได้ของพนักงาน ต้องคุยกันให้ชัดก่อน
เช็กลิสต์ออกแบบสวัสดิการ
- เขียนระเบียบสวัสดิการเป็นลายลักษณ์อักษร ระบุสิทธิ เพดาน และวิธีเบิกที่ใช้กับพนักงานทุกคนในกลุ่มเดียวกัน
- ค่ารักษาพยาบาล จ่ายให้โรงพยาบาลโดยตรงหรือจ่ายคืนตามใบเสร็จ เก็บหลักฐานว่าผู้รับการรักษาเป็นใครและรักษาที่ไหน
- ประกันกลุ่ม ขอให้บริษัทประกันแยกเบี้ยตามความคุ้มครองในใบแจ้งเบี้ย เพื่อแยกส่วนค่ารักษาพยาบาลออกจากส่วนอื่น และตรวจว่ากรมธรรม์มีอายุไม่เกินหนึ่งปี
- ค่าเดินทางและเบี้ยเลี้ยง ผูกกับงานที่ทำจริง มีใบขออนุมัติเดินทางหรือรายงานการพบลูกค้าประกอบ
- เครื่องแบบ นับจำนวนชุดต่อคนต่อปี ชุดที่เกินเพดานให้รวมเป็นเงินได้
- รายการที่เป็นเงินได้ ใส่ในระบบเงินเดือนตั้งแต่เดือนแรก หักภาษี ณ ที่จ่ายทุกเดือน และรวมในหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ตอนสิ้นปี
เริ่มจากตรงไหน
- ไล่สวัสดิการทุกรายการที่บริษัทให้อยู่ตอนนี้ ใส่จำนวนต่อคนต่อปีแบบตารางในบทความ
- จัดแต่ละรายการเข้ากลุ่มยกเว้นหรือเงินได้ตามฐานกฎหมายในบทความ รายการที่ไม่แน่ใจให้ถามผู้ทำบัญชีหรือขอข้อหารือจากกรมสรรพากร
- เทียบกับระบบเงินเดือนว่ารายการที่เป็นเงินได้ถูกรวมหักภาษี ณ ที่จ่ายแล้วหรือยัง ถ้ายัง ให้แก้ก่อนปิดปีภาษีเพื่อให้ 50 ทวิ ของพนักงานถูกต้อง
- ก่อนเพิ่มสวัสดิการใหม่ คำนวณทั้งต้นทุนของบริษัทและภาษีที่พนักงานจะเสียเพิ่ม แล้วเลือกรูปแบบที่พนักงานได้ประโยชน์สุทธิมากกว่าในเงินจำนวนเดียวกัน ถ้าเป็นเรื่องค่าตอบแทนของเจ้าของเอง ดู เงินเดือนหรือเงินปันผล
พนักงานและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ข้อกฎหมายตรวจสอบ ณ เดือนพฤศจิกายน 2569 ข้อหารือของกรมสรรพากรเป็นการตอบตามข้อเท็จจริงของผู้ถามแต่ละราย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 38–64 รวมมาตรา 40 (1) มาตรา 42 และมาตรา 50 — กรมสรรพากร
- กฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ข้อ 2 (4) (34) (77) (83) — กรมสรรพากร
- ข้อหารือ กค 0706/9276 (9 พฤศจิกายน 2548) ภาษีเงินได้บุคคลธรรมดาและภาษีเงินได้นิติบุคคล กรณีเงินค่าสวัสดิการของพนักงาน — กรมสรรพากร
- ข้อหารือ กค 0702/3651 (1 มิถุนายน 2553) ภาษีเงินได้นิติบุคคล กรณีรายจ่ายค่าสวัสดิการพนักงาน — กรมสรรพากร
- อัตราภาษีเงินได้บุคคลธรรมดาสำหรับปีภาษี 2560 — กรมสรรพากร