ภาษีเมื่อบริษัทขายทรัพย์สิน: ขายรถ เครื่องจักร หรืออาคาร ต้องเสียอะไรบ้าง
รถและเครื่องจักรเสีย VAT ส่วนที่ดินและอาคารเสียภาษีธุรกิจเฉพาะ 3.3% ถูกหัก ณ ที่จ่าย 1% และมีค่าธรรมเนียมโอน ฐานภาษีของแต่ละแบบ กำไรจากการขาย และตัวอย่างคำนวณก่อนตกลงราคา
ในบทความนี้
บริษัทขายทรัพย์สินที่ใช้ในกิจการได้หลายจังหวะ เช่น เปลี่ยนรถคันใหม่ เลิกใช้เครื่องจักรรุ่นเก่า หรือย้ายสำนักงานแล้วขายอาคารเดิม หลายคนคิดถึงแค่ราคาที่ได้ แต่ภาษีของการขายแต่ละแบบต่างกันมาก รถและเครื่องจักรต้องเสียภาษีมูลค่าเพิ่ม (VAT) ถ้าบริษัทจดทะเบียน VAT ส่วนที่ดินและอาคารต้องเสียภาษีธุรกิจเฉพาะ ถูกหักภาษี ณ ที่จ่าย และมีค่าธรรมเนียมโอนที่ต้องจ่ายในวันจดทะเบียน
บทความนี้แยกให้เห็นว่าขายอะไรต้องเสียภาษีอะไร คำนวณจากฐานไหน กำไรจากการขายเข้าภาษีเงินได้นิติบุคคลอย่างไร พร้อมตัวอย่างคำนวณและสิ่งที่ควรตรวจก่อนตกลงราคา
ภาพรวม: ขายอะไร เสียภาษีอะไร
| ทรัพย์สิน | ภาษีตอนขาย | ฐานภาษี | กำไรจากการขาย |
|---|---|---|---|
| รถยนต์ เครื่องจักร อุปกรณ์ เฟอร์นิเจอร์ | VAT 7% (เฉพาะบริษัทที่จดทะเบียน VAT) | ราคาขาย หรือราคาตลาดถ้าขายต่ำกว่าราคาตลาด | รวมในกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล |
| ที่ดินและอาคารที่ใช้ในกิจการ | ภาษีธุรกิจเฉพาะ 3.3% ภาษีหัก ณ ที่จ่าย 1% ค่าธรรมเนียมโอน 2% (ไม่เสีย VAT) | ราคาขายหรือราคาประเมินทุนทรัพย์ แล้วแต่อย่างใดสูงกว่า (ค่าธรรมเนียมโอนคิดจากราคาประเมิน) | รวมในกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล |
ภาษีในตารางนี้เกิดในวันขาย ส่วนภาษีเงินได้นิติบุคคลจากกำไรจะไปรวมกับกำไรทั้งปี แล้วยื่นในแบบ ภ.ง.ด.50 ตอนสิ้นรอบบัญชี
ขายรถ เครื่องจักร และอุปกรณ์: ภาษีมูลค่าเพิ่ม
ประมวลรัษฎากร มาตรา 77/1 ให้ความหมายของ "ขาย" ว่ารวมถึงการจำหน่าย จ่าย โอนสินค้า ไม่ว่าจะมีค่าตอบแทนหรือไม่ และ "สินค้า" คือทรัพย์สินที่มีรูปร่างและไม่มีรูปร่างที่อาจมีราคาและถือเอาได้ มาตรา 77/2 ให้การขายสินค้าโดยผู้ประกอบการอยู่ในบังคับ VAT ดังนั้นเมื่อบริษัทที่จดทะเบียน VAT ขายรถหรือเครื่องจักรที่เคยใช้ ก็คือการขายสินค้า ต้องออกใบกำกับภาษี เรียกเก็บ VAT จากผู้ซื้อ และรวมเป็นภาษีขายใน ภ.พ.30 ของเดือนนั้น
อัตราที่ใช้ตอนนี้คือ 7% (รวมภาษีท้องถิ่น) ซึ่งเป็นอัตราลดชั่วคราวจากอัตราตามกฎหมาย 10% พระราชกฤษฎีกาล่าสุดขยายเวลาไปถึงวันที่ 30 กันยายน 2570 ถ้าขายใกล้วันนั้นควรตรวจประกาศล่าสุดอีกครั้ง
สามเรื่องที่มักทำให้สับสน
- รถยนต์นั่ง ตอนซื้อ ภาษีซื้อของรถยนต์นั่งหรือรถโดยสารที่มีที่นั่งไม่เกิน 10 คนเป็นภาษีซื้อต้องห้ามตามมาตรา 82/5 (6) แต่ข้อนี้เป็นเรื่องสิทธิหักภาษีซื้อตอนซื้อ ตอนขาย การขายยังเป็นการขายสินค้าตามมาตรา 77/2 ถ้าไม่แน่ใจในกรณีของตัวเอง ควรถามสำนักงานสรรพากรพื้นที่ก่อนออกเอกสาร
- ทรัพย์สินที่ใช้ในกิจการที่ได้รับยกเว้น VAT ล้วน ๆ ข้อหารือ กค 0702/พ./4939 (7 ก.ค. 2553) ตอบบริษัทขนส่งสินค้าซึ่งเป็นกิจการที่ได้รับยกเว้นตามมาตรา 81 (1) (ณ) ว่า ถ้าไม่ได้นำรถไปใช้ในกิจการอื่นนอกจากการขนส่งสินค้า เมื่อขายรถนั้นก็ไม่ต้องเรียกเก็บ VAT จากผู้ซื้อ
- ขายต่ำกว่าราคาตลาด มาตรา 79/3 (1) ให้ใช้ราคาตลาดเป็นฐาน VAT เมื่อขายโดยไม่มีค่าตอบแทนหรือต่ำกว่าราคาตลาด การขายรถให้กรรมการหรือพนักงานในราคาถูกเป็นพิเศษจึงอาจถูกประเมิน VAT จากราคาตลาด
บริษัทที่ไม่ได้จดทะเบียน VAT ไม่ต้องเรียกเก็บ VAT จากการขายทรัพย์สิน แต่กำไรจากการขายยังต้องรวมในกำไรสุทธิตามปกติ
ขายที่ดินและอาคาร: ภาษีธุรกิจเฉพาะและเงินที่ต้องจ่ายที่สำนักงานที่ดิน
พระราชกฤษฎีกา (ฉบับที่ 342) พ.ศ. 2541 มาตรา 4 (5) ให้การขายอสังหาริมทรัพย์ที่นิติบุคคลมีไว้ในการประกอบกิจการเป็นการขายเป็นทางค้าหรือหากำไร ซึ่งต้องเสียภาษีธุรกิจเฉพาะตามมาตรา 91/2 (6) ของประมวลรัษฎากร เงื่อนไขห้าปีที่คนทั่วไปคุ้นเคยใช้กับกรณีอื่น บริษัทที่ใช้อาคารเป็นสำนักงานหรือโรงงานมาสิบปีแล้วขาย จึงยังต้องเสียภาษีธุรกิจเฉพาะ (รายละเอียดอยู่ในบทความเรื่องภาษีธุรกิจเฉพาะและอากรแสตมป์)
มาตรา 77/3 กำหนดว่ากิจการที่อยู่ในบังคับภาษีธุรกิจเฉพาะไม่อยู่ในบังคับ VAT การขายที่ดินและอาคารจึงไม่มี VAT แม้บริษัทจะจดทะเบียน VAT อยู่
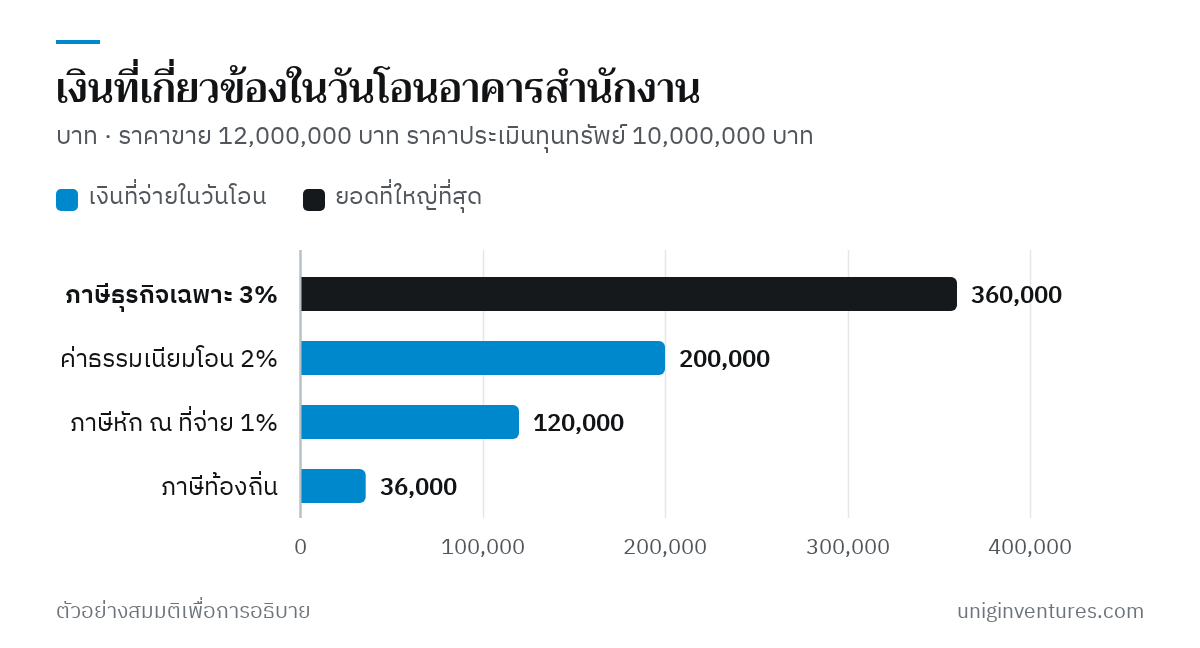
เงินที่เกี่ยวข้องในวันจดทะเบียนโอนมีสี่รายการ
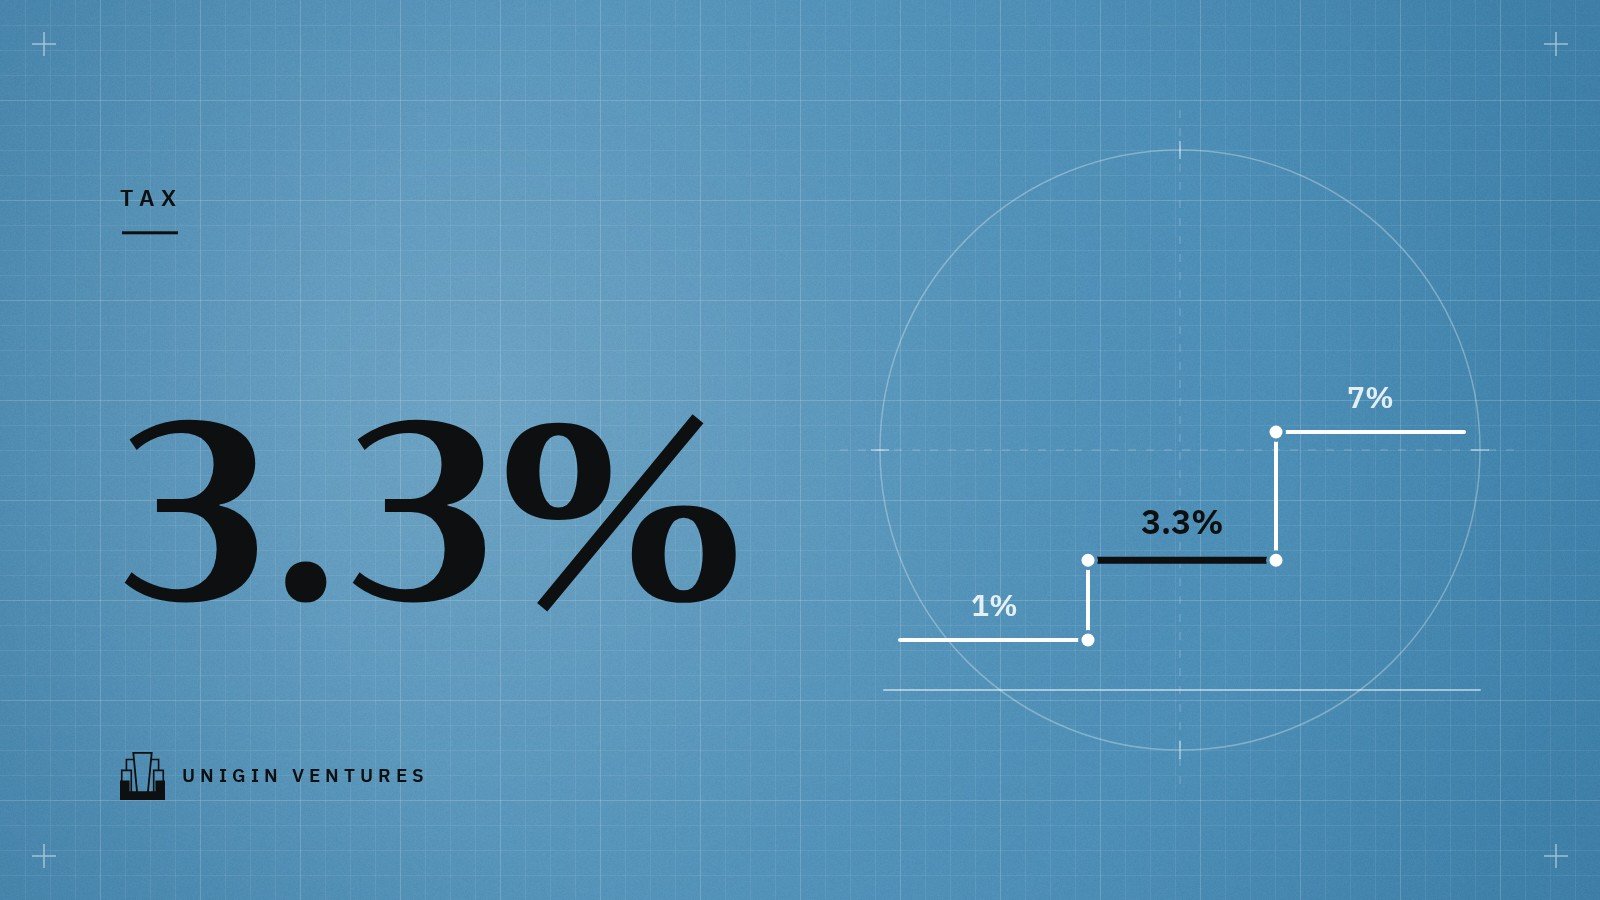
- ภาษีธุรกิจเฉพาะ 3% บวกภาษีท้องถิ่นอีก 10% ของภาษีนั้น รวมเป็น 3.3% ฐานภาษีคือราคาขายหรือราคาประเมินทุนทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียน แล้วแต่อย่างใดสูงกว่า ชำระต่อพนักงานเจ้าหน้าที่ในขณะจดทะเบียนสิทธิและนิติกรรม (มาตรา 91/10)
- ภาษีเงินได้หัก ณ ที่จ่าย 1% ตามมาตรา 69 ตรี ผู้ซื้อเป็นผู้หักจากเงินที่จ่ายให้บริษัทผู้ขาย แล้วนำส่งที่สำนักงานที่ดิน ฐานคือราคาขายหรือราคาประเมินทุนทรัพย์ แล้วแต่อย่างใดสูงกว่า ยอดนี้ไม่ใช่ต้นทุนเพิ่ม บริษัทผู้ขายนำไปเครดิตกับภาษีเงินได้นิติบุคคลของปีนั้น
- ค่าธรรมเนียมจดทะเบียนโอน 2% ของราคาประเมินทุนทรัพย์ (กรมที่ดิน) ใครเป็นผู้จ่ายขึ้นกับที่ตกลงในสัญญาซื้อขาย
- อากรแสตมป์ 0.5% ได้รับยกเว้นเมื่อเสียภาษีธุรกิจเฉพาะแล้ว
ตัวอย่างคำนวณ: ขายเครื่องจักรและอาคารสำนักงาน
ตัวอย่างสมมติ บริษัทจดทะเบียน VAT ย้ายไปนิคมอุตสาหกรรม จึงขายทรัพย์สินเดิมสองรายการในปีเดียวกัน
เครื่องจักร
ราคาทุน 2,000,000 บาท ใช้มาสามปี หักค่าเสื่อมราคาปีละ 20% สะสม 1,200,000 บาท มูลค่าคงเหลือ 800,000 บาท
ขายได้ 1,000,000 บาท บวก VAT 7% = 70,000 บาท ผู้ซื้อจ่าย 1,070,000 บาท
กำไรจากการขาย = 1,000,000 − 800,000 = 200,000 บาท
VAT 70,000 บาทไม่ใช่รายได้ของบริษัท เป็นภาษีขายที่ต้องนำส่งใน ภ.พ.30
อาคารสำนักงานพร้อมที่ดิน
ราคาทุนอาคาร 6,000,000 บาท หักค่าเสื่อมราคาปีละ 5% มาสิบปี สะสม 3,000,000 บาท มูลค่าคงเหลือ 3,000,000 บาท ราคาทุนที่ดิน 4,000,000 บาท (ที่ดินไม่หักค่าเสื่อมราคา)
ขายได้ 12,000,000 บาท ราคาประเมินทุนทรัพย์ 10,000,000 บาท ฐานภาษีธุรกิจเฉพาะและภาษีหัก ณ ที่จ่ายจึงเป็น 12,000,000 บาท
ภาษีธุรกิจเฉพาะ 3% = 360,000 บาท ภาษีท้องถิ่น 10% = 36,000 บาท รวม 396,000 บาท
ภาษีหัก ณ ที่จ่าย 1% = 120,000 บาท (เครดิตภาษีเงินได้นิติบุคคลได้)
ค่าธรรมเนียมโอน 2% × 10,000,000 = 200,000 บาท
กำไรจากการขาย = 12,000,000 − (3,000,000 + 4,000,000) = 5,000,000 บาท
ถ้าขายอาคารเดียวกันได้แค่ 9,000,000 บาท ซึ่งต่ำกว่าราคาประเมิน ฐานภาษีธุรกิจเฉพาะและภาษีหัก ณ ที่จ่ายยังเป็น 10,000,000 บาท ภาษีธุรกิจเฉพาะรวมภาษีท้องถิ่นจะเป็น 330,000 บาท ราคาที่ต่ำลงไม่ได้ทำให้ภาษีวันโอนต่ำกว่าฐานราคาประเมิน
กำไรจากการขายกับภาษีเงินได้นิติบุคคล
กำไรจากการขายทรัพย์สินคือราคาขายหักมูลค่าคงเหลือทางภาษี ในตัวอย่างนี้รวมเป็น 5,200,000 บาท ยอดนี้รวมกับกำไรจากการดำเนินงานของปีนั้น ถ้าบริษัทเสียภาษีในอัตรา 20% ของกำไรทั้งจำนวน กำไรก้อนนี้เพิ่มภาษีได้ราว 1,040,000 บาทก่อนหักค่าใช้จ่ายในการขาย บริษัทที่เข้าเงื่อนไข SME ใช้อัตราขั้นบันไดตามคู่มือของกรมสรรพากร ภาษีธุรกิจเฉพาะไม่อยู่ในรายการรายจ่ายต้องห้ามตามมาตรา 65 ตรี (6)
มีสามจุดที่ควรตรวจก่อนสรุปตัวเลข
- มูลค่าคงเหลือทางภาษีอาจไม่เท่ากับในงบการเงิน ถ้าอัตราค่าเสื่อมราคาทางบัญชีต่างจากที่ใช้ทางภาษี กำไรทางบัญชีกับกำไรทางภาษีก็จะต่างกัน (ดูบทความเรื่องค่าเสื่อมราคาทางบัญชีและทางภาษี)
- ขายให้กรรมการ ผู้ถือหุ้น หรือบริษัทในเครือ มาตรา 65 ทวิ (4) ให้เจ้าพนักงานประเมินมีอำนาจประเมินตามราคาตลาด ถ้าโอนทรัพย์สินโดยไม่มีค่าตอบแทนหรือต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร ควรเก็บหลักฐานราคา เช่น ใบเสนอราคาจากผู้ซื้อรายอื่น หรือรายงานประเมินราคา (ดูบทความเรื่องรายการระหว่างกัน)
- ขายในครึ่งปีแรก กำไรก้อนนี้ควรรวมในประมาณการกำไรของ ภ.ง.ด.51 เพื่อไม่ให้ประมาณการต่ำเกินไป (ดูบทความเรื่อง ภ.ง.ด.51)
ก่อนตกลงขาย ควรทำอะไร
- ดึงทะเบียนทรัพย์สิน หาราคาทุน ค่าเสื่อมราคาสะสมทางภาษี และมูลค่าคงเหลือของทรัพย์สินที่จะขาย
- แยกประเภทให้ชัด รายการไหนเป็นสังหาริมทรัพย์ที่ต้องเสีย VAT รายการไหนเป็นที่ดินและอาคารที่ต้องเสียภาษีธุรกิจเฉพาะ ถ้าขายรวมกันให้แยกราคาในสัญญา
- ขอราคาประเมินทุนทรัพย์ จากสำนักงานที่ดินหรือระบบของกรมที่ดิน แล้วคำนวณภาษีจากราคาที่สูงกว่า
- เขียนในสัญญาว่าใครจ่ายอะไร ค่าธรรมเนียมโอน ภาษีธุรกิจเฉพาะ และระบุว่าราคารวม VAT หรือไม่
- คำนวณเงินสดสุทธิที่จะได้รับ หักภาษีวันโอน ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคลที่จะเพิ่มขึ้น ก่อนตัดสินใจว่าราคาที่เสนอคุ้มหรือไม่
- เก็บหลักฐานราคาตลาด โดยเฉพาะเมื่อผู้ซื้อเป็นคนในบริษัทหรือบริษัทในเครือ
การขายทรัพย์สินที่ไม่ได้ใช้ในกิจการ เช่น ที่ดินที่ถือไว้เฉย ๆ มีเงื่อนไขภาษีธุรกิจเฉพาะต่างออกไป และการโอนกิจการทั้งหมดให้บริษัทอื่นก็มีหลักเกณฑ์ของตัวเอง กรณีเหล่านี้ควรปรึกษาผู้ทำบัญชีหรือสำนักงานสรรพากรก่อน
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมาย ณ เดือนพฤศจิกายน 2569
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 77–79 (มาตรา 77/1 77/2 77/3 และ 79/3) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 80–82 (มาตรา 81 และ 82/5) — กรมสรรพากร
- ข้อหารือ กค 0702/พ./4939 การขายทรัพย์สินที่ใช้ในกิจการที่ไม่ต้องเสียภาษีมูลค่าเพิ่ม — กรมสรรพากร
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร (รวมฉบับขยายเวลาลดอัตราภาษีมูลค่าเพิ่มถึง 30 กันยายน 2570) — กรมสรรพากร
- ประมวลรัษฎากร หมวด 5 ภาษีธุรกิจเฉพาะ (มาตรา 91/2 91/5 91/6 และ 91/10) — กรมสรรพากร
- พระราชกฤษฎีกา (ฉบับที่ 342) พ.ศ. 2541 การขายอสังหาริมทรัพย์เป็นทางค้าหรือหากำไร — กรมสรรพากร
- การคำนวณภาษีธุรกิจเฉพาะจากการขายอสังหาริมทรัพย์ — กรมสรรพากร
- ภาษีเงินได้นิติบุคคลจากการขายอสังหาริมทรัพย์ — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 ทวิ (4) 65 ตรี (6) และ 69 ตรี) — กรมสรรพากร
- คู่มือภาษีเงินได้นิติบุคคลสำหรับผู้ประกอบการ SME — กรมสรรพากร
- ค่าธรรมเนียม ภาษี และอากร ในการจดทะเบียนสิทธิและนิติกรรม — กรมที่ดิน