รายจ่ายที่หักภาษีได้ 2 เท่า: สิทธิที่ SME ยังใช้ได้และลดภาษีได้จริงเท่าไร
ค่าจ้างผู้สูงอายุ คนพิการ ค่าฝึกอบรม และระบบ e-Tax หักได้ 2 เท่า แต่มีค่าเป็นเงินตามขั้นภาษี สรุปเงื่อนไขจากแหล่งทางการ ตัวอย่างคำนวณ และกำหนดแจ้งข้อมูลที่ทำให้เสียสิทธิ
ในบทความนี้
รายจ่ายบางประเภทของบริษัทหักภาษีได้มากกว่าที่จ่ายจริง เช่น ค่าจ้างลูกจ้างอายุ 60 ปีขึ้นไป ค่าจ้างคนพิการ ค่าส่งพนักงานไปฝึกอบรม และค่าระบบ e-Tax Invoice ทั้งหมดนี้กฎหมายให้หักได้รวม 2 เท่าของที่จ่าย แต่หลายบริษัทไม่ได้ใช้สิทธิ เพราะไม่รู้ว่ามีมาตรการ ไม่ได้เก็บเอกสาร หรือพลาดกำหนดแจ้งข้อมูล
บทความนี้อธิบายว่าการหักรายจ่ายเพิ่มช่วยลดภาษีได้เท่าไรจริง รวบรวมมาตรการที่ตรวจกับแหล่งทางการแล้ว พร้อมเงื่อนไขที่มักทำให้เสียสิทธิ และสิ่งที่ต้องเตรียมก่อนปิดงบปีนี้
หักได้ 2 เท่า ช่วยลดภาษีได้เท่าไร
ในพระราชกฤษฎีกา กฎหมายเขียนว่า "ยกเว้นภาษีเงินได้เป็นจำนวนร้อยละหนึ่งร้อยของรายจ่าย" ผลคือบริษัทหักรายจ่ายตามปกติได้ 1 เท่า แล้วหักส่วนที่ยกเว้นได้อีก 1 เท่า รวมเป็น 2 เท่า ส่วนที่หักเพิ่มทำให้กำไรสุทธิทางภาษีลดลง ภาษีจึงลดลงตามอัตราภาษีของขั้นที่กำไรตกอยู่
ภาษีที่ลดลง = ส่วนที่หักเพิ่ม × อัตราภาษีของขั้นที่กำไรสุทธิตกอยู่
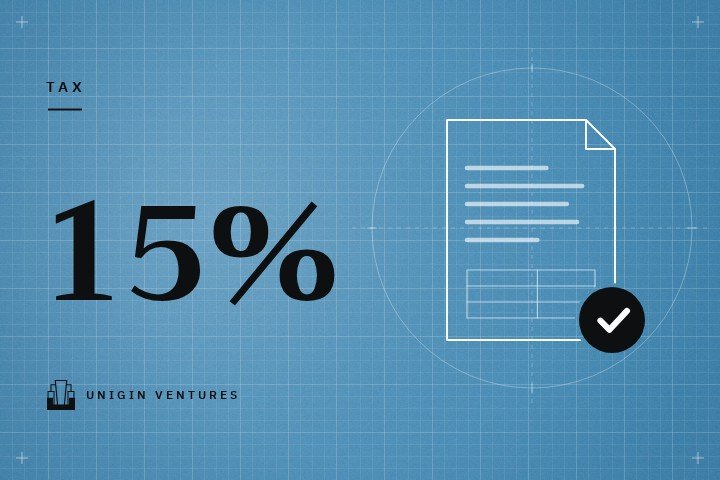
บริษัทที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาทและรายได้ไม่เกิน 30 ล้านบาท เสียภาษีเงินได้นิติบุคคลแบบขั้นบันได กำไรสุทธิไม่เกิน 300,000 บาทได้รับยกเว้น ส่วนที่เกิน 300,000 บาทถึง 3,000,000 บาทเสีย 15% และส่วนที่เกิน 3,000,000 บาทเสีย 20% บริษัทอื่นเสีย 20%
ตัวอย่างสมมติ บริษัทจ้างลูกจ้างอายุ 62 ปี ค่าจ้างเดือนละ 12,000 บาท ตลอด 12 เดือน รวม 144,000 บาท ถ้าเข้าเงื่อนไข บริษัทหักได้เพิ่มอีก 144,000 บาท ภาษีที่ลดลงขึ้นกับว่ากำไรของบริษัทอยู่ขั้นไหน
| กำไรสุทธิของบริษัท | อัตราภาษีของขั้น | ภาษีที่ลดลง |
|---|---|---|
| ไม่เกิน 300,000 บาท (SME) | 0% | 0 บาท |
| อยู่ในช่วง 300,000–3,000,000 บาท (SME) | 15% | 21,600 บาท |
| เกิน 3,000,000 บาท หรือบริษัททั่วไป | 20% | 28,800 บาท |
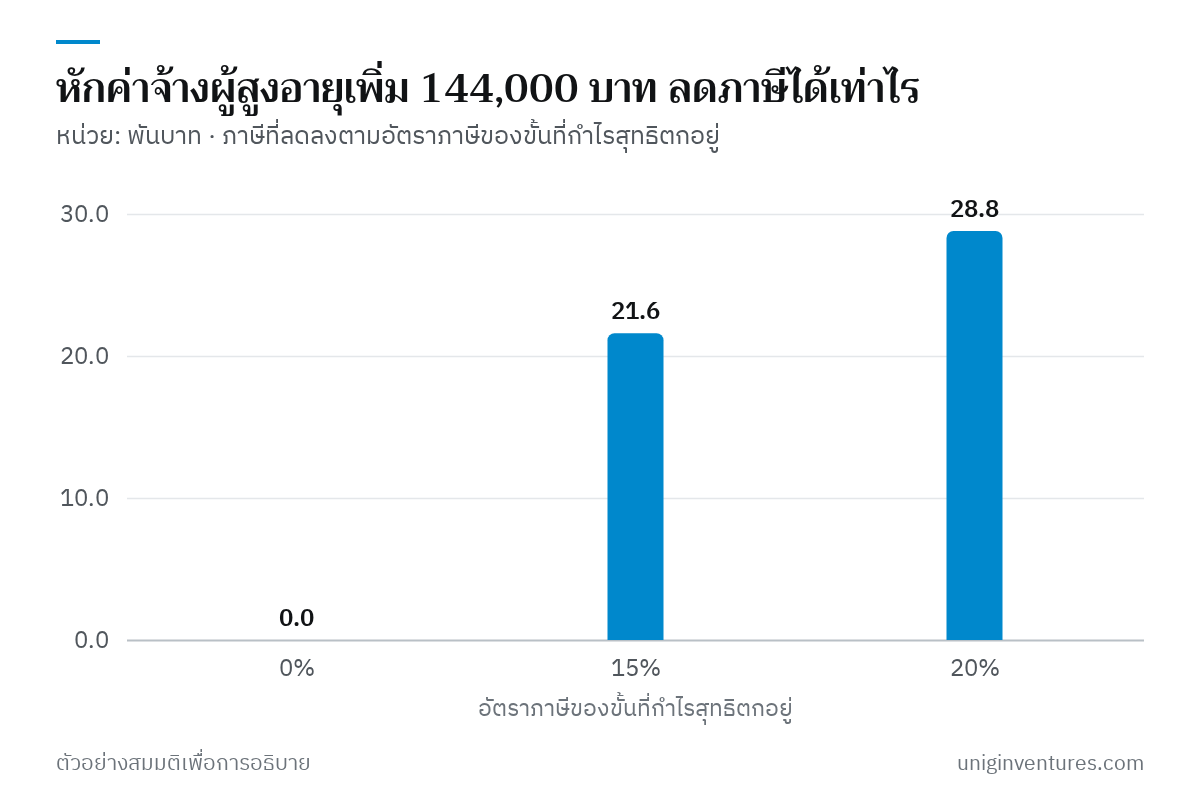
ถ้าส่วนที่หักเพิ่มทำให้กำไรข้ามขั้น ให้คำนวณแยกตามขั้น เช่น กำไรก่อนหักเพิ่ม 400,000 บาท หักเพิ่ม 144,000 บาท กำไรเหลือ 256,000 บาท ภาษีลดลงจาก 15,000 บาท (15% ของ 100,000 บาท) เป็นศูนย์ ภาษีที่ลดลงจึงเป็น 15,000 บาท ไม่ใช่ 21,600 บาท
มาตรการที่ใช้ได้และเงื่อนไขหลัก
| รายจ่าย | เงื่อนไขหลัก | ที่มา |
|---|---|---|
| ค่าจ้างลูกจ้างอายุ 60 ปีขึ้นไป | ค่าจ้างไม่เกิน 15,000 บาทต่อเดือนต่อคน ไม่เกิน 10% ของจำนวนลูกจ้าง ไม่เป็นกรรมการหรือผู้ถือหุ้น แจ้งข้อมูลภายใน 150 วันหลังสิ้นรอบบัญชี | พ.ร.ฎ. ฉบับที่ 639 |
| ค่าจ้างคนพิการ | คนพิการที่มีบัตรประจำตัวคนพิการตามกฎหมายว่าด้วยการส่งเสริมและพัฒนาคุณภาพชีวิตคนพิการ | พ.ร.ฎ. ฉบับที่ 499 |
| สิ่งอำนวยความสะดวกให้คนพิการ | เจ้าของอาคาร สถานที่ ยานพาหนะ หรือบริการ ที่จัดอุปกรณ์หรือบริการให้คนพิการเข้าถึงได้ตามกฎหมายเดียวกัน | พ.ร.ฎ. ฉบับที่ 499 |
| ส่งลูกจ้างไปศึกษาหรือฝึกอบรม และจัดฝึกอบรมให้ลูกจ้างเอง | สถานศึกษาหรือสถานฝึกอบรมของรัฐ หรือที่รัฐมนตรีว่าการกระทรวงการคลังประกาศกำหนด ส่วนการฝึกอบรมที่จัดเองต้องเป็นไปตามเงื่อนไขที่อธิบดีกรมสรรพากรกำหนด | พ.ร.ฎ. ฉบับที่ 437 |
| ลงทุนและค่าบริการระบบ e-Tax Invoice & e-Receipt และ e-Withholding Tax | ซอฟต์แวร์ อุปกรณ์คอมพิวเตอร์ ระบบจัดเก็บข้อมูล และค่าบริการจากผู้ให้บริการระบบ จนถึง 31 ธันวาคม 2570 | มติ ครม. 17 มิ.ย. 2569 และ พ.ร.ฎ. ฉบับที่ 808 |
| เงินสนับสนุนการศึกษา | ตามโครงการที่กระทรวงศึกษาธิการอนุมัติ และไม่เกิน 10% ของกำไรสุทธิ | พ.ร.ฎ. ฉบับที่ 420 |
ค่าจ้างผู้สูงอายุ: เงื่อนไขที่พลาดบ่อย
กรมสรรพากรตอบคำถามไว้ว่า ลูกจ้างต้องมีอายุ 60 ปีบริบูรณ์ขึ้นไป เป็นลูกจ้างของบริษัทอยู่ก่อนแล้วหรือขึ้นทะเบียนกับกรมการจัดหางาน ค่าจ้างไม่เกิน 15,000 บาทต่อเดือน และไม่เป็นกรรมการหรือผู้ถือหุ้นของบริษัท บริษัทใช้สิทธิได้เฉพาะส่วนที่ไม่เกิน 10% ของจำนวนลูกจ้าง และต้องแจ้งข้อมูลผ่านระบบของกรมภายใน 150 วันนับจากวันสิ้นรอบระยะเวลาบัญชี
เพดาน 15,000 บาทเป็นเงื่อนไขตัดสิทธิ ไม่ใช่วงเงิน ตัวอย่างของกรมสรรพากร ลูกจ้างค่าจ้าง 15,000 บาท บริษัทหักได้ 30,000 บาท ส่วนลูกจ้างค่าจ้าง 16,000 บาท บริษัทหักได้ตามปกติ 16,000 บาท ไม่ได้ 2 เท่า
มาตรการชั่วคราว ต้องดูวันสิ้นสุด
มาตรการระบบภาษีอิเล็กทรอนิกส์เดิมสิ้นสุดวันที่ 31 ธันวาคม 2568 คณะรัฐมนตรีเห็นชอบเมื่อวันที่ 17 มิถุนายน 2569 ให้ขยายถึงวันที่ 31 ธันวาคม 2570 และกรมสรรพากรลงพระราชกฤษฎีกาฉบับที่ 808 ในหน้ากฎหมายออกใหม่เมื่อวันที่ 14 ตุลาคม 2569 ส่วนมาตรการภาษีเพื่อสนับสนุนอุตสาหกรรมไมซ์ (MICE) อยู่ในวาระการประชุมคณะรัฐมนตรีวันที่ 6 ตุลาคม 2569 ให้ใช้สิทธิเมื่อพระราชกฤษฎีกาประกาศใช้แล้ว และอ่านเงื่อนไขจากตัวกฎหมาย ไม่ใช่จากข่าว
ใช้สิทธิอย่างไร
- บันทึกรายจ่ายตามปกติก่อน รายจ่ายจริงยังลงบัญชีและหักภาษีได้ 1 เท่าตามหลักทั่วไป
- แยกบัญชีย่อยของรายจ่ายที่ได้สิทธิ เช่น ค่าจ้างผู้สูงอายุ ค่าจ้างคนพิการ ค่าฝึกอบรม ค่าระบบ e-Tax เพื่อให้รวมยอดตอนสิ้นปีได้ทันที (ดู ออกแบบผังบัญชี)
- เก็บหลักฐานตามเงื่อนไขของแต่ละมาตรการ เช่น บัตรประจำตัวคนพิการ วันเกิดและทะเบียนลูกจ้าง ใบเสร็จจากสถานฝึกอบรม ใบกำกับภาษีจากผู้ให้บริการระบบ
- แจ้งข้อมูลให้ทันกำหนด มาตรการผู้สูงอายุต้องแจ้งภายใน 150 วันหลังสิ้นรอบบัญชี ซึ่งใกล้กับกำหนดยื่น ภ.ง.ด.50 อย่าทิ้งไว้ถึงวันสุดท้าย
- หักส่วนเพิ่มในแบบ ภ.ง.ด.50 แบบ ภ.ง.ด.50 มีใบแนบสำหรับกรอกสิทธิประโยชน์พิเศษ (ดู ปรับกำไรตามบัญชีเป็นกำไรทางภาษี)
ข้อผิดพลาดที่ทำให้เสียสิทธิ
- คิดว่าเป็นเงินคืน สิทธิหักเพิ่มลดกำไรที่ต้องเสียภาษี ไม่ใช่เงินที่ได้กลับมา บริษัทที่กำไรไม่ถึง 300,000 บาทในปีนั้นได้ประโยชน์เป็นศูนย์
- ไม่ได้ตรวจค่าจ้างผู้สูงอายุกับเพดาน 15,000 บาท เกินแม้บาทเดียวก็ได้แค่ 1 เท่า ให้ผู้ทำบัญชีตรวจว่ายอดที่ใช้เทียบเพดานรวมเงินอะไรบ้าง ก่อนตกลงค่าจ้าง
- ผู้สูงอายุเป็นผู้ถือหุ้น เช่น ผู้ก่อตั้งรุ่นพ่อแม่ที่ยังมีชื่อถือหุ้น ไม่เข้าเงื่อนไข
- ใช้มาตรการที่หมดอายุหรือยังไม่ประกาศ ดูวันเริ่มและวันสิ้นสุดในพระราชกฤษฎีกาทุกครั้ง
- เงินบริจาคเกินเพดาน เงินสนับสนุนการศึกษาที่ได้ 2 เท่ารวมแล้วต้องไม่เกิน 10% ของกำไรสุทธิ
เริ่มจากตรงไหน
- เปิดรายชื่อพนักงาน ดูว่ามีใครอายุ 60 ปีขึ้นไป หรือมีบัตรประจำตัวคนพิการ แล้วเทียบค่าจ้างกับเงื่อนไข
- รวมค่าฝึกอบรมและค่าระบบ e-Tax ที่จ่ายในปีนี้ พร้อมหลักฐาน
- ประมาณกำไรสุทธิทั้งปีจาก ภ.ง.ด.51 หรืองบล่าสุด แล้วคูณส่วนที่หักเพิ่มด้วยอัตราภาษีของขั้น เพื่อดูว่าคุ้มกับงานเอกสารหรือไม่
- ส่งรายการให้สำนักงานบัญชีตรวจเงื่อนไขก่อนปิดงบ และนัดวันแจ้งข้อมูลผู้สูงอายุให้อยู่ใน 150 วัน
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับบริษัทใดบริษัทหนึ่ง อัตราและเงื่อนไขตรวจสอบ ณ เดือนตุลาคม 2569 ตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ มาตรการภาษีเปลี่ยนตามพระราชกฤษฎีกาและประกาศอธิบดี ควรตรวจเงื่อนไขฉบับล่าสุดกับกรมสรรพากรหรือผู้สอบบัญชีก่อนใช้สิทธิ
แหล่งข้อมูล
- อัตราภาษีและการคำนวณภาษีเงินได้นิติบุคคล — กรมสรรพากร
- ระบบแจ้งการใช้สิทธิจ้างงานผู้สูงอายุ: คำถามที่พบบ่อย — กรมสรรพากร
- พระราชกฤษฎีกา ฉบับที่ 499 พ.ศ. 2553 (จ้างคนพิการและสิ่งอำนวยความสะดวก) — กรมสรรพากร
- พระราชกฤษฎีกา ฉบับที่ 437 พ.ศ. 2548 (ค่าศึกษาและฝึกอบรมลูกจ้าง) — กรมสรรพากร
- กฎหมายออกใหม่ (พระราชกฤษฎีกา ฉบับที่ 808) — กรมสรรพากร
- ครม. เห็นชอบขยายมาตรการภาษีอิเล็กทรอนิกส์ถึงสิ้นปี 70 — กรมประชาสัมพันธ์
- รายจ่ายหัก 2 เท่า และสิทธิประโยชน์พิเศษตามใบแนบ ภ.ง.ด.50 — กรมสรรพากร
- เงินสนับสนุนการศึกษาและเงินบริจาค — กรมสรรพากร
- สรุปผลการประชุมคณะรัฐมนตรี 6 ตุลาคม 2569 — รัฐบาลไทย