ภ.ง.ด.51: ประมาณการกำไรครึ่งปีอย่างไรไม่ให้โดนเงินเพิ่ม 20%
ภาษีครึ่งปีของ SME คิดจากกึ่งหนึ่งของประมาณการกำไร ถ้าประมาณการขาดเกิน 25% อาจเสียเงินเพิ่ม 20% ดูวิธีคำนวณ กรณีที่ถือว่ามีเหตุอันสมควร และวิธีเลือกตัวเลขพร้อมตัวอย่าง
ในบทความนี้
เมื่อผ่านไปครึ่งรอบระยะเวลาบัญชี บริษัททุกแห่งในไทยต้องประมาณการกำไรทั้งปี แล้วจ่ายภาษีครึ่งหนึ่งจากตัวเลขนั้นผ่านแบบ ภ.ง.ด.51 ถ้าประมาณการต่ำเกินไป กรมสรรพากรอาจเรียกเงินเพิ่ม 20% ของภาษีที่ชำระขาด ถ้าสูงเกินไป เงินสดก็จมอยู่จนถึงการยื่นแบบสิ้นปี เจ้าของกิจการหลายคนปล่อยให้สำนักงานบัญชีกรอกตัวเลขในนาทีสุดท้าย ทั้งที่วางแผนไม่กี่นาทีก็เลี่ยงปัญหาได้ทั้งสองทาง
บทความนี้อธิบายว่าใครต้องยื่น ภาษีครึ่งปีของ SME คิดอย่างไร เมื่อไรเกณฑ์ประมาณการขาดเกิน 25% ทำให้ต้องเสียเงินเพิ่ม กรณีที่ถือว่ามีเหตุอันสมควร และวิธีเลือกตัวเลขประมาณการ
ใครต้องยื่น และยื่นเมื่อไร
- บริษัทและห้างหุ้นส่วนนิติบุคคลทั่วไป ประมาณการกำไรสุทธิ (หรือขาดทุนสุทธิ) ทั้งรอบระยะเวลาบัญชี แล้วเสียภาษีจากกึ่งหนึ่งของประมาณการนั้น (ประมวลรัษฎากรมาตรา 67 ทวิ (1))
- บริษัทจดทะเบียน ธนาคารพาณิชย์ บริษัทเงินทุน บริษัทหลักทรัพย์ บริษัทเครดิตฟองซิเอร์ และนิติบุคคลอื่นที่อธิบดีกำหนด เสียภาษีจากกำไรสุทธิจริงของหกเดือนแรกแทน (มาตรา 67 ทวิ (2))
- ข้อยกเว้น บริษัทที่มีรอบระยะเวลาบัญชีแรกหรือรอบสุดท้ายน้อยกว่า 12 เดือน ไม่ต้องยื่นสำหรับรอบนั้น
- กำหนดยื่น ภายในสองเดือนนับแต่วันสุดท้ายของหกเดือนแรกของรอบระยะเวลาบัญชี บริษัทที่ปิดบัญชีสิ้นเดือนธันวาคมต้องยื่นแบบกระดาษภายใน 31 สิงหาคม ถ้ายื่นทางอินเทอร์เน็ตได้เพิ่มอีก 8 วันเป็น 8 กันยายน ตามประกาศกระทรวงการคลังที่ใช้กับแบบที่ถึงกำหนดยื่นตั้งแต่ 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570
บริษัทที่คาดว่าจะขาดทุนก็ยังต้องทำประมาณการ แบบ ภ.ง.ด.51 มีช่องสำหรับขาดทุนสุทธิ และคำอธิบายของกรมสรรพากรระบุว่าถ้าไม่ยื่นภายในกำหนด อาจถูกปรับไม่เกิน 2,000 บาท นอกเหนือจากเงินเพิ่ม
ภาษีครึ่งปีของ SME คิดอย่างไร
บริษัทที่มีทุนชำระแล้ว ณ วันสุดท้ายของรอบระยะเวลาบัญชีไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและการให้บริการไม่เกิน 30 ล้านบาท รวมถึงเข้าเงื่อนไขอื่นตามพระราชกฤษฎีกาฉบับที่ 530 เสียภาษีเงินได้นิติบุคคลในอัตราของ SME
| กำไรสุทธิ | อัตรา |
|---|---|
| ไม่เกิน 300,000 บาท | ยกเว้น |
| 300,001–3,000,000 บาท | 15% |
| เกิน 3,000,000 บาท | 20% |
บริษัทอื่นเสียอัตราเดียว 20% ในแบบ ภ.ง.ด.51 ฐานภาษีคือกึ่งหนึ่งของประมาณการกำไรสุทธิ แล้วใช้ตารางอัตราภาษีกับกึ่งหนึ่งนั้น จากนั้นนำภาษีที่ถูกหัก ณ ที่จ่ายในหกเดือนแรกมาเครดิตออก
ภาษีครึ่งปี = อัตราภาษีคูณกับ (ประมาณการกำไรสุทธิทั้งปี ÷ 2) − ภาษีที่ถูกหัก ณ ที่จ่ายในหกเดือนแรก
ตัวอย่างสมมติ SME แห่งหนึ่งประมาณการกำไรสุทธิทั้งปี 2,000,000 บาท กึ่งหนึ่งคือ 1,000,000 บาท ส่วน 300,000 บาทแรกได้รับยกเว้น อีก 700,000 บาทเสีย 15% ภาษีครึ่งปีจึงเท่ากับ 105,000 บาท ถ้าลูกค้าหักภาษี ณ ที่จ่ายไว้ 30,000 บาทในหกเดือนแรก บริษัทชำระพร้อมแบบ ภ.ง.ด.51 อีก 75,000 บาท ภาษีครึ่งปีที่จ่ายไปนำไปเครดิตกับภาษีทั้งปีในแบบ ภ.ง.ด.50 ได้
เกณฑ์ 25% และเงินเพิ่ม 20%
บทลงโทษอยู่ในมาตรา 67 ตรี ถ้าประมาณการกำไรสุทธิขาดไปเกิน 25% ของกำไรสุทธิที่ได้จริงโดยไม่มีเหตุอันสมควร บริษัทต้องเสียเงินเพิ่ม 20% ของภาษีที่ชำระขาด กรมสรรพากรวัดส่วนที่ขาดดังนี้
ร้อยละที่ประมาณการขาด = (กำไรสุทธิจริง − ประมาณการกำไรสุทธิ) × 100 ÷ กำไรสุทธิจริง
ข้อควรรู้จากคำถามคำตอบและคำอธิบายการกรอกแบบของกรมสรรพากร
- เงินเพิ่ม 20% คำนวณจากภาษีก่อนหักภาษีที่ถูกหัก ณ ที่จ่าย
- ประมาณการสูงเกินจริงไม่มีเงินเพิ่ม และประมาณการว่ามีกำไรแต่ทั้งปีขาดทุนก็ไม่มีเงินเพิ่ม
- เงินเพิ่มถือเป็นภาษี และลดลงได้ตามหลักเกณฑ์ของกรมสรรพากร
- ยื่นไม่ทันหรือไม่ยื่นก็ต้องเสียเงินเพิ่ม 20% เช่นกัน ถ้ายื่นและชำระเองก่อนได้รับหนังสือเตือน เงินเพิ่มจะลดเหลือ 1.5% ต่อเดือน
กรณีที่ถือว่ามีเหตุอันสมควร
คำสั่งกรมสรรพากรที่ ป.50/2537 ซึ่งแก้ไขโดย ป.152/2558 ถือว่าการประมาณการขาดเกิน 25% มีเหตุอันสมควรในสองกรณี
- ภาษีที่ยื่นตามแบบครึ่งปีไม่ต่ำกว่ากึ่งหนึ่งของภาษีเงินได้นิติบุคคลที่ยื่นไว้ในรอบระยะเวลาบัญชีก่อน เป็นเกณฑ์ที่วางแผนง่ายที่สุด เพราะรู้ภาษีปีที่แล้วตั้งแต่ตอนทำประมาณการ
- ประมาณการกำไรสุทธิไม่ต่ำกว่ากำไรสุทธิที่ยื่นไว้ในรอบก่อน แต่ภาษีครึ่งปีต่ำกว่ากึ่งหนึ่งของภาษีปีก่อน เพราะได้รับยกเว้นหรือลดอัตราภาษี
เลือกตัวเลขประมาณการ: ตัวอย่างคำนวณ
ต่อจากตัวอย่างสมมติข้างต้น ปีที่แล้วบริษัทมีกำไรสุทธิ 2,400,000 บาท เสียภาษีเงินได้นิติบุคคล 315,000 บาท (15% ของ 2,100,000) กึ่งหนึ่งของภาษีปีที่แล้วคือ 157,500 บาท ปีนี้ผลงานดีกว่าที่คาด กำไรสุทธิจริงทั้งปีเป็น 3,200,000 บาท
| ประมาณการทั้งปี | ภาษีครึ่งปี | ประมาณการขาด | ผล |
|---|---|---|---|
| 2,000,000 | 105,000 | 37.5% | ขาดเกิน 25% ไม่เข้ากรณีเหตุอันสมควร ต้องเสียเงินเพิ่ม |
| 2,400,000 | 135,000 | 25.0% | ขาดไม่เกิน 25% ไม่มีเงินเพิ่ม |
| 2,700,000 | 157,500 | 15.6% | เข้ากรณีที่ 1 ไม่ว่าผลจริงจะเป็นเท่าไร |
| 3,000,000 | 180,000 | 6.3% | ไม่มีเงินเพิ่ม แต่จ่ายเงินสดล่วงหน้ามากขึ้น |
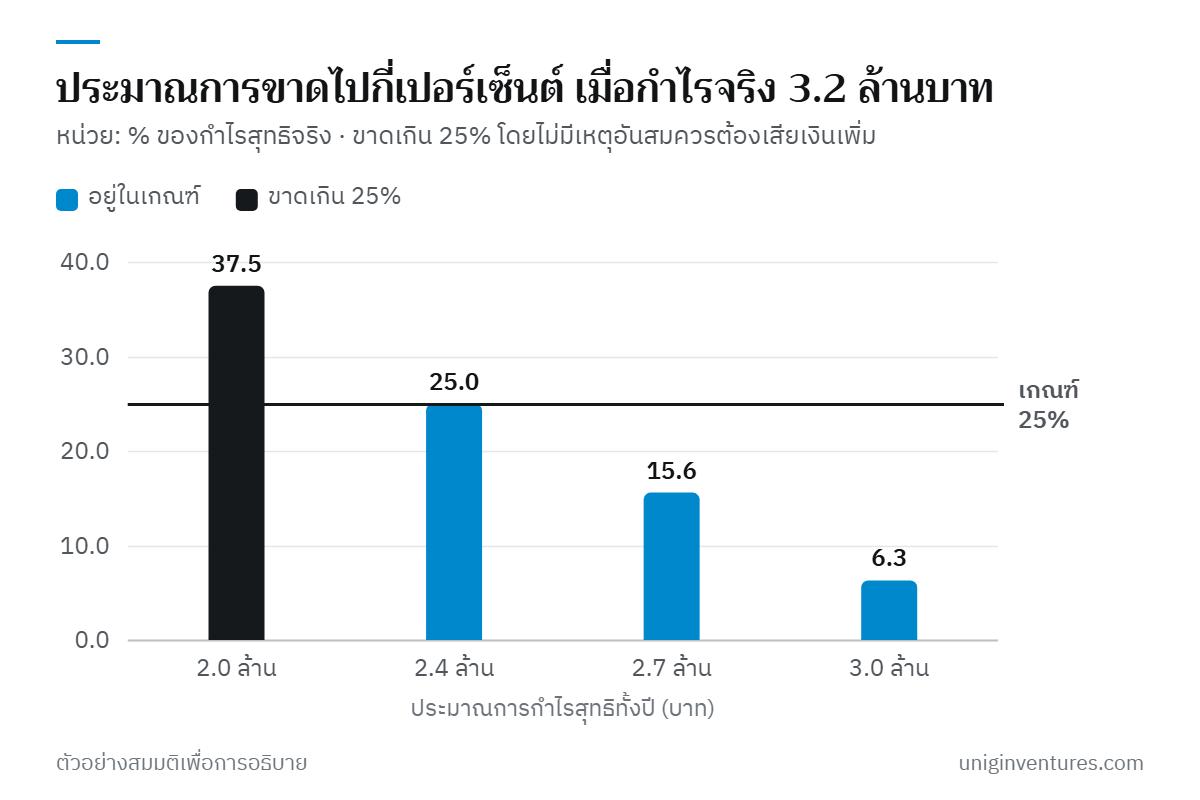
ถ้าประมาณการ 2,000,000 บาท ภาษีจากกึ่งหนึ่งของกำไรจริงควรเป็น 195,000 บาท (15% ของ 1,300,000) บริษัทจึงชำระขาด 90,000 บาท เงินเพิ่ม 20% เท่ากับ 18,000 บาท นอกเหนือจากตัวภาษี ส่วนประมาณการ 2,700,000 บาท ต้องจ่ายเงินสดในเดือนสิงหาคมมากกว่าประมาณการต่ำ 52,500 บาท แต่เข้ากรณีที่ 1 ไม่ว่าทั้งปีจะออกมาอย่างไร
เริ่มจากตรงไหน
- ปิดบัญชีหกเดือนแรกให้เสร็จ ภายในปลายเดือนกรกฎาคม ประมาณการจะได้เริ่มจากตัวเลขจริง ไม่ใช่การเดา (ดู ปิดงบรายเดือนให้เสร็จใน 10 วันทำการ)
- จดกำไรสุทธิและภาษีของปีที่แล้ว กึ่งหนึ่งของภาษีปีที่แล้วคือเป้าที่ทำให้เข้ากรณีเหตุอันสมควร
- ประมาณการครึ่งปีหลัง จากคำสั่งซื้อที่มีอยู่ ฤดูกาล และรายจ่ายที่วางแผนไว้ แล้วเทียบผลกับกำไรปีที่แล้ว
- เลือกตัวเลขที่ผ่านเกณฑ์ 25% หรือเข้ากรณีเหตุอันสมควร แล้วชั่งน้ำหนักระหว่างเงินสดที่ต้องจ่ายเพิ่มกับความเสี่ยงเรื่องเงินเพิ่ม
- ยื่นทางอินเทอร์เน็ต เพื่อได้เวลาเพิ่ม 8 วัน และจดวิธีคิดประมาณการไว้สั้น ๆ เผื่อกรมสรรพากรสอบถาม
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีสำหรับบริษัทใดบริษัทหนึ่งโดยเฉพาะ อัตราและหลักเกณฑ์ตรวจสอบ ณ เดือนตุลาคม 2569 ควรติดตามประกาศล่าสุดของกรมสรรพากร โดยเฉพาะการขยายเวลายื่นทางอินเทอร์เน็ตซึ่งกำหนดเป็นช่วงเวลา บริษัทและตัวเลขข้างต้นเป็นตัวอย่างสมมติ ควรตรวจกรณีของตัวเองกับผู้ทำบัญชีหรือที่ปรึกษาภาษี
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 65–76 รวมมาตรา 67 ทวิ และ 67 ตรี — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.50/2537 เรื่อง เหตุอันสมควรในการประมาณการกำไรสุทธิขาดไปเกินร้อยละ 25 และที่แก้ไขเพิ่มเติม — กรมสรรพากร
- สารพันคำถามเกี่ยวกับการยื่นแบบแสดงรายการ ภ.ง.ด.51 — กรมสรรพากร
- คำอธิบายการกรอกแบบ ภ.ง.ด.51 สำหรับรอบระยะเวลาบัญชีที่เริ่มตั้งแต่ 1 มกราคม 2569 — กรมสรรพากร
- อัตราภาษีและการคำนวณภาษีเงินได้นิติบุคคล — กรมสรรพากร
- ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบทางอินเทอร์เน็ต — กรมสรรพากร