ภาษีซื้อต้องห้าม: ใบกำกับแบบไหนเครดิตไม่ได้ และแบบไหนยังหักเป็นรายจ่ายได้
ภาษีซื้อต้องห้ามตามมาตรา 82/5 และประกาศฉบับที่ 42 รถยนต์นั่ง ใบกำกับอย่างย่อ ค่ารับรอง กลุ่มไหนหักเป็นรายจ่ายได้ ข้อผิดพลาดในใบกำกับที่ทำให้เสียทั้งก้อน และเช็กลิสต์ก่อนบันทึกบัญชี
ในบทความนี้
บริษัทที่จดทะเบียนภาษีมูลค่าเพิ่มนำภาษีที่จ่ายตอนซื้อสินค้าและบริการ (ภาษีซื้อ) มาหักกับภาษีที่เก็บจากลูกค้า (ภาษีขาย) ได้ แต่ไม่ใช่ทุกใบกำกับภาษี ภาษีซื้อบางรายการกฎหมายห้ามนำมาหัก ซึ่งเรียกว่า "ภาษีซื้อต้องห้าม" ถ้านำไปหักแล้วสรรพากรตรวจพบ บริษัทต้องจ่ายภาษีคืนพร้อมเบี้ยปรับและเงินเพิ่ม และบางรายการยังหักเป็นรายจ่ายทางภาษีเงินได้ไม่ได้อีกด้วย เงิน 7% ที่จ่ายไปจึงหายไปทั้งก้อน
บทความนี้สรุปว่าภาษีซื้อแบบไหนหักไม่ได้ตามกฎหมาย แบบไหนยังหักเป็นรายจ่ายได้ ข้อผิดพลาดในใบกำกับภาษีที่พบบ่อย และวิธีตรวจก่อนบันทึกบัญชีทุกเดือน
ภาษีซื้อต้องห้ามตามมาตรา 82/5
ประมวลรัษฎากร มาตรา 82/5 กำหนดภาษีซื้อที่ไม่ให้นำมาหักในการคำนวณภาษีมูลค่าเพิ่มไว้หกกลุ่ม
- ไม่มีใบกำกับภาษี หรือแสดงใบกำกับภาษีไม่ได้ว่าได้จ่ายภาษีซื้อไปแล้ว
- ใบกำกับภาษีมีข้อความไม่ถูกต้องหรือไม่สมบูรณ์ในส่วนที่เป็นสาระสำคัญ
- ภาษีซื้อที่ไม่เกี่ยวข้องโดยตรงกับการประกอบกิจการ เช่น ของใช้ส่วนตัวของกรรมการที่ให้บริษัทออกเงิน
- ภาษีซื้อจากรายจ่ายเพื่อการรับรอง หรือรายจ่ายที่มีลักษณะทำนองเดียวกัน เช่น เลี้ยงอาหารลูกค้า
- ใบกำกับภาษีที่ออกโดยผู้ไม่มีสิทธิออก เช่น ผู้ขายที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม
- ภาษีซื้ออื่นตามที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี ซึ่งรายละเอียดอยู่ในประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42)
รายการในประกาศฉบับที่ 42 ที่ SME เจอบ่อย
ประกาศฉบับที่ 42 ขยายความกลุ่มที่หกไว้หลายข้อ ข้อที่ธุรกิจทั่วไปเจอเกือบทุกเดือนมีดังนี้
- รถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน ภาษีซื้อจากการซื้อ เช่าซื้อ เช่า หรือรับโอนรถประเภทนี้ รวมถึงสินค้าและบริการที่เกี่ยวข้องกับรถคันนั้น เช่น น้ำมันและค่าซ่อม หักไม่ได้ ยกเว้นธุรกิจที่ขายรถหรือให้เช่ารถประเภทนี้เอง
- ใบกำกับภาษีอย่างย่อ ที่ร้านค้าปลีกออกให้ แม้จะมีจำนวนภาษีแสดงไว้ ก็หักเป็นภาษีซื้อไม่ได้ ต้องขอใบกำกับภาษีเต็มรูป
- ใบกำกับภาษีที่เป็นสำเนา ต้องใช้ต้นฉบับ (หรือไฟล์อิเล็กทรอนิกส์ที่ส่งผ่านระบบ e-Tax Invoice)
- ซื้อมาใช้ในกิจการที่ไม่ต้องเสียภาษีมูลค่าเพิ่ม และส่วนที่ต้องเฉลี่ยเมื่อใช้ร่วมกันทั้งกิจการที่เสียและไม่เสียภาษี
หักภาษีไม่ได้ แต่หักเป็นรายจ่ายได้หรือไม่
คำถามต่อมาคือ เมื่อนำภาษีซื้อไปหักกับภาษีขายไม่ได้ จะบันทึกเป็นค่าใช้จ่ายเพื่อลดภาษีเงินได้นิติบุคคลได้หรือไม่ คำตอบขึ้นกับว่าต้องห้ามด้วยเหตุผลอะไร
มาตรา 65 ตรี (6 ทวิ) ห้ามนำภาษีซื้อของบริษัทที่จดทะเบียนภาษีมูลค่าเพิ่มไปถือเป็นรายจ่าย เว้นแต่ภาษีซื้อจากรายจ่ายเพื่อการรับรองตามมาตรา 82/5 (4) และภาษีซื้ออื่นตามที่กำหนดโดยพระราชกฤษฎีกา พระราชกฤษฎีกา (ฉบับที่ 243) พ.ศ. 2534 ให้ภาษีซื้อตามมาตรา 82/5 (6) ซึ่งก็คือรายการในประกาศฉบับที่ 42 ถือเป็นรายจ่ายได้ สรุปได้ดังตาราง
| กลุ่ม | ตัวอย่าง | หักเป็นรายจ่าย |
|---|---|---|
| 82/5 (4) รับรอง | เลี้ยงอาหารลูกค้า ของขวัญลูกค้า | ได้ ภายใต้เงื่อนไขค่ารับรอง |
| 82/5 (6) ประกาศฉบับที่ 42 | รถยนต์นั่ง ใบกำกับภาษีอย่างย่อ | ได้ |
| 82/5 (1) (2) | ไม่มีใบกำกับ ใบกำกับผิดในสาระสำคัญ | ไม่ได้ |
| 82/5 (3) | ค่าใช้จ่ายส่วนตัว | ไม่ได้ |
| 82/5 (5) | ใบกำกับจากผู้ไม่มีสิทธิออก | ไม่ได้ |
ข้อสรุปเชิงปฏิบัติคือ ภาษีซื้อที่ต้องห้ามเพราะเอกสารผิดหรือไม่มีเอกสาร เป็นกลุ่มที่เสียหายมากที่สุด เพราะหักไม่ได้ทั้งสองทาง ซึ่งเป็นกลุ่มที่ป้องกันได้ด้วยการตรวจเอกสาร
ตัวอย่างหนึ่งเดือน
ตัวอย่างสมมติ บริษัทจำหน่ายอุปกรณ์มีภาษีซื้อในเดือนหนึ่งตามตารางนี้ (ภาษีมูลค่าเพิ่ม 7%)
| รายการ | ภาษีซื้อ | หักภาษีขายได้ | หักเป็นรายจ่ายได้ |
|---|---|---|---|
| ซื้อสินค้ามาขาย ใบกำกับเต็มรูปถูกต้อง | 35,000 | 35,000 | — |
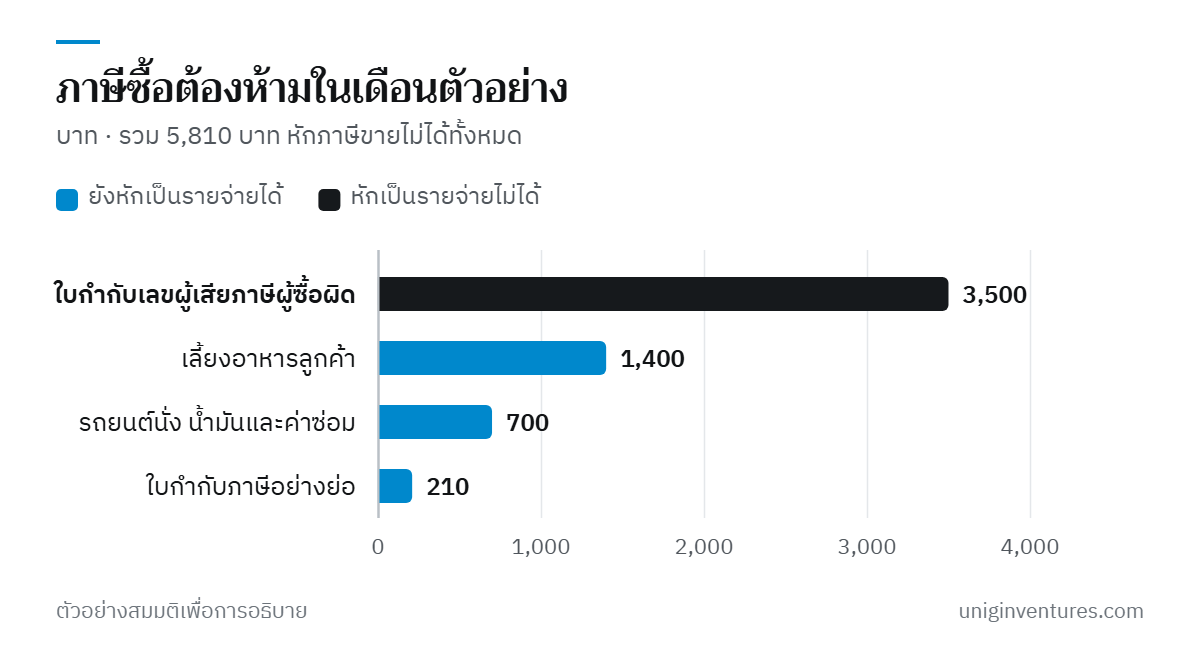
| ซื้อสินค้า เลขประจำตัวผู้เสียภาษีของผู้ซื้อผิด | 3,500 | 0 | 0 |
| เลี้ยงอาหารลูกค้า | 1,400 | 0 | 1,400 |
| น้ำมันและค่าซ่อมรถเก๋งของบริษัท | 700 | 0 | 700 |
| เครื่องเขียน ใบกำกับภาษีอย่างย่อ | 210 | 0 | 210 |
| รวม | 40,810 | 35,000 | 2,310 |
จากภาษีซื้อ 40,810 บาท บริษัทหักภาษีขายได้ 35,000 บาท ส่วนที่เหลือ 5,810 บาทเป็นภาษีซื้อต้องห้าม ในจำนวนนี้ 2,310 บาทยังหักเป็นรายจ่ายได้ (ถ้าภาษีเงินได้นิติบุคคลอัตรา 20% ประหยัดภาษีได้ 462 บาท) แต่ 3,500 บาทจากใบกำกับที่ผิดหายไปทั้งก้อน รายการเดียวนี้มากกว่าสามรายการที่เหลือรวมกัน
ตรวจใบกำกับภาษีก่อนบันทึก
มาตรา 86/4 กำหนดรายการในใบกำกับภาษีเต็มรูปไว้ ได้แก่ คำว่า "ใบกำกับภาษี" ในที่เห็นได้ชัด ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากรของผู้ขาย ชื่อและที่อยู่ของผู้ซื้อ เลขที่ใบกำกับภาษี ชื่อ ชนิด ปริมาณ และมูลค่าของสินค้าหรือบริการ จำนวนภาษีที่แยกออกจากมูลค่าชัดเจน และวันที่ออก นอกจากนี้ประกาศอธิบดีฯ (ฉบับที่ 39) ซึ่งแก้ไขโดยฉบับที่ 199 กำหนดว่าตั้งแต่วันที่ 1 มกราคม 2558 ถ้าผู้ซื้อเป็นผู้ประกอบการจดทะเบียน ใบกำกับต้องมีเลขประจำตัวผู้เสียภาษีของผู้ซื้อ และระบุ "สำนักงานใหญ่" หรือ "สาขาที่ ..." ตามใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) ของผู้ซื้อ
เช็กลิสต์ที่ฝ่ายบัญชีใช้ได้ทุกใบ
- ชื่อบริษัทเราสะกดตรงกับหนังสือรับรอง ไม่ใช่ชื่อย่อหรือชื่อการค้า
- เลขประจำตัวผู้เสียภาษี 13 หลักของเราถูกต้อง และระบุสำนักงานใหญ่หรือสาขาตรงกับ ภ.พ.20
- ที่อยู่ของเราเป็นที่อยู่ตามทะเบียน
- เป็นใบกำกับภาษีเต็มรูปและเป็นต้นฉบับ ไม่ใช่ใบกำกับอย่างย่อหรือสำเนา
- ผู้ขายจดทะเบียนภาษีมูลค่าเพิ่มอยู่จริง ตรวจได้จากระบบค้นหาข้อมูลผู้ประกอบการของกรมสรรพากร
- จำนวนภาษีแยกจากมูลค่าสินค้าชัดเจน และคำนวณถูกต้อง
- รายจ่ายเกี่ยวกับกิจการโดยตรง และไม่ใช่รถยนต์นั่งหรือค่ารับรอง ถ้าใช่ ให้บันทึกแยกบัญชี
ถ้าพบข้อผิดพลาดในสาระสำคัญ ให้ขอให้ผู้ขายยกเลิกใบเดิมและออกใบใหม่ก่อนนำภาษีซื้อมาหัก วิธีที่ง่ายที่สุดคือส่งชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี และสาขาของบริษัทให้ซัพพลายเออร์ทุกรายเป็นลายลักษณ์อักษรตั้งแต่เปิดบัญชีผู้ขาย และขอรับเป็น e-Tax Invoice เมื่อทำได้ (ดูe-Tax Invoice และ e-Receipt สำหรับ SME)
ได้รับใบกำกับช้า ใช้เดือนอื่นได้ไหม
หลักทั่วไปคือนำภาษีซื้อไปหักในเดือนภาษีตามวันที่ในใบกำกับ มาตรา 82/3 ยอมให้ใช้ในเดือนอื่นได้เมื่อมีเหตุจำเป็นตามที่อธิบดีกำหนด แต่ไม่เกินสามปีนับจากวันที่ออกใบกำกับภาษี ส่วนประกาศอธิบดีฯ (ฉบับที่ 4) ซึ่งกำหนดเหตุจำเป็นไว้สามกรณี คือ เหตุตามประเพณีทางการค้า เหตุสุดวิสัย และการได้รับใบกำกับในเดือนอื่นที่ไม่ใช่เดือนที่ระบุในใบกำกับ ระบุให้ใช้ภายในหกเดือนนับแต่เดือนถัดจากเดือนที่ออกใบกำกับ และต้องเขียนบันทึกบนใบกำกับว่าถือเป็นภาษีซื้อของเดือนใด
ระยะเวลาในตัวบทกับในประกาศต่างกัน วิธีที่ปลอดภัยคือนำไปหักในเดือนที่ได้รับ และไม่ปล่อยให้เกินหกเดือน ถ้ามีใบกำกับที่ค้างเกินกว่านั้น ให้ปรึกษาผู้ทำบัญชีหรือสรรพากรพื้นที่ก่อนนำไปหัก
เริ่มจากตรงไหน
- ดึงรายงานภาษีซื้อสามเดือนล่าสุด แยกว่ามีรายการไหนเป็นใบกำกับอย่างย่อ รถยนต์นั่ง หรือค่ารับรองที่ถูกนำไปหักภาษีโดยไม่ตั้งใจ
- เปิดบัญชีแยก สำหรับภาษีซื้อต้องห้ามที่ยังหักเป็นรายจ่ายได้ จะได้ไม่ปนกับรายการที่หักไม่ได้เลย
- ส่งข้อมูลบริษัทให้ซัพพลายเออร์ทุกราย ชื่อเต็ม ที่อยู่ เลขประจำตัวผู้เสียภาษี และสาขา
- ตรวจใบกำกับตามเช็กลิสต์ก่อนจ่ายเงิน ไม่ใช่ตอนปิดบัญชี เพราะตอนนั้นการขอใบใหม่ทำได้ยากกว่า
- สอนพนักงานที่เบิกเงินสดย่อย ให้ขอใบกำกับเต็มรูปทุกครั้งที่ซื้อของให้บริษัทจากร้านที่จดทะเบียนภาษีมูลค่าเพิ่ม
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ ข้อกฎหมายตรวจสอบจากเว็บไซต์กรมสรรพากร ณ เดือนตุลาคม 2569 บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 82/3 และ 82/5 (ภาษีซื้อ) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) การกำหนดภาษีซื้อที่ไม่ให้นำไปหักตามมาตรา 82/5 (6) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 ตรี (6 ทวิ)) — กรมสรรพากร
- พระราชกฤษฎีกาว่าด้วยภาษีซื้อที่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 243) พ.ศ. 2534 — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 86/4 (รายการในใบกำกับภาษี) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 39) กำหนดข้อความอื่นในใบกำกับภาษี — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 4) ภาษีซื้อที่นำไปหักในเดือนภาษีอื่นเพราะมีเหตุจำเป็น — กรมสรรพากร