ธุรกรรมกับบริษัทในเครือ: เกณฑ์ 50% แบบรายงาน Transfer Pricing และเอกสารที่ต้องเตรียม
เจ้าของคนเดียวถือหุ้นสองบริษัทตั้งแต่ 50% ขึ้นไปก็ถือว่ามีความสัมพันธ์กันแล้ว สรุปใครต้องยื่น Disclosure Form ค่าปรับ เอกสารราคาโอน และทำไม SME รายได้ไม่ถึง 200 ล้านก็ต้องตั้งราคาให้ถูก
ในบทความนี้
เจ้าของกิจการไทยจำนวนมากมีบริษัทมากกว่าหนึ่งแห่ง เช่น โรงงานกับบริษัทขาย บริษัทที่ทำธุรกิจกับบริษัทที่ถือตึก หรือบริษัทไทยที่มีบริษัทแม่อยู่ต่างประเทศ เงินและสินค้าวิ่งไปมาระหว่างกันทุกเดือน และหลายครั้งราคาก็ตั้งกันเองโดยไม่ได้ต่อรองจริงจัง ในสายตากรมสรรพากร รายการเหล่านี้คือธุรกรรมระหว่างกิจการที่มีความสัมพันธ์กัน และราคาที่ตั้งไว้เป็นตัวตัดสินว่ากำไรไปตกอยู่ที่บริษัทไหน
บทความนี้อธิบายว่าบริษัทแบบไหนถือว่ามีความสัมพันธ์กันตามประมวลรัษฎากร เมื่อไรต้องยื่นแบบรายงานประจำปี (Disclosure Form) ถ้ากรมสรรพากรขอเอกสารราคาโอน (Transfer Pricing) ต้องเตรียมอะไร และทำไมบริษัทที่รายได้ไม่ถึงเกณฑ์ยื่นแบบก็ยังต้องตั้งราคาระหว่างกันให้ถูก
บริษัทแบบไหนถือว่ามีความสัมพันธ์กัน
มาตรา 71 ทวิ วรรคสอง แห่งประมวลรัษฎากร ให้ความหมายของบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีความสัมพันธ์กันว่า เป็นนิติบุคคลตั้งแต่สองแห่งขึ้นไปที่เกี่ยวพันกันในลักษณะใดลักษณะหนึ่งต่อไปนี้
- ถือหุ้นกันโดยตรงหรือโดยอ้อม นิติบุคคลหนึ่งถือหุ้นหรือเป็นหุ้นส่วนในอีกแห่งไม่น้อยกว่า 50% ของทุนทั้งหมด
- มีผู้ถือหุ้นคนเดียวกัน ผู้ถือหุ้นหรือหุ้นส่วนที่ถือหุ้นในนิติบุคคลหนึ่งไม่น้อยกว่า 50% ของทุนทั้งหมด ถือหุ้นในอีกแห่งไม่น้อยกว่า 50% ด้วย ไม่ว่าโดยตรงหรือโดยอ้อม
- สัมพันธ์กันด้านทุน การจัดการ หรือการควบคุม จนนิติบุคคลหนึ่งดำเนินการโดยอิสระจากอีกแห่งไม่ได้ ตามที่กฎกระทรวงกำหนด
ข้อสองคือข้อที่เจ้าของกิจการมักมองข้าม ถ้าคุณถือหุ้นบริษัท ก 60% และบริษัท ข 70% สองบริษัทนี้มีความสัมพันธ์กันทันที แม้ทั้งคู่จะไม่ได้ถือหุ้นของอีกฝ่ายเลยแม้แต่หุ้นเดียว
คำอธิบายประกอบการกรอกแบบรายงานของกรมสรรพากรกำหนดวิธีนับไว้สองข้อ คือ นับหุ้นทั้งหมดโดยไม่แยกประเภทหุ้น และนับการถือหุ้นโดยอ้อมตามสัดส่วนการถือหุ้น ดูตัวอย่างสมมติ
A ถือหุ้น B 80% และ B ถือหุ้น C 70%
A ถือหุ้น C โดยอ้อม = 80% × 70% = 56% ไม่น้อยกว่า 50% จึงถือว่า A กับ C มีความสัมพันธ์กัน
ถ้า A ถือหุ้น B 60% และ B ถือหุ้น C 60% จะได้ 60% × 60% = 36% สายการถือหุ้นนี้อย่างเดียวไม่ทำให้ A กับ C มีความสัมพันธ์กัน
สำหรับข้อสาม คำถาม-คำตอบเรื่องแบบรายงานของกรมสรรพากรระบุว่า ณ วันที่ 8 กุมภาพันธ์ 2565 ยังไม่มีกฎกระทรวงกำหนดลักษณะความสัมพันธ์ด้านการควบคุม บริษัทที่เกี่ยวพันกันด้านการควบคุมอย่างเดียวจึงยังไม่อยู่ในบังคับของมาตรา 71 ทวิ และ 71 ตรี ควรตรวจสถานะล่าสุดก่อนใช้ข้อนี้
ใครต้องยื่นแบบรายงานประจำปี (Disclosure Form)
มาตรา 71 ตรี กำหนดให้บริษัทที่มีความสัมพันธ์กันจัดทำรายงานข้อมูลบริษัทที่มีความสัมพันธ์กันและมูลค่ารวมของธุรกรรมระหว่างกันในแต่ละรอบระยะเวลาบัญชี ตามแบบที่อธิบดีกำหนด ส่วนกฎกระทรวง ฉบับที่ 370 (พ.ศ. 2563) ยกเว้นให้บริษัทที่มีรายได้ในรอบบัญชีไม่เกิน 200 ล้านบาท สรุปแล้ว บริษัทต้องยื่นเมื่อเข้าครบสามข้อ
- เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลตามมาตรา 39 แห่งประมวลรัษฎากร
- มีความสัมพันธ์กับนิติบุคคลอื่นตามมาตรา 71 ทวิ วรรคสอง
- มีรายได้ทั้งหมดตามงบกำไรขาดทุนของรอบบัญชีนั้นมากกว่า 200 ล้านบาท โดยดูจากงบการเงินของบริษัทที่ยื่นเอง ไม่ใช่ยอดรวมทั้งกลุ่ม และไม่นับรายการกำไรขาดทุนเบ็ดเสร็จอื่น
มีสองเรื่องที่คนยื่นครั้งแรกมักพลาด กฎหมายให้ยื่นรายงาน ไม่ว่าความสัมพันธ์จะมีอยู่ตลอดรอบบัญชีหรือไม่ และไม่ว่าปีนั้นจะมีธุรกรรมระหว่างกันหรือไม่ และแบบรายงานต้องแสดงทั้งบริษัทที่มีความสัมพันธ์กันในประเทศไทยและในต่างประเทศ
ในแบบรายงานต้องกรอกอะไร
แบบรายงานให้ระบุรายชื่อบริษัทที่มีความสัมพันธ์กันทีละราย พร้อมมูลค่ารวมของธุรกรรมแยกตามประเภท ตามคำอธิบายของกรมสรรพากร ประเภทธุรกรรมได้แก่ รายได้จากการประกอบกิจการ รายได้อื่น การซื้อวัตถุดิบหรือสินค้า การซื้อที่ดิน อาคารและอุปกรณ์ ค่าสิทธิ เงินกู้ยืมและเงินให้กู้ยืม (กรอกยอดเงินต้นรวมดอกเบี้ยทบต้นที่คงเหลือ ณ วันสิ้นรอบบัญชี) นอกจากนี้ยังถามเรื่องผู้จัดทำงบการเงินรวม การปรับโครงสร้างธุรกิจ และการโอนทรัพย์สินที่ไม่มีตัวตนให้บริษัทที่มีความสัมพันธ์กัน
กำหนดยื่น ช่องทาง และค่าปรับ
- กำหนดยื่น ยื่นพร้อมแบบแสดงรายการภาษีเงินได้นิติบุคคลตามมาตรา 69 ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี
- ช่องทาง ยื่นทางอินเทอร์เน็ตผ่านเว็บไซต์กรมสรรพากร เอกสารของกรมระบุว่าขยายเวลาให้ผู้ยื่นออนไลน์อีก 8 วัน เป็น 158 วัน ให้ตรวจประกาศขยายเวลาของปีนั้น ส่วนการยื่นกระดาษทำได้เฉพาะเมื่อทำหนังสือแจ้งเหตุที่ยื่นออนไลน์ไม่ได้
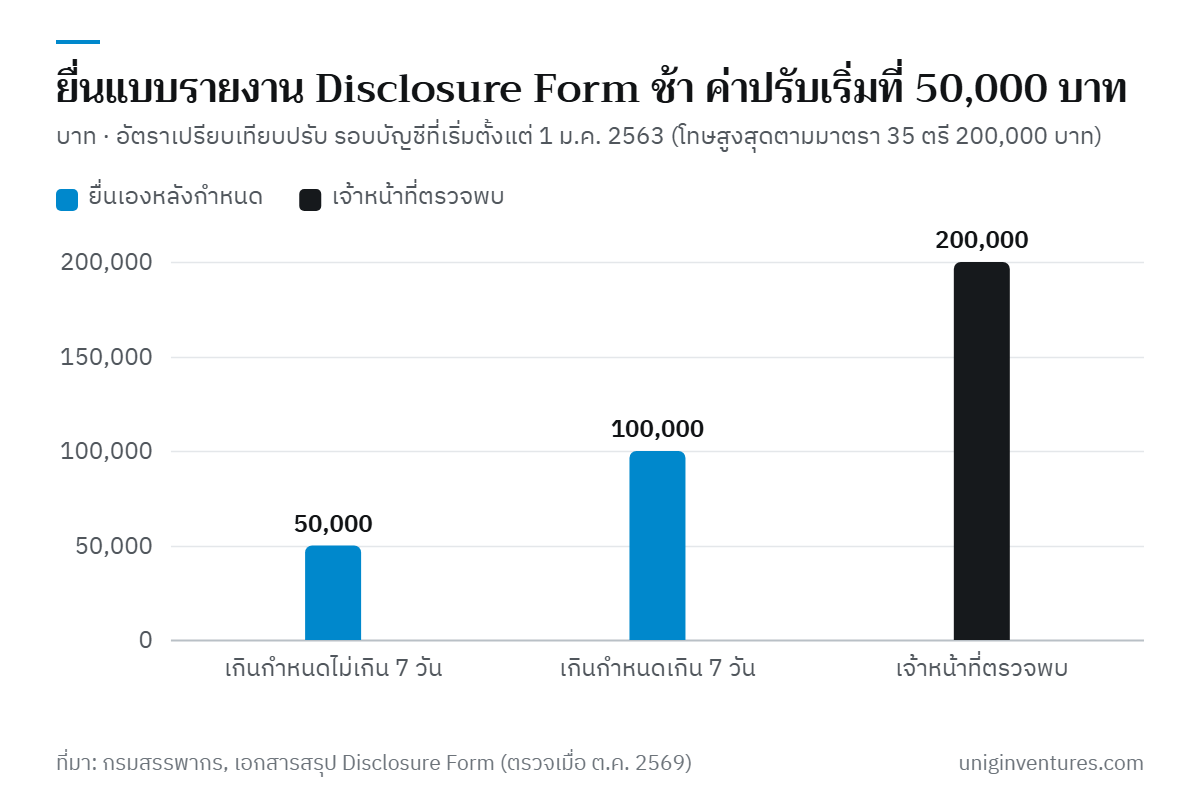
- ค่าปรับ มาตรา 35 ตรี กำหนดโทษปรับไม่เกิน 200,000 บาท กรณีไม่ยื่น ยื่นเกินกำหนดโดยไม่มีเหตุอันสมควร หรือแสดงข้อมูลไม่ถูกต้องครบถ้วน
เอกสารของกรมสรรพากรเรื่องแบบรายงานกำหนดอัตราเปรียบเทียบปรับกรณียื่นเกินกำหนด สำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2563 ไว้ดังนี้
เมื่อกรมสรรพากรขอเอกสารราคาโอน
แบบรายงานประจำปีเป็นเครื่องมือคัดกรองความเสี่ยง การวิเคราะห์ละเอียดจะตามมาทีหลังถ้ากรมสรรพากรขอ มาตรา 71 ตรี วรรคสอง กำหนดว่า
- ภายใน 5 ปีนับแต่วันที่ยื่นแบบรายงาน เจ้าพนักงานประเมินโดยอนุมัติอธิบดีอาจส่งหนังสือแจ้งให้ยื่นเอกสารหรือหลักฐานที่ใช้วิเคราะห์ราคาระหว่างบริษัทที่มีความสัมพันธ์กัน
- ต้องยื่นภายใน 60 วันนับแต่วันที่ได้รับหนังสือ ถ้ามีเหตุจำเป็นอธิบดีขยายเวลาให้ได้ แต่รวมแล้วไม่เกิน 120 วัน
- ถ้าเป็นหนังสือแจ้งครั้งแรกของบริษัท มีเวลา 180 วัน
ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ (ฉบับที่ 407) ซึ่งใช้กับรอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2564 กำหนดว่าเอกสารต้องมีอะไร ต้องทำเป็นภาษาไทย และแบ่งเป็นสามส่วน
- ข้อมูลบริษัท ลักษณะธุรกิจ ผังองค์กรและจำนวนพนักงาน ห่วงโซ่มูลค่า (Value Chain) คู่ค้าและคู่แข่งสำคัญ โครงสร้างบริษัทที่มีความสัมพันธ์กันที่ทำธุรกรรมด้วย การปรับโครงสร้างธุรกิจ และการโอนทรัพย์สินที่ไม่มีตัวตน
- ข้อมูลธุรกรรมแต่ละประเภท คู่สัญญาและประเทศของคู่สัญญา มูลค่า นโยบายและสมมติฐานการตั้งราคา รายการและสาระสำคัญของสัญญา บทวิเคราะห์หน้าที่งาน สินทรัพย์ และความเสี่ยง ข้อมูลทางการเงินที่ใช้ วิธีกำหนดราคาที่เลือกพร้อมเหตุผลที่ไม่เลือกวิธีอื่น และรายการธุรกรรมหรือบริษัทอิสระที่ใช้เทียบเคียง
- เอกสารอื่น ตามที่เจ้าพนักงานประเมินระบุ
ประกาศฉบับนี้ยอมให้บางบริษัทไม่ต้องยื่นข้อมูลธุรกรรมหรือบริษัทที่ใช้เทียบเคียง เช่น บริษัทที่มีรายได้ไม่เกิน 500 ล้านบาท ไม่มีธุรกรรมกับบริษัทที่มีความสัมพันธ์กันในต่างประเทศ หรือกับบริษัทที่เสียภาษีในอัตราต่างกัน และเข้าเงื่อนไขอื่นตามประกาศครบถ้วน
รายได้ไม่ถึง 200 ล้าน ก็ยังต้องตั้งราคาให้ถูก
ข้อยกเว้น 200 ล้านบาทใช้กับหน้าที่ยื่นรายงานและเอกสารตามมาตรา 71 ตรี เท่านั้น ไม่ได้ยกเว้นหลักเรื่องราคา
- มาตรา 71 ทวิ ให้อำนาจเจ้าพนักงานประเมินปรับรายได้และรายจ่ายของบริษัทที่มีความสัมพันธ์กันให้เท่ากับที่บริษัทอิสระจะตกลงกัน เมื่อเงื่อนไขการค้าหรือการเงินระหว่างกันแตกต่างไปจนเชื่อได้ว่ามีการถ่ายโอนกำไร กฎกระทรวง ฉบับที่ 369 (พ.ศ. 2563) ให้เทียบกับธุรกรรมแบบเดียวกันที่บริษัททำกับคู่ค้าอิสระก่อน ถ้าไม่มีจึงใช้ธุรกรรมลักษณะเดียวกันของบริษัทอื่นทั้งในและต่างประเทศ
- มาตรา 65 ทวิ (4) ใช้กับทุกบริษัท ไม่ว่าจะมีความสัมพันธ์กันหรือไม่ ถ้าโอนทรัพย์สิน ให้บริการ หรือให้กู้ยืมเงินโดยไม่มีค่าตอบแทน หรือต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินมีอำนาจประเมินตามราคาตลาดในวันนั้น
กรณีที่เจอบ่อยที่สุดคือให้บริษัทพี่น้องกู้เงินโดยไม่คิดดอกเบี้ย ตัวอย่างสมมติ บริษัท ก ให้บริษัทในเครือกู้ 5,000,000 บาท เป็นเวลาหนึ่งปีโดยไม่คิดดอกเบี้ย และสมมติว่าเจ้าพนักงานประเมินดอกเบี้ยตามราคาตลาดที่ 5% ต่อปี
ดอกเบี้ยที่ถูกประเมิน = 5,000,000 × 5% = 250,000 บาท เป็นรายได้เพิ่มของบริษัท ก
ภาษีเงินได้นิติบุคคล 20% = 50,000 บาท
บวกเงินเพิ่มและเบี้ยปรับตามประมวลรัษฎากร และดอกเบี้ยนี้อาจต้องเสียภาษีธุรกิจเฉพาะด้วย
การประเมินมักกระทบฝั่งเดียว บริษัท ก เสียภาษีจากดอกเบี้ยที่ไม่เคยได้รับ ขณะที่บริษัทผู้กู้อาจไม่มีรายจ่ายดอกเบี้ยมาหัก เพราะไม่เคยจ่ายจริง ส่วนกรณีที่ถูกปรับปรุงตามมาตรา 71 ทวิ แล้วทำให้บริษัทเสียภาษีเกิน มาตรานี้ให้สิทธิยื่นคำร้องขอคืนภายในสามปีนับแต่วันสุดท้ายของกำหนดยื่นรายการ หรือภายใน 60 วันนับแต่วันที่ได้รับแจ้งการปรับปรุงเป็นหนังสือ ตามระเบียบที่อธิบดีกำหนด
เริ่มจากตรงไหน
- วาดผังกลุ่มบริษัท รายชื่อบริษัทและห้างหุ้นส่วนทุกแห่งที่คุณ ครอบครัว หรือบริษัทของคุณถือหุ้น พร้อมสัดส่วน รวมการถือโดยอ้อม แล้วทำเครื่องหมายทุกคู่ที่ถึง 50%
- ไล่รายการเงินที่วิ่งระหว่างกัน ขายสินค้า ค่าบริการ ค่าบริหารจัดการ ค่าเช่า ค่าสิทธิ เงินกู้ และการค้ำประกัน จดราคาและที่มาของราคาไว้
- เขียนนโยบายราคาของแต่ละรายการ หน้าเดียวพอ บอกว่าราคาอิงจากอะไร เช่น ราคาที่ขายลูกค้าภายนอก ต้นทุนบวกกำไรตามอัตราที่ระบุ หรืออัตราดอกเบี้ยตลาด แล้วทำเป็นสัญญาที่ลงนามจริง
- เคลียร์เงินกู้ที่ไม่คิดดอกเบี้ย คิดดอกเบี้ยในอัตราที่อธิบายได้ หรือบันทึกเหตุผลทางธุรกิจที่สมควรไว้ให้ชัด
- ตรวจเส้น 200 ล้านบาททุกปี ถ้ามีบริษัทไหนในกลุ่มรายได้เกิน ให้ใส่แบบรายงานไว้ในปฏิทินปิดงบสิ้นปี และเริ่มเก็บเอกสารตามประกาศฉบับที่ 407 เป็นภาษาไทยก่อนหนังสือแจ้งจะมาถึง
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมาย ณ เดือนตุลาคม 2569
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 ทวิ (4), 71 ทวิ และ 71 ตรี) — กรมสรรพากร
- กฎกระทรวง ฉบับที่ 369 (พ.ศ. 2563) ว่าด้วยการปรับปรุงรายได้และรายจ่ายของบริษัทที่มีความสัมพันธ์กัน — กรมสรรพากร
- กฎกระทรวง ฉบับที่ 370 (พ.ศ. 2563) กำหนดจำนวนรายได้ 200 ล้านบาท ตามมาตรา 71 ตรี — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ (ฉบับที่ 407) เอกสารราคาโอน — กรมสรรพากร
- คำอธิบายประกอบการกรอกแบบรายงานประจำปี (Disclosure Form) — กรมสรรพากร
- คำถาม-คำตอบเกี่ยวกับการกรอกแบบรายงานประจำปี (Disclosure Form) — กรมสรรพากร
- เอกสารสรุป Disclosure Form: ช่องทางยื่น กำหนดเวลา และค่าปรับ — กรมสรรพากร