ยื่นภาษีช้าหรือยื่นผิด: เงินเพิ่ม เบี้ยปรับ และการยื่นเพิ่มเติมที่เสียน้อยที่สุด
เงินเพิ่ม 1.5% ต่อเดือน เบี้ยปรับ 1–2 เท่า และค่าปรับไม่เกิน 2,000 บาท คิดต่างกันระหว่างภาษีเงินได้กับ VAT และระหว่างแก้เองกับรอให้สรรพากรตรวจพบ พร้อมตัวอย่างคำนวณและขั้นตอนยื่นเพิ่มเติม
ในบทความนี้
เจ้าของกิจการหลายคนรู้ตัวว่ายื่นภาษีพลาดก็ตอนที่สำนักงานบัญชีโทรมาบอกว่าลืมยื่น ภ.พ.30 เดือนก่อน หรือเจอใบกำกับภาษีขายที่ไม่ได้ลงรายงาน คำถามแรกมักเป็น "จะโดนเท่าไร" ส่วนคำถามที่สำคัญกว่าคือ "ถ้าแก้เองตอนนี้กับรอให้สรรพากรมาเจอ ต่างกันเท่าไร" เพราะประมวลรัษฎากรและระเบียบของกรมสรรพากรคิดค่าใช้จ่ายสองกรณีนี้ต่างกันหลายเท่า
บทความนี้แยกให้เห็นว่าการยื่นช้าหรือยื่นผิดมีค่าใช้จ่ายอะไรบ้าง ภาษีเงินได้กับภาษีมูลค่าเพิ่มคิดต่างกันอย่างไร พร้อมตัวอย่างคำนวณ และขั้นตอนเมื่อพบว่ายื่นผิด
สามอย่างที่ต้องจ่ายเมื่อยื่นช้าหรือยื่นผิด
| รายการ | คืออะไร | อัตรา |
|---|---|---|
| เงินเพิ่ม | คิดตามเวลาที่ชำระช้า คล้ายดอกเบี้ย | 1.5% ต่อเดือนหรือเศษของเดือน ของภาษีที่ต้องชำระ ไม่เกินจำนวนภาษี |
| เบี้ยปรับ | โทษทางแพ่ง คิดเป็นจำนวนเท่าของภาษี | 1 หรือ 2 เท่าของภาษี ลดได้ตามระเบียบของกรมสรรพากร |
| ค่าปรับทางอาญา | โทษที่ไม่ยื่นแบบภายในกำหนด | ไม่เกิน 2,000 บาท |
เงินเพิ่ม ตามมาตรา 27 ของประมวลรัษฎากร เริ่มนับเมื่อพ้นกำหนดเวลายื่นรายการหรือนำส่งภาษีจนถึงวันที่ชำระ เศษของเดือนนับเป็นหนึ่งเดือน คำถามที่พบบ่อยเรื่อง ภ.ง.ด.50 ของกรมสรรพากรยกตัวอย่างว่า ถ้ากำหนดยื่นคือ 30 พฤษภาคม แต่ยื่นวันที่ 1 มิถุนายน ต้องเสียเงินเพิ่ม 1 เดือน ช้าเพียงสองวันก็เสียเท่ากับช้าทั้งเดือน ภาษีมูลค่าเพิ่มมีบทบัญญัติแบบเดียวกันในมาตรา 89/1
เบี้ยปรับ มีอัตราที่ขึ้นกับชนิดภาษีและว่าใครเป็นคนพบความผิด ซึ่งเป็นเรื่องของสองหัวข้อถัดไป สำหรับภาษีเงินได้ มาตรา 27 ทวิ ให้ถือเบี้ยปรับและเงินเพิ่มเป็นเงินภาษีด้วย
ค่าปรับทางอาญา มาตรา 35 กำหนดโทษปรับไม่เกิน 2,000 บาทสำหรับผู้ที่ไม่ยื่นรายการภาษีเงินได้ตามมาตราที่กำหนด เว้นแต่มีเหตุสุดวิสัย และมาตรา 90 กำหนดโทษปรับไม่เกิน 2,000 บาทสำหรับผู้ประกอบการจดทะเบียนที่ไม่ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่ม
ภาษีเงินได้: ยื่นช้าเองกับถูกประเมินต่างกันมาก
สำหรับ ภ.ง.ด.50 คำถามที่พบบ่อยของกรมสรรพากรระบุว่า การยื่นเกินกำหนดมีโทษสองส่วน คือค่าปรับไม่เกิน 2,000 บาท และเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน ถ้าบริษัทยื่นและชำระเองแม้จะช้า ค่าใช้จ่ายจึงจำกัดอยู่ที่สองรายการนี้
เบี้ยปรับเกิดขึ้นเมื่อเจ้าพนักงานประเมินเป็นผู้ประเมินภาษี
- ยื่นแล้วแต่ภาษีขาด เจ้าพนักงานมีอำนาจออกหมายเรียกตรวจสอบภายใน 2 ปีนับแต่วันยื่นรายการ และขยายได้ไม่เกิน 5 ปีเมื่อมีเหตุอันควรเชื่อว่ามีการหลีกเลี่ยงภาษีหรือเป็นกรณีขอคืนภาษี โดยได้รับอนุมัติจากอธิบดี (มาตรา 19) ภาษีที่ประเมินเพิ่มมีเบี้ยปรับ 1 เท่า (มาตรา 22)
- ไม่ยื่นเลย เมื่อเจ้าพนักงานประเมินให้ เบี้ยปรับเป็น 2 เท่าของภาษี (มาตรา 26)
คำสั่งกรมสรรพากรที่ ท.ป.81/2542 ให้งดหรือลดเบี้ยปรับได้เฉพาะเมื่อผู้เสียภาษีไม่มีเจตนาหลีกเลี่ยงภาษีและให้ความร่วมมือในการตรวจสอบด้วยดี และสำหรับเบี้ยปรับภาษีเงินได้ตามมาตรา 22 และ 26 ยังต้องเสียไม่น้อยกว่า 50% ของเบี้ยปรับ
ตัวอย่างสมมติ บริษัทมีภาษีเงินได้นิติบุคคลตาม ภ.ง.ด.50 ต้องชำระ 300,000 บาท ถ้ายื่นและชำระเองช้าไปไม่ถึงเดือน จะเสียเงินเพิ่ม 4,500 บาท และค่าปรับไม่เกิน 2,000 บาท แต่ถ้าไม่ยื่นจนเจ้าพนักงานประเมินให้ เบี้ยปรับ 2 เท่าคือ 600,000 บาท ถึงจะได้ลดก็ยังเหลือไม่น้อยกว่า 300,000 บาท ยังไม่รวมเงินเพิ่มที่เดินต่อทุกเดือน
ภาษีครึ่งปีมีกฎเฉพาะของตัวเอง ถ้าประมาณการกำไรขาดเกิน 25% โดยไม่มีเหตุอันสมควร ต้องเสียเงินเพิ่ม 20% ของภาษีที่ชำระขาด อ่านรายละเอียดในภ.ง.ด.51 ประมาณการกำไรครึ่งปี
ภาษีมูลค่าเพิ่ม: ยิ่งแก้เร็ว เบี้ยปรับยิ่งเหลือน้อย
ภาษีมูลค่าเพิ่มต่างจากภาษีเงินได้ตรงที่มาตรา 89 กำหนดเบี้ยปรับไว้กับการไม่ยื่นแบบภายในกำหนดโดยตรง ไม่ต้องรอให้เจ้าพนักงานประเมิน
- ไม่ยื่นแบบแสดงรายการภายในกำหนดเวลา เบี้ยปรับ 2 เท่าของภาษีที่ต้องเสีย (มาตรา 89 (2))
- ยื่นแบบไม่ถูกต้องจนภาษีที่ต้องเสียคลาดเคลื่อน หรือภาษีขายขาดหรือภาษีซื้อเกิน เบี้ยปรับ 1 เท่าของส่วนที่คลาดเคลื่อน (มาตรา 89 (3) และ (4))
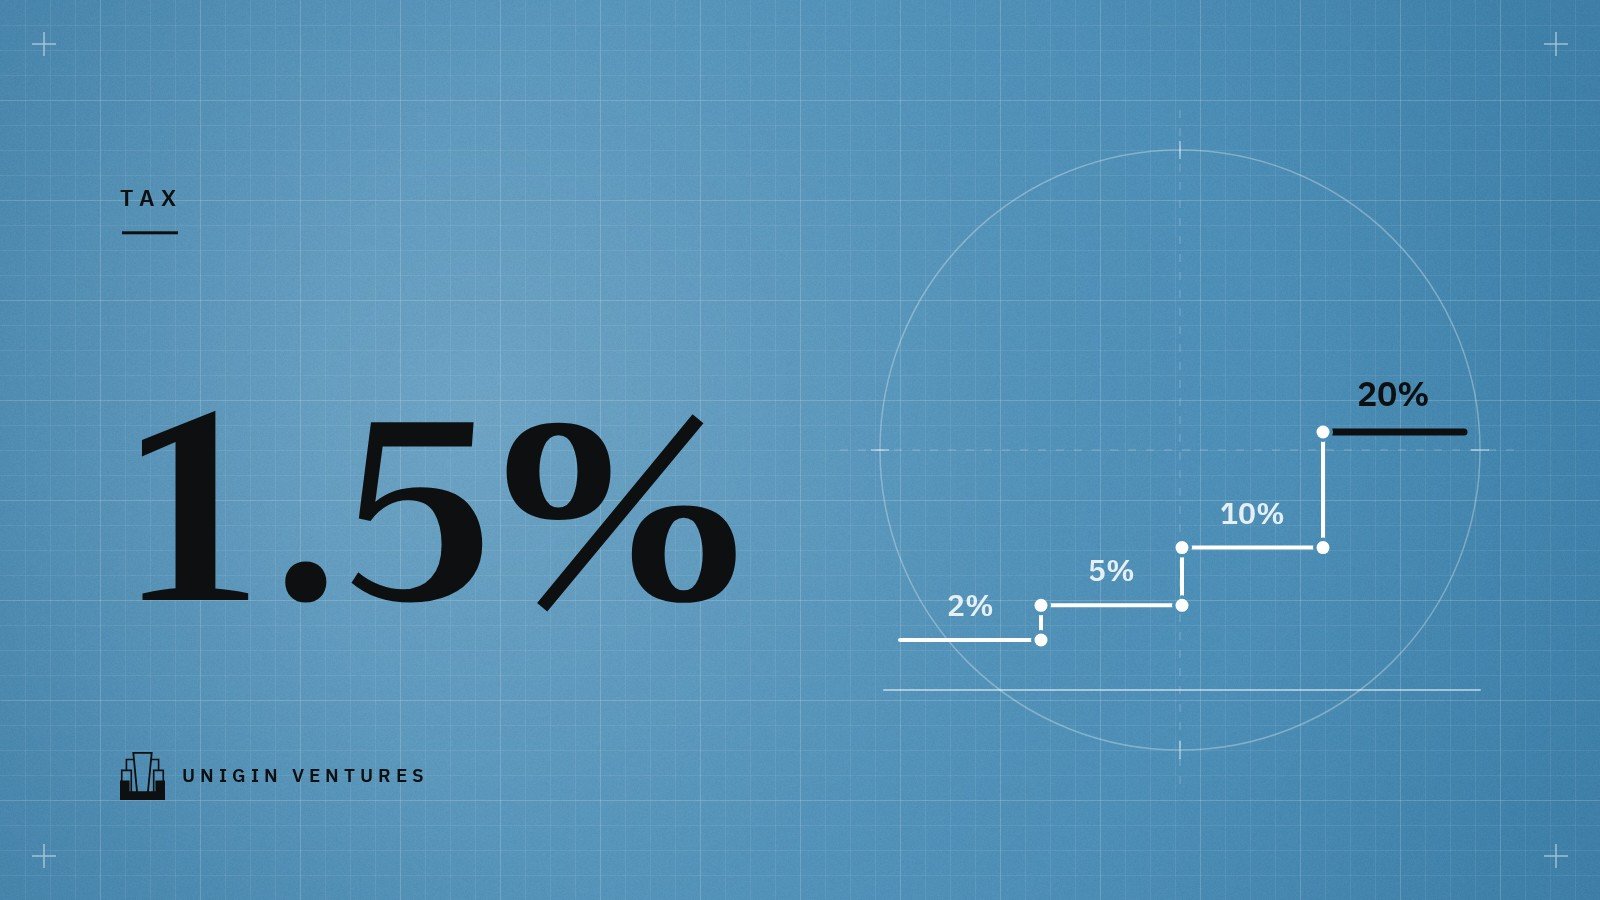
แต่คำสั่ง ท.ป.81/2542 ซึ่งแก้ไขล่าสุดโดยคำสั่งที่ ท.ป.369/2569 ลงวันที่ 3 กรกฎาคม 2569 ลดเบี้ยปรับลงมากสำหรับผู้ที่ยื่นแบบและชำระภาษีเองก่อนได้รับคำเตือนหรือหนังสือเรียกตรวจสอบ โดยนับจำนวนวันจากวันพ้นกำหนดเวลาชำระภาษี
| สถานการณ์ | เบี้ยปรับที่ต้องเสีย |
|---|---|
| ยื่นและชำระเอง ช้าไม่เกิน 15 วัน | 2% ของเบี้ยปรับ |
| ยื่นและชำระเอง ช้าเกิน 15 วันแต่ไม่เกิน 30 วัน | 5% ของเบี้ยปรับ |
| ยื่นและชำระเอง ช้าเกิน 30 วันแต่ไม่เกิน 60 วัน | 10% ของเบี้ยปรับ |
| ยื่นและชำระเอง ช้าเกิน 60 วัน | 20% ของเบี้ยปรับ |
| ได้รับหนังสือจากเจ้าพนักงาน แล้วยื่นภายในเวลาที่หนังสือกำหนด | 40% ของเบี้ยปรับ |
| ได้รับหนังสือจากเจ้าพนักงาน แล้วยื่นเกินเวลาที่หนังสือกำหนด | 50% ของเบี้ยปรับ |
| เจ้าพนักงานตรวจพบความผิด ผู้ประกอบการที่จดทะเบียนเกิน 1 ปีแล้ว | 50% ของเบี้ยปรับ |
ตัวอย่างคำนวณ
ตัวอย่างสมมติ บริษัทมีภาษีมูลค่าเพิ่มที่ต้องชำระของเดือนหนึ่ง 100,000 บาท แต่ลืมยื่น ภ.พ.30 เบี้ยปรับเต็มตามมาตรา 89 (2) คือ 200,000 บาท ตารางนี้แสดงค่าใช้จ่ายเมื่อแก้ในเวลาต่างกัน (ไม่รวมค่าปรับทางอาญาไม่เกิน 2,000 บาท)
| กรณี | เงินเพิ่ม | เบี้ยปรับ | รวม (บาท) |
|---|---|---|---|
| ยื่นเองช้า 10 วัน | 1 เดือน 1,500 | 2% = 4,000 | 5,500 |
| ยื่นเองช้า 40 วัน | 2 เดือน 3,000 | 10% = 20,000 | 23,000 |
| ยื่นเองช้า 70 วัน | 3 เดือน 4,500 | 20% = 40,000 | 44,500 |
| เจ้าพนักงานตรวจพบ ชำระเมื่อพ้นกำหนด 8 เดือน | 8 เดือน 12,000 | 50% = 100,000 | 112,000 |
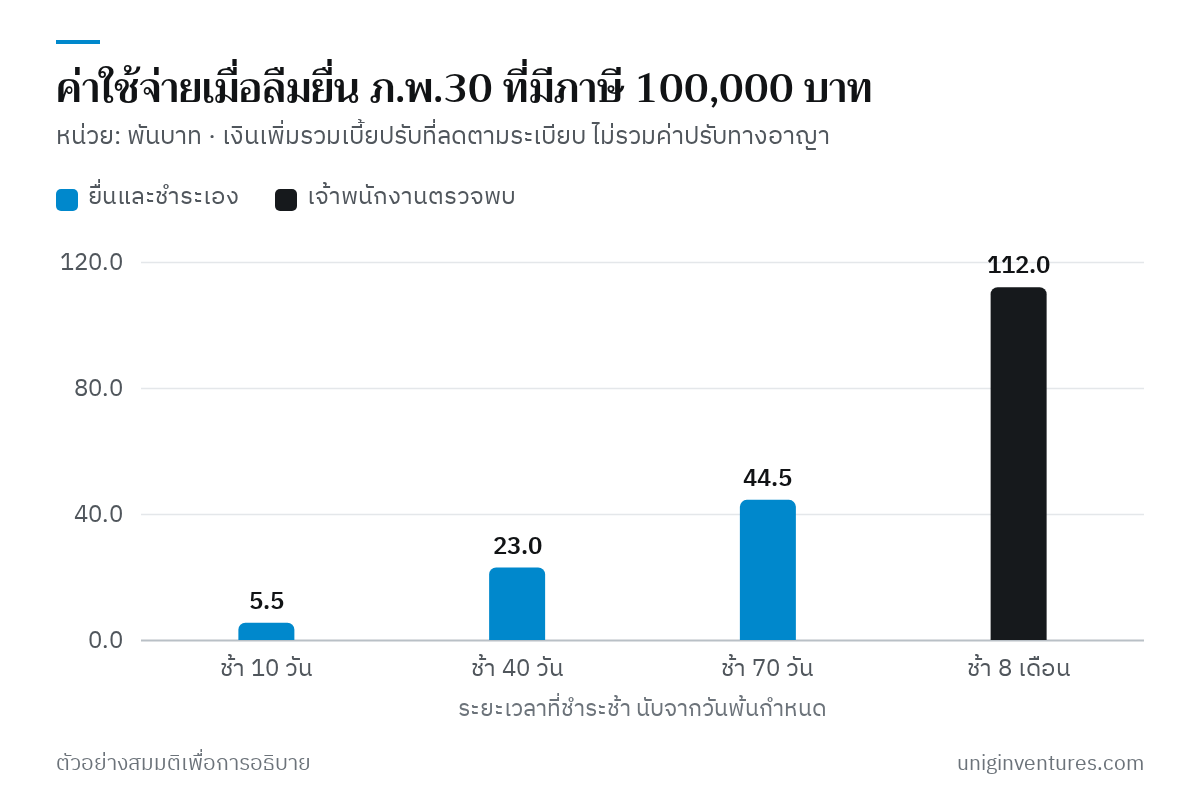
ความต่างระหว่างแก้เองภายใน 10 วันกับรอให้ตรวจพบคือ 106,500 บาท จากภาษีเดือนเดียว และส่วนต่างเกือบทั้งหมดมาจากเบี้ยปรับ ไม่ใช่เงินเพิ่ม
พบว่ายื่นผิด: ยื่นเพิ่มเติมหรือขอคืน
เมื่อพบว่าแบบที่ยื่นไปแล้วมีตัวเลขผิด ทางแก้คือยื่นแบบเพิ่มเติม (ยื่นแบบที่แก้ไขแล้วอีกฉบับ) ไม่ใช่รอแก้ในเดือนหรือปีถัดไป
- ยังไม่พ้นกำหนดเวลา หน้าคำอธิบายการยื่นแบบทางอินเทอร์เน็ตของกรมสรรพากรระบุว่า ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.53 และ ภ.พ.30 ยื่นเพิ่มเติมภายในกำหนดเวลาผ่านอินเทอร์เน็ตได้ (ภ.พ.30 ต้องยื่นรายสถานประกอบการ ผู้ที่ได้รับอนุมัติให้ยื่นรวมกันยื่นเพิ่มเติมทางอินเทอร์เน็ตไม่ได้) เงินเพิ่มเริ่มนับเมื่อพ้นกำหนดเวลา การชำระส่วนที่ขาดก่อนกำหนดจึงไม่เกิดเงินเพิ่ม
- พ้นกำหนดแล้ว ชำระภาษีส่วนที่ขาดพร้อมเงินเพิ่มของส่วนนั้น สำหรับภาษีมูลค่าเพิ่ม การยื่นและชำระเองก่อนได้รับหนังสือจากเจ้าพนักงานคือเงื่อนไขของเบี้ยปรับอัตราต่ำในตารางข้างต้น
- ภ.ง.ด.50 ฉบับเพิ่มเติม ต้องกรอกตัวเลขที่ถูกต้องครบทุกรายการ ไม่ใช่เฉพาะส่วนต่าง ถ้าแก้งบการเงินด้วย ต้องแนบงบการเงินที่ผู้สอบบัญชีลงลายมือชื่อรับรอง
- ชำระไว้เกิน ยื่นคำร้องขอคืนด้วยแบบ ค.10 ที่สำนักงานสรรพากรพื้นที่ ภายใน 3 ปีนับแต่วันสุดท้ายของกำหนดเวลายื่นรายการ (มาตรา 27 ตรี)
ระวังการยื่นแบบทางอินเทอร์เน็ตแล้วไม่ได้ชำระเงิน คำถามที่พบบ่อยเรื่อง ภ.ง.ด.50 ระบุว่าถ้าไม่ชำระภาษีภายในกำหนด การยื่นนั้นไม่สมบูรณ์และไม่ถือว่ายื่นสำเร็จ ต้องไปยื่นที่สำนักงานสรรพากรพื้นที่ พร้อมชำระภาษี เงินเพิ่ม และค่าปรับ
เส้นที่ห้ามข้าม: เจตนาหลีกเลี่ยงภาษี
ทุกอัตราข้างต้นใช้กับความผิดพลาดและความล่าช้า กรณีที่มีเจตนาเป็นอีกเรื่องหนึ่ง มาตรา 37 กำหนดโทษผู้ที่จงใจแจ้งข้อความเท็จหรือใช้อุบายเพื่อหลีกเลี่ยงภาษีไว้ที่จำคุก 3 เดือนถึง 7 ปี และปรับ 2,000 ถึง 200,000 บาท และมาตรา 37 ทวิ กำหนดโทษผู้ที่จงใจไม่ยื่นรายการเพื่อหลีกเลี่ยงภาษีไว้ที่จำคุกไม่เกิน 1 ปีหรือปรับไม่เกิน 200,000 บาท การงดหรือลดเบี้ยปรับตามระเบียบก็ใช้ได้เฉพาะผู้ที่ไม่มีเจตนาหลีกเลี่ยงภาษี
เริ่มจากตรงไหน
- ทำปฏิทินภาษีของบริษัท ระบุแบบทุกฉบับ วันกำหนด และคนรับผิดชอบ รวมแบบหัก ณ ที่จ่ายที่ใช้บ่อยตามอัตราภาษีหัก ณ ที่จ่ายและ e-Withholding Tax
- ก่อนยื่น ภ.พ.30 ทุกเดือน เทียบยอดขายในรายงานภาษีขายกับบัญชีและใบกำกับภาษีที่ออกจริง
- เมื่อพบข้อผิดพลาด ให้คำนวณส่วนที่ขาดแล้วยื่นเพิ่มเติมทันที อย่ารอรอบถัดไป เพราะเบี้ยปรับภาษีมูลค่าเพิ่มขยับขึ้นตามจำนวนวัน และสูงขึ้นมากเมื่อเจ้าพนักงานเป็นผู้พบ
- เก็บหลักฐานว่าเกิดอะไรขึ้นและแก้อย่างไร ไว้ใช้แสดงว่าไม่มีเจตนาหลีกเลี่ยงภาษีหากถูกตรวจสอบ
- อัตราลดเบี้ยปรับเพิ่งแก้ไขเมื่อกรกฎาคม 2569 ก่อนยื่นช้าหรือยื่นเพิ่มเติม ให้ถามสำนักงานสรรพากรพื้นที่หรือผู้สอบบัญชีว่าอัตราใดใช้กับกรณีของบริษัท
ความผิดพลาดทางภาษีเกิดได้กับทุกบริษัท สิ่งที่กำหนดว่าจะเสียหลักพันหรือหลักแสนคือเวลาที่ใช้ก่อนแก้ และใครเป็นคนพบก่อน
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 14–27 (มาตรา 19, 22, 26, 27, 27 ตรี) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 28–37 (มาตรา 35, 37, 37 ทวิ) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 87–90 (เบี้ยปรับ เงินเพิ่ม และโทษ ภาษีมูลค่าเพิ่ม) — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป.81/2542 หลักเกณฑ์การงดหรือลดเบี้ยปรับ (แก้ไขโดย ท.ป.369/2569) — กรมสรรพากร
- สารพันคำถามแบบ ภ.ง.ด.50 — กรมสรรพากร
- การยื่นแบบ ภ.ง.ด.1/3/53 และ ภ.พ.30/ภ.ธ.40 ผ่านอินเทอร์เน็ต — กรมสรรพากร