ค่าเสื่อมราคาสำหรับ SME: บัญชีกับภาษีคิดต่างกันอย่างไร และรถเกินล้านหักได้แค่ไหน
อะไรต้องบันทึกเป็นสินทรัพย์ถาวร ค่าเสื่อมราคาตาม TFRS for NPAEs คิดอย่างไร อัตราสูงสุดทางภาษีตามพระราชกฤษฎีกา 145 และตัวอย่างรถยนต์นั่ง 1.5 ล้านบาทที่หักภาษีได้ไม่ครบ
ในบทความนี้
ซื้อเครื่องจักร รถ หรือคอมพิวเตอร์มาใช้ในบริษัท เงินออกจากบัญชีธนาคารทันที แต่ในงบกำไรขาดทุนจะค่อย ๆ กลายเป็นค่าใช้จ่ายทีละปีในรูปค่าเสื่อมราคา (Depreciation) เจ้าของกิจการหลายคนจึงงงว่าทำไมปีที่ซื้อของก้อนใหญ่ กำไรในงบยังดูดี แต่เงินสดหายไปมาก และทำไมค่าเสื่อมราคาในงบกับที่ใช้คำนวณภาษีจึงไม่เท่ากัน
บทความนี้อธิบายว่าอะไรควรบันทึกเป็นสินทรัพย์ถาวร อะไรเป็นค่าใช้จ่ายทันที มาตรฐานบัญชีที่ SME ส่วนใหญ่ใช้กำหนดการคิดค่าเสื่อมราคาไว้อย่างไร กฎหมายภาษีจำกัดอัตราไว้เท่าไร และตัวอย่างรถยนต์นั่งราคา 1.5 ล้านบาทที่หักภาษีได้ไม่ครบ
อะไรเป็นสินทรัพย์ถาวร อะไรเป็นค่าใช้จ่าย
บริษัทจำกัดที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ส่วนใหญ่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับปรับปรุง 2565 เรื่องนี้อยู่ในบทที่ 10 ที่ดิน อาคารและอุปกรณ์ (Property, Plant and Equipment)
- นิยาม คือสินทรัพย์ที่มีตัวตน มีไว้ใช้ผลิต ขาย ให้บริการ ให้เช่า หรือใช้บริหารงาน และคาดว่าจะใช้ประโยชน์ได้มากกว่าหนึ่งรอบระยะเวลารายงาน (ย่อหน้า 10.1)
- ราคาทุนไม่ใช่แค่ราคาซื้อ แต่รวมอากรขาเข้าและภาษีซื้อที่ขอคืนไม่ได้ หักส่วนลดการค้า บวกต้นทุนทางตรงที่ทำให้สินทรัพย์อยู่ในสถานที่และสภาพพร้อมใช้งาน เช่น ค่าขนส่งและค่าติดตั้ง (ย่อหน้า 10.5)
- ค่าซ่อมแซมและบำรุงรักษาตามปกติเป็นค่าใช้จ่ายทันที ไม่นำไปรวมเป็นราคาทุนของสินทรัพย์ (ย่อหน้า 10.9) ส่วนการเปลี่ยนชิ้นส่วนสำคัญที่เข้าเงื่อนไขรับรู้รายการ ให้รวมเป็นราคาทุนและตัดชิ้นส่วนเดิมออก (ย่อหน้า 10.10)
ทางภาษีก็แยกแบบเดียวกัน มาตรา 65 ตรี (5) แห่งประมวลรัษฎากรห้ามนำรายจ่ายเพื่อการลงทุนหรือรายจ่ายที่ทำให้ทรัพย์สินดีขึ้นมาหักเป็นค่าใช้จ่ายทั้งก้อน ต้องหักผ่านค่าเสื่อมราคาแทน ถ้าบันทึกเครื่องจักรราคาแสนบาทเป็นค่าใช้จ่ายในปีเดียว กำไรทางภาษีปีนั้นจะต่ำเกินไป และอาจถูกปรับปรุงเมื่อมีการตรวจสอบ
มาตรฐานไม่ได้กำหนดราคาขั้นต่ำว่าของที่ราคาเท่าไรจึงต้องเป็นสินทรัพย์ หลายกิจการจึงตั้งนโยบายภายในร่วมกับผู้ทำบัญชี เช่น ของที่ใช้ได้เกินหนึ่งปีและราคาตั้งแต่จำนวนหนึ่งขึ้นไปให้บันทึกเป็นสินทรัพย์ เกณฑ์นี้ควรเขียนไว้และใช้เหมือนกันทุกปี
ค่าเสื่อมราคาทางบัญชีคิดอย่างไร
ค่าเสื่อมราคาต่อปี (วิธีเส้นตรง) = (ราคาทุน − มูลค่าคงเหลือ) ÷ อายุการใช้ประโยชน์
- มูลค่าคงเหลือ (Residual Value) คือเงินที่คาดว่าจะได้จากการขายสินทรัพย์ในสภาพเมื่อหมดอายุใช้งาน หักต้นทุนในการขาย (ย่อหน้า 10.27–10.28)
- อายุการใช้ประโยชน์ (Useful Life) ประเมินจากผลผลิตที่คาดว่าจะได้ การสึกหรอ ความล้าสมัยทางเทคนิค และข้อจำกัดทางกฎหมาย เช่น อายุสัญญาเช่า (ย่อหน้า 10.31) ไม่ได้มาจากตารางอัตราภาษี
- เริ่มคิดเมื่อพร้อมใช้งาน คืออยู่ในสถานที่และสภาพที่ใช้งานได้ตามที่ตั้งใจ ไม่ใช่วันจ่ายเงินหรือวันที่เริ่มใช้จริง (ย่อหน้า 10.30)
- ที่ดินไม่คิดค่าเสื่อมราคา ถ้าซื้อที่ดินพร้อมอาคาร ต้องแยกราคาทุนของที่ดินกับอาคารออกจากกัน (ย่อหน้า 10.25 และ 10.32)
- วิธีคิด มีหลายวิธี เช่น เส้นตรง ยอดคงเหลือลดลง และจำนวนผลผลิต ให้เลือกวิธีที่สะท้อนรูปแบบประโยชน์ที่ได้จากสินทรัพย์ (ย่อหน้า 10.34–10.36)
มาตรฐานให้ทบทวนมูลค่าคงเหลือและอายุการใช้ประโยชน์อย่างสม่ำเสมอ ถ้าต่างจากที่ประมาณไว้อย่างมีสาระสำคัญ ให้คำนวณใหม่ตั้งแต่งวดนั้นเป็นต้นไป ไม่ต้องย้อนแก้งบปีก่อน (ย่อหน้า 10.29) ส่วนประกอบที่มีนัยสำคัญและอายุต่างกันให้คิดค่าเสื่อมราคาแยกกัน (ย่อหน้า 10.24)
อัตราสูงสุดทางภาษี
มาตรา 65 ทวิ (2) แห่งประมวลรัษฎากรให้หักค่าสึกหรอและค่าเสื่อมราคาตามพระราชกฤษฎีกา ซึ่งคือพระราชกฤษฎีกาฉบับที่ 145 พ.ศ. 2527 และฉบับแก้ไข มาตรา 4 กำหนดอัตราสูงสุดต่อปีเป็นร้อยละของราคาทุน
| ประเภททรัพย์สิน | อัตราสูงสุดต่อปี |
|---|---|
| อาคารถาวร | 5% |
| อาคารชั่วคราว | 100% |
| ต้นทุนเพื่อได้มาซึ่งแหล่งทรัพยากรธรรมชาติที่สูญสิ้นได้ | 5% |
| สิทธิการเช่า ที่ต่ออายุได้ต่อ ๆ ไป หรือไม่มีสัญญา | 10% |
| สิทธิการเช่า ที่มีกำหนดอายุแน่นอน | 100% ÷ จำนวนปีเช่ารวมปีที่ต่อได้ |
| สิทธิบัตร ลิขสิทธิ์ เครื่องหมายการค้า กู๊ดวิล สิทธิอื่น ที่ไม่จำกัดอายุ | 10% |
| สิทธิดังกล่าว ที่จำกัดอายุ | 100% ÷ จำนวนปีอายุการใช้ |
| ทรัพย์สินอื่นที่เสื่อมราคาได้ (ไม่รวมที่ดินและสินค้า) เช่น เครื่องจักร รถ เครื่องมือ | 20% |
กฎที่ควรรู้เพิ่มจากพระราชกฤษฎีกาฉบับเดียวกัน
- รถยนต์นั่งหรือรถยนต์โดยสารไม่เกิน 10 ที่นั่ง หักค่าเสื่อมราคาได้จากราคาทุนเฉพาะส่วนที่ไม่เกิน 1,000,000 บาท ยกเว้นรถที่ใช้ในกิจการให้เช่ารถยนต์โดยไม่ใช้ในกิจการอื่น และรถต้นแบบเพื่อการวิจัยตามเงื่อนไข (มาตรา 5)
- คอมพิวเตอร์ อุปกรณ์ และโปรแกรมคอมพิวเตอร์ หักได้ภายในสามรอบระยะเวลาบัญชีนับแต่วันที่ได้มา (มาตรา 4 จัตวา)
- ค่าเสื่อมราคาเบื้องต้นสำหรับ SME บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีสินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท และจ้างแรงงานไม่เกิน 200 คน หักเบื้องต้นในวันที่ได้ทรัพย์สินมาได้ร้อยละ 40 ของราคาทุนสำหรับคอมพิวเตอร์ และเครื่องจักรกับอุปกรณ์ของเครื่องจักร และร้อยละ 25 สำหรับอาคารโรงงาน ส่วนที่เหลือหักตามเกณฑ์ปกติ (มาตรา 4 จัตวา (2) มาตรา 4 เบญจ และมาตรา 4 ฉ)
- ทรัพย์สินที่เช่าซื้อหรือผ่อนชำระ ใช้ราคาที่ต้องชำระทั้งหมดเป็นราคาทุน แต่ค่าเสื่อมราคาที่หักในแต่ละรอบต้องไม่เกินค่างวดที่ต้องชำระในรอบนั้น (มาตรา 7)
- หักจนหมดราคาทุนไม่ได้ ไม่ว่ากรณีใด (มาตรา 8) จึงต้องเหลือมูลค่าทางภาษีไว้เล็กน้อย
- ปีที่ได้มาไม่เต็มปี ให้หักตามสัดส่วนระยะเวลาที่มีทรัพย์สินในรอบบัญชีนั้น (มาตรา 4)
- เลือกวิธีและอัตราแล้วต้องใช้ตลอด จะเปลี่ยนต้องได้รับอนุมัติจากอธิบดีกรมสรรพากร (มาตรา 3)
ข้อที่มักพลาดคือ อัตราในตารางเป็นเพดาน ไม่ใช่สิทธิที่ได้เสมอ คำสั่งกรมสรรพากรที่ ป.3/2527 วางหลักว่าถ้าวิธีทางบัญชีที่บริษัทใช้หักได้ต่ำกว่าอัตราในตาราง ให้หักทางภาษีได้เพียงเท่าอัตราทางบัญชี เช่น ถ้าบัญชีคิดค่าเสื่อมราคาเครื่องจักรแปดปี (12.5% ต่อปี) ทางภาษีก็หักได้ 12.5% ไม่ใช่ 20% ในทางกลับกัน ถ้าบัญชีคิดสามปี (ราว 33% ต่อปี) ทางภาษีหักได้ไม่เกิน 20% ส่วนที่เกินต้องบวกกลับในแบบ ภ.ง.ด.50
ตัวอย่าง: รถยนต์นั่ง 1.5 ล้านบาท
ตัวอย่างสมมติ บริษัทที่มีรอบบัญชีตามปีปฏิทินซื้อรถยนต์นั่งให้ผู้บริหารใช้ในงานของบริษัท ราคาทุน 1,500,000 บาท รับรถและพร้อมใช้วันที่ 1 มกราคม ประเมินอายุการใช้ประโยชน์ 5 ปี และเพื่อให้ตัวเลขอ่านง่าย สมมติว่ามูลค่าคงเหลือน้อยจนไม่มีนัยสำคัญ
ค่าเสื่อมราคาทางบัญชี = 1,500,000 ÷ 5 = 300,000 บาทต่อปี
ค่าเสื่อมราคาทางภาษี = 1,000,000 × 20% = 200,000 บาทต่อปี
ส่วนที่ต้องบวกกลับ = 300,000 − 200,000 = 100,000 บาทต่อปี
| ปีที่ | ค่าเสื่อมราคาในงบ (บาท) | หักภาษีได้ (บาท) | บวกกลับ (บาท) |
|---|---|---|---|
| 1 | 300,000 | 200,000 | 100,000 |
| 2 | 300,000 | 200,000 | 100,000 |
| 3 | 300,000 | 200,000 | 100,000 |
| 4 | 300,000 | 200,000 | 100,000 |
| 5 | 300,000 | 200,000 | 100,000 |
| รวม | 1,500,000 | 1,000,000 | 500,000 |
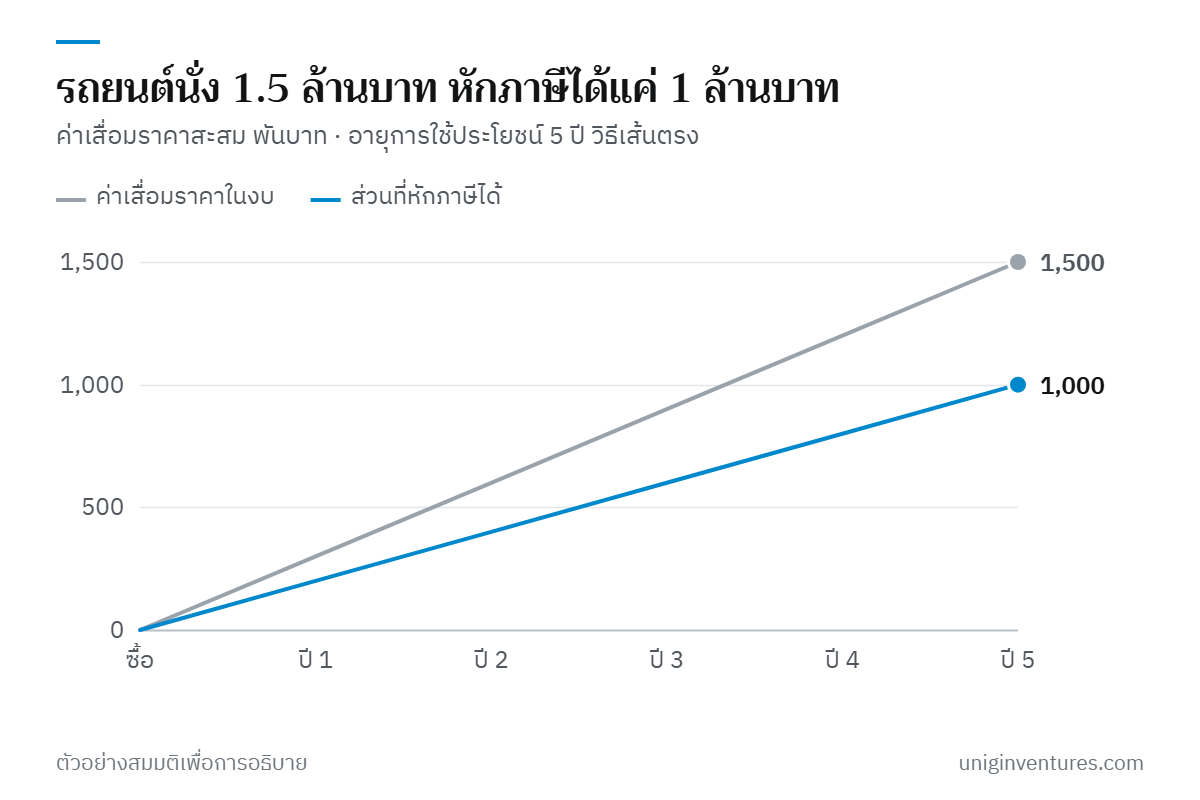
ส่วนต่าง 500,000 บาทเป็นผลต่างถาวร ถ้าบริษัทเสียภาษีเงินได้นิติบุคคลอัตรา 20% ตลอดห้าปี จะเสียภาษีมากกว่ารถที่ราคาไม่เกินหนึ่งล้านบาทรวม 500,000 × 20% = 100,000 บาท ตัวเลขนี้ควรอยู่ในการตัดสินใจซื้อรถตั้งแต่แรก ในทางปฏิบัติปีสุดท้ายทางภาษีต้องเหลือมูลค่าไว้เล็กน้อยตามมาตรา 8 ตัวเลขปีที่ 5 จึงต่ำกว่า 200,000 บาทเล็กน้อย
ถ้ารับรถวันที่ 1 กรกฎาคมแทน ปีแรกมีรถอยู่ครึ่งปี ค่าเสื่อมราคาในงบปีแรกจะเป็น 150,000 บาท และหักภาษีได้ 100,000 บาท แล้วส่วนที่เหลือเลื่อนไปจบในปีที่ 6
ทะเบียนสินทรัพย์และการตัดจำหน่าย
ค่าเสื่อมราคาถูกต้องได้ต่อเมื่อรู้ว่าบริษัทมีสินทรัพย์อะไรอยู่จริง ทะเบียนสินทรัพย์ถาวรควรมีอย่างน้อย
- รหัสสินทรัพย์ ชื่อ รายละเอียด และสถานที่ตั้งหรือผู้ถือครอง
- วันที่ซื้อ วันที่พร้อมใช้งาน และเลขที่เอกสารซื้อ
- ราคาทุนแยกส่วนประกอบ (ราคาซื้อ ค่าขนส่ง ค่าติดตั้ง)
- วิธี อายุการใช้ประโยชน์ มูลค่าคงเหลือ และอัตราทางภาษีถ้าต่างจากบัญชี
- ค่าเสื่อมราคาสะสมและมูลค่าตามบัญชี ณ สิ้นงวด
เมื่อขาย ทิ้ง หรือของหาย ต้องตัดออกจากทะเบียน ผลต่างระหว่างเงินที่ได้กับมูลค่าตามบัญชีคือกำไรหรือขาดทุนจากการจำหน่าย ปัญหาที่พบบ่อยคือคอมพิวเตอร์หรืออุปกรณ์ที่ทิ้งไปนานแล้วยังอยู่ในทะเบียน หรือของที่ใช้อยู่จริงไม่เคยลงทะเบียน การตรวจนับสินทรัพย์เทียบกับทะเบียนปีละครั้งช่วยลดเรื่องนี้
นอกจากนี้ ถ้ามีข้อบ่งชี้ว่าสินทรัพย์ล้าสมัย ชำรุด หรือถูกใช้ต่างไปจากเดิมจนมูลค่าลดลงอย่างถาวร มาตรฐานให้พิจารณาลดมูลค่า (ย่อหน้า 10.37) ไม่ใช่รอให้ค่าเสื่อมราคาค่อย ๆ ตัดไปเอง
เริ่มจากตรงไหน
- ขอทะเบียนสินทรัพย์จากผู้ทำบัญชี แล้วเดินตรวจของจริงเทียบรายการ ตัดของที่ไม่มีแล้ว และเพิ่มของที่ตกหล่น
- เขียนนโยบายเกณฑ์บันทึกเป็นสินทรัพย์ ทั้งราคาขั้นต่ำและอายุใช้งาน แล้วแจ้งทุกคนที่สั่งซื้อของ
- ทบทวนอายุการใช้ประโยชน์ ว่าตรงกับการใช้งานจริง ไม่ได้ลอกจากตารางภาษี ถ้าตั้งสั้นกว่าเพดานภาษีต้องบวกกลับทุกปี ถ้าตั้งยาวกว่าก็หักภาษีได้น้อยลงตามคำสั่ง ป.3/2527
- ก่อนซื้อรถยนต์นั่งราคาเกินหนึ่งล้านบาท คำนวณภาษีที่เสียเพิ่มจากส่วนที่หักไม่ได้ และพิจารณาว่าจำเป็นต้องเป็นรถยนต์นั่งหรือไม่
- ถามผู้ทำบัญชีว่าบริษัทเข้าเกณฑ์ SME สำหรับค่าเสื่อมราคาเบื้องต้นหรือไม่ และได้ใช้สิทธิกับเครื่องจักร คอมพิวเตอร์ และอาคารโรงงานที่ซื้อในปีนี้แล้วหรือยัง
เมื่อทะเบียนสินทรัพย์ตรงกับของจริงและนโยบายค่าเสื่อมราคาชัดเจน กำไรรายเดือนจะไม่กระโดดตามจังหวะการซื้อของ และนักลงทุนหรือธนาคารที่อ่านงบจะแยกได้ว่ากำไรมาจากการดำเนินงานจริงหรือจากการบันทึกบัญชี
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางบัญชีหรือภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมายและมาตรฐาน ณ เดือนตุลาคม 2569
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) บทที่ 10 ที่ดิน อาคารและอุปกรณ์ — สภาวิชาชีพบัญชี
- พระราชกฤษฎีกาว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527 — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.3/2527 เรื่อง การหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 ทวิ (2) และ 65 ตรี (5)) — กรมสรรพากร