ภาษีธุรกิจเฉพาะและอากรแสตมป์: สิ่งที่ SME ต้องรู้ก่อนขายที่ดิน ให้กู้ หรือเซ็นสัญญา
บริษัทขายที่ดินต้องเสียภาษีธุรกิจเฉพาะ 3.3% แม้ถือมานาน ดอกเบี้ยเงินให้กู้อาจต้องเสียด้วย และสัญญาที่ไม่ติดอากรมีเงินเพิ่มถึง 6 เท่า สรุปอัตรา ผู้จ่าย และวิธีตรวจ
ในบทความนี้
เจ้าของ SME ส่วนใหญ่รู้จักภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล และภาษีหัก ณ ที่จ่าย แต่มีอีกสองภาษีที่มักโผล่มาตอนไม่ได้เตรียมตัว คือภาษีธุรกิจเฉพาะ (Specific Business Tax) ที่เก็บเมื่อบริษัทขายที่ดินหรือให้กู้ยืมเงิน และอากรแสตมป์ (Stamp Duty) ที่ผูกอยู่กับสัญญาแทบทุกฉบับที่บริษัทเซ็น
สองภาษีนี้ยอดเงินไม่ได้สูงเสมอไป แต่ถ้าลืม เงินเพิ่มจะสูงกว่าภาษีหลายเท่า และสัญญาที่ไม่ได้ติดอากรใช้เป็นพยานหลักฐานในคดีแพ่งไม่ได้จนกว่าจะเสียอากรให้ครบ บทความนี้สรุปว่าเมื่อไรต้องเสีย อัตราเท่าไร ใครเป็นคนจ่าย และตัวอย่างที่คำนวณให้ดู
ภาษีธุรกิจเฉพาะคืออะไร ใช้กับกิจการแบบไหน
ภาษีธุรกิจเฉพาะเก็บจากกิจการบางประเภทแทนภาษีมูลค่าเพิ่ม ประมวลรัษฎากรมาตรา 91/2 ระบุไว้แปดกลุ่ม ได้แก่ การธนาคาร ธุรกิจเงินทุนและหลักทรัพย์ การรับประกันชีวิต โรงรับจำนำ การประกอบกิจการโดยปกติเยี่ยงธนาคารพาณิชย์ เช่น การให้กู้ยืมเงิน การขายอสังหาริมทรัพย์เป็นทางค้าหรือหากำไร การขายหลักทรัพย์ในตลาดหลักทรัพย์ และกิจการอื่นตามพระราชกฤษฎีกา ซึ่งรวมถึงแฟคเตอริ่ง
จุดที่ต่างจากภาษีมูลค่าเพิ่มคือ ฐานภาษีเป็นรายรับก่อนหักรายจ่ายใด ๆ (มาตรา 91/5) และไม่มีภาษีซื้อมาหักออก
| กิจการ | ฐานภาษี | อัตรา | รวมภาษีท้องถิ่น |
|---|---|---|---|
| การธนาคาร ธุรกิจเงินทุน กิจการเยี่ยงธนาคารพาณิชย์ แฟคเตอริ่ง | ดอกเบี้ย ส่วนลด ค่าธรรมเนียม ค่าบริการ | 3.0% | 3.3% |
| การขายอสังหาริมทรัพย์เป็นทางค้าหรือหากำไร | รายรับก่อนหักรายจ่าย | 3.0% | 3.3% |
| การรับประกันชีวิต โรงรับจำนำ | ดอกเบี้ย ค่าธรรมเนียม | 2.5% | 2.75% |
| การขายหลักทรัพย์ในตลาดหลักทรัพย์ | รายรับก่อนหักรายจ่าย | 0.1% | ได้รับยกเว้น |
ภาษีท้องถิ่นเก็บเพิ่มอีก 10% ของภาษีธุรกิจเฉพาะ อัตรา 3.0% จึงกลายเป็น 3.3% ของรายรับ
สำหรับ SME ที่ไม่ได้ทำธุรกิจการเงิน สองกรณีที่เจอบ่อยที่สุดคือ บริษัทขายที่ดินหรืออาคาร และบริษัทให้คนอื่นกู้ยืมเงิน
บริษัทขายที่ดินหรืออาคาร
พระราชกฤษฎีกา (ฉบับที่ 342) พ.ศ. 2541 กำหนดว่าการขายอสังหาริมทรัพย์แบบใดถือเป็นทางค้าหรือหากำไร ข้อที่เจ้าของกิจการควรรู้คือ
- บุคคลธรรมดา ขายภายในห้าปีนับแต่วันที่ได้มา ต้องเสียภาษีธุรกิจเฉพาะ เว้นแต่เข้าข้อยกเว้น เช่น ได้มาทางมรดก หรือเป็นที่อยู่อาศัยที่มีชื่อในทะเบียนบ้านไม่น้อยกว่าหนึ่งปี
- บริษัทหรือห้างหุ้นส่วนนิติบุคคล การขายอสังหาริมทรัพย์ที่มีไว้ในการประกอบกิจการเข้าข่ายภาษีธุรกิจเฉพาะ โดยไม่มีเงื่อนไขห้าปี ถือมาสิบปีแล้วขายก็ยังต้องเสีย
ภาษีนี้ชำระที่สำนักงานที่ดินในวันจดทะเบียนโอน ไม่ได้ยื่นเป็นรายเดือนเหมือนกิจการอื่น และพนักงานเจ้าหน้าที่จะไม่จดทะเบียนให้จนกว่าจะชำระครบ (มาตรา 91/10) เมื่อเสียภาษีธุรกิจเฉพาะแล้ว ใบรับสำหรับการโอนอสังหาริมทรัพย์ได้รับยกเว้นอากรแสตมป์ ซึ่งปกติเสีย 1 บาทต่อทุก 200 บาท หรือ 0.5% (บัญชีอัตราอากรแสตมป์ ลักษณะแห่งตราสาร 28 (ข))
ตัวอย่างสมมติ บริษัทขายที่ดินที่ใช้เป็นโกดังเก่าได้เงิน 10,000,000 บาท
ภาษีธุรกิจเฉพาะ 3.0% = 300,000 บาท
ภาษีท้องถิ่น 10% ของภาษีธุรกิจเฉพาะ = 30,000 บาท
รวม 330,000 บาท (ไม่ต้องเสียอากรแสตมป์ 0.5% อีก 50,000 บาท)
ยอดนี้เป็นเงินสดที่ต้องเตรียมในวันโอน แยกจากค่าธรรมเนียมโอนและภาษีอื่นที่สำนักงานที่ดินเรียกเก็บ ถ้ากำลังตัดสินใจว่าจะถือที่ดินในชื่อบริษัทหรือในชื่อบุคคล หรือกำลังเจรจาราคาขาย ควรใส่ตัวเลขนี้ในการคำนวณตั้งแต่แรก
บริษัทให้กู้ยืมเงิน
มาตรา 91/2 (5) ยกตัวอย่าง "การให้กู้ยืมเงิน" เป็นกิจการเยี่ยงธนาคารพาณิชย์ ดอกเบี้ยที่บริษัทได้รับจึงอาจต้องเสียภาษีธุรกิจเฉพาะ 3.0% บวกภาษีท้องถิ่นเป็น 3.3% แม้บริษัทจะทำธุรกิจอื่นเป็นหลัก
ข้อยกเว้นที่ใช้บ่อยอยู่ในพระราชกฤษฎีกา (ฉบับที่ 240) พ.ศ. 2534 มาตรา 3 (32) ที่แก้ไขโดยฉบับที่ 571 ยกเว้นดอกเบี้ยสองกรณีสำหรับบริษัทที่ไม่ได้ทำธุรกิจธนาคาร ธุรกิจเงินทุน หรือประกันชีวิต
- บริษัทในเครือเดียวกันให้กู้ยืมกันเอง โดย "ในเครือเดียวกัน" หมายถึงนิติบุคคลหนึ่งถือหุ้นในอีกแห่งไม่น้อยกว่า 25% ของหุ้นที่มีสิทธิออกเสียง และถือมาไม่น้อยกว่าหกเดือนก่อนวันกู้ยืม
- ดอกเบี้ยเงินฝาก หรือตั๋วเงินที่ออกโดยสถาบันการเงิน ในอัตราปกติ
สิ่งที่ข้อยกเว้นนี้ไม่ครอบคลุมคือ การให้กู้แก่บริษัทที่ถือหุ้นน้อยกว่า 25% บริษัทที่เพิ่งซื้อหุ้นมาไม่ถึงหกเดือน หรือให้บุคคลภายนอกกู้ กรณีเหล่านี้ควรถามผู้ทำบัญชีว่าเข้าข่ายกิจการเยี่ยงธนาคารพาณิชย์หรือไม่ก่อนทำสัญญา
ตัวอย่างสมมติ บริษัท ก ให้บริษัท ข กู้ 2,000,000 บาท ดอกเบี้ย 5% ต่อปี บริษัท ก ถือหุ้นบริษัท ข อยู่ 10%
ดอกเบี้ยรับต่อปี = 2,000,000 × 5% = 100,000 บาท
ภาษีธุรกิจเฉพาะ 3.0% = 3,000 บาท บวกภาษีท้องถิ่น 300 บาท รวม 3,300 บาทต่อปี
อากรแสตมป์สัญญากู้ = 2,000,000 ÷ 2,000 = 1,000 บาท (ผู้ให้กู้เป็นผู้เสีย)
ถ้าบริษัท ก ถือหุ้น 25% ขึ้นไปมาแล้วหกเดือนก่อนวันกู้ ดอกเบี้ยจะได้รับยกเว้นภาษีธุรกิจเฉพาะ แต่สัญญากู้ยังต้องติดอากรแสตมป์ตามปกติ
หน้าที่เมื่อต้องเสียภาษีธุรกิจเฉพาะเป็นประจำ
- จดทะเบียนภาษีธุรกิจเฉพาะภายใน 30 วันนับแต่วันเริ่มประกอบกิจการ (มาตรา 91/12)
- ยื่นแบบ ภ.ธ.40 เป็นรายเดือนภายในวันที่ 15 ของเดือนถัดไป และต้องยื่นแม้เดือนนั้นไม่มีรายรับ (มาตรา 91/10)
- การขายอสังหาริมทรัพย์ไม่ต้องยื่นรายเดือน เพราะชำระที่สำนักงานที่ดินตอนจดทะเบียนแล้ว
อากรแสตมป์: ติดกับสัญญาไหน เท่าไร ใครจ่าย
อากรแสตมป์เก็บจากตราสาร คือเอกสารตามที่บัญชีอัตราอากรแสตมป์ท้ายหมวด 6 ของประมวลรัษฎากรกำหนดไว้ 28 ลักษณะ ตารางนี้สรุปเฉพาะที่ SME ใช้บ่อย "เศษ" ให้ปัดขึ้นเป็นหน่วยเต็ม
| ตราสาร | อัตรา | ผู้ต้องเสียอากร |
|---|---|---|
| 1. เช่าที่ดิน อาคาร สิ่งปลูกสร้าง | 1 บาท ต่อทุก 1,000 บาทของค่าเช่าตลอดอายุสัญญา (ไม่กำหนดอายุ ให้ถือว่า 3 ปี) | ผู้ให้เช่า |
| 2. โอนหุ้น | 1 บาท ต่อทุก 1,000 บาท ของราคาหุ้นที่ชำระแล้วหรือราคาในตราสาร แล้วแต่อย่างใดมากกว่า | ผู้โอน |
| 3. เช่าซื้อทรัพย์สิน | 1 บาท ต่อทุก 1,000 บาทของราคาทั้งหมด | ผู้ให้เช่าซื้อ |
| 4. จ้างทำของ | 1 บาท ต่อทุก 1,000 บาทของสินจ้าง | ผู้รับจ้าง |
| 5. กู้ยืมเงินหรือเบิกเงินเกินบัญชี | 1 บาท ต่อทุก 2,000 บาท สูงสุด 10,000 บาท | ผู้ให้กู้ |
| 7. ใบมอบอำนาจ | 10 บาท (ครั้งเดียว) หรือ 30 บาท (มากกว่าครั้งเดียว) | ผู้มอบอำนาจ |
| 17. ค้ำประกัน | 10 บาท ถ้าเกิน 10,000 บาทหรือไม่จำกัดจำนวน | ผู้ค้ำประกัน |
ตัวอย่างสมมติ สามรายการที่บริษัทเล็กอาจเจอในปีเดียว
- เช่าสำนักงาน 3 ปี เดือนละ 50,000 บาท ค่าเช่ารวม 1,800,000 บาท อากร 1,800 บาท
- รับจ้างทำระบบให้ลูกค้า สินจ้าง 3,000,000 บาท ฝั่งผู้รับจ้างเสียอากร 3,000 บาท
- ผู้ถือหุ้นโอนหุ้น 10,000 หุ้น มูลค่าที่ชำระแล้วหุ้นละ 100 บาท ในราคาหุ้นละ 300 บาท อากรคิดจาก 3,000,000 บาทที่สูงกว่า เป็น 3,000 บาท
ข้อที่มักพลาดคือ สัญญาจ้างทำของมักถูกเรียกว่า "สัญญาบริการ" แต่ถ้าเนื้องานคือการทำงานให้สำเร็จเป็นผลงาน เช่น สร้าง ติดตั้ง หรือพัฒนาระบบ ก็ยังเป็นจ้างทำของ ผู้รับจ้างต้องเสียอากร ส่วนสัญญาที่ทำนอกประเทศไทยและปฏิบัติตามสัญญานอกประเทศไทยได้รับยกเว้น
ตราสารอิเล็กทรอนิกส์บางลักษณะชำระอากรเป็นตัวเงินผ่านเว็บไซต์กรมสรรพากรด้วยแบบ อ.ส.9 แทนการปิดแสตมป์ ถ้าบริษัทเซ็นสัญญาแบบอิเล็กทรอนิกส์ ให้ตรวจประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ฉบับล่าสุดว่าสัญญาประเภทนั้นต้องชำระอย่างไร
ลืมติดอากรแล้วเกิดอะไรขึ้น
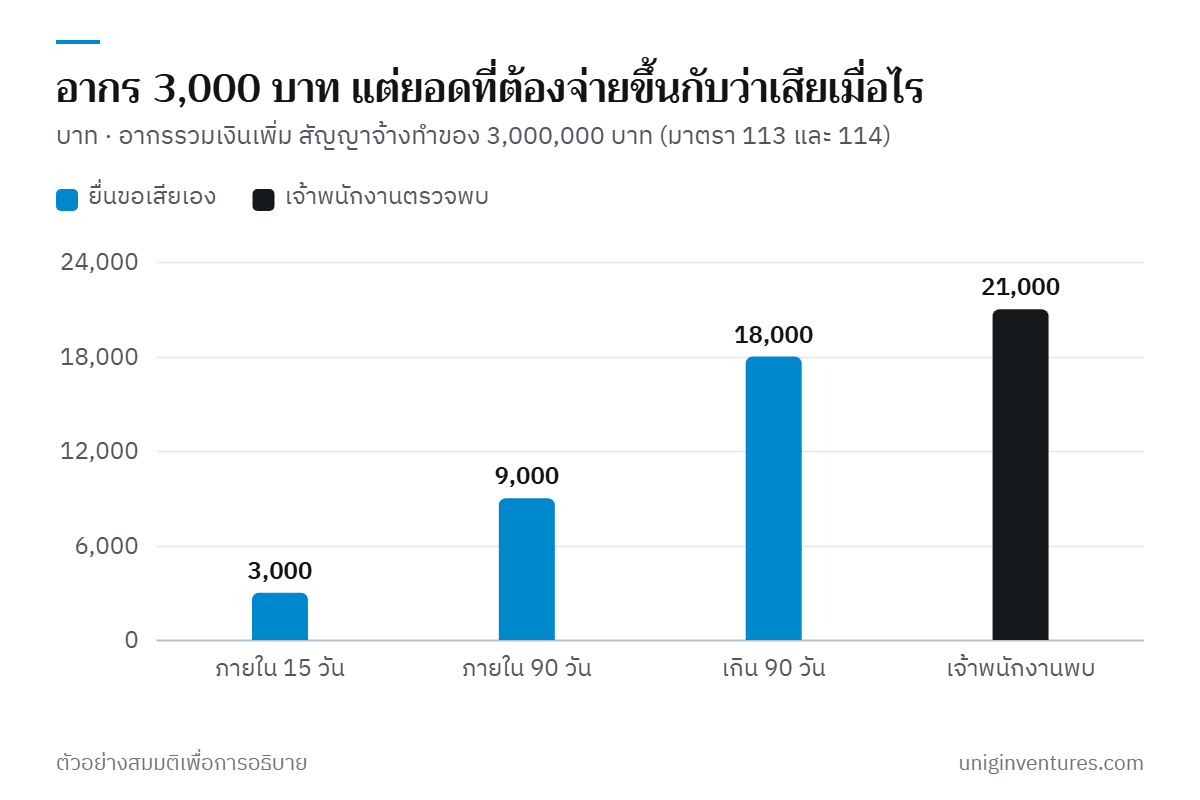
อากรต้องเสียเมื่อทำตราสาร ถ้าไม่ได้ติดไว้ ประมวลรัษฎากรกำหนดเงินเพิ่มอากรเป็นขั้นตามเวลาที่ผ่านไปและตามว่าใครเป็นคนพบ
- ยื่นขอเสียอากรเองภายใน 15 วันนับแต่วันที่ต้องปิดแสตมป์ เสียเฉพาะอากร (มาตรา 113 ข้อ 1)
- ยื่นเองเมื่อเลย 15 วันแต่ไม่เกิน 90 วัน เงินเพิ่ม 2 เท่าของอากรหรือ 4 บาท แล้วแต่อย่างใดมากกว่า (มาตรา 113 ข้อ 2 (ก))
- ยื่นเองเมื่อเกิน 90 วัน เงินเพิ่ม 5 เท่าหรือ 10 บาท แล้วแต่อย่างใดมากกว่า (มาตรา 113 ข้อ 2 (ข))
- เจ้าพนักงานตรวจพบว่าไม่ได้ปิดแสตมป์เลย เงินเพิ่ม 6 เท่าหรือ 25 บาท แล้วแต่อย่างใดมากกว่า (มาตรา 114 (2) (ก))
ผลที่หนักกว่าเงินเพิ่มคือมาตรา 118 ตราสารที่ไม่ได้ปิดแสตมป์บริบูรณ์ใช้เป็นพยานหลักฐานในคดีแพ่งไม่ได้จนกว่าจะเสียอากรครบ ถ้าวันหนึ่งต้องฟ้องลูกค้าที่ไม่จ่ายเงินตามสัญญาจ้าง หรือฟ้องผู้กู้ที่ไม่คืนเงิน ต้องเสียอากรพร้อมเงินเพิ่มก่อนจึงจะใช้สัญญานั้นในศาลได้
เริ่มจากตรงไหน
- ไล่รายการสัญญาที่ยังมีผลอยู่ สัญญาเช่า สัญญาจ้าง สัญญากู้ และสัญญาค้ำประกัน ดูว่าฉบับไหนยังไม่ได้ติดอากรหรือชำระอากร ถ้าพบก่อนเจ้าพนักงาน การยื่นเองเสียเงินเพิ่มน้อยกว่า
- ใส่ขั้นตอนอากรในขั้นตอนเซ็นสัญญา กำหนดว่าใครคำนวณ ใครปิดแสตมป์หรือชำระเป็นตัวเงิน และเก็บหลักฐานไว้กับสัญญา
- ตรวจเงินกู้ระหว่างบริษัท สัดส่วนการถือหุ้นถึง 25% และถือมาหกเดือนก่อนวันกู้หรือไม่ ถ้าไม่ถึง ให้ถามผู้ทำบัญชีเรื่องภาษีธุรกิจเฉพาะก่อนโอนเงิน
- ก่อนขายที่ดินหรืออาคารในนามบริษัท คำนวณภาษีธุรกิจเฉพาะ 3.3% ของราคาขายไว้ในเงินสดที่ต้องเตรียมวันโอน
- ถ้ามีรายรับที่ต้องเสียภาษีธุรกิจเฉพาะเป็นประจำ ตรวจว่าจดทะเบียนแล้ว และยื่น ภ.ธ.40 ทุกเดือนแม้ไม่มีรายรับ
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมาย ณ เดือนตุลาคม 2569
แหล่งข้อมูล
- ประมวลรัษฎากร หมวด 5 ภาษีธุรกิจเฉพาะ มาตรา 91–91/21 — กรมสรรพากร
- กิจการที่ต้องเสียภาษีธุรกิจเฉพาะ (รวมเงื่อนไขการขายอสังหาริมทรัพย์ตามพระราชกฤษฎีกาฉบับที่ 342) — กรมสรรพากร
- ฐานภาษีและอัตราภาษีธุรกิจเฉพาะ (ภาษีท้องถิ่นร้อยละ 10) — กรมสรรพากร
- พระราชกฤษฎีกา (ฉบับที่ 240) พ.ศ. 2534 กิจการที่ได้รับยกเว้นภาษีธุรกิจเฉพาะ มาตรา 3 (32) — กรมสรรพากร
- บัญชีอัตราอากรแสตมป์ — กรมสรรพากร
- ประมวลรัษฎากร หมวด 6 อากรแสตมป์ มาตรา 103–129 (มาตรา 113, 114 และ 118) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (การชำระอากรเป็นตัวเงินและแบบ อ.ส.9) — กรมสรรพากร