เตรียมยื่นสินเชื่อ SME ให้ธนาคารอนุมัติ: DSCR หลักประกัน และการค้ำประกันของ บสย.
ธนาคารดูอะไรก่อนอนุมัติสินเชื่อธุรกิจ วิธีคำนวณ DSCR จากงบของคุณเอง ตัวอย่างการปรับวงเงินและระยะเวลากู้ให้ผ่านเกณฑ์ เอกสารที่ต้องเตรียม และเงื่อนไขโครงการค้ำประกัน PGS 11 ของ บสย.
ในบทความนี้
เจ้าของ SME จำนวนมากยื่นขอสินเชื่อด้วยคำถามเดียวในใจ คือ "ธนาคารจะให้เท่าไร" แต่เจ้าหน้าที่สินเชื่อถามอีกคำถามหนึ่ง คือ "เงินสดจากธุรกิจนี้พอจ่ายค่างวดหรือไม่ ถ้าไม่พอ จะได้เงินคืนจากตรงไหน" คำขอที่ตอบคำถามนี้ได้ชัดตั้งแต่แฟ้มแรก มักผ่านเร็วกว่าและได้เงื่อนไขดีกว่า
บทความนี้อธิบายสิ่งที่ธนาคารใช้พิจารณา วิธีคำนวณอัตราส่วนความสามารถในการชำระหนี้ (DSCR) จากงบของคุณเองก่อนไปยื่น การปรับวงเงินและระยะเวลากู้ให้อยู่ในเกณฑ์ เอกสารที่ควรเตรียม และบทบาทของ บสย. สำหรับกิจการที่หลักประกันไม่พอ
ธนาคารดูอะไรก่อนอนุมัติ
รายละเอียดต่างกันไปตามธนาคารและประเภทสินเชื่อ แต่คำถามหลักมีห้าข้อเสมอ
- ความสามารถในการชำระหนี้ กระแสเงินสดจากการดำเนินงานพอจ่ายเงินต้นและดอกเบี้ยของหนี้ทุกก้อนหรือไม่ เป็นข้อที่มีน้ำหนักมากที่สุด
- ประวัติการชำระหนี้ ของบริษัทและของกรรมการ จากข้อมูลเครดิตบูโรและบัญชีที่มีกับธนาคาร
- ทุนของเจ้าของ เจ้าของใส่เงินของตัวเองไว้ในกิจการเท่าไร เทียบกับหนี้ทั้งหมด
- หลักประกัน ทางออกสำรองของธนาคารถ้ากระแสเงินสดไม่เป็นไปตามแผน
- สภาพธุรกิจ อุตสาหกรรม ลูกค้า คู่แข่ง และเงินที่ขอจะเอาไปใช้ทำอะไร
สิ่งที่ SME มักเข้าใจผิดคือคิดว่าหลักประกันเป็นเรื่องแรก ความจริงหลักประกันเป็นทางออกสุดท้าย ธนาคารไม่ต้องการยึดทรัพย์ขาย ธนาคารต้องการได้ค่างวดคืนตรงเวลาจากรายได้ของธุรกิจ
DSCR: ตัวเลขเดียวที่ควรรู้ก่อนเดินเข้าธนาคาร
อัตราส่วนความสามารถในการชำระหนี้ (Debt Service Coverage Ratio: DSCR) บอกว่ากระแสเงินสดของกิจการในหนึ่งปีมากกว่าภาระหนี้ที่ต้องจ่ายในปีเดียวกันกี่เท่า
DSCR = (EBITDA − ภาษีที่จ่ายเป็นเงินสด) ÷ (เงินต้น + ดอกเบี้ย ที่ต้องจ่ายในปีนั้น)
EBITDA คือกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย ใช้แทนกระแสเงินสดจากการดำเนินงาน เพราะค่าเสื่อมราคาไม่ใช่เงินที่จ่ายออกจริง ส่วนตัวหารต้องรวมหนี้ทุกก้อน ทั้งเงินกู้เดิม สัญญาเช่าซื้อ และสินเชื่อก้อนใหม่ที่กำลังขอ
- DSCR ต่ำกว่า 1 เท่า แปลว่าเงินสดจากธุรกิจไม่พอจ่ายหนี้ ต้องเอาเงินจากที่อื่นมาโปะ
- DSCR เท่ากับ 1 เท่า พอจ่ายพอดี ไม่มีที่ว่างให้ยอดขายตก
- สถาบันด้านการเงินอย่าง Corporate Finance Institute ระบุว่าผู้ให้กู้เชิงพาณิชย์จำนวนมากตั้งเกณฑ์ขั้นต่ำไว้ที่ 1.25 เท่า
ธนาคารไทยแต่ละแห่งกำหนดสูตรและเกณฑ์ของตัวเอง บางแห่งเริ่มจากกำไรสุทธิบวกค่าเสื่อมราคาและดอกเบี้ย บางแห่งใช้ตัวเลขจากรายการเดินบัญชี ก่อนยื่นควรถามเจ้าหน้าที่ตรง ๆ ว่าใช้สูตรใดและเกณฑ์เท่าไร แล้วคำนวณด้วยสูตรนั้น
ตัวอย่างคำนวณ
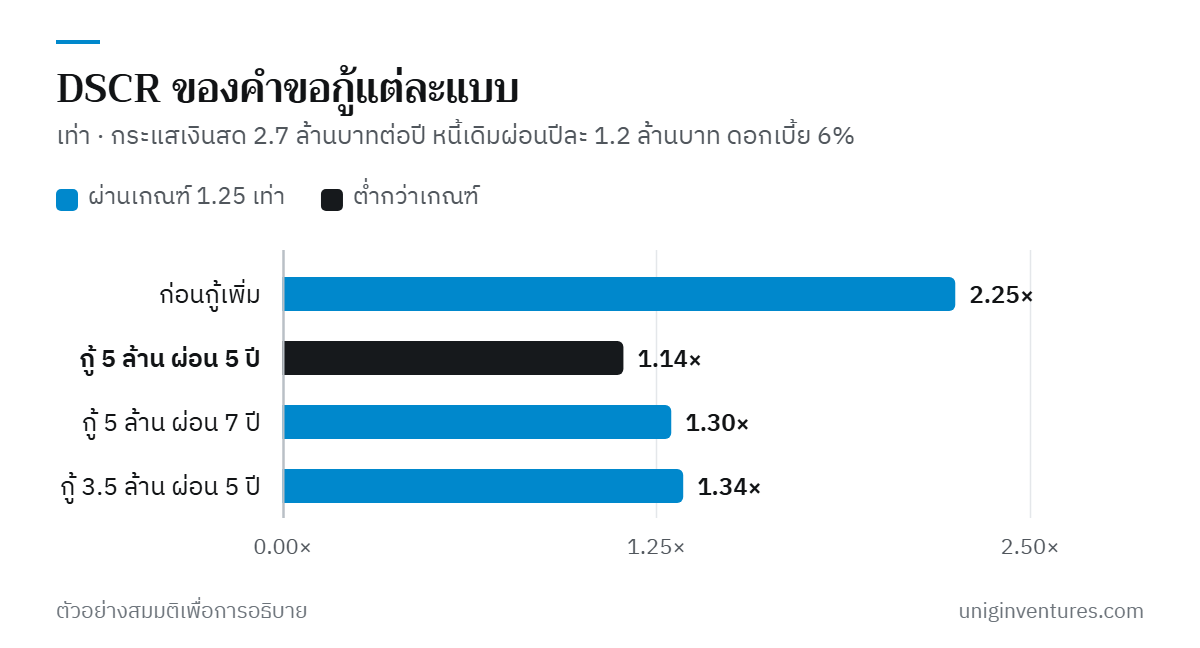
ตัวอย่างสมมติ บริษัทผลิตบรรจุภัณฑ์แห่งหนึ่งมี EBITDA ปีละ 3.0 ล้านบาท จ่ายภาษีเงินได้ 0.3 ล้านบาท และผ่อนเงินกู้เดิมปีละ 1.2 ล้านบาท ต้องการกู้เพิ่ม 5 ล้านบาทเพื่อซื้อเครื่องจักร สมมติดอกเบี้ย 6% ต่อปี ผ่อนเป็นงวดรายเดือนเท่ากัน สมมติว่าธนาคารใช้เกณฑ์ 1.25 เท่า
| กรณี | ค่างวดใหม่ต่อเดือน (บาท) | ภาระหนี้รวมต่อปี (ล้านบาท) | DSCR |
|---|---|---|---|
| ก่อนกู้เพิ่ม | − | 1.20 | 2.7 ÷ 1.20 = 2.25 เท่า |
| กู้ 5 ล้าน ผ่อน 5 ปี | 96,664 | 2.36 | 2.7 ÷ 2.36 = 1.14 เท่า |
| กู้ 5 ล้าน ผ่อน 7 ปี | 73,043 | 2.08 | 2.7 ÷ 2.08 = 1.30 เท่า |
| กู้ 3.5 ล้าน ผ่อน 5 ปี | 67,665 | 2.01 | 2.7 ÷ 2.01 = 1.34 เท่า |
คำขอเดิม (5 ล้านบาท 5 ปี) ได้ DSCR 1.14 เท่า ต่ำกว่าเกณฑ์ ถ้ายื่นไปแบบนี้มีโอกาสถูกลดวงเงินหรือถูกขอหลักประกันเพิ่ม แต่เมื่อยืดระยะเวลาผ่อนเป็น 7 ปี (ซึ่งควรสอดคล้องกับอายุใช้งานของเครื่องจักร) หรือลดวงเงินลงเหลือ 3.5 ล้านบาทแล้วใช้เงินทุนของตัวเองส่วนที่เหลือ ตัวเลขผ่านเกณฑ์ทั้งสองทาง
อีกวิธีที่ใช้ได้คือคำนวณย้อนกลับ ว่าภาระหนี้สูงสุดที่รับได้คือเท่าไร
ภาระหนี้สูงสุดต่อปี = กระแสเงินสด ÷ เกณฑ์ DSCR = 2.7 ÷ 1.25 = 2.16 ล้านบาท
หักหนี้เดิม 1.2 ล้านบาท เหลือค่างวดใหม่ได้ไม่เกิน 0.96 ล้านบาทต่อปี หรือ 80,000 บาทต่อเดือน
ที่ดอกเบี้ย 6% ค่างวด 80,000 บาทต่อเดือนรองรับเงินกู้ได้ราว 4.14 ล้านบาทถ้าผ่อน 5 ปี หรือราว 5.48 ล้านบาทถ้าผ่อน 7 ปี ตัวเลขนี้คือวงเงินที่ควรขอ แทนการขอตัวเลขกลม ๆ แล้วรอดูว่าจะถูกตัดเหลือเท่าไร
เอกสารที่ควรพร้อมก่อนนัดธนาคาร
รายการจริงแต่ละธนาคารต่างกันเล็กน้อย แต่ชุดนี้ครอบคลุมสิ่งที่ถูกขอเกือบทุกครั้ง
- เอกสารบริษัท หนังสือรับรองบริษัทฉบับล่าสุด บัญชีรายชื่อผู้ถือหุ้น ภ.พ.20 ถ้าจดทะเบียนภาษีมูลค่าเพิ่ม และบัตรประชาชนของกรรมการ
- งบการเงินที่ผู้สอบบัญชีรับรอง ย้อนหลัง 2–3 ปี พร้อมงบรายเดือนหรือรายไตรมาสของปีปัจจุบัน
- รายการเดินบัญชี (Statement) ย้อนหลัง 6–12 เดือนของบัญชีหลักที่รับเงินจากลูกค้า
- แบบ ภ.พ.30 ย้อนหลังในช่วงเดียวกัน เพื่อให้ยอดขายในงบ ใน ภ.พ.30 และในบัญชีธนาคารสอดคล้องกัน
- ตารางหนี้เดิม สถาบันการเงิน ยอดคงเหลือ ค่างวด วันครบกำหนด และหลักประกันของแต่ละก้อน
- แผนการใช้เงินและประมาณการกระแสเงินสด อย่างน้อย 12 เดือน พร้อมใบเสนอราคาถ้าซื้อเครื่องจักรหรือสินทรัพย์
- รายชื่อลูกค้ารายใหญ่ และสัญญาหรือใบสั่งซื้อที่มีอยู่ ถ้ารายได้พึ่งลูกค้าไม่กี่ราย
สิ่งที่ทำให้คำขอสะดุดบ่อยที่สุดคือตัวเลขสามแหล่งไม่ตรงกัน ยอดขายในงบการเงินต่ำกว่ายอดเงินเข้าบัญชีมาก หรือเงินส่วนตัวกับเงินบริษัทปนกันจนแยกไม่ออก ธนาคารให้น้ำหนักกับตัวเลขที่ตรวจสอบได้ รายได้ที่ไม่ได้ลงบัญชีจึงช่วยการกู้ไม่ได้ ควรแก้เรื่องนี้ล่วงหน้าอย่างน้อยหนึ่งรอบบัญชี
ก่อนยื่น ควรตรวจข้อมูลเครดิตของบริษัทและของกรรมการกับบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) ซึ่งเปิดให้นิติบุคคลขอตรวจข้อมูลของตัวเองได้ ถ้ามีรายการผิดพลาดหรือหนี้ที่ลืมไปแล้ว จะได้แก้หรืออธิบายได้ก่อนธนาคารเห็น
หลักประกันไม่พอ: การค้ำประกันของ บสย.
บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เป็นหน่วยงานรัฐที่ค้ำประกันสินเชื่อให้ SME ที่ธุรกิจไปได้แต่หลักประกันไม่พอ ผู้กู้ยื่นผ่านธนาคารที่ขอสินเชื่อ ธนาคารเป็นผู้พิจารณาสินเชื่อและส่งคำขอค้ำประกันไปยัง บสย. ผู้กู้จ่ายค่าธรรมเนียมค้ำประกันเป็นรายปี
โครงการหลักในปัจจุบันคือ โครงการค้ำประกันสินเชื่อ บสย. SMEs ยั่งยืน (PGS ระยะที่ 11) กรอบวงเงินค้ำประกัน 50,000 ล้านบาท เงื่อนไขสำคัญตามที่ บสย. ประกาศ
- ผู้ขอเป็นบุคคลธรรมดาสัญชาติไทยหรือนิติบุคคลที่จดทะเบียนในไทย มีทรัพย์สินถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท และเป็นลูกหนี้ชั้นปกติหรือชั้นกล่าวถึงเป็นพิเศษ
- วงเงินค้ำประกันรวมไม่เกิน 40 ล้านบาทต่อราย นับรวมทุกสถาบันการเงินและทุกโครงการ
- ค่าธรรมเนียมเฉลี่ยไม่เกิน 1.75% ต่อปี ระยะเวลาค้ำประกันสูงสุด 10 ปี (บางโครงการย่อยสูงสุด 7 ปี)
- โครงการย่อยมีเงื่อนไขต่างกัน เช่น Smart Biz ค้ำประกันต่อราย 200,000 ถึง 10 ล้านบาท ค่าธรรมเนียม 1.5% ต่อปี และได้รับการยกเว้นค่าธรรมเนียม 2 ปีแรก
- รับคำขอถึงวันที่ 30 ธันวาคม 2569 หรือจนกว่าวงเงินจะเต็ม
สองข้อที่ควรรู้ก่อนพึ่ง บสย. ข้อแรก การค้ำประกันไม่ได้แทนความสามารถชำระหนี้ ธนาคารยังดู DSCR และประวัติเครดิตเหมือนเดิม บสย. ช่วยเรื่องหลักประกันเท่านั้น ข้อสอง ค่าธรรมเนียมค้ำประกันเป็นต้นทุนเพิ่มจากดอกเบี้ย ถ้ากู้ 5 ล้านบาทที่ค่าธรรมเนียม 1.75% ต่อปี ค่าธรรมเนียมจะอยู่ราว 87,500 บาทในปีที่ยอดค้ำประกันยังเต็มจำนวน ควรใส่ไว้ในประมาณการกระแสเงินสดด้วย เงื่อนไขโครงการเปลี่ยนเป็นรอบ ๆ จึงควรตรวจกับ บสย. หรือธนาคารอีกครั้งก่อนยื่น
ห้าเรื่องที่ทำให้คำขอดูดีขึ้น
- ขอสินเชื่อให้ตรงกับการใช้เงิน เงินทุนหมุนเวียนใช้วงเงินหมุนเวียน (O/D หรือตั๋วสัญญาใช้เงิน) ส่วนเครื่องจักรหรืออาคารใช้เงินกู้ระยะยาวที่ระยะผ่อนใกล้เคียงอายุใช้งาน การเอาเงินกู้ระยะสั้นไปซื้อสินทรัพย์ระยะยาวเป็นสัญญาณอันตรายในสายตาธนาคาร
- ยื่นก่อนขาดเงิน คำขอที่ยื่นตอนเงินสดตึงแล้วต้องการเงินภายในสองสัปดาห์ มีอำนาจต่อรองน้อยที่สุด ใช้ประมาณการกระแสเงินสดดูล่วงหน้าว่าจะต้องใช้เงินเมื่อไร แล้วยื่นก่อนอย่างน้อยสองถึงสามเดือน
- เล่าตัวเลขให้เป็นเรื่องเดียวกัน ยอดขายเติบโตเพราะอะไร เงินที่ขอจะเพิ่มกำไรหรือลดต้นทุนอย่างไร และถ้ายอดขายต่ำกว่าแผน 20% ยังจ่ายค่างวดไหวหรือไม่
- แสดงว่าเจ้าของร่วมรับความเสี่ยง การใส่เงินทุนของตัวเองบางส่วน เช่นเงินดาวน์เครื่องจักร ลดวงเงินกู้และเพิ่ม DSCR ไปพร้อมกัน
- เทียบหลายแห่ง ศูนย์คุ้มครองผู้ใช้บริการทางการเงินของ ธปท. มีหน้าเปรียบเทียบผลิตภัณฑ์สินเชื่อ SME ของแต่ละสถาบันการเงิน ใช้ดูอัตราดอกเบี้ยและค่าธรรมเนียมก่อนเลือกยื่น
เริ่มจากตรงไหน
- ดึงงบการเงินปีล่าสุด คำนวณ EBITDA และรวมค่างวดของหนี้ทุกก้อนที่ต้องจ่ายในปีหน้า
- คำนวณ DSCR ปัจจุบัน แล้วคำนวณย้อนกลับว่าค่างวดใหม่รับได้สูงสุดเท่าไรที่เกณฑ์ 1.25 เท่า (หรือเกณฑ์ที่ธนาคารแจ้ง)
- ตรวจว่ายอดขายในงบ ภ.พ.30 และบัญชีธนาคารสอดคล้องกัน และตรวจข้อมูลเครดิตบูโรของบริษัทและกรรมการ
- เตรียมแฟ้มเอกสารตามรายการข้างต้น พร้อมประมาณการกระแสเงินสด 12 เดือนที่มีกรณียอดขายลดลงด้วย
- ถ้าหลักประกันไม่พอ ถามธนาคารตั้งแต่นัดแรกว่ายื่นคู่กับโครงการค้ำประกันของ บสย. ได้หรือไม่
คำขอสินเชื่อที่ดีไม่ได้ขอให้ธนาคารเชื่อ แต่ให้ตัวเลขที่ธนาคารตรวจเองได้และได้คำตอบเดียวกับคุณ เจ้าของกิจการที่คำนวณ DSCR ของตัวเองมาก่อน จะรู้ตั้งแต่ก่อนยื่นว่าควรขอเท่าไรและผ่อนกี่ปี
แหล่งข้อมูล
- โครงการค้ำประกันสินเชื่อ บสย. SMEs ยั่งยืน (PGS ระยะที่ 11) — บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม
- บสย. เปิดตัว 3 โครงการค้ำประกันสินเชื่อ Smart One, Smart Biz และ Smart Build — บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม
- Debt Service Coverage Ratio (DSCR) — Corporate Finance Institute
- ตรวจเครดิตบูโรนิติบุคคลทำได้กี่วิธี — บริษัทข้อมูลเครดิตแห่งชาติ
- เปรียบเทียบสินเชื่อ SMEs และธุรกิจขนาดเล็ก-กลาง — ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย