Operating Leverage: ทำไมยอดขายลด 10% กำไรหายครึ่ง และลดต้นทุนคงที่อย่างไร
ต้นทุนคงที่ทำให้กำไรแกว่งแรงกว่ายอดขายหลายเท่า คำนวณ DOL จากงบของกิจการเอง ดูว่าทำไมค่านี้พุ่งเมื่อใกล้จุดคุ้มทุน และวิธีเปลี่ยนต้นทุนคงที่เป็นต้นทุนผันแปร พร้อมตัวอย่างคำนวณ
ในบทความนี้
เจ้าของกิจการหลายคนเคยเจอปีที่ยอดขายลดลงไม่มาก แต่กำไรหายไปครึ่งหนึ่ง หรือกลับกัน ปีที่ยอดขายโตขึ้นนิดเดียวแต่กำไรพุ่งขึ้นมาก สาเหตุส่วนใหญ่ไม่ได้อยู่ที่ราคาหรือลูกค้า แต่อยู่ที่โครงสร้างต้นทุน คือสัดส่วนระหว่างต้นทุนคงที่ที่ต้องจ่ายทุกเดือนไม่ว่าจะขายได้เท่าไร กับต้นทุนผันแปรที่ขึ้นลงตามยอดขาย
ตัววัดเรื่องนี้เรียกว่าความเสี่ยงจากต้นทุนคงที่ หรือ Operating Leverage บทความนี้อธิบายวิธีคำนวณจากงบกำไรขาดทุนของกิจการเอง ตัวอย่างสองกิจการที่กำไรเท่ากันแต่เสี่ยงไม่เท่ากัน เหตุที่ตัวเลขนี้พุ่งขึ้นเมื่อยอดขายเข้าใกล้จุดคุ้มทุน และวิธีลดต้นทุนคงที่หรือเปลี่ยนให้เป็นต้นทุนผันแปร
Operating Leverage คืออะไร
ตำรา Principles of Managerial Accounting ของ OpenStax ให้นิยามว่า Operating Leverage คือการวัดว่ากำไรจากการดำเนินงานไวต่อการเปลี่ยนแปลงของยอดขายเป็นร้อยละมากเพียงใด และกิจการที่มีต้นทุนคงที่เป็นสัดส่วนสูงจะมี Operating Leverage สูง ส่วน CFA Institute อธิบายในทำนองเดียวกันว่าค่านี้วัดความไวของกำไรจากการดำเนินงานต่อยอดขาย และขึ้นกับส่วนผสมระหว่างต้นทุนคงที่กับต้นทุนผันแปรของกิจการเป็นหลัก
ตัวเลขที่ใช้วัดเรียกว่าระดับ Operating Leverage (Degree of Operating Leverage หรือ DOL)
DOL = กำไรส่วนเกิน (Contribution Margin) ÷ กำไรจากการดำเนินงาน
กำไรส่วนเกิน = ยอดขาย − ต้นทุนผันแปร · กำไรจากการดำเนินงาน = กำไรส่วนเกิน − ต้นทุนคงที่
วิธีอ่านง่ายที่สุดคือ ถ้า DOL เท่ากับ 5 ยอดขายเปลี่ยน 1% กำไรจากการดำเนินงานจะเปลี่ยนประมาณ 5% ไปทางเดียวกัน ยอดขายลด 10% กำไรจึงลดราว 50% ตัวเลขนี้ใช้ได้ดีเมื่อราคาขายและต้นทุนผันแปรต่อหน่วยไม่เปลี่ยน และต้นทุนคงที่ยังอยู่ระดับเดิม
ตัวอย่าง: สองกิจการกำไรเท่ากัน แต่เสี่ยงไม่เท่ากัน
ตัวอย่างสมมติ กิจการ ก ผลิตขนมเองในโรงงานเช่า มีพนักงานประจำและเครื่องจักรของตัวเอง กิจการ ข ขายขนมแบบเดียวกันแต่จ้างโรงงานอื่นผลิตและจ่ายเป็นรายชิ้น ทั้งสองมียอดขายปีละ 10 ล้านบาท และกำไรจากการดำเนินงาน 1 ล้านบาทเท่ากัน
| รายการ | กิจการ ก | กิจการ ข |
|---|---|---|
| ยอดขาย | 10,000,000 | 10,000,000 |
| ต้นทุนผันแปร | 5,000,000 (50%) | 8,000,000 (80%) |
| กำไรส่วนเกิน | 5,000,000 | 2,000,000 |
| ต้นทุนคงที่ | 4,000,000 | 1,000,000 |
| กำไรจากการดำเนินงาน | 1,000,000 | 1,000,000 |
| DOL | 5.0 เท่า | 2.0 เท่า |
ในงบปีนี้ทั้งสองกิจการดูเหมือนกัน แต่เมื่อยอดขายเปลี่ยน ผลต่างกันมาก
| ยอดขาย | กิจการ ก | กิจการ ข |
|---|---|---|
| 11,000,000 (+10%) | 1,500,000 (+50%) | 1,200,000 (+20%) |
| 10,000,000 (ปัจจุบัน) | 1,000,000 | 1,000,000 |
| 9,000,000 (−10%) | 500,000 (−50%) | 800,000 (−20%) |
| 8,000,000 (−20%) | 0 (−100%) | 600,000 (−40%) |
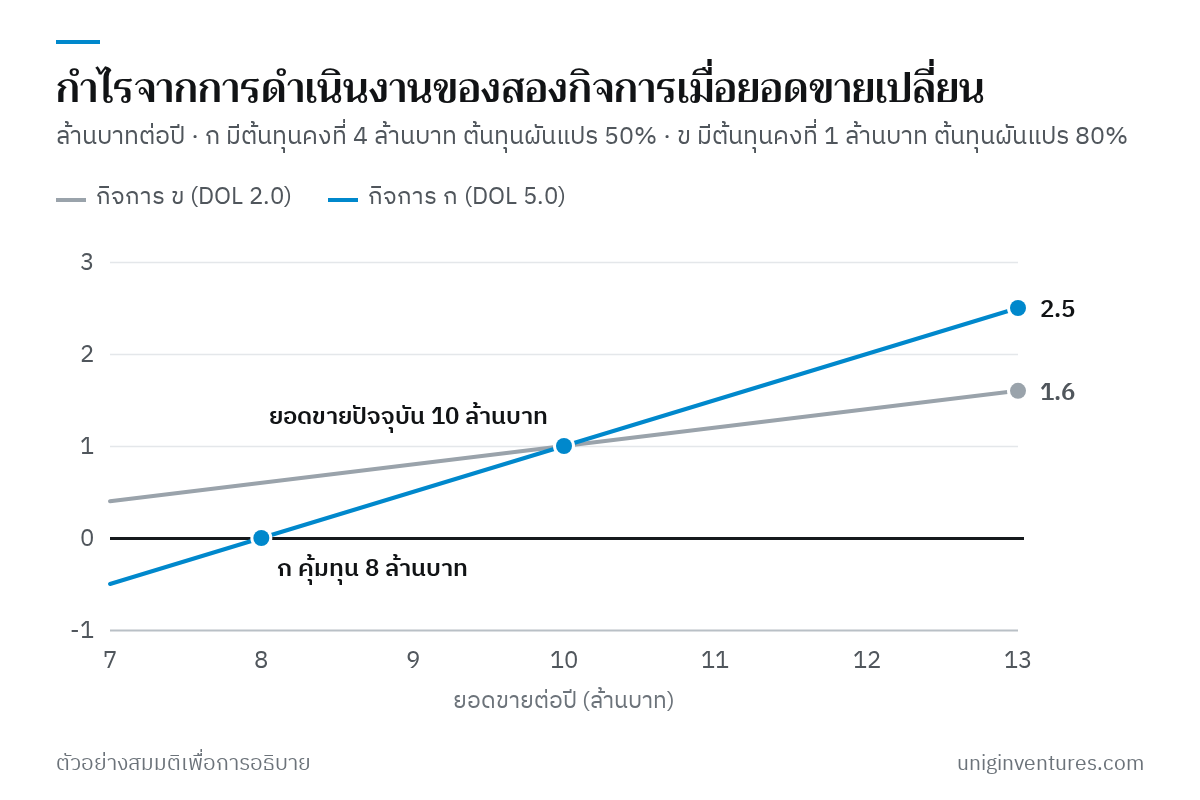
ยอดขายลด 10% กิจการ ก เสียกำไรครึ่งหนึ่ง เพราะต้นทุนคงที่ 4 ล้านบาทยังต้องจ่ายเต็ม ขณะที่กิจการ ข ต้นทุนส่วนใหญ่ลดลงตามยอดขายเอง ในทางกลับกัน ปีที่ยอดขายโต 10% กิจการ ก ได้กำไรเพิ่ม 50% ส่วนกิจการ ข ได้เพิ่ม 20% ต้นทุนคงที่จึงเป็นทั้งตัวเร่งกำไรและตัวเร่งขาดทุน
DOL ไม่คงที่: ยิ่งใกล้จุดคุ้มทุน ยิ่งสูง
OpenStax ชี้ว่าเมื่อยอดขายลดลงเข้าหาจุดคุ้มทุน กำไรที่ลดลงทำให้ DOL สูงขึ้น ซึ่งแปลว่าความเสี่ยงสูงขึ้น ลองคำนวณ DOL ของกิจการ ก ที่ยอดขายระดับต่าง ๆ
| ยอดขาย (บาท) | กำไรส่วนเกิน | กำไรจากการดำเนินงาน | DOL |
|---|---|---|---|
| 12,000,000 | 6,000,000 | 2,000,000 | 3.0 เท่า |
| 10,000,000 | 5,000,000 | 1,000,000 | 5.0 เท่า |
| 9,000,000 | 4,500,000 | 500,000 | 9.0 เท่า |
| 8,500,000 | 4,250,000 | 250,000 | 17.0 เท่า |
ตัวเลขนี้อธิบายว่าทำไมปีที่แย่จึงแย่ลงเร็ว เมื่อยอดขายเริ่มลด DOL สูงขึ้น ยอดขายที่ลดลงอีกนิดเดียวจึงกินกำไรที่เหลือเป็นสัดส่วนมากขึ้นทุกครั้ง
ทางลัด: DOL กับส่วนเผื่อความปลอดภัย
OpenStax นิยามส่วนเผื่อความปลอดภัย (Margin of Safety) ว่าเป็นผลต่างระหว่างยอดขายปัจจุบันกับยอดขาย ณ จุดคุ้มทุน เมื่อคิดเป็นร้อยละของยอดขาย จะได้ความสัมพันธ์ทางคณิตศาสตร์ที่ใช้ตรวจตัวเลขได้เร็ว
DOL = 1 ÷ ส่วนเผื่อความปลอดภัยเป็นร้อยละของยอดขาย
กิจการ ก คุ้มทุนที่ 4,000,000 ÷ 50% = 8,000,000 บาท ยอดขายปัจจุบันเกินจุดคุ้มทุน 2,000,000 บาท หรือ 20% ของยอดขาย DOL จึงเท่ากับ 1 ÷ 0.20 = 5.0 กิจการ ข คุ้มทุนที่ 1,000,000 ÷ 20% = 5,000,000 บาท เผื่อไว้ 50% DOL เท่ากับ 2.0 สูตรนี้บอกว่าการลดความเสี่ยงจากต้นทุนคงที่ก็คือการถอยยอดขายให้ห่างจากจุดคุ้มทุนมากขึ้นนั่นเอง (วิธีหาจุดคุ้มทุนดูได้ในจุดคุ้มทุนของธุรกิจใหม่)
หนี้ซ้อนบนต้นทุนคงที่: ความเสี่ยงคูณกัน
ดอกเบี้ยเงินกู้ก็เป็นภาระคงที่อีกชั้นหนึ่ง CFA Institute เรียกความไวของกำไรสุทธิต่อกำไรจากการดำเนินงานว่าระดับ Financial Leverage (Degree of Financial Leverage หรือ DFL) และอธิบายว่าขึ้นกับโครงสร้างเงินทุนของกิจการเป็นหลัก
DFL = กำไรจากการดำเนินงาน ÷ (กำไรจากการดำเนินงาน − ดอกเบี้ยจ่าย)
ผลรวมของสองชั้น = DOL × DFL
สมมติว่ากิจการ ก กู้เงินมาซื้อเครื่องจักร มีดอกเบี้ยปีละ 500,000 บาท กำไรก่อนภาษีเหลือ 500,000 บาท DFL เท่ากับ 1,000,000 ÷ 500,000 = 2.0 เมื่อคูณกับ DOL 5.0 ได้ 10 เท่า ยอดขายลด 10% กำไรจากการดำเนินงานเหลือ 500,000 บาท พอจ่ายดอกเบี้ยพอดี กำไรก่อนภาษีหายไปทั้งหมด ส่วนกิจการ ข ถ้ากู้เงินก้อนเดียวกันจะมี DFL 2.0 เท่ากัน แต่ผลรวมเป็น 4 เท่า ยอดขายลด 10% กำไรก่อนภาษีลดราว 40%
ข้อสรุปคือกิจการที่ต้นทุนคงที่สูงอยู่แล้วควรระวังการกู้เพิ่มเป็นพิเศษ และถ้าเงินกู้เป็นดอกเบี้ยลอยตัว ภาระคงที่ชั้นนี้ยังขยับขึ้นได้อีก (ดูเงินกู้ดอกเบี้ยลอยตัว)
ลดความเสี่ยงจากต้นทุนคงที่อย่างไร
ต้นทุนคงที่ไม่ใช่สิ่งไม่ดี กิจการที่ต้นทุนคงที่สูงได้กำไรเพิ่มเร็วเมื่อยอดขายโต ประเด็นอยู่ที่ระดับ DOL ต้องเข้ากับความแน่นอนของยอดขาย ถ้ายอดขายผันผวนหรือยังไม่แน่นอน ทางเลือกที่ใช้ได้มีดังนี้
- เปลี่ยนต้นทุนคงที่เป็นต้นทุนผันแปร เช่น จ้างผลิตหรือจ้างบริการภายนอกเป็นรายชิ้นแทนการจ้างทีมประจำ จ่ายค่าคอมมิชชันแทนการเพิ่มเงินเดือนฐานของฝ่ายขาย (ดูค่าคอมมิชชันตามกำไรขั้นต้น) หรือเช่าเครื่องจักรและรถตามการใช้งานแทนการซื้อ (ดูเช่าหรือซื้อ)
- ตัดต้นทุนคงที่ที่ไม่สร้างยอดขาย ไล่ดูทีละบรรทัด เช่น พื้นที่เช่าที่ใช้ไม่เต็ม ระบบหรือบริการที่จ่ายรายเดือนแต่ไม่ได้ใช้ ทุกบาทที่ลดได้ทำให้จุดคุ้มทุนต่ำลง
- เพิ่มกำไรส่วนเกินต่อหน่วย ขึ้นราคาหรือเน้นสินค้าที่กำไรส่วนเกินสูง ทำให้จุดคุ้มทุนลดลงโดยไม่ต้องแตะต้นทุนคงที่ (ดูContribution Margin รายสินค้า)
- ถือเงินสดสำรองให้มากขึ้นเมื่อ DOL สูง กิจการที่ DOL สูงขาดทุนได้เร็วเมื่อยอดขายลด จึงควรมีเงินสดพอจ่ายต้นทุนคงที่หลายเดือน และทำแผนหลายกรณีไว้ล่วงหน้า (ดูScenario Planning)
ตัวอย่าง: ย้ายต้นทุนคงที่ 1 ล้านบาทออกไป
ตัวอย่างสมมติต่อจากเดิม กิจการ ก เลิกทีมแพ็กสินค้าและรถส่งของของตัวเองซึ่งมีต้นทุนคงที่ปีละ 1,000,000 บาท แล้วจ้างบริษัทภายนอกที่คิดค่าบริการ 10% ของยอดขาย สมมติว่าที่ยอดขายปัจจุบันค่าจ้างเท่ากับต้นทุนเดิมพอดี
- ต้นทุนคงที่ลดจาก 4,000,000 เป็น 3,000,000 บาท ต้นทุนผันแปรเพิ่มจาก 50% เป็น 60% ของยอดขาย
- ที่ยอดขาย 10 ล้านบาท กำไรส่วนเกิน 4,000,000 บาท กำไรจากการดำเนินงานยังเป็น 1,000,000 บาทเท่าเดิม แต่ DOL ลดจาก 5.0 เป็น 4.0
- จุดคุ้มทุนลดจาก 8,000,000 เป็น 3,000,000 ÷ 40% = 7,500,000 บาท ส่วนเผื่อความปลอดภัยเพิ่มจาก 20% เป็น 25%
- ยอดขายลด 10% กำไรเหลือ 600,000 บาท (ลด 40% แทน 50%) แต่ถ้ายอดขายโต 10% กำไรเป็น 1,400,000 บาท (เพิ่ม 40% แทน 50%)
นี่คือการแลกกัน กิจการยอมรับกำไรที่โตช้าลงในปีดี เพื่อแลกกับการเสียกำไรน้อยลงในปีแย่ ถ้าค่าจ้างภายนอกแพงกว่าต้นทุนเดิม กำไรที่ยอดขายปัจจุบันจะลดลง ต้องคำนวณทั้งสองด้านก่อนตัดสินใจ
เริ่มจากตรงไหน
- เปิดงบกำไรขาดทุน 12 เดือนล่าสุด แยกค่าใช้จ่ายแต่ละบรรทัดเป็นต้นทุนคงที่ (ค่าเช่า เงินเดือนประจำ ค่าเสื่อมราคา ค่าบริการรายเดือน) และต้นทุนผันแปร (วัตถุดิบ บรรจุภัณฑ์ ค่าขนส่งต่อชิ้น ค่าคอมมิชชัน ค่าธรรมเนียมชำระเงิน) บรรทัดที่ปนกัน เช่น ค่าไฟของโรงงาน ให้แบ่งตามสัดส่วนที่ประเมินได้
- คำนวณกำไรส่วนเกิน กำไรจากการดำเนินงาน และ DOL แล้วตรวจด้วยสูตร 1 ÷ ส่วนเผื่อความปลอดภัย ถ้าสองทางไม่ตรงกัน แปลว่าการแยกต้นทุนมีจุดผิด
- ถ้ามีเงินกู้ คำนวณ DFL และผลคูณ DOL × DFL เพื่อดูว่ายอดขายลดเท่าไรกำไรก่อนภาษีจะหมด
- ตั้งคำถามว่ายอดขายของกิจการลดได้มากที่สุดเท่าไรในปีที่แย่ เทียบกับส่วนเผื่อความปลอดภัย ถ้ายอดที่อาจลดมากกว่าส่วนเผื่อ ให้เลือกทางลดต้นทุนคงที่จากรายการด้านบนอย่างน้อยหนึ่งทาง
- คำนวณ DOL ซ้ำทุกไตรมาส หรือทุกครั้งที่จะเพิ่มต้นทุนคงที่ก้อนใหญ่ เช่น เช่าพื้นที่ใหม่ ซื้อเครื่องจักร หรือจ้างพนักงานประจำเพิ่ม
กิจการและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินสำหรับกิจการใดกิจการหนึ่ง