กระทบยอดเงินฝากธนาคารทุกเดือน: แยกรายการรอธนาคารกับรายการที่ต้องบันทึกบัญชี
ยอดเงินฝากในบัญชีกับใบแจ้งยอดธนาคารไม่ตรงกันเป็นเรื่องปกติ แต่ต้องอธิบายได้ทุกบาท ดูวิธีแยกเช็คค้างจ่ายกับรายการที่ต้องบันทึก ตัวอย่างกระดาษทำการ และขั้นตอนที่ทำเสร็จในวันเดียว
ในบทความนี้
ยอดเงินฝากในงบการเงินกับยอดในใบแจ้งยอดธนาคาร (Bank Statement) ของวันเดียวกันแทบไม่เคยตรงกันพอดี เพราะมีเช็คที่จ่ายไปแล้วแต่ผู้รับยังไม่นำไปขึ้นเงิน เงินที่ลูกค้าโอนเข้ามาแต่ยังไม่มีใครบันทึก และค่าธรรมเนียมที่ธนาคารหักไปเงียบ ๆ ถ้าปล่อยส่วนต่างนี้ไว้หลายเดือน ตัวเลขเงินสดที่ใช้ตัดสินใจจะผิด และความผิดพลาดหรือการทุจริตเล็ก ๆ จะซ่อนอยู่ในยอดรวมได้นาน
การกระทบยอดเงินฝากธนาคาร (Bank Reconciliation) ทุกเดือนคือการอธิบายส่วนต่างนี้ให้ครบทุกบาท บทความนี้อธิบายว่ารายการกระทบยอดมีกี่แบบ แบบไหนต้องบันทึกบัญชีเพิ่ม ตัวอย่างคำนวณ และขั้นตอนที่ทำเสร็จได้ในวันเดียว
ทำไมต้องกระทบยอดทุกเดือน
- รู้เงินสดจริง ยอดในบัญชีที่ยังไม่ได้บันทึกค่าธรรมเนียม รายการหักอัตโนมัติ หรือเงินโอนเข้า ไม่ใช่เงินที่ใช้ได้จริง ประมาณการกระแสเงินสดที่เริ่มจากยอดผิดก็ผิดทั้งชุด
- จับข้อผิดพลาดเร็ว รายการบันทึกซ้ำ ตัวเลขสลับหลัก หรือบันทึกผิดบัญชี หาง่ายเมื่อเป็นรายการของเดือนเดียว แต่หายากมากเมื่อปนกันทั้งปี
- ป้องกันการทุจริต เมื่อคนที่กระทบยอดไม่ใช่คนที่จ่ายเงิน รายการที่ไม่มีเอกสารหรือผู้รับเงินแปลก ๆ จะถูกเห็น
- พร้อมให้ผู้สอบบัญชีและนักลงทุน ผู้สอบบัญชีตรวจรายการกระทบยอด ณ วันสิ้นปีกับใบแจ้งยอดของเดือนถัดไป ถ้าทำไว้ทุกเดือน ปิดงบปลายปีก็เร็วขึ้นมาก
พระราชบัญญัติการบัญชี พ.ศ. 2543 กำหนดให้ผู้มีหน้าที่จัดทำบัญชีส่งเอกสารประกอบการลงบัญชีให้ผู้ทำบัญชีครบถ้วน เพื่อให้บัญชีแสดงฐานะการเงินตามความเป็นจริง (มาตรา 12) และเก็บบัญชีกับเอกสารไว้ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี (มาตรา 14) ใบแจ้งยอดธนาคารและกระดาษทำการกระทบยอดเป็นส่วนหนึ่งของชุดเอกสารนี้
รายการกระทบยอดมีสองฝั่ง
หัวใจของการกระทบยอดคือแยกให้ออกว่าส่วนต่างแต่ละรายการอยู่ฝั่งไหน เพราะวิธีจัดการต่างกัน
ฝั่งธนาคาร: รอเวลา ไม่ต้องบันทึกบัญชี
- เงินฝากระหว่างทาง (Deposits in Transit) เช็คหรือเงินสดที่นำฝากวันสุดท้ายของเดือนแต่ธนาคารยังไม่เข้าบัญชี บวกเข้ากับยอดตามใบแจ้งยอด
- เช็คค้างจ่าย (Outstanding Cheques) เช็คที่บริษัทออกและบันทึกแล้วแต่ผู้รับยังไม่นำไปขึ้นเงิน หักออกจากยอดตามใบแจ้งยอด
รายการพวกนี้ควรหายไปเองในใบแจ้งยอดเดือนถัดไป ถ้ายังค้างหลายเดือนต้องตามว่าเพราะอะไร
ฝั่งบริษัท: ต้องบันทึกบัญชีเพิ่มหรือแก้ไข
- เงินโอนเข้าที่ยังไม่ได้บันทึก เช่นลูกค้าโอนชำระหนี้แต่ไม่ได้ส่งหลักฐาน ต้องหาว่าเป็นของลูกค้ารายไหนแล้วบันทึกตัดลูกหนี้
- รายการที่ธนาคารหักหรือจ่ายให้โดยตรง ค่าธรรมเนียม ค่าสาธารณูปโภคที่หักบัญชีอัตโนมัติ ดอกเบี้ยรับ ต้องบันทึกตามใบแจ้งยอด
- ข้อผิดพลาดในการบันทึก เช่นจำนวนเงินผิดหรือบันทึกซ้ำ ต้องทำรายการแก้ไขในสมุดบัญชี
รายงานผู้ออกข้อสอบ FA2 ของ ACCA แยกไว้ชัด ค่าธรรมเนียม รายการหักบัญชีอัตโนมัติ และเงินโอนเข้าอัตโนมัติ ปรับที่บัญชีของกิจการ ส่วนเช็คค้างจ่ายและเงินฝากที่ธนาคารยังไม่เข้าบัญชี ปรับที่ยอดตามใบแจ้งยอด หลักจำง่าย ๆ คือ ถ้าธนาคารรู้แล้วแต่บริษัทยังไม่รู้ ให้แก้ที่บัญชีบริษัท ถ้าบริษัทรู้แล้วแต่ธนาคารยังไม่รู้ ให้ปรับที่ยอดธนาคาร
ตัวอย่างคำนวณ
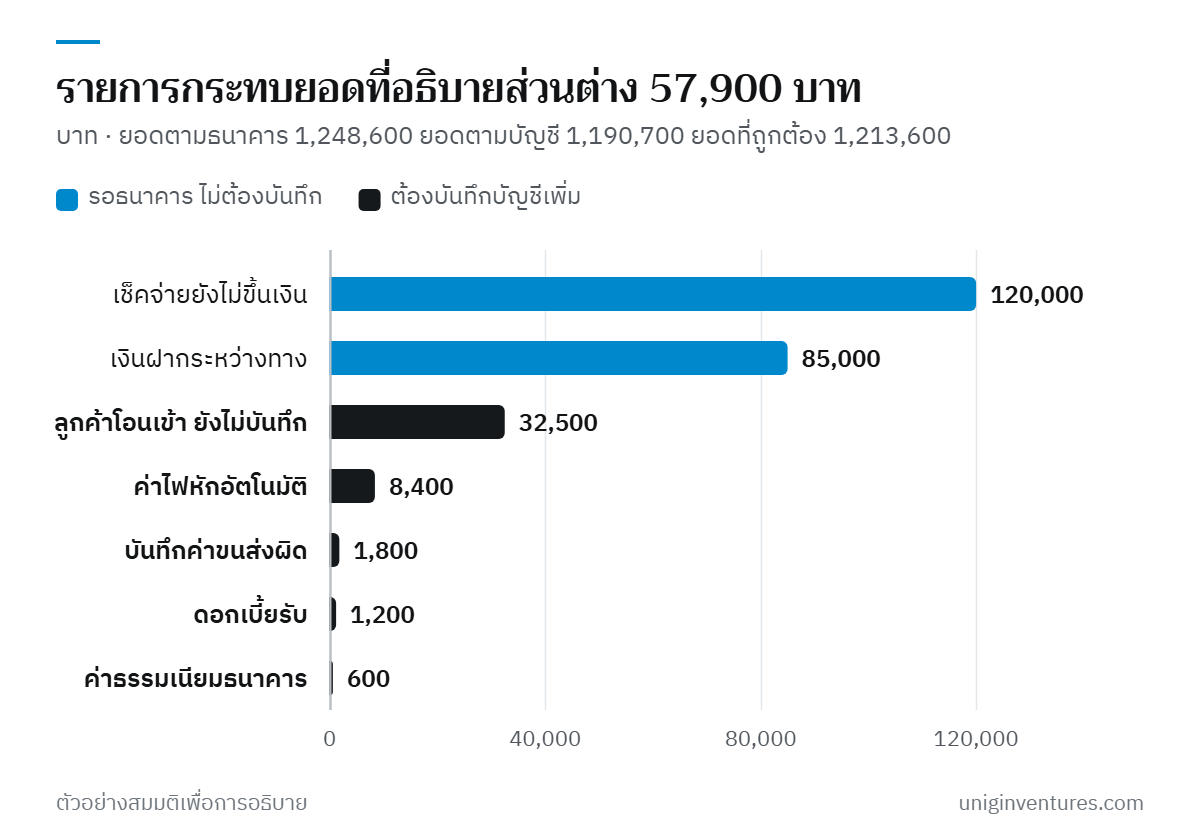
ตัวอย่างสมมติ ณ วันที่ 31 ตุลาคม ใบแจ้งยอดธนาคารแสดงยอดคงเหลือ 1,248,600 บาท แต่บัญชีเงินฝากธนาคารในสมุดบัญชีมียอด 1,190,700 บาท ต่างกัน 57,900 บาท เมื่อไล่ทีละรายการพบดังนี้
| รายการ | ยอดตามธนาคาร | ยอดตามบัญชี |
|---|---|---|
| ยอดคงเหลือ 31 ตุลาคม | 1,248,600 | 1,190,700 |
| บวก เช็คจากลูกค้านำฝากวันที่ 31 ยังไม่เข้าบัญชี | 85,000 | |
| หัก เช็คจ่ายซัพพลายเออร์ยังไม่ขึ้นเงิน | −120,000 | |
| บวก ลูกค้าโอนเข้า ยังไม่ได้บันทึก | 32,500 | |
| บวก ดอกเบี้ยรับ | 1,200 | |
| หัก ค่าธรรมเนียมธนาคาร | −600 | |
| หัก ค่าไฟฟ้าหักบัญชีอัตโนมัติ | −8,400 | |
| หัก บันทึกจ่ายค่าขนส่ง 4,600 แต่จ่ายจริง 6,400 | −1,800 | |
| ยอดที่ถูกต้อง | 1,213,600 | 1,213,600 |
ทั้งสองฝั่งได้ 1,213,600 บาทเท่ากัน ส่วนต่าง 57,900 บาทอธิบายได้ครบ เหลือส่วนที่อธิบายไม่ได้ 0 บาท คือฝั่งธนาคารสุทธิ −35,000 บาท และฝั่งบัญชีสุทธิ +22,900 บาท ห้ารายการฝั่งบัญชีต้องทำรายการบันทึกบัญชีในเดือนตุลาคม ส่วนสองรายการฝั่งธนาคารไม่ต้องทำอะไร แต่ต้องตรวจว่าขึ้นในใบแจ้งยอดเดือนพฤศจิกายน
สัญญาณที่ต้องตามต่อ
- เช็คค้างจ่ายเกินสองถึงสามเดือน ผู้รับอาจทำหาย หรือเป็นเช็คที่ไม่ควรออก แนวตอบข้อสอบวิชาการสอบบัญชีของ ACCA ให้ตรวจเช็คค้างนานว่าควรกลับรายการหรือไม่
- เงินฝากระหว่างทางที่ไม่ขึ้นในเดือนถัดไป อาจเป็นเช็คเด้งหรือเงินที่ไม่ได้นำฝากจริง
- ส่วนต่างที่หาไม่เจอ อย่าบันทึกเป็น "ผลต่างกระทบยอด" แล้วปล่อยไว้ ถ้าส่วนต่างหารด้วย 9 ลงตัว มักเป็นตัวเลขสลับหลัก ถ้าเท่ากับรายการใดรายการหนึ่งพอดี มักเป็นการบันทึกซ้ำหรือตกหล่น
- รายการจ่ายที่ไม่มีเอกสาร ทุกรายการในใบแจ้งยอดควรจับคู่กับใบแจ้งหนี้ ใบเสร็จ หรือสลิปเงินเดือนได้
ขั้นตอนประจำเดือน
- ดาวน์โหลดใบแจ้งยอดทุกบัญชี รวมบัญชีที่ไม่ค่อยใช้และบัญชีบัตรเครดิตบริษัท ภายในสามวันทำการแรกของเดือน
- จับคู่รายการ ระหว่างใบแจ้งยอดกับสมุดบัญชี โปรแกรมบัญชีส่วนใหญ่นำเข้าไฟล์จากธนาคารและจับคู่ให้ได้ ที่เหลือคือรายการกระทบยอด
- แยกฝั่ง รายการไหนรอธนาคาร รายการไหนต้องบันทึกบัญชี แล้วบันทึกฝั่งบริษัทให้ครบในงวดเดียวกัน
- ทำกระดาษทำการ แบบตารางข้างบน ยอดสองฝั่งต้องเท่ากันพอดี แนบใบแจ้งยอดไว้ด้วยกัน
- ให้คนที่สองตรวจและลงชื่อ แนวตอบข้อสอบของ ACCA ชี้ว่าคนที่รับเงินและบันทึกบัญชีไม่ควรเป็นคนกระทบยอดเอง และผู้ตรวจควรลงชื่อเป็นหลักฐาน ในบริษัทเล็กผู้ตรวจอาจเป็นเจ้าของกิจการเอง
- ตามรายการค้าง จากเดือนก่อนทุกครั้งก่อนเริ่มเดือนใหม่
การกระทบยอดธนาคารเป็นขั้นแรกของการปิดงบรายเดือน ดูขั้นตอนที่เหลือได้ใน ปิดงบรายเดือนให้เสร็จใน 10 วันทำการ และถ้าเงินเข้าออกของบริษัทกับของเจ้าของยังปนกันอยู่ ให้เริ่มจาก แยกเงินส่วนตัวกับเงินบริษัท ก่อน การกระทบยอดจะง่ายขึ้นมาก
บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติเพื่ออธิบายวิธีทำ
แหล่งข้อมูล
- พระราชบัญญัติการบัญชี พ.ศ. 2543 (มาตรา 12 และ 14) — กรมพัฒนาธุรกิจการค้า
- Examiner's report FA2 Maintaining Financial Records, September 2023 – August 2024 (bank reconciliations) — ACCA
- Audit and Assurance, September/December 2018 sample answers (bank reconciliation controls and audit) — ACCA
- Examiner's report F8 Audit and Assurance, June 2015 (auditing bank reconciliations) — ACCA