เลือกสำนักงานบัญชีและผู้สอบบัญชี: ตรวจคุณสมบัติ เทียบค่าบริการ และเขียนขอบเขตงานให้ชัด
ผู้ทำบัญชี ผู้สอบบัญชีรับอนุญาต และผู้สอบบัญชีภาษีอากรต่างกันอย่างไร วิธีตรวจสถานะก่อนจ้าง ขอบเขตงานที่ต้องเขียนในสัญญา และวิธีเทียบใบเสนอราคาให้เห็นต้นทุนจริงทั้งปี
ในบทความนี้
SME ไทยส่วนใหญ่ไม่ได้ทำบัญชีเอง แต่จ้างสำนักงานบัญชีและผู้สอบบัญชีจากภายนอก หลายรายเลือกจากราคาต่อเดือนที่ต่ำที่สุดหรือคำแนะนำของคนรู้จัก แล้วมารู้ปัญหาเอาตอนเดือนพฤษภาคม งบการเงินยังไม่เสร็จ แบบภาษียื่นช้า หรือผู้ทำบัญชีไม่เคยแจ้งรับทำบัญชีกับหน่วยงานรัฐ และโทษเหล่านั้นตกอยู่ที่บริษัท ไม่ใช่สำนักงานบัญชี
บทความนี้อธิบายสามบทบาทที่ต้องแยกให้ออก กำหนดเวลาที่สำนักงานบัญชีต้องช่วยให้ทัน วิธีตรวจคุณสมบัติก่อนจ้าง ขอบเขตงานที่ต้องเขียนในสัญญา วิธีเทียบใบเสนอราคาเป็นต้นทุนทั้งปี และวิธีเลือกผู้สอบบัญชี
สามบทบาทที่ต้องแยกให้ออก
| บทบาท | หน้าที่ | ใช้กับใครได้ |
|---|---|---|
| ผู้ทำบัญชี | บันทึกรายการและจัดทำงบการเงิน ต้องขึ้นทะเบียนกับกรมพัฒนาธุรกิจการค้า และเป็นสมาชิกสภาวิชาชีพบัญชี | นิติบุคคลทุกรายต้องมี |
| ผู้สอบบัญชีรับอนุญาต (CPA) | ตรวจสอบและแสดงความเห็นต่องบการเงิน ได้รับใบอนุญาตผ่านสภาวิชาชีพบัญชี | ตรวจได้ทั้งบริษัทและห้างหุ้นส่วนนิติบุคคล |
| ผู้สอบบัญชีภาษีอากร (TA) | ตรวจสอบและรับรองบัญชี ขึ้นทะเบียนและได้รับใบอนุญาตจากกรมสรรพากร | เฉพาะห้างหุ้นส่วนนิติบุคคลขนาดเล็กที่มีทุนไม่เกิน 5 ล้านบาท สินทรัพย์รวมและรายได้รวมไม่เกินอย่างละ 30 ล้านบาท ตรวจบัญชีบริษัทไม่ได้ |
บริษัทจำกัดจึงต้องมีทั้งผู้ทำบัญชีและผู้สอบบัญชีรับอนุญาต สำนักงานบัญชีบางแห่งเสนอบริการทั้งสองอย่างผ่านเครือข่ายของตัวเอง แต่สองบทบาทนี้เป็นคนละคน มีหน้าที่ตามกฎหมายต่างกัน และงานของผู้สอบบัญชีคือการตรวจงานของผู้ทำบัญชี
กำหนดเวลาที่สำนักงานบัญชีต้องช่วยให้ทัน
บริษัทที่ปิดรอบบัญชีวันที่ 31 ธันวาคม มีกำหนดสำคัญประจำปีดังนี้
| งาน | กำหนด | ที่มา |
|---|---|---|
| ที่ประชุมผู้ถือหุ้นอนุมัติงบดุลที่ผ่านการตรวจสอบแล้ว | ภายใน 4 เดือนนับแต่วันที่ลงในงบดุล (ภายใน 30 เมษายน) | ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1197 |
| ส่งสำเนางบดุลให้ผู้ถือหุ้น | ล่วงหน้าไม่น้อยกว่า 3 วันก่อนวันประชุม | ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1197 |
| ยื่น ภ.ง.ด.50 และชำระภาษีเงินได้นิติบุคคล | ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี | กรมสรรพากร |
| ส่งงบการเงินกับกรมพัฒนาธุรกิจการค้าทาง DBD e-Filing | บริษัทส่วนใหญ่ภายใน 31 พฤษภาคม | กรมพัฒนาธุรกิจการค้า |
ให้นับย้อนจากวันเหล่านี้ ผู้สอบบัญชีต้องได้ร่างงบการเงินที่ครบถ้วนหลายสัปดาห์ก่อนวันประชุมผู้ถือหุ้น สำนักงานบัญชีจึงต้องปิดบัญชีปลายปีให้เสร็จราวเดือนกุมภาพันธ์หรือต้นมีนาคม ถามสำนักงานที่กำลังพิจารณาตรง ๆ ว่าจะส่งร่างงบให้ผู้สอบบัญชีวันไหน ถ้าคำตอบคลุมเครือ ให้ถือเป็นสัญญาณเตือน
งานรายเดือนก็มีกำหนดยื่นเช่นกัน เช่น ภ.พ.30 และแบบภาษีหัก ณ ที่จ่าย ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53 ยื่นช้ามีทั้งค่าปรับและเงินเพิ่ม สัญญาจ้างควรระบุว่าใครรับผิดชอบค่าปรับ ถ้าความล่าช้าเกิดจากสำนักงานบัญชี
ตรวจก่อนจ้าง และตรวจหลังจ้าง
ผู้ทำบัญชี
กรมพัฒนาธุรกิจการค้าแนะนำให้นิติบุคคลตรวจผู้ทำบัญชีในระบบ e-Accountant
- ตรวจสถานะผู้ทำบัญชี ที่ www.dbd.go.th เมนูบริการออนไลน์ เลือกระบบงานผู้ทำบัญชี (e-Accountant) แล้วเลือกตรวจสอบสถานะของผู้ทำบัญชี สถานะที่ทำบัญชีได้มีเพียง "คงอยู่" เท่านั้น ถ้าขึ้นว่าขาดการต่ออายุสมาชิก ถูกพัก หรือถูกเพิกถอนการขึ้นทะเบียน ต้องติดต่อผู้ทำบัญชีทันที
- ตรวจว่าผู้ทำบัญชีแจ้งรับทำบัญชีของบริษัทเราแล้ว ในระบบเดียวกัน เลือกค้นหาผู้ทำบัญชีของนิติบุคคล แล้วกรอกเลขทะเบียนนิติบุคคล ระบบจะแสดงชื่อผู้ทำบัญชีและปีงบการเงินที่ยืนยันไว้ ถ้ายังไม่ยืนยัน ระบบ e-Filing จะขึ้นคำเตือนตอนส่งงบ
เรื่องนี้เป็นภาระของบริษัท ไม่ใช่แค่ของสำนักงานบัญชี กรมพัฒนาธุรกิจการค้าเตือนว่านิติบุคคลที่ส่งงบการเงินโดยผู้ทำบัญชีไม่อยู่ในสถานะคงอยู่ อาจมีความผิดตามพระราชบัญญัติการบัญชี พ.ศ. 2543
ผู้สอบบัญชี
- ถ้ากิจการเป็นบริษัท ต้องตรวจว่าเป็นผู้สอบบัญชีรับอนุญาตที่ขึ้นทะเบียนกับสภาวิชาชีพบัญชี ไม่ใช่ผู้สอบบัญชีภาษีอากร
- มาตรา 1208 ของประมวลกฎหมายแพ่งและพาณิชย์ ให้ผู้ถือหุ้นเป็นผู้สอบบัญชีได้ แต่ห้ามเลือกผู้ที่มีส่วนได้เสียในกิจการของบริษัทอย่างอื่นนอกจากการถือหุ้น และห้ามเลือกกรรมการ ตัวแทน หรือลูกจ้างของบริษัทในระหว่างที่ดำรงตำแหน่งนั้น
- ทำหนังสือตกลงรับงานสอบบัญชีกับผู้สอบบัญชีหรือสำนักงานสอบบัญชีโดยตรง หลีกเลี่ยงการจ้างผ่านคนกลางที่ "ดูแลเรื่องสอบบัญชีให้" โดยไม่เคยได้พบผู้สอบบัญชีตัวจริง
ขอบเขตงานที่ต้องเขียนในสัญญา
ข้อพิพาทกับสำนักงานบัญชีส่วนใหญ่เกิดจากขอบเขตงานที่ไม่ชัด ก่อนลงนามให้ตรวจว่าสัญญาตอบคำถามเหล่านี้ได้
- ปริมาณงาน ค่าบริการครอบคลุมเอกสารหรือรายการกี่ฉบับต่อเดือน ส่วนที่เกินคิดเท่าไร
- แบบภาษีรายเดือน สำนักงานจัดทำและยื่นแบบใดบ้าง ใครเป็นผู้กดยื่น และชำระเงินจากบัญชีของใคร
- เงินเดือนและประกันสังคม รวมอยู่ในค่าบริการหรือคิดแยก
- รายงานรายเดือน จะได้งบกำไรขาดทุนและงบแสดงฐานะการเงินรายเดือนหรือไม่ ภายในวันที่เท่าไรของเดือนถัดไป
- งานปลายปี รวมการปิดบัญชีปลายปี งบการเงิน ภ.ง.ด.50 การประสานงานกับผู้สอบบัญชี และการส่งงบกับกรมพัฒนาธุรกิจการค้าแล้วหรือยัง
- กำหนดส่งงาน วันที่บริษัทต้องส่งเอกสาร และวันที่สำนักงานต้องส่งงานแต่ละชิ้น
- ยื่นช้า ใครจ่ายค่าปรับและเงินเพิ่ม ถ้าสำนักงานยื่นไม่ทันโดยที่บริษัทส่งเอกสารครบตามกำหนดแล้ว
- เลิกจ้าง ถ้าเปลี่ยนสำนักงาน จะคืนเอกสาร สมุดบัญชี และไฟล์ข้อมูลในรูปแบบที่ใช้ต่อได้อย่างไร ภายในเมื่อไร
เทียบใบเสนอราคาเป็นต้นทุนทั้งปี
ราคาต่อเดือนเทียบกันตรง ๆ ไม่ได้ ถ้าสิ่งที่รวมอยู่ในราคาไม่เหมือนกัน ให้แปลงทุกใบเสนอราคาเป็นยอดรวมทั้งปีจากปริมาณงานจริงของบริษัท
ตัวอย่างสมมติ บริษัทจดทะเบียนภาษีมูลค่าเพิ่ม มีพนักงาน 5 คน เอกสารราว 60 ฉบับต่อเดือน ได้ใบเสนอราคาค่าทำบัญชีสามแห่ง ค่าสอบบัญชีเสนอแยกและเท่ากันทั้งสามกรณี
| สำนักงาน | ข้อเสนอ | ต้นทุนทั้งปี |
|---|---|---|
| ก | เดือนละ 4,000 บาท เอกสารไม่เกิน 80 ฉบับ รวมเงินเดือน แบบภาษีรายเดือน งบการเงินปลายปี และ ภ.ง.ด.50 รายงานผลเฉพาะปลายปี | 48,000 |
| ข | เดือนละ 2,500 บาท สำหรับเอกสารไม่เกิน 30 ฉบับ ฉบับที่เกินคิดฉบับละ 50 บาท ทำเงินเดือนเดือนละ 500 บาท ปิดบัญชีปลายปี 6,000 บาท | 60,000 |
| ค | เดือนละ 6,000 บาท ได้ทุกอย่างเหมือน ก และรายงานผู้บริหารรายเดือนภายในวันที่ 10 | 72,000 |
สำนักงาน ข = (2,500 × 12) + (เอกสารเกิน 30 ฉบับ × 50 × 12) + (500 × 12) + 6,000
= 30,000 + 18,000 + 6,000 + 6,000 = 60,000 บาทต่อปี
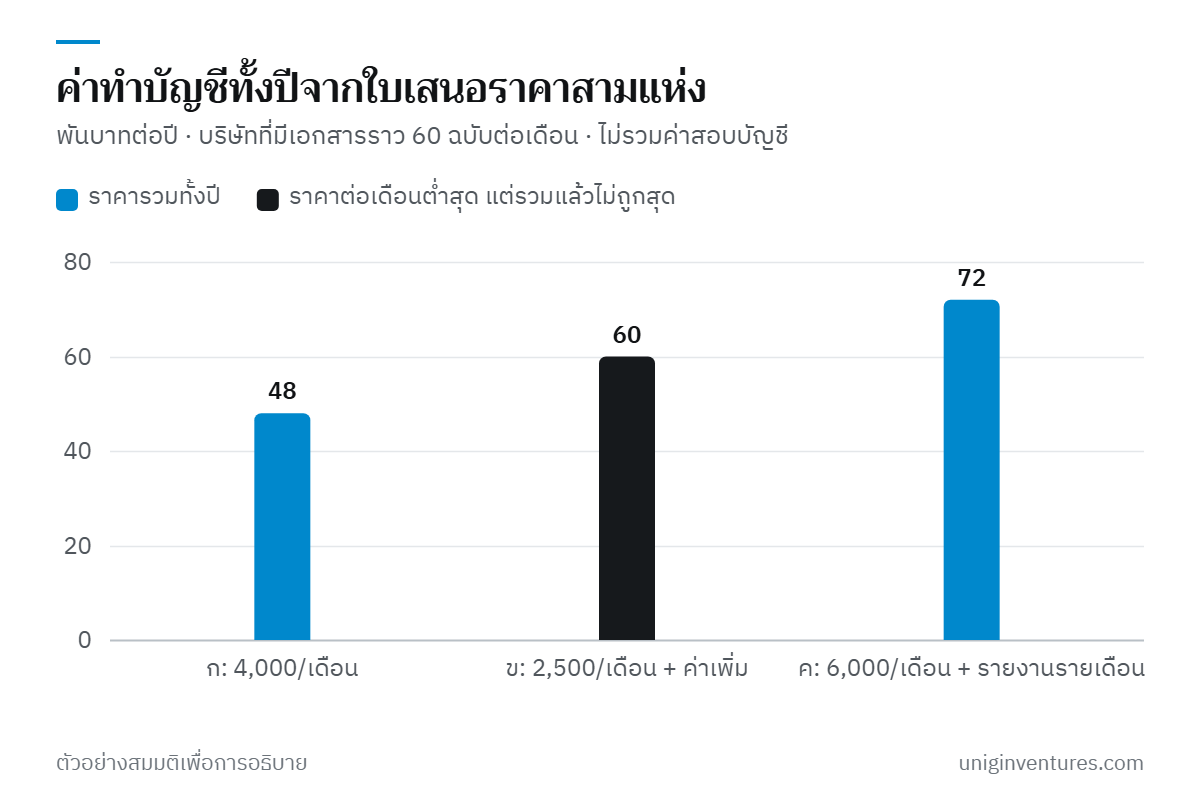
สำนักงาน ค แพงกว่าสำนักงาน ก ปีละ 24,000 บาท สิ่งที่ได้เพิ่มคือตัวเลขรายเดือนภายใน 10 วัน แทนที่จะเห็นปีละครั้ง ถ้าบริษัทวางแผนกู้ธนาคาร ระดมทุนจากนักลงทุน หรือต้องคุมเงินสดใกล้ชิด ตัวเลขรายเดือนที่มาตรงเวลามักคุ้มกว่าส่วนต่างราคา ถ้าธุรกิจเรียบง่ายและนิ่ง สำนักงาน ก อาจเพียงพอ
เลือกผู้สอบบัญชี
มาตรา 1209 และ 1210 ของประมวลกฎหมายแพ่งและพาณิชย์ กำหนดให้ที่ประชุมสามัญผู้ถือหุ้นเลือกตั้งผู้สอบบัญชีทุกปี และให้ที่ประชุมใหญ่กำหนดค่าตอบแทน ผู้สอบบัญชีคนเดิมจะเลือกกลับเข้ามาใหม่ก็ได้ บริษัทจึงเปลี่ยนผู้สอบบัญชีได้ทุกการประชุมสามัญประจำปี แต่เลือกให้ดีตั้งแต่ต้นย่อมดีกว่า
- แยกผู้สอบบัญชีออกจากผู้ทำบัญชี ผู้สอบบัญชีที่ตรวจงานของทีมที่ใกล้ชิดกับตัวเองมีแรงจูงใจน้อยที่จะทักท้วง
- ถามเรื่องเวลา ต้องได้ร่างงบเมื่อไร ใช้เวลาตรวจกี่สัปดาห์ รายงานที่ลงนามแล้วจะเสร็จวันไหน
- ถามวิธีคิดค่าบริการ เป็นราคาคงที่ หรือเพิ่มขึ้นได้ถ้าเอกสารของบริษัทไม่ครบ
- คิดถึงสามปีข้างหน้า ถ้าวางแผนระดมทุนหรือกู้ธนาคาร ให้ถามว่าเคยตรวจบริษัทในระยะนั้นมาก่อนหรือไม่ นักลงทุนที่ทำ Due Diligence จะอ่านงบที่ผ่านการตรวจสอบย้อนหลังหลายปี
เริ่มจากตรงไหน
- วันนี้ ตรวจสถานะผู้ทำบัญชีคนปัจจุบันและข้อมูลของบริษัทในระบบ e-Accountant ของกรมพัฒนาธุรกิจการค้า
- เปิดสัญญาจ้างทำบัญชีฉบับปัจจุบัน เทียบกับรายการข้างบน แล้วจดว่าขาดข้อไหน
- จดปริมาณงานจริงต่อเดือน ทั้งจำนวนเอกสาร จำนวนพนักงาน และแบบภาษีที่ต้องยื่น
- ถ้าจะเปลี่ยนสำนักงาน ขอใบเสนอราคาอย่างน้อยสองแห่ง แล้วแปลงเป็นต้นทุนทั้งปี
- ตกลงตารางงานปลายปีกับสำนักงานบัญชีและผู้สอบบัญชี โดยนับย้อนจากวันประชุมผู้ถือหุ้นก่อน 30 เมษายน แล้วลงไว้ในปฏิทิน
แหล่งข้อมูล
- กรมพัฒน์แนะนิติบุคคลเช็กผู้ทำบัญชีมีสถานะ "คงอยู่" หรือไม่ ก่อนยื่นงบการเงิน (24 ก.พ. 2569) — กระทรวงพาณิชย์
- ความแตกต่างระหว่าง TA และ CPA — กรมสรรพากร
- สารพันคำถามแบบ ภ.ง.ด.50 — กรมสรรพากร
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1197 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1208 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1209 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1210 — Thai Law Online