ทำงบกระแสเงินสดเองด้วยวิธีทางอ้อม: รู้ว่ากำไรไปอยู่ที่ไหนจากงบสองปี
สอนทำงบกระแสเงินสดวิธีทางอ้อมจากงบแสดงฐานะการเงินสองปีทีละขั้น ตัวอย่างบริษัทกำไร 1.2 ล้านบาทแต่เงินสดเพิ่ม 120,000 บาท วิธีกระทบยอด และตัวชี้วัดที่อ่านได้
ในบทความนี้
เจ้าของกิจการจำนวนมากเห็นงบกำไรขาดทุนบอกว่ามีกำไรล้านกว่าบาท แต่เงินในบัญชีธนาคารเพิ่มขึ้นแค่หลักแสน และไม่มีใครตอบได้ชัดว่าเงินส่วนที่เหลือไปอยู่ที่ไหน คำตอบอยู่ในงบกระแสเงินสด (Cash Flow Statement) ซึ่ง SME ไทยส่วนใหญ่ไม่ได้ทำ เพราะกฎหมายไม่ได้บังคับ
บทความนี้สอนทำงบกระแสเงินสดด้วยวิธีทางอ้อม (Indirect Method) จากงบแสดงฐานะการเงินสองปีกับงบกำไรขาดทุนที่บริษัทมีอยู่แล้ว ทีละขั้นด้วยตัวอย่างตัวเลข พร้อมวิธีกระทบยอดกับเงินสดจริง และตัวชี้วัดสองตัวที่อ่านได้จากงบนี้
งบกระแสเงินสดบอกอะไรที่งบกำไรขาดทุนไม่บอก
งบกำไรขาดทุนวัดผลตามเกณฑ์คงค้าง รายได้นับเมื่อส่งมอบแม้ลูกค้ายังไม่จ่าย ค่าเสื่อมราคาเป็นค่าใช้จ่ายทั้งที่ไม่มีเงินออก ส่วนเงินที่จ่ายซื้อเครื่องจักรหรือคืนเงินกู้ไม่อยู่ในงบกำไรขาดทุนเลย (อ่านพื้นฐานใน Accrual กับ Cash Basis) งบกระแสเงินสดแยกเงินที่เข้าออกจริงเป็นสามกลุ่ม ตามหลักของมาตรฐานสากล IAS 7
- กิจกรรมดำเนินงาน (Operating Activities) เงินจากการค้าขายตามปกติ เช่น รับเงินจากลูกค้า จ่ายซัพพลายเออร์ จ่ายเงินเดือน จ่ายภาษี
- กิจกรรมลงทุน (Investing Activities) ซื้อและขายสินทรัพย์ระยะยาว เช่น เครื่องจักร รถ อาคาร
- กิจกรรมจัดหาเงิน (Financing Activities) เงินที่ทำให้หนี้เงินกู้หรือทุนเปลี่ยน เช่น กู้เพิ่ม คืนเงินกู้ เพิ่มทุน จ่ายเงินปันผล
กิจกรรมดำเนินงานทำได้สองวิธี วิธีทางตรง (Direct Method) แสดงยอดเงินรับและจ่ายแต่ละประเภท ซึ่งต้องดึงข้อมูลจากรายการเคลื่อนไหวของเงินสดทั้งปี วิธีทางอ้อมเริ่มจากกำไรสุทธิ แล้วปรับรายการที่ไม่ใช่เงินสดและการเปลี่ยนแปลงของเงินทุนหมุนเวียน ใช้ข้อมูลจากงบที่มีอยู่แล้วเท่านั้น จึงเหมาะกับ SME ที่อยากทำเอง
เรื่องหน้าที่ทางกฎหมาย ตามประกาศกรมพัฒนาธุรกิจการค้าเรื่องรายการย่อที่ต้องมีในงบการเงิน งบกระแสเงินสดเป็นงบที่บริษัทจำกัดและห้างหุ้นส่วนจดทะเบียนเลือกทำได้ ไม่บังคับ ส่วนบริษัทมหาชนจำกัดต้องทำ แต่ธนาคารที่พิจารณาสินเชื่อและนักลงทุนที่ทำ Due Diligence มักขอดูตัวเลขชุดนี้อยู่ดี
ข้อมูลที่ต้องมีก่อนเริ่ม
- งบแสดงฐานะการเงิน (Balance Sheet) ณ วันสิ้นปีบัญชีสองปีติดกัน
- งบกำไรขาดทุนของปีล่าสุด
- ทะเบียนสินทรัพย์ถาวร: ซื้ออะไรเพิ่ม ขายอะไรออก ราคาขายและมูลค่าตามบัญชีของที่ขาย ค่าเสื่อมราคาทั้งปี
- รายการเดินบัญชีเงินกู้: กู้เพิ่มเท่าไร คืนเงินต้นเท่าไร
- มติจ่ายเงินปันผลและการเพิ่มทุนระหว่างปี (ถ้ามี)
สามรายการหลังจำเป็น เพราะยอดสุทธิในงบแสดงฐานะการเงินซ่อนรายการขาเข้าและขาออกไว้ เช่น ยอดเงินกู้เพิ่ม 600,000 บาท อาจมาจากกู้ใหม่ 1,000,000 บาท และคืนเงินต้น 400,000 บาท
ตัวอย่างสมมติ: บริษัทจัดจำหน่ายที่กำไรโต แต่เงินสดเพิ่มนิดเดียว
บริษัทแห่งหนึ่งมียอดขายปี 2568 จำนวน 12 ล้านบาท ปี 2569 จำนวน 15 ล้านบาท กำไรสุทธิปี 2569 จำนวน 1,200,000 บาท ระหว่างปีขายรถขนส่งคันเก่าที่มีมูลค่าตามบัญชี 150,000 บาท ได้เงิน 200,000 บาท ซื้อเครื่องจักรและรถใหม่ ค่าเสื่อมราคาทั้งปี 500,000 บาท และจ่ายเงินปันผล 300,000 บาท
| รายการ | 2568 | 2569 | เปลี่ยนแปลง |
|---|---|---|---|
| เงินสดและเงินฝากธนาคาร | 500,000 | 620,000 | 120,000 |
| ลูกหนี้การค้า | 1,800,000 | 2,600,000 | 800,000 |
| สินค้าคงเหลือ | 1,500,000 | 1,900,000 | 400,000 |
| ค่าใช้จ่ายจ่ายล่วงหน้า | 100,000 | 120,000 | 20,000 |
| ที่ดิน อาคารและอุปกรณ์ (สุทธิ) | 3,000,000 | 3,550,000 | 550,000 |
| สินทรัพย์รวม | 6,900,000 | 8,790,000 | |
| เจ้าหนี้การค้า | 1,200,000 | 1,500,000 | 300,000 |
| ค่าใช้จ่ายค้างจ่าย | 200,000 | 260,000 | 60,000 |
| ภาษีเงินได้ค้างจ่าย | 150,000 | 180,000 | 30,000 |
| เงินกู้ยืมระยะยาวจากธนาคาร | 1,000,000 | 1,600,000 | 600,000 |
| ทุนจดทะเบียนที่ชำระแล้ว | 2,000,000 | 2,000,000 | 0 |
| กำไรสะสม | 2,350,000 | 3,250,000 | 900,000 |
| หนี้สินและส่วนของเจ้าของรวม | 6,900,000 | 8,790,000 |
กำไรสะสมเพิ่ม 900,000 บาท เท่ากับกำไรสุทธิ 1,200,000 บาท หักเงินปันผล 300,000 บาท ตรวจข้อนี้ก่อนทุกครั้ง ถ้าไม่ตรง แปลว่ามีรายการอื่นผ่านส่วนของเจ้าของที่ต้องหาให้เจอ
ขั้นที่ 1: เงินสดจากกิจกรรมดำเนินงาน
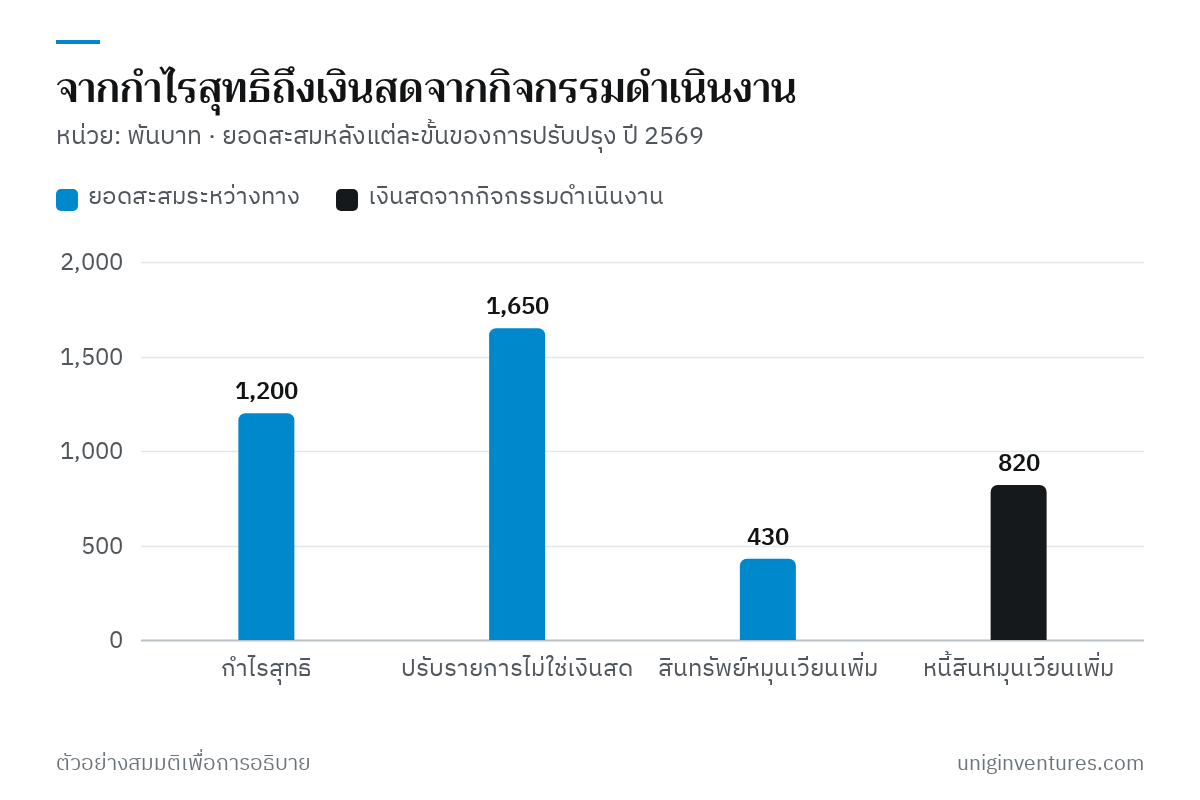
เริ่มจากกำไรสุทธิ แล้วปรับสองชุด ชุดแรกคือรายการที่อยู่ในกำไรแต่ไม่มีเงินเข้าออก ชุดที่สองคือการเปลี่ยนแปลงของสินทรัพย์และหนี้สินหมุนเวียนที่เกี่ยวกับการค้า จำกฎเดียวพอ
สินทรัพย์หมุนเวียนเพิ่มขึ้น = เงินสดลดลง (หัก) · หนี้สินหมุนเวียนเพิ่มขึ้น = เงินสดเพิ่มขึ้น (บวก) · ถ้าลดลงให้กลับเครื่องหมาย
เหตุผลคือ ลูกหนี้ที่เพิ่มขึ้นเป็นยอดขายที่นับเป็นกำไรแล้วแต่ยังไม่ได้เงิน ส่วนเจ้าหนี้ที่เพิ่มขึ้นเป็นของที่ใช้ไปแล้วแต่ยังไม่ได้จ่าย
| รายการ | เหตุผล | จำนวน |
|---|---|---|
| กำไรสุทธิ | จากงบกำไรขาดทุน | 1,200,000 |
| บวก ค่าเสื่อมราคา | ค่าใช้จ่ายที่ไม่มีเงินออก | 500,000 |
| หัก กำไรจากการขายรถ | เงินที่ได้ทั้งก้อนไปอยู่ในกิจกรรมลงทุน | −50,000 |
| ลูกหนี้การค้าเพิ่มขึ้น | ขายแล้วยังไม่ได้เงิน | −800,000 |
| สินค้าคงเหลือเพิ่มขึ้น | เงินจมอยู่ในสต็อก | −400,000 |
| ค่าใช้จ่ายจ่ายล่วงหน้าเพิ่มขึ้น | จ่ายก่อนใช้ | −20,000 |
| เจ้าหนี้การค้าเพิ่มขึ้น | ซื้อแล้วยังไม่จ่าย | 300,000 |
| ค่าใช้จ่ายค้างจ่ายเพิ่มขึ้น | ใช้แล้วยังไม่จ่าย | 60,000 |
| ภาษีเงินได้ค้างจ่ายเพิ่มขึ้น | ภาษีที่บันทึกแล้วยังไม่ได้ชำระ | 30,000 |
| เงินสดสุทธิจากกิจกรรมดำเนินงาน | 820,000 |
ขั้นที่ 2 และ 3: กิจกรรมลงทุนและกิจกรรมจัดหาเงิน
ยอดสินทรัพย์ถาวรสุทธิเพิ่ม 550,000 บาท แต่ไม่ใช่เงินที่จ่ายซื้อ ต้องไล่ยอดยกมาให้ถึงยอดยกไปก่อน
ยอดยกมา 3,000,000 − ค่าเสื่อมราคา 500,000 − มูลค่าตามบัญชีของรถที่ขาย 150,000 + ซื้อเพิ่ม = ยอดยกไป 3,550,000
ซื้อเพิ่ม = 1,200,000 บาท
| รายการ | จำนวน |
|---|---|
| ซื้อเครื่องจักรและรถ | −1,200,000 |
| เงินจากการขายรถคันเก่า | 200,000 |
| เงินสดสุทธิใช้ไปในกิจกรรมลงทุน | −1,000,000 |
| เงินกู้ยืมระยะยาวรับใหม่ | 1,000,000 |
| จ่ายคืนเงินต้น | −400,000 |
| จ่ายเงินปันผล | −300,000 |
| เงินสดสุทธิได้มาจากกิจกรรมจัดหาเงิน | 300,000 |
| เงินสดเพิ่มขึ้นสุทธิ (820,000 − 1,000,000 + 300,000) | 120,000 |
| เงินสดต้นปี | 500,000 |
| เงินสดปลายปี | 620,000 |
เงินสดปลายปีที่คำนวณได้ต้องเท่ากับยอดในงบแสดงฐานะการเงินพอดี ถ้าไม่เท่า แปลว่ามีรายการหลุดหรือจัดผิดกลุ่ม ไล่ดูทีละบรรทัดของงบแสดงฐานะการเงินว่าทุกบรรทัดที่เปลี่ยนถูกนำมาใช้ครบแล้ว
อ่านผล: กำไรกลายเป็นเงินสดได้แค่ไหน
ตัวชี้วัดสองตัวที่ใช้ได้ทันที
- เงินสดจากกิจกรรมดำเนินงานต่อกำไรสุทธิ 820,000 ÷ 1,200,000 = 68% กำไรทุก 100 บาทกลายเป็นเงินสดจริงราว 68 บาท ถ้าตัวนี้ต่ำกว่า 100% หลายปีติดกัน กำไรกำลังไปจมอยู่ในลูกหนี้และสต็อก
- กระแสเงินสดอิสระ (Free Cash Flow) คำนวณแบบง่ายจากเงินสดจากกิจกรรมดำเนินงานหักเงินซื้อสินทรัพย์ถาวร 820,000 − 1,200,000 = −380,000 บาท ปีนี้บริษัทลงทุนมากกว่าเงินที่ธุรกิจหาได้ ส่วนที่ขาดมาจากเงินกู้ใหม่
ตัวเลขชี้ไปที่ลูกหนี้เป็นจุดแรก ยอดขายโต 25% แต่ลูกหนี้โต 44% ระยะเวลาเก็บหนี้เฉลี่ยคิดจากยอดปลายปีเพิ่มจากราว 55 วัน (1,800,000 ÷ 12,000,000 × 365) เป็นราว 63 วัน (2,600,000 ÷ 15,000,000 × 365) ถ้าบริษัทเก็บหนี้ได้เร็วเท่าปีก่อน ลูกหนี้ปลายปีจะเหลือ 2,250,000 บาท (15,000,000 × 1,800,000 ÷ 12,000,000) และเงินสดจะมากกว่านี้ 350,000 บาท ดูวิธีคิดเงินทุนหมุนเวียนที่ต้องใช้เมื่อยอดขายโตใน โตแล้วเงินขาด และวงจรเงินสดใน Cash Conversion Cycle
จุดที่มักพลาด
- ใช้ยอดเปลี่ยนแปลงสุทธิของสินทรัพย์ถาวรเป็นเงินซื้อ ในตัวอย่าง ยอดสุทธิเพิ่ม 550,000 บาท แต่เงินที่จ่ายจริง 1,200,000 บาท ต้องไล่ด้วยค่าเสื่อมราคาและของที่ขายออกทุกครั้ง
- หักกลบกู้ใหม่กับคืนเงินต้น แสดงแยกสองบรรทัด ผู้อ่านงบจะเห็นว่าบริษัทพึ่งเงินกู้แค่ไหน
- ลืมหักกำไรจากการขายสินทรัพย์ เงินที่ได้ทั้งก้อนอยู่ในกิจกรรมลงทุนแล้ว ถ้าไม่หักออกจากกำไรสุทธิ ยอดกำไรส่วนนี้จะถูกนับซ้ำ
- จัดเงินกู้ยืมกรรมการไว้ในกิจกรรมดำเนินงาน เงินที่กรรมการให้บริษัทกู้หรือบริษัทคืนกรรมการเป็นกิจกรรมจัดหาเงิน (อ่านเรื่องนี้ใน เงินส่วนตัวกับเงินบริษัท)
- ไม่กระทบยอดกับเงินสดจริง งบที่ไม่ได้ปิดด้วยยอดเงินสดปลายปีที่ตรงกัน ยังใช้ตัดสินใจไม่ได้
เริ่มจากตรงไหน
- ขอทะเบียนสินทรัพย์ถาวร รายการเดินบัญชีเงินกู้ และมติจ่ายเงินปันผลของปีล่าสุดจากผู้ทำบัญชี
- ทำตารางงบแสดงฐานะการเงินสองปีแบบในบทความ เพิ่มคอลัมน์ผลต่าง และตรวจการเปลี่ยนแปลงของกำไรสะสมก่อน
- ทำกิจกรรมดำเนินงานตามกฎ "สินทรัพย์เพิ่มหัก หนี้สินเพิ่มบวก" แล้วทำกิจกรรมลงทุนและจัดหาเงินจากเอกสารประกอบ
- กระทบยอดกับเงินสดปลายปีให้ตรง แล้วคำนวณเงินสดจากการดำเนินงานต่อกำไรสุทธิและกระแสเงินสดอิสระ
- ทำซ้ำย้อนหลังสองหรือสามปีเพื่อดูแนวโน้ม แล้วใช้ผลตั้งสมมติฐานใน ประมาณการกระแสเงินสด 13 สัปดาห์
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ข้อมูลตรวจสอบ ณ เดือนพฤศจิกายน 2569 บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านบัญชีสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- IAS 7 Statement of Cash Flows — IFRS Foundation
- FAQ for 2023 year-end Financial Statements under Revised TFRS for NPAEs (2022) and DBD Notification on Abbreviated Components — Forvis Mazars Thailand
- Key changes in financial statements and notes according to the TFRS for NPAEs (Revised 2022) and new DBD notification — Forvis Mazars Thailand