อัตราส่วนสภาพคล่อง: Current Ratio, Quick Ratio, Cash Ratio และสิ่งที่ธนาคารดู
คำนวณอัตราส่วนสภาพคล่องสามตัวจากงบของคุณเอง ตัวอย่างบริษัทที่ Current Ratio คงที่แต่เงินสดหายไปเกือบหมด ผลของการผิดเงื่อนไขเงินกู้ต่องบ และวิธีปรับตัวเลขให้ดีขึ้นจริง
ในบทความนี้
บริษัทที่มีกำไรทุกเดือนอาจจ่ายเงินเดือนไม่ทันได้ ถ้าเงินไปจมอยู่ในลูกหนี้และสินค้า อัตราส่วนสภาพคล่องคือเครื่องมือที่ธนาคาร นักลงทุน และผู้สอบบัญชีใช้ตอบคำถามว่า บริษัทมีสินทรัพย์ที่จะกลายเป็นเงินสดได้เร็วพอจ่ายหนี้ที่ถึงกำหนดภายในหนึ่งปีหรือไม่ ปัญหาคือหลายบริษัทดูแค่ตัวเดียว คือ Current Ratio ซึ่งอาจดูดีอยู่ได้ทั้งที่เงินสดใกล้หมด
บทความนี้อธิบายอัตราส่วนสภาพคล่องสามตัว วิธีคำนวณจากงบแสดงฐานะการเงินของคุณเอง ตัวอย่างบริษัทที่ Current Ratio แทบไม่เปลี่ยนแต่เงินสดหายไปเกือบหมด เรื่องที่ผู้ขอสินเชื่อต้องรู้เกี่ยวกับเงื่อนไขในสัญญาเงินกู้ และวิธีปรับตัวเลขให้ดีขึ้นจริง
สามอัตราส่วนที่ต้องดูคู่กัน
Current Ratio (อัตราส่วนสภาพคล่อง) = สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน
Quick Ratio (อัตราส่วนสภาพคล่องหมุนเร็ว) = (เงินสด + เงินลงทุนระยะสั้น + ลูกหนี้การค้า) ÷ หนี้สินหมุนเวียน
Cash Ratio (อัตราส่วนเงินสด) = เงินสดและรายการเทียบเท่าเงินสด ÷ หนี้สินหมุนเวียน
เงินทุนหมุนเวียน (Working Capital) = สินทรัพย์หมุนเวียน − หนี้สินหมุนเวียน
- Current Ratio นับสินทรัพย์หมุนเวียนทุกอย่าง รวมสินค้าคงเหลือและค่าใช้จ่ายจ่ายล่วงหน้า ซึ่งเปลี่ยนเป็นเงินสดช้าหรือไม่เปลี่ยนเลย
- Quick Ratio ตัดสินค้าคงเหลือออก เพราะต้องขายก่อนแล้วยังต้องรอเก็บเงินอีกทอด ตำราการเงินของ OpenStax นับเฉพาะเงินสด เงินลงทุนระยะสั้น และลูกหนี้ ซึ่งตัดค่าใช้จ่ายจ่ายล่วงหน้าออกด้วย ส่วนวิธีคำนวณในเอกสารรับฟังความเห็นของ ก.ล.ต. ใช้สินทรัพย์หมุนเวียนหักสินค้าคงเหลือ ตัวเลขจึงต่างกันได้ ให้ถามผู้ที่ขอดูตัวเลขว่าใช้แบบไหน บทความนี้ใช้แบบแรก
- Cash Ratio เข้มที่สุด นับแค่เงินสด ถ้าเท่ากับ 1.0 แปลว่ามีเงินสดพอจ่ายหนี้หมุนเวียนทั้งหมด แต่ต่ำกว่า 1.0 ไม่ได้แปลว่าบริษัทมีปัญหาเสมอไป เพราะหนี้ไม่ได้ถึงกำหนดพร้อมกันในวันเดียว
สินทรัพย์และหนี้สินจะเป็น "หมุนเวียน" หรือไม่ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ของสภาวิชาชีพบัญชีกำหนดไว้ สินทรัพย์ที่คาดว่าจะได้รับประโยชน์ภายในรอบการดำเนินงานตามปกติหรือภายใน 12 เดือนนับจากวันสิ้นรอบระยะเวลารายงาน เป็นสินทรัพย์หมุนเวียน หนี้สินที่ถึงกำหนดชำระภายใน 12 เดือน หรือกิจการไม่มีสิทธิอันปราศจากเงื่อนไขที่จะเลื่อนการชำระออกไปอย่างน้อย 12 เดือน เป็นหนี้สินหมุนเวียน
ตัวอย่าง: Current Ratio คงที่ แต่เงินสดหายไป
ตัวอย่างสมมติ บริษัทจัดจำหน่ายสินค้าแห่งหนึ่งขายดีขึ้นทุกไตรมาส ให้เครดิตลูกค้านานขึ้นเพื่อแลกยอดขาย และสต็อกสินค้าเพิ่มรอรับคำสั่งซื้อ ตัวเลขเป็นพันบาท
| รายการ | ไตรมาส 1 | ไตรมาส 2 | ไตรมาส 3 | ไตรมาส 4 |
|---|---|---|---|---|
| เงินสด | 2,400 | 1,800 | 1,100 | 600 |
| ลูกหนี้การค้า | 3,100 | 3,400 | 3,800 | 4,200 |
| สินค้าคงเหลือ | 3,600 | 4,100 | 4,600 | 5,100 |
| ค่าใช้จ่ายจ่ายล่วงหน้า | 300 | 300 | 300 | 300 |
| สินทรัพย์หมุนเวียน | 9,400 | 9,600 | 9,800 | 10,200 |
| หนี้สินหมุนเวียน | 4,800 | 4,950 | 5,100 | 5,300 |
| เงินทุนหมุนเวียน | 4,600 | 4,650 | 4,700 | 4,900 |
| Current Ratio (เท่า) | 1.96 | 1.94 | 1.92 | 1.92 |
| Quick Ratio (เท่า) | 1.15 | 1.05 | 0.96 | 0.91 |
| Cash Ratio (เท่า) | 0.50 | 0.36 | 0.22 | 0.11 |
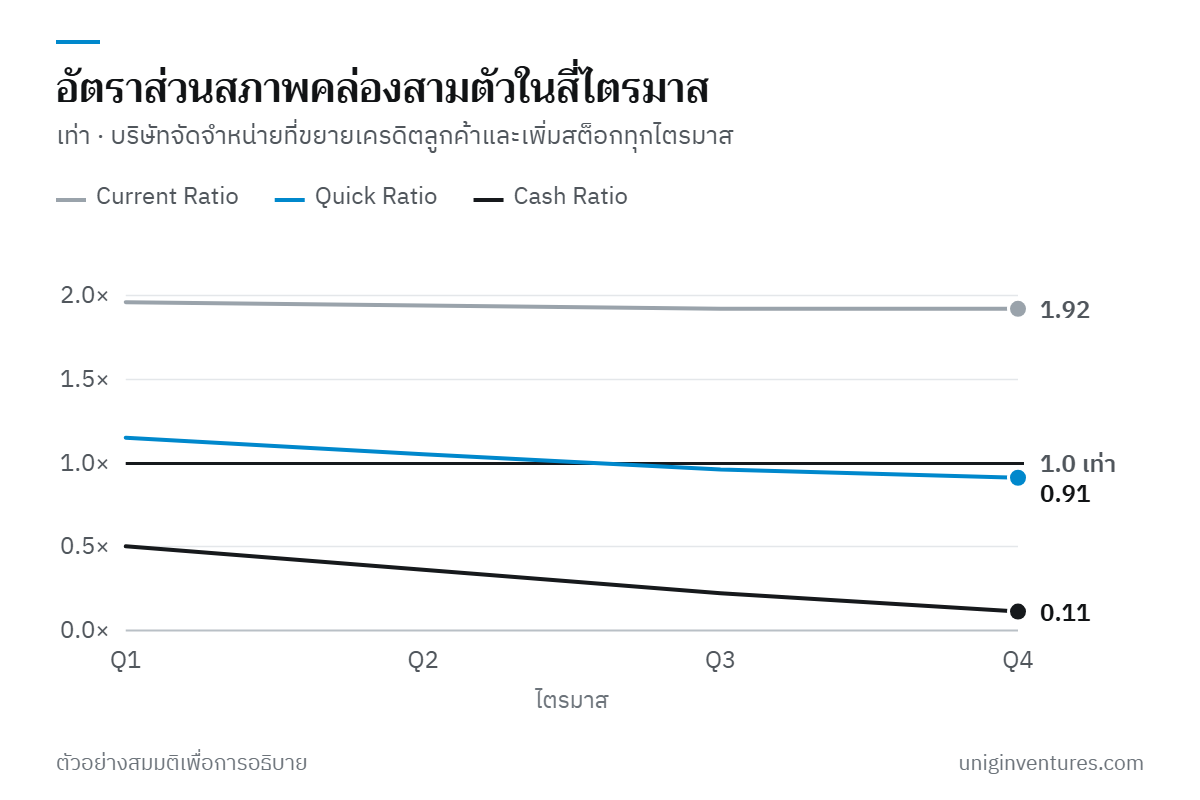
ถ้าดูแค่ Current Ratio บริษัทนี้ดูมั่นคงเท่าเดิม เงินทุนหมุนเวียนยังเพิ่มจาก 4,600 เป็น 4,900 พันบาท แต่เงินสดลดจาก 2,400 เหลือ 600 พันบาท เงินที่หายไปย้ายไปอยู่ในลูกหนี้และสต็อก Quick Ratio ตกต่ำกว่า 1 เท่าตั้งแต่ไตรมาส 3 และ Cash Ratio ลดเหลือ 0.11 เท่า ถ้าลูกค้ารายใหญ่จ่ายช้าไปหนึ่งเดือน บริษัทอาจต้องเบิกเงินเกินบัญชีเพิ่มเพื่อจ่ายซัพพลายเออร์
ถ้าใช้สูตร Quick Ratio แบบสินทรัพย์หมุนเวียนหักสินค้าคงเหลือ ไตรมาส 4 จะได้ 0.96 เท่า ((10,200 − 5,100) ÷ 5,300) สูงกว่าเพราะนับค่าใช้จ่ายจ่ายล่วงหน้าด้วย แนวโน้มยังลดลงเหมือนกัน
ธนาคารใช้อัตราส่วนเหล่านี้อย่างไร
ธนาคารแต่ละแห่งมีเกณฑ์ของตัวเอง แต่ชุดอัตราส่วนที่ใช้วัดความสามารถในการจ่ายหนี้มีรูปแบบคล้ายกัน ตัวอย่างจากเอกสารทางการคือข้อมูลสรุปของผู้ออกตราสารหนี้ที่ ก.ล.ต. เสนอในการรับฟังความเห็น ซึ่งให้กิจการทั่วไปแสดง Current Ratio คู่กับอัตราส่วนความสามารถในการจ่ายดอกเบี้ย (Interest Coverage Ratio) และหนี้สินต่อทุน (D/E) สำหรับเงินกู้ระยะยาว ธนาคารมักให้น้ำหนักกับความสามารถในการชำระหนี้ (DSCR) มากกว่า (ดู ยื่นกู้ SME ด้วย DSCR)
เรื่องที่ผู้กู้มักไม่รู้คือผลของการผิดเงื่อนไขในสัญญาเงินกู้ (Covenant) ต่องบการเงิน ตาม TFRS for NPAEs ถ้ากิจการผิดเงื่อนไขของเงินกู้ระยะยาวในหรือก่อนวันสิ้นรอบระยะเวลารายงาน จนผู้ให้กู้เรียกให้ชำระคืนได้ทันที ต้องจัดเงินกู้นั้นเป็นหนี้สินหมุนเวียน แม้ผู้ให้กู้จะตกลงหลังวันสิ้นงวดว่าจะไม่เรียกคืน จะยังเป็นหนี้สินไม่หมุนเวียนได้ก็ต่อเมื่อผู้ให้กู้ผ่อนผันให้อย่างน้อย 12 เดือนภายในวันสิ้นงวด
ผลต่อตัวเลขรุนแรงมาก จากตัวอย่างข้างต้น ถ้าบริษัทมีเงินกู้ระยะยาวคงเหลือ 3,000 พันบาทแล้วผิดเงื่อนไขก่อนสิ้นไตรมาส 4 หนี้สินหมุนเวียนจะเพิ่มเป็น 8,300 พันบาท Current Ratio ลดจาก 1.92 เหลือ 1.23 เท่า และ Quick Ratio จาก 0.91 เหลือ 0.58 เท่า ซึ่งอาจไปผิดเงื่อนไขของเงินกู้ก้อนอื่นต่อ ถ้ารู้ล่วงหน้าว่าจะผิดเงื่อนไข ให้คุยกับธนาคารเพื่อขอผ่อนผันเป็นหนังสือก่อนวันสิ้นงวด
ปรับตัวเลขให้ดีขึ้นจริง ไม่ใช่แค่ตกแต่ง
- เร่งเก็บลูกหนี้ ทวงตามอายุหนี้ ตั้งเงื่อนไขส่วนลดเงินสดสำหรับลูกค้าที่จ่ายเร็ว และหยุดให้เครดิตเพิ่มกับรายที่ค้างนาน ลูกหนี้ที่เก็บได้เปลี่ยนเป็นเงินสดโดยตรง (ดู ลูกหนี้ค้างนานและหนี้สูญ)
- ลดสต็อกที่หมุนช้า แยกสินค้าตามมูลค่าและความเร็วในการขาย ตั้งจุดสั่งซื้อใหม่ ระบายของค้าง (ดู บริหารสต็อกแบบ ABC)
- จับคู่แหล่งเงินกับการใช้เงิน เครื่องจักรและการขยายสาขาไม่ควรจ่ายด้วยเงินกู้ระยะสั้นหรือเงินเบิกเกินบัญชี เพราะหนี้จะถึงกำหนดเร็วกว่าที่สินทรัพย์สร้างเงินสดคืนมา (ดู O/D หรือเงินกู้ระยะสั้น)
- เจรจาเครดิตเทอมกับซัพพลายเออร์ ช่วยให้เงินสดอยู่กับบริษัทนานขึ้น (ดู เจรจาเครดิตเทอมกับซัพพลายเออร์)
ระวังการตกแต่งตัวเลขช่วงสิ้นงวด เมื่อ Current Ratio สูงกว่า 1 เท่า การเอาเงินสดไปจ่ายเจ้าหนี้ก่อนวันปิดงบจะทำให้อัตราส่วนสูงขึ้นทันที เช่น ไตรมาส 4 ถ้าจ่ายเจ้าหนี้ 500 พันบาท สินทรัพย์หมุนเวียนเหลือ 9,700 หนี้สินหมุนเวียนเหลือ 4,800 Current Ratio ขึ้นเป็น 2.02 เท่า แต่เงินสดเหลือ 100 พันบาท ธนาคารและนักลงทุนที่ดูแนวโน้มรายเดือนจะเห็นเรื่องนี้
เริ่มจากตรงไหน
- คำนวณ Current Ratio, Quick Ratio และ Cash Ratio จากงบทุกสิ้นเดือน ย้อนหลังอย่างน้อย 12 เดือน แล้วดูแนวโน้มทั้งสามเส้นพร้อมกัน
- เปิดสัญญาเงินกู้ทุกฉบับ จดเงื่อนไขทางการเงินที่ต้องรักษา สูตรที่สัญญาใช้ และรอบที่ต้องรายงาน แล้วตั้งเกณฑ์เตือนของตัวเองให้สูงกว่าเกณฑ์ในสัญญา
- ถ้า Quick Ratio ลดลงต่อเนื่อง ดูว่าเงินไปจมที่ลูกหนี้หรือสต็อก แล้วแก้ที่ต้นเหตุ
- ทำประมาณการเงินสดล่วงหน้าเพื่อดูว่าเงินจะตึงสัปดาห์ไหน อัตราส่วนเป็นภาพ ณ วันเดียว ส่วนประมาณการบอกเวลา (ดู ประมาณการกระแสเงินสด 13 สัปดาห์)
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือการบัญชีสำหรับกิจการใดกิจการหนึ่ง ตรวจสอบมาตรฐานและเอกสารอ้างอิง ณ เดือนตุลาคม 2569 บริษัทและตัวเลขข้างต้นเป็นตัวอย่างสมมติ เกณฑ์จริงขึ้นกับสัญญาเงินกู้ของแต่ละธนาคาร
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ฉบับปรับปรุง 2565) — สภาวิชาชีพบัญชี
- เอกสารแนบประกอบการรับฟังความคิดเห็น อจต. 15/2566 อัตราส่วนทางการเงินในข้อมูลสรุปของผู้ออกตราสารหนี้ — สำนักงาน ก.ล.ต.
- วิธีการคำนวณอัตราส่วนทางการเงิน (Key Financial Ratio) เอกสารรับฟังความคิดเห็น 45/2568 — สำนักงาน ก.ล.ต.
- Liquidity Ratios, Principles of Finance — OpenStax, Rice University
- Current Ratio and Working Capital, Principles of Financial Accounting — OpenStax, Rice University