ประเมินมูลค่ากิจการ SME ที่มีกำไร: ปรับ EBITDA ให้เป็นปีปกติ แล้วเลือก Multiple ให้มีเหตุผล
ปรับรายการในงบให้ได้ EBITDA ของปีปกติ เลือกตัวคูณโดยไม่ลอกของบริษัทจดทะเบียน แล้วแปลงมูลค่ากิจการเป็นมูลค่าหุ้น พร้อมตัวอย่างคำนวณที่เห็นว่าเงินเดือนเจ้าของกับหนี้เปลี่ยนราคาได้เท่าไร
ในบทความนี้
เจ้าของกิจการที่มีกำไรแล้วมักได้ยินคำถามเดียวกันจากผู้ซื้อ นักลงทุน หรือหุ้นส่วนใหม่ว่า "บริษัทนี้มูลค่าเท่าไร" คำตอบที่พบบ่อยที่สุดในการเจรจาคือ EBITDA คูณด้วยตัวคูณ (Multiple) แต่ตัวเลขสองตัวนี้ไม่ได้มาจากงบการเงินตรง ๆ EBITDA ต้องปรับให้เป็นกำไรของปีปกติก่อน ตัวคูณต้องมีเหตุผลรองรับ และผลคูณที่ได้ยังไม่ใช่เงินที่ผู้ถือหุ้นจะได้รับ
บทความนี้อธิบายความต่างระหว่างมูลค่ากิจการกับมูลค่าหุ้น วิธีปรับรายการ (Normalization) พร้อมตัวอย่างคำนวณ ที่มาของตัวคูณและเหตุที่ไม่ควรลอกตัวเลขของบริษัทจดทะเบียนมาใช้ตรง ๆ และสิ่งที่ควรเตรียมก่อนเริ่มคุยราคากับใคร
EBITDA และมูลค่ากิจการ (Enterprise Value)
EBITDA คือกำไรจากการดำเนินงาน (EBIT) บวกกลับค่าเสื่อมราคาและค่าตัดจำหน่าย เป็นตัวเลขที่ยังไม่หักดอกเบี้ยและภาษี จึงใช้เทียบธุรกิจที่มีโครงสร้างหนี้และภาระภาษีต่างกันได้
เพราะ EBITDA เป็นกำไรก่อนจ่ายเจ้าหนี้ สิ่งที่ได้จากการคูณ EBITDA คือมูลค่าของทั้งกิจการ (Enterprise Value: EV) ซึ่งเป็นของเจ้าหนี้และผู้ถือหุ้นรวมกัน ไม่ใช่มูลค่าหุ้นอย่างเดียว ชุดข้อมูลตัวคูณของ Aswath Damodaran แห่ง NYU Stern นิยามไว้ดังนี้
Enterprise Value = มูลค่าหุ้น + มูลค่าหนี้ − เงินสด
EV/EBITDA = Enterprise Value ÷ EBITDA
เมื่อกลับสูตร มูลค่าหุ้นจึงเท่ากับ EV หักหนี้ที่มีดอกเบี้ยแล้วบวกเงินสด บริษัทสองแห่งที่มี EBITDA เท่ากันและได้ตัวคูณเท่ากัน อาจมีมูลค่าหุ้นต่างกันมากถ้าแห่งหนึ่งมีเงินกู้ธนาคารสูง
ปรับรายการ (Normalization): หากำไรของปีปกติ
ผู้ซื้อไม่ได้จ่ายเงินให้กำไรของปีที่ผ่านมา แต่จ่ายให้กำไรที่ธุรกิจทำได้ตามปกติภายใต้เจ้าของคนใหม่ งบของบริษัทเจ้าของคนเดียวมักมีรายการที่ทำให้ตัวเลขนี้คลาดเคลื่อน Mercer Capital บริษัทประเมินมูลค่ากิจการในสหรัฐฯ แบ่งการปรับไว้สองกลุ่ม
- รายการที่ไม่เกิดซ้ำหรือไม่เกี่ยวกับการดำเนินงาน เช่น กำไรหรือขาดทุนครั้งเดียว ค่าใช้จ่ายพิเศษที่ไม่เกิดทุกปี และค่าใช้จ่ายของสินทรัพย์ที่ไม่ได้ใช้ทำธุรกิจ
- ค่าตอบแทนเจ้าของและค่าใช้จ่ายตามดุลยพินิจ ที่บริษัทซึ่งบริหารแบบมืออาชีพจะไม่มี หรือจะจ่ายในราคาตลาด
ในบริษัทที่เจ้าของเป็นผู้บริหารเอง ค่าใช้จ่ายส่วนตัวกับค่าใช้จ่ายของธุรกิจมักปนกัน และแยกได้ยากว่าเงินที่เจ้าของรับไปส่วนไหนเป็นค่าจ้างผู้บริหาร ส่วนไหนเป็นผลตอบแทนของผู้ถือหุ้น รายการที่พบบ่อยใน SME ไทยมีดังนี้
- เงินเดือนเจ้าของ ถ้าจ่ายตัวเองต่ำกว่าค่าจ้างผู้บริหารที่ต้องจ้างมาแทน ต้องหักส่วนต่างออกจาก EBITDA ถ้าจ่ายสูงเกินตำแหน่งงาน ให้บวกส่วนเกินกลับ
- ค่าเช่าจากคนในครอบครัว ที่ดิน อาคาร หรือโกดังที่เช่าจากเจ้าของหรือญาติในราคาที่ไม่ใช่ราคาตลาด ต้องปรับเป็นราคาตลาด
- ค่าใช้จ่ายส่วนตัวที่บันทึกในบริษัท บวกกลับได้ในการประเมินมูลค่า แต่ควรหยุดทำตั้งแต่วันนี้ เพราะประมวลรัษฎากรมาตรา 65 ตรี (3) กำหนดให้รายจ่ายอันมีลักษณะเป็นการส่วนตัวเป็นรายจ่ายต้องห้ามทางภาษีอยู่แล้ว
- รายการครั้งเดียว เช่น ค่าซ่อมหลังภัยพิบัติ ค่าใช้จ่ายคดีความ หรือกำไรจากการขายสินทรัพย์เก่า
สำหรับธุรกิจที่ผลประกอบการขึ้นลงตามรอบเศรษฐกิจ Damodaran เสนอให้ใช้ค่าเฉลี่ยหลายปี หรือใช้อัตรากำไรเฉลี่ยในอดีตคูณกับรายได้ปัจจุบัน แทนการใช้ปีที่ดีที่สุดหรือแย่ที่สุดปีเดียว
ตัวอย่างคำนวณ
ตัวอย่างสมมติ บริษัทจัดจำหน่ายแห่งหนึ่งมี EBITDA ตามงบ 6,000,000 บาท เมื่อไล่ดูรายการทีละบรรทัดพบสิ่งที่ต้องปรับห้ารายการ
| รายการ | ตามงบ | ปรับ (บาท) |
|---|---|---|
| EBITDA ตามงบ | 6,000,000 | |
| เงินเดือนเจ้าของ 600,000 บาท ผู้บริหารที่ต้องจ้างแทน 1,800,000 บาท | ต่ำกว่าตลาด | −1,200,000 |
| ค่าเช่าโกดังจากญาติ 240,000 บาท ราคาตลาด 600,000 บาท | ต่ำกว่าตลาด | −360,000 |
| ค่าซ่อมหลังน้ำท่วม | เกิดครั้งเดียว | +500,000 |
| ค่าใช้จ่ายส่วนตัวของเจ้าของ | ไม่ใช่ของธุรกิจ | +300,000 |
| กำไรจากการขายรถบรรทุกเก่า | เกิดครั้งเดียว | −400,000 |
| EBITDA หลังปรับ | 4,840,000 |
EBITDA หลังปรับต่ำกว่าตัวเลขในงบ 1,160,000 บาท หรือราว 19% ส่วนที่ลดลงมากที่สุดมาจากเงินเดือนเจ้าของ ซึ่งเป็นรายการที่เจ้าของกิจการมักไม่นึกถึง ถ้าใช้ตัวคูณ 5 เท่า ส่วนต่างนี้เท่ากับมูลค่า 5,800,000 บาท ผู้ขายที่ตั้งราคาจาก EBITDA ตามงบจะถูกผู้ซื้อที่ทำ Due Diligence ตัดราคาลงด้วยเหตุผลที่โต้แย้งได้ยาก
ตัวคูณมาจากไหน และทำไมไม่ควรลอกของบริษัทจดทะเบียน
ตัวคูณสะท้อนสิ่งที่ผู้ซื้อคาดหวังจากกำไรหนึ่งบาท ธุรกิจที่โตเร็ว เสี่ยงน้อย และใช้เงินลงทุนต่ำได้ตัวคูณสูงกว่า ตัวคูณจึงต่างกันมากตามอุตสาหกรรม ข้อมูลของ Damodaran ณ เดือนมกราคม 2569 ซึ่งรวบรวมจากบริษัทจดทะเบียนในสหรัฐฯ แสดงว่า EV/EBITDA ของกลุ่มแปรรูปอาหารอยู่ที่ราว 9.6 เท่า กลุ่มซอฟต์แวร์ราว 31.8 เท่า และทั้งตลาดราว 24 เท่า
ตัวเลขเหล่านี้ใช้เป็นราคาของ SME ไทยตรง ๆ ไม่ได้ ด้วยเหตุผลสามข้อ
- หุ้นของบริษัทจดทะเบียนขายได้ทุกวัน หุ้นบริษัทจำกัดขายได้ยากกว่ามาก Damodaran ระบุว่ากฎง่าย ๆ ที่ใช้กันทั่วไปคือหักส่วนลดจากการขาดสภาพคล่อง (Illiquidity Discount) 20–30% ของมูลค่า และงานศึกษาหุ้นที่มีข้อจำกัดการขายพบส่วนลดเฉลี่ยหรือค่ามัธยฐานราว 34–35% เขาเห็นว่าส่วนลดควรต่ำลงสำหรับบริษัทที่ใหญ่ มีกำไร และมีเงินสดมาก และควรสูงขึ้นสำหรับบริษัทเล็ก ขาดทุน หรือมีสินทรัพย์ที่ขายยากอย่างโรงงาน
- ขนาดและการพึ่งพาตัวบุคคล SME ที่ลูกค้าและซัพพลายเออร์ผูกกับเจ้าของคนเดียวมีความเสี่ยงสูงกว่าบริษัทใหญ่ที่มีทีมบริหาร
- ตลาดและช่วงเวลา ตัวคูณของตลาดสหรัฐฯ สะท้อนการเติบโตและต้นทุนเงินทุนของตลาดนั้น ณ เวลาที่เก็บข้อมูล
ตัวเปรียบเทียบที่ดีกว่าคือราคาที่เกิดขึ้นจริงในการซื้อขายกิจการขนาดใกล้กันในธุรกิจเดียวกัน แต่ในไทยข้อมูลดีลขนาดเล็กหาได้ยาก ทางปฏิบัติจึงมักใช้หลายแหล่งประกอบกัน แล้วตรวจกับวิธีคิดลดกระแสเงินสดว่าได้คำตอบในช่วงเดียวกันหรือไม่
อีกข้อที่ต้องระวังคือ EBITDA ไม่ใช่เงินสด ธุรกิจที่ต้องเปลี่ยนเครื่องจักรบ่อยหรือต้องใช้เงินทุนหมุนเวียนเพิ่มทุกครั้งที่ยอดขายโต มีเงินสดเหลือให้เจ้าของน้อยกว่าที่ EBITDA บอก และควรได้ตัวคูณต่ำกว่าธุรกิจที่ไม่ต้องลงทุนเพิ่ม
จาก EV ถึงมูลค่าหุ้น
ต่อจากตัวอย่างเดิม สมมติว่าผู้ซื้อและผู้ขายตกลงใช้ตัวคูณ 5 เท่า (ตัวเลขสมมติเพื่ออธิบาย ไม่ใช่ค่ามาตรฐานของธุรกิจใด)
| ขั้น | การคำนวณ | ล้านบาท |
|---|---|---|
| Enterprise Value | 4.84 × 5 | 24.20 |
| หักเงินกู้ธนาคาร | −6.00 | |
| หักเงินกู้ยืมจากกรรมการ | −2.00 | |
| บวกเงินสดส่วนที่เกินความจำเป็นในการดำเนินงาน | +1.50 | |
| มูลค่าหุ้น | 17.70 |
เงินที่บริษัทกู้จากกรรมการเป็นหนี้ที่บริษัทต้องคืน ผู้ซื้อจึงนับเป็นหนี้เหมือนเงินกู้ธนาคาร ถ้าใช้ EBITDA ตามงบ มูลค่าหุ้นจะเป็น 30.00 − 6.50 = 23.50 ล้านบาท สูงกว่าตัวเลขหลังปรับ 5.80 ล้านบาท
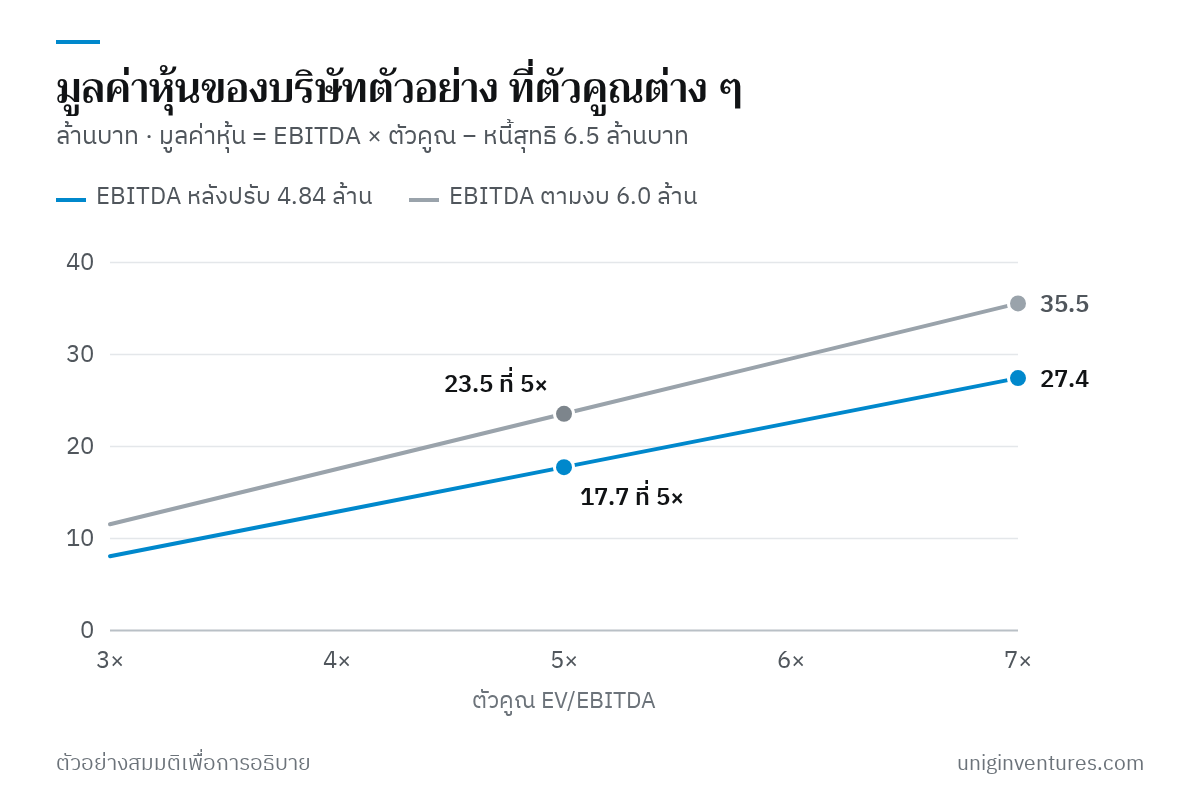
เพราะหนี้สุทธิเป็นตัวเลขคงที่ที่หักออกเสมอ มูลค่าหุ้นจึงขยับแรงกว่า EV ถ้าตัวคูณลดจาก 5 เป็น 4 เท่า EV ลดลง 20% แต่มูลค่าหุ้นลดจาก 17.70 เหลือ 12.86 ล้านบาท หรือราว 27% บริษัทที่มีหนี้มากจึงได้รับผลจากการต่อรองตัวคูณมากกว่าบริษัทที่ไม่มีหนี้
เตรียมอะไรก่อนคุยราคา
- งบการเงินที่ผ่านการตรวจสอบย้อนหลังอย่างน้อยสามปี และงบรายเดือนของปีปัจจุบัน
- ตารางปรับรายการที่แสดงทุกบรรทัด พร้อมหลักฐาน เช่น ใบเสนอค่าเช่าตลาด หรือช่วงเงินเดือนของตำแหน่งผู้บริหาร
- รายการหนี้ที่มีดอกเบี้ยทั้งหมด รวมเงินกู้จากกรรมการ และยอดเงินสดที่ธุรกิจต้องใช้หมุนเวียนจริง
- รายจ่ายลงทุนที่ต้องทำในไม่กี่ปีข้างหน้า เพื่ออธิบายว่า EBITDA แปลงเป็นเงินสดได้เท่าไร
- ความเสี่ยงที่ผู้ซื้อจะถาม เช่น สัดส่วนยอดขายของลูกค้ารายใหญ่ และงานที่ยังขึ้นกับเจ้าของคนเดียว
เริ่มจากตรงไหน
- คำนวณ EBITDA จากงบสามปีล่าสุด แล้วไล่ปรับรายการตามตัวอย่างข้างต้น
- แยกค่าใช้จ่ายส่วนตัวออกจากบริษัทตั้งแต่วันนี้ เพื่อให้ตัวเลขปีถัดไปสะอาดโดยไม่ต้องอธิบาย
- หาตัวเปรียบเทียบหลายแหล่ง และใช้ตัวคูณเป็นช่วง เช่น สามระดับ ไม่ใช่ตัวเลขเดียว
- ทำตารางจาก EV ถึงมูลค่าหุ้นให้ครบ แล้วดูว่าหนี้ทำให้มูลค่าหุ้นอ่อนไหวต่อตัวคูณแค่ไหน
- ถ้าจะใช้ตัวเลขในการซื้อขายจริง ให้ผู้ประเมินมูลค่าอิสระและที่ปรึกษาภาษีตรวจซ้ำ
EBITDA คูณตัวคูณเป็นภาษากลางของการต่อรอง ไม่ใช่คำตอบสุดท้าย เจ้าของที่ปรับรายการเองก่อนและอธิบายได้ทุกบรรทัด จะต่อรองที่ตัวคูณได้ โดยไม่ต้องเสียเวลาเถียงว่ากำไรจริงคือเท่าไร
แหล่งข้อมูล
- Enterprise Value Multiples by Sector (US), January 2026 (Aswath Damodaran) — NYU Stern
- Variable definitions: Enterprise Value, EBITDA, EV/EBITDA (Aswath Damodaran) — NYU Stern
- More on normalizing earnings (Aswath Damodaran) — NYU Stern
- Estimating Illiquidity Discounts (Aswath Damodaran) — NYU Stern
- Normalizing Adjustments to the Income Statement — Mercer Capital
- Private Company Valuation (2026 Level II refresher reading) — CFA Institute
- เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม) — กรมสรรพากร