ตรวจนักลงทุนก่อนรับเงิน (Reverse Due Diligence): 5 เรื่องที่ผู้ก่อตั้งต้องเช็กก่อนเซ็น
นักลงทุนจะอยู่กับบริษัทไปหลายปี ตรวจเขากลับก่อนเซ็น ทั้งตัวตน ที่มาของเงิน เงินลงทุนรอบถัดไป พฤติกรรมเมื่อบริษัทมีปัญหา และเงื่อนไขที่มักขอ พร้อมคำถามสำหรับผู้ก่อตั้งในพอร์ตและตารางให้คะแนน
ในบทความนี้
ก่อนลงทุน นักลงทุนใช้เวลาหลายสัปดาห์ตรวจบริษัทของคุณ ทั้งงบการเงิน สัญญา ลูกค้า และประวัติของทีม แต่ผู้ก่อตั้งจำนวนมากรู้จักนักลงทุนจากการประชุมเพียงไม่กี่ครั้งแล้วก็เซ็น ทั้งที่เมื่อรับเงินแล้ว นักลงทุนจะถือหุ้น มีสิทธิตามสัญญา และอาจนั่งในคณะกรรมการไปอีกหลายปี ถ้าภายหลังพบว่าเข้ากันไม่ได้ ก็ไม่มีทางเลิกกันง่าย ๆ
การตรวจนักลงทุนกลับ (Reverse Due Diligence) คือการทำการบ้านแบบเดียวกันในทิศตรงข้าม บทความนี้สรุปห้าเรื่องที่ควรตรวจ คำถามที่ควรถามผู้ก่อตั้งในพอร์ตของนักลงทุน และตารางให้คะแนนที่ใช้เทียบข้อเสนอสองรายได้ด้วยตัวเลข
ทำไมต้องตรวจนักลงทุนกลับ
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐฯ (U.S. SEC) อธิบายว่ากองทุน VC มักมีอายุอย่างน้อย 10 ปี ช่วงแรกใช้ลงทุน ช่วงต่อมาติดตามบริษัทที่ลงทุน แล้วจึงขายหุ้นออก และกองทุน VC มักมีบทบาทใกล้ชิด เช่น นั่งในคณะกรรมการบริษัทหรือคณะที่ปรึกษา นักลงทุนที่คุณเลือกวันนี้จึงจะอยู่ในห้องประชุมกรรมการกับคุณเกือบตลอดช่วงที่บริษัทโตที่สุด
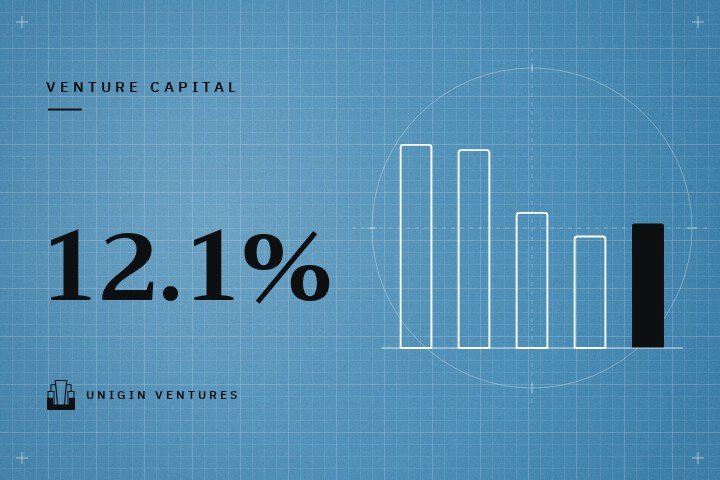
อิทธิพลนี้มีผลจริง งานสำรวจ How Do Venture Capitalists Make Decisions? ของ Gompers, Gornall, Kaplan และ Strebulaev อ้างงานวิจัยของ Baker และ Gompers (พ.ศ. 2546) ว่าบริษัทที่ VC ลงทุนในสหรัฐฯ มีผู้ก่อตั้งยังเป็นประธานเจ้าหน้าที่บริหาร (CEO) ในวันที่เข้าตลาดหลักทรัพย์เพียงราวหนึ่งในสาม ตัวเลขนี้เป็นข้อมูลของสหรัฐฯ ไม่ใช่ของไทย แต่บอกได้ว่าเมื่อบริษัทมีนักลงทุนแล้ว การตัดสินใจเรื่องใหญ่ไม่ได้อยู่ที่ผู้ก่อตั้งคนเดียวอีกต่อไป
ห้าเรื่องที่ต้องตรวจก่อนเซ็น
1. ตัวตนและที่มาของเงิน
เรื่องนี้เป็นด่านแรก ไม่ใช่คะแนน ถ้าไม่ผ่าน ไม่ต้องคุยเรื่องอื่นต่อ
- นักลงทุนที่เป็นนิติบุคคลไทย ค้นชื่อใน DBD DataWarehouse+ ของกรมพัฒนาธุรกิจการค้า ซึ่งให้ข้อมูลนิติบุคคลและงบการเงินที่ยื่นไว้ ดูสถานะว่ายังดำเนินกิจการอยู่ ใครเป็นกรรมการ และงบการเงินสอดคล้องกับเงินที่จะลงทุนหรือไม่
- ผู้ที่อ้างว่าได้รับอนุญาตจาก ก.ล.ต. เช่น บริษัทหลักทรัพย์ บริษัทจัดการกองทุน หรือผู้ให้บริการระดมทุน ตรวจชื่อในระบบ SEC Check First ของ ก.ล.ต. และตรวจรายชื่อ Investor Alert ซึ่ง ก.ล.ต. รวบรวมผู้ที่ทำให้คนเข้าใจผิดว่าอยู่ภายใต้การกำกับ แต่ตรวจแล้วไม่ได้รับอนุญาต
- ถามตรง ๆ ว่าเงินมาจากไหน เป็นเงินของกองทุนที่ระดมจากผู้ลงทุนของกองทุน (Limited Partners) ครบแล้ว หรือต้องไประดมเพิ่มเมื่อเจอดีล ถ้าเป็นนักลงทุนรายบุคคล (Angel Investor) เป็นเงินของตัวเองหรือรวบรวมจากคนอื่น
2. เงินพร้อมแค่ไหน และมีเงินลงทุนต่อในรอบถัดไปหรือไม่
กองทุนที่ใกล้หมดช่วงลงทุนอาจลงเงินรอบแรกได้ แต่ไม่มีเงินลงทุนต่อในรอบถัดไป หรือต้องการขายหุ้นออกเร็วกว่าที่บริษัทพร้อม ถามว่ากองทุนเริ่มเมื่อไร ยังเหลือช่วงลงทุนอีกกี่ปี และกันเงินไว้ลงทุนต่อ (Follow-on) ในบริษัทเดิมเท่าไร ถ้านักลงทุนขอสิทธิลงทุนตามสัดส่วนในรอบต่อไป (Pro-rata) ก็ควรถามว่ามีเงินใช้สิทธินั้นจริงหรือไม่ (ดู Anti-dilution และ Pro-rata Rights) และถามด้วยว่าเงินจะเข้าบัญชีบริษัทเมื่อไร ครั้งเดียวหรือแบ่งงวด งวดหลังมีเงื่อนไขอะไร
3. พฤติกรรมเมื่อบริษัทมีปัญหา
นักลงทุนเกือบทุกรายดูดีเมื่อบริษัทโตตามแผน ความต่างจะเห็นตอนยอดขายไม่ถึงเป้า เงินใกล้หมด หรือต้องระดมทุนในราคาที่ต่ำลง ถามว่านักลงทุนเคยทำอะไรในสถานการณ์แบบนั้น ช่วยหาเงินรอบสะพาน (Bridge Round) หรือใช้สิทธิในสัญญากดดันผู้ก่อตั้ง (ดู Bridge Round และ Down Round) คำตอบที่ดีที่สุดไม่ได้มาจากตัวนักลงทุน แต่มาจากผู้ก่อตั้งที่เคยผ่านช่วงนั้นกับเขา
4. ความช่วยเหลือที่ได้จริง
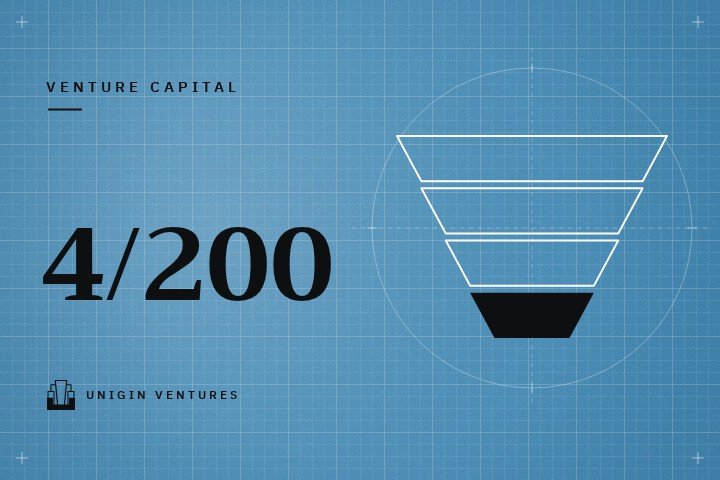
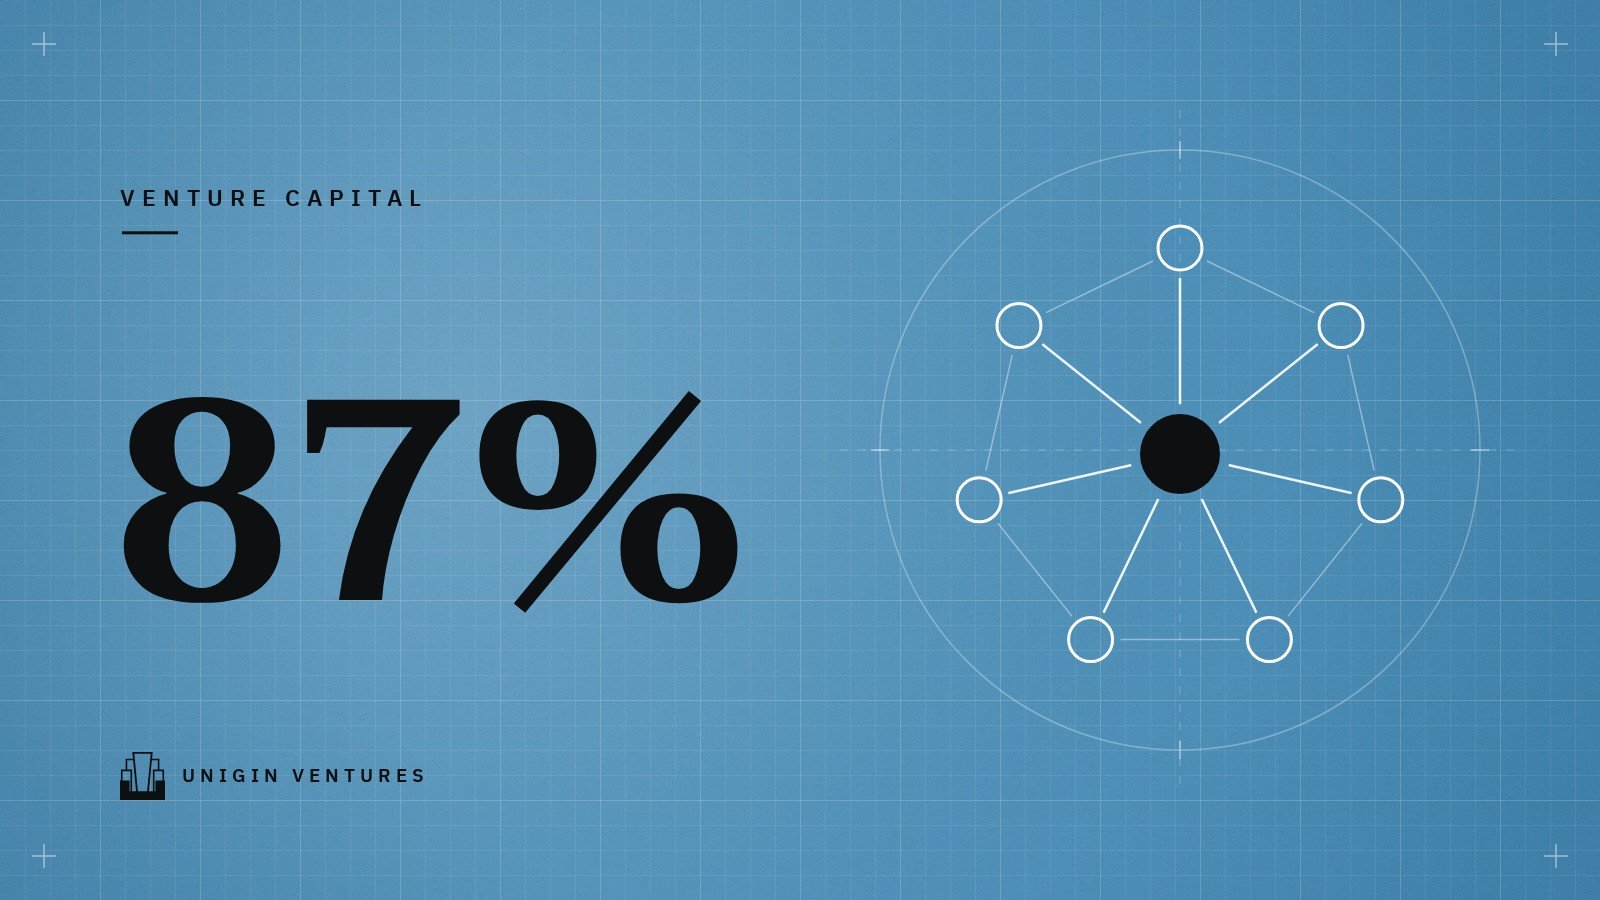
งานสำรวจเดียวกันถาม VC เกือบ 900 คนว่าช่วยอะไรบริษัทหลังลงทุนบ้าง คำตอบที่ได้มีทั้งคำแนะนำเชิงกลยุทธ์ การแนะนำนักลงทุนรายอื่น และการแนะนำลูกค้า
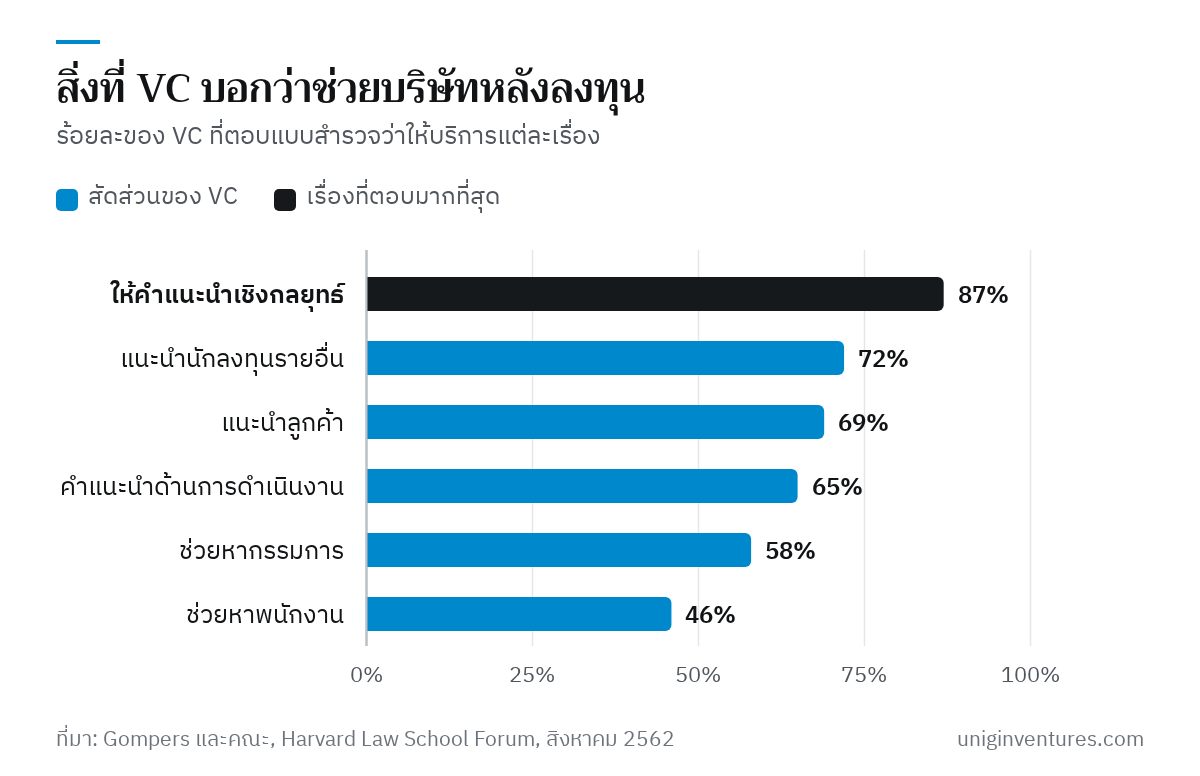
ตัวเลขนี้เป็นคำตอบของ VC เอง จึงใช้เป็นรายการว่าควรถามอะไร ไม่ใช่หลักฐานว่าทุกรายทำได้ ขอตัวอย่างที่ระบุชื่อได้ เช่น ปีที่แล้วแนะนำลูกค้าให้บริษัทไหน ปิดการขายได้หรือไม่ หรือแนะนำนักลงทุนรายใดที่ลงเงินจริง แล้วนำไปถามผู้ก่อตั้งของบริษัทนั้น
5. เงื่อนไขที่นักลงทุนรายนี้มักขอ
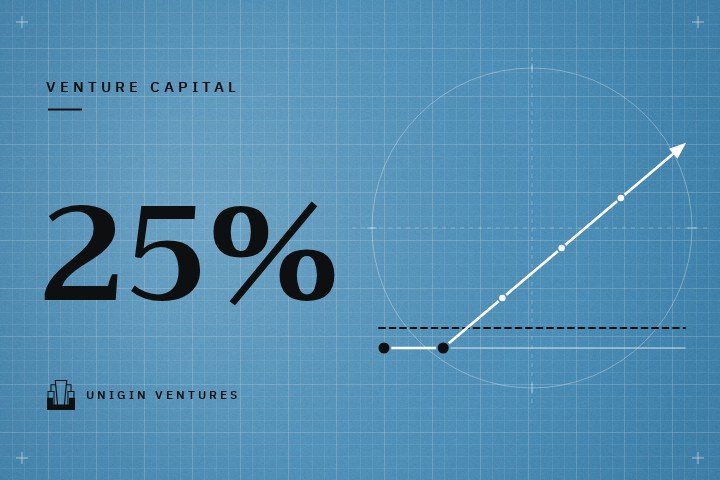
งานสำรวจพบว่า VC ยืดหยุ่นน้อยในเรื่องสิทธิลงทุนตามสัดส่วน สิทธิได้เงินคืนก่อน (Liquidation Preference) การป้องกันการลดสัดส่วน (Anti-dilution) Vesting มูลค่าบริษัท และการควบคุมคณะกรรมการ แต่ยืดหยุ่นมากกว่าในเรื่องขนาด Option Pool สิทธิร่วมรับส่วนที่เหลือ (Participation) จำนวนเงินลงทุน สิทธิขอขายหุ้นคืน (Redemption) และโดยเฉพาะเงินปันผล
ข้อนี้บอกสองอย่าง หนึ่ง เงื่อนไขกลุ่มแรกที่ได้ในรอบนี้จะติดบริษัทไปทุกรอบ จึงต้องเข้าใจก่อนเซ็น (ดู อ่าน Term Sheet ฉบับแรกให้ขาด และ Liquidation Preference) สอง ถามผู้ก่อตั้งในพอร์ตว่านักลงทุนรายนี้ขอเงื่อนไขแบบไหนในดีลก่อน ๆ และเปลี่ยนเงื่อนไขหลังตกลงหลักการแล้วหรือไม่
คุยกับผู้ก่อตั้งในพอร์ต: คุยกับใคร ถามอะไร
ขอรายชื่อผู้ก่อตั้งจากนักลงทุน แล้วหาเพิ่มเองจากหน้าพอร์ตของนักลงทุนและข่าวการลงทุน รายชื่อที่นักลงทุนให้มามักเป็นบริษัทที่ไปได้ดี จึงควรหาผู้ก่อตั้งที่บริษัทไม่เป็นไปตามแผน ปิดกิจการ หรือระดมทุนในราคาต่ำลงอย่างน้อยหนึ่งราย ถามทุกคนด้วยคำถามชุดเดียวกัน เพื่อให้เทียบคำตอบได้
- หลังเงินเข้าแล้ว นักลงทุนช่วยอะไรที่จับต้องได้บ้าง ขอตัวอย่างหนึ่งเรื่อง
- ตอนบริษัทพลาดเป้าหรือเงินใกล้หมด นักลงทุนทำอะไร
- นักลงทุนลงเงินเพิ่มในรอบถัดไปหรือไม่ ถ้าไม่ เพราะอะไร
- เงื่อนไขในสัญญาจริงต่างจาก Term Sheet ที่ตกลงกันไว้หรือไม่
- ติดต่อนักลงทุนได้ง่ายแค่ไหน ตอบเร็วหรือไม่เมื่อมีเรื่องด่วน
- ในการประชุมกรรมการ นักลงทุนตั้งคำถามแบบช่วยคิด หรือแบบสั่งการ
- ถ้าย้อนเวลาได้ จะรับเงินจากนักลงทุนรายนี้อีกหรือไม่
ข้อสุดท้ายมักให้คำตอบที่ตรงที่สุด ถ้าผู้ก่อตั้งเงียบไปนานหรือตอบอ้อม ให้ถือเป็นข้อมูลอย่างหนึ่ง
ตัวอย่างให้คะแนนสองข้อเสนอ
ตัวอย่างสมมติ Startup แห่งหนึ่งได้ข้อเสนอสองราย นักลงทุน ก ให้มูลค่าบริษัทสูงกว่า ส่วนนักลงทุน ข ให้มูลค่าต่ำกว่า ทั้งสองรายผ่านด่านตรวจตัวตนและที่มาของเงินแล้ว ผู้ก่อตั้งให้น้ำหนักสี่เรื่องที่เหลือรวม 100 และให้คะแนนแต่ละเรื่อง 1–5 จากการคุยกับผู้ก่อตั้งในพอร์ต
คะแนนรวม (เต็ม 100) = ผลรวมของ (น้ำหนัก × คะแนน) ÷ 5
| เรื่อง | น้ำหนัก | นักลงทุน ก | นักลงทุน ข |
|---|---|---|---|
| เงินพร้อมและเงินลงทุนต่อในรอบถัดไป | 30 | 2 | 4 |
| พฤติกรรมเมื่อบริษัทมีปัญหา | 30 | 2 | 5 |
| ความช่วยเหลือที่ได้จริง | 20 | 3 | 4 |
| เงื่อนไขในข้อเสนอ รวมมูลค่าบริษัท | 20 | 5 | 3 |
| คะแนนรวม | 100 | 56 | 82 |
นักลงทุน ก ได้ (2 × 30 + 2 × 30 + 3 × 20 + 5 × 20) ÷ 5 = 56 คะแนน นักลงทุน ข ได้ (4 × 30 + 5 × 30 + 4 × 20 + 3 × 20) ÷ 5 = 82 คะแนน ข้อเสนอที่ให้มูลค่าสูงกว่าแพ้ เพราะผู้ก่อตั้งในพอร์ตของนักลงทุน ก เล่าว่าไม่ลงเงินต่อเมื่อบริษัทพลาดเป้า
ตารางไม่ได้ตัดสินแทนคุณ แต่บังคับให้เขียนเหตุผลออกมาเป็นตัวเลข และช่วยไม่ให้มูลค่าบริษัทเพียงตัวเดียวกลบเรื่องอื่นทั้งหมด น้ำหนักควรตั้งก่อนเห็นข้อเสนอ ไม่ใช่ปรับทีหลังให้รายที่ชอบชนะ
สัญญาณที่ควรหยุดคิด
- ขอค่าธรรมเนียมล่วงหน้าก่อนลงทุน หรือขอให้จ่ายค่า "แนะนำกองทุน"
- ไม่ยอมให้คุยกับผู้ก่อตั้งในพอร์ต หรือให้คุยได้เฉพาะรายที่เลือกไว้
- ตั้งเส้นตายให้เซ็นภายในไม่กี่วันโดยไม่มีเหตุผล
- ตรวจตัวตน กรรมการ หรือที่มาของเงินไม่ได้ หรือมีชื่ออยู่ในรายชื่อ Investor Alert
- เปลี่ยนเงื่อนไขสำคัญหลังตกลง Term Sheet แล้ว โดยเฉพาะตอนที่คุณปฏิเสธนักลงทุนรายอื่นไปแล้ว
เริ่มจากตรงไหน
- ตั้งน้ำหนักของสี่เรื่องในตารางให้ตรงกับบริษัทของคุณก่อนเริ่มคุยกับนักลงทุน บริษัทที่ต้องระดมทุนอีกหลายรอบควรให้น้ำหนักเรื่องเงินลงทุนต่อสูง
- ตรวจด่านแรกกับนักลงทุนทุกรายที่ส่งข้อเสนอมา ด้วย DBD DataWarehouse+ และ SEC Check First
- คุยกับผู้ก่อตั้งในพอร์ตอย่างน้อยสามรายต่อนักลงทุนหนึ่งราย และให้มีรายที่บริษัทไม่เป็นไปตามแผนอย่างน้อยหนึ่งราย
- ให้คะแนนลงตาราง แล้วใช้ผลประกอบการเจรจา เช่น ขอเงื่อนไขที่ดีขึ้นจากรายที่คะแนนสูงแต่มูลค่าต่ำกว่า
- เตรียมเอกสารฝั่งของคุณให้พร้อมคู่กันไป ตาม Data Room ก่อน Due Diligence
บริษัท นักลงทุน และคะแนนในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ตัวเลขจากงานสำรวจเป็นคำตอบของ VC ที่ตอบแบบสำรวจ ไม่ใช่ข้อมูลตลาดไทย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือการลงทุนสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- Early-Stage Investors — U.S. Securities and Exchange Commission
- How Do Venture Capitalists Make Decisions? (Gompers, Gornall, Kaplan, Strebulaev) — Harvard Law School Forum on Corporate Governance
- SEC Check First ค้นหาผู้ประกอบธุรกิจที่ได้รับอนุญาต — สำนักงาน ก.ล.ต.
- Investor Alert รายชื่อผู้ที่ไม่ได้รับอนุญาตจาก ก.ล.ต. — สำนักงาน ก.ล.ต.
- DBD DataWarehouse+ ค้นหาข้อมูลนิติบุคคลและงบการเงิน — กรมพัฒนาธุรกิจการค้า