Liquidation Preference: ใครได้เงินก่อนเมื่อขายบริษัท คำนวณด้วยตัวเลขจริง
จำนวนเท่า สิทธิร่วมรับ และลำดับระหว่างนักลงทุนแต่ละรอบ กำหนดว่าผู้ก่อตั้งได้เงินเท่าไรเมื่อขายบริษัท ไล่ Waterfall ด้วยตัวอย่างสองรอบ และข้อควรรู้เมื่อใช้หุ้นบุริมสิทธิในบริษัทไทย
ในบทความนี้
บริษัทขายได้ 60 ล้านบาท ผู้ก่อตั้งถือหุ้น 60% แต่ได้เงินแค่ 20 ล้านบาท ไม่ใช่ 36 ล้านบาท ส่วนต่างไม่ได้หายไปไหน มันไปอยู่กับนักลงทุนตามข้อตกลงเรื่องสิทธิได้รับเงินคืนก่อน (Liquidation Preference) ที่เซ็นไว้ตั้งแต่ตอนระดมทุน และหลายคนเพิ่งมาคำนวณจริงจังตอนมีคนยื่นข้อเสนอซื้อ
บทความ อ่าน Term Sheet ฉบับแรก อธิบายพื้นฐานไว้แล้ว บทความนี้ลงลึกกว่าในสามเรื่อง คือ ตัวแปรสามตัวที่กำหนดว่าใครได้เท่าไร วิธีไล่ลำดับการจ่ายเงิน (Waterfall) เมื่อมีนักลงทุนหลายรอบ พร้อมตัวอย่างตัวเลข และสิ่งที่ต้องคิดเพิ่มเมื่อบริษัทจดทะเบียนในไทย
เมื่อไรสิทธินี้ถูกใช้
ชื่อบอกว่า "เลิกกิจการ" แต่ในทางปฏิบัติ สิทธินี้ถูกใช้บ่อยที่สุดตอนขายบริษัท ข้อบังคับต้นแบบของ National Venture Capital Association (NVCA) ในสหรัฐฯ ให้สิทธินี้ใช้ทั้งกรณีเลิกบริษัทจริง และกรณีที่เรียกว่าเหตุการณ์ที่ถือเสมือนเลิกกิจการ (Deemed Liquidation Event) เช่น การควบรวมที่ผู้ถือหุ้นเดิมเหลือหุ้นไม่ถึงครึ่งในบริษัทใหม่ และการขายทรัพย์สินทั้งหมดหรือเกือบทั้งหมด เว้นแต่นักลงทุนตามสัดส่วนที่กำหนดจะเลือกไม่ใช้สิทธิ
ถ้าบริษัทขายได้ราคาสูงมาก นักลงทุนแบบทั่วไปจะเลือกแปลงเป็นหุ้นสามัญแล้วรับตามสัดส่วนหุ้น สิทธินี้จึงมีผลจริงเฉพาะเมื่อขายได้ราคาต่ำหรือปานกลาง ซึ่งเป็นผลลัพธ์ที่เกิดขึ้นบ่อยกว่าที่ผู้ก่อตั้งมักคาด
ตัวแปรสามตัว
1. จำนวนเท่า (Multiple)
นักลงทุนได้รับคืนกี่เท่าของเงินที่ลงทุนก่อนผู้ถือหุ้นสามัญ ข้อบังคับต้นแบบของ NVCA เว้นช่องไว้ให้กรอกว่า "กี่เท่าของราคาที่ซื้อหุ้น" แบบ 1 เท่าคือได้เงินลงทุนคืน แบบ 2 เท่าคือได้คืนสองเท่าก่อนที่ผู้ก่อตั้งจะได้สักบาท
2. สิทธิร่วมรับส่วนที่เหลือ (Participation)
- ไม่มีสิทธิร่วมรับ (Non-participating) นักลงทุนได้อย่างใดอย่างหนึ่งที่มากกว่า ระหว่างเงินคืนตามจำนวนเท่า กับเงินที่จะได้ถ้าแปลงเป็นหุ้นสามัญ นี่คือแบบในข้อบังคับต้นแบบของ NVCA
- มีสิทธิร่วมรับ (Participating) นักลงทุนได้เงินคืนก่อน แล้วยังได้แบ่งเงินที่เหลือตามสัดส่วนหุ้นอีก
- ร่วมรับแบบมีเพดาน (Capped Participation) ร่วมรับได้จนรวมแล้วถึงเพดาน เช่น 3 เท่าของเงินลงทุน เกินจากนั้นนักลงทุนต้องเลือกระหว่างรับตามเพดานหรือแปลงเป็นหุ้นสามัญ
3. ลำดับระหว่างนักลงทุนแต่ละรอบ (Seniority)
- เท่ากัน (Pari Passu) นักลงทุนทุกรอบรับเงินคืนพร้อมกันตามสัดส่วนของยอดที่มีสิทธิได้ ข้อบังคับต้นแบบของ NVCA เขียนแบบนี้
- เรียงชั้น (Stacked หรือ Standard Seniority) รอบหลังได้ก่อนรอบก่อน เช่น Series A ได้ครบก่อน แล้วจึงถึง Seed
ทั้งสามตัวต่อรองแยกกันได้ ข้อเสนอที่ตัวเลขมูลค่าบริษัทสูงกว่าอาจให้เงินผู้ก่อตั้งน้อยกว่า ถ้ามาพร้อมสิทธิ 2 เท่าแบบร่วมรับ
ตัวอย่างคำนวณ: ใครได้เท่าไรเมื่อขายบริษัท
ตัวอย่างสมมติ บริษัทระดมทุนสองรอบ ทุกรอบเป็นสิทธิ 1 เท่า
- รอบ Seed ลงทุน 10 ล้านบาท ได้หุ้น 20% (Post-money 50 ล้านบาท)
- รอบ Series A ลงทุน 30 ล้านบาท ได้หุ้น 25% (Post-money 120 ล้านบาท) นักลงทุน Seed ถูกลดสัดส่วนเหลือ 15%
- ผู้ก่อตั้งและพนักงานถือรวม 60%
- ยอดเงินที่นักลงทุนมีสิทธิได้คืนก่อนรวม 40 ล้านบาท
| ราคาขายบริษัท | ตามสัดส่วนหุ้นล้วน ๆ (60%) | 1 เท่า ไม่ร่วมรับ | 1 เท่า ร่วมรับ |
|---|---|---|---|
| 30 | 18 | 0 | 0 |
| 60 | 36 | 20 | 12 |
| 160 | 96 | 96 | 72 |
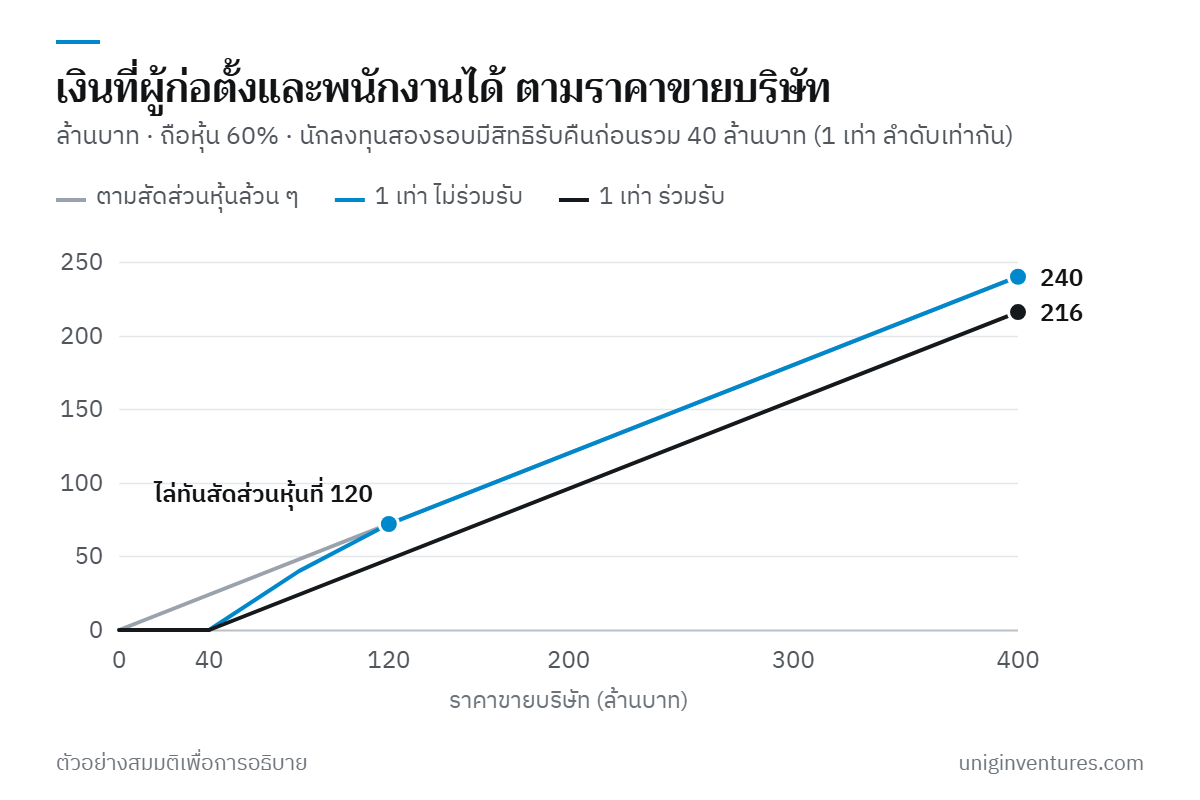
| 400 | 240 | 240 | 216 |
ไล่ทีละแถวแบบไม่ร่วมรับและลำดับเท่ากัน
- ขายได้ 30 ล้านบาท ต่ำกว่าสิทธิรวม 40 ล้านบาท นักลงทุนแบ่งกันตามสัดส่วนสิทธิ Seed ได้ 10/40 × 30 = 7.5 ล้าน Series A ได้ 22.5 ล้าน ผู้ก่อตั้งและพนักงานได้ 0
- ขายได้ 60 ล้านบาท ถ้า Series A แปลงเป็นหุ้นสามัญจะได้ 25% × 60 = 15 ล้าน น้อยกว่า 30 ล้าน จึงรับเงินคืน Seed ก็เช่นกัน เหลือให้ผู้ก่อตั้งและพนักงาน 60 − 40 = 20 ล้าน
- ขายได้ 160 ล้านบาท แปลงแล้ว Seed ได้ 15% × 160 = 24 ล้าน มากกว่า 10 ล้าน Series A ได้ 25% × 160 = 40 ล้าน มากกว่า 30 ล้าน ทุกคนจึงแปลงเป็นหุ้นสามัญ ผู้ก่อตั้งและพนักงานได้ 60% × 160 = 96 ล้าน
แบบร่วมรับ นักลงทุนรับ 40 ล้านก่อนเสมอ แล้วยังแบ่งส่วนที่เหลือตามสัดส่วนหุ้น ที่ราคา 160 ล้านบาท ผู้ก่อตั้งและพนักงานได้ 60% × 120 = 72 ล้าน ส่วนต่างจากแบบไม่ร่วมรับคือ 24 ล้านบาท และที่ราคา 400 ล้านบาทก็ยังต่างกัน 24 ล้านบาท เพราะแบบร่วมรับไม่มีจุดที่นักลงทุนต้องเลือก ส่วนต่างนี้จึงไม่เคยหายไป
ถ้าลำดับเป็นแบบเรียงชั้น
ใช้ตัวอย่างเดิม แต่ Series A ได้ก่อน Seed ที่ราคาขาย 30 ล้านบาท Series A รับไป 30 ล้านทั้งหมด Seed ได้ 0 แทนที่จะได้ 7.5 ล้าน ลำดับไม่กระทบผู้ก่อตั้งในกรณีนี้ แต่กระทบนักลงทุนรอบแรก ซึ่งมักเป็นนักลงทุนอิสระหรือคนใกล้ตัวที่เชื่อในบริษัทตั้งแต่แรก และอาจทำให้รอบถัดไปตกลงกันยากขึ้น
ผลที่มองไม่เห็นในตาราง
- ยอดสิทธิสะสม (Preference Overhang) ทุกรอบที่ระดมเพิ่มทำให้ยอดที่ต้องจ่ายก่อนสูงขึ้น บริษัทที่ระดมไป 40 ล้านบาท ต้องขายได้เกิน 40 ล้านบาทก่อน ผู้ก่อตั้งและพนักงานจึงจะได้เงิน ยิ่งระดมด้วยมูลค่าสูงเกินผลงาน ยอดนี้ยิ่งเป็นภาระ
- หุ้นของพนักงาน พนักงานที่ถือหุ้นสามัญจาก ESOP อยู่ท้ายแถว ถ้ายอดสิทธิสะสมสูงกว่ามูลค่าที่บริษัทน่าจะขายได้ สิ่งที่สัญญาไว้กับพนักงานจะมีค่าน้อยกว่าที่เขาเข้าใจ ดูเรื่องการออกแบบได้ที่ ESOP ในบริษัทไทย
- แรงจูงใจไม่ตรงกัน ข้อเสนอซื้อที่ต่ำกว่ายอดสิทธิสะสมเล็กน้อย นักลงทุนได้เงินคืน แต่ทีมได้ 0 ทีมจึงไม่มีเหตุผลให้ทำงานต่อจนดีลปิด บางดีลจึงต้องกันเงินส่วนหนึ่งให้ทีมบริหารแยกจากลำดับปกติ
เมื่อบริษัทจดทะเบียนในไทย
สตาร์ทอัพไทยที่เป็นบริษัทจำกัดมักให้สิทธิแก่นักลงทุนผ่านหุ้นบุริมสิทธิ ร่วมกับข้อตกลงระหว่างผู้ถือหุ้น (Shareholders' Agreement) มีสามเรื่องที่ควรรู้
- สิทธิของหุ้นบุริมสิทธิแก้ภายหลังไม่ได้ ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 1142 ห้ามแก้ไขสิทธิพิเศษของหุ้นบุริมสิทธิหลังจากออกหุ้นและกำหนดสิทธิไว้แล้ว เขียนให้ครบตั้งแต่ครั้งแรก และคิดล่วงหน้าว่ารอบถัดไปจะต่อกันอย่างไร
- เจ้าหนี้มาก่อนผู้ถือหุ้นเสมอ เมื่อเลิกบริษัทจริง มาตรา 1269 ให้แบ่งทรัพย์สินแก่ผู้ถือหุ้นได้เฉพาะส่วนที่เหลือหลังกันเงินไว้ชำระหนี้ของบริษัท สิทธิได้รับเงินคืนก่อนเป็นลำดับระหว่างผู้ถือหุ้นด้วยกันเท่านั้น
- การขายหุ้นทั้งบริษัทไม่ใช่การเลิกบริษัท เมื่อผู้ซื้อจ่ายเงินให้ผู้ถือหุ้นโดยตรง การแบ่งเงินตามลำดับต้องมีข้อตกลงรองรับ เช่น ในข้อตกลงระหว่างผู้ถือหุ้นที่กำหนดว่าเงินค่าหุ้นจะแบ่งอย่างไร ให้ทนายความตรวจว่าข้อความในข้อบังคับและข้อตกลงทั้งสองฉบับสอดคล้องกัน
ต่อรองอย่างไร
- ขอ 1 เท่า ไม่ร่วมรับ เป็นจุดเริ่มต้น และเป็นแบบในเอกสารต้นแบบของ NVCA
- ถ้าต้องยอมร่วมรับ ขอเพดาน และคำนวณว่าเพดานนั้นเริ่มมีผลที่ราคาขายเท่าไร
- เทียบข้อเสนอด้วยเงินที่ผู้ก่อตั้งได้ ไม่ใช่มูลค่าบริษัท ทำตารางแบบในตัวอย่างที่ราคาขายหลายระดับ โดยเฉพาะระดับที่น่าจะเกิดจริง
- ระวังเงื่อนไขที่บวกเพิ่มเงียบ ๆ เช่น เงินปันผลสะสม (Cumulative Dividend) ที่บวกเข้ายอดที่ได้คืนก่อน
- คิดถึงรอบถัดไป สิ่งที่ยอมให้ในรอบนี้ นักลงทุนรอบหน้ามักขอเท่าเดิมหรือมากกว่า
เริ่มจากตรงไหน
- รวบรวมเงื่อนไขของทุกรอบที่มีอยู่ จำนวนเท่า สิทธิร่วมรับ ลำดับ และเงินปันผลสะสม จากข้อบังคับและข้อตกลงผู้ถือหุ้น
- ทำตาราง Waterfall ใน Excel จาก Cap Table แบบ Fully Diluted คำนวณเงินที่แต่ละกลุ่มได้ที่ราคาขาย 0.5 เท่า 1 เท่า 2 เท่า และ 5 เท่าของยอดที่ระดมมาทั้งหมด
- หาจุดที่นักลงทุนแต่ละรายเลือกแปลงเป็นหุ้นสามัญ เพื่อรู้ว่าสิทธินี้มีผลถึงราคาขายเท่าไร
- ใช้ตารางนี้ทุกครั้งที่มี Term Sheet ใหม่หรือข้อเสนอซื้อ และให้ทนายความตรวจข้อความจริงก่อนเซ็น
มูลค่าบริษัทเป็นตัวเลขที่ทุกคนจำได้ แต่เงินที่ผู้ก่อตั้งและทีมได้จริงเมื่อขายบริษัท ถูกกำหนดด้วยสามบรรทัดใน Term Sheet ที่หลายคนอ่านผ่าน คำนวณก่อนเซ็น ไม่ใช่ตอนมีคนยื่นข้อเสนอซื้อ
แหล่งข้อมูล
- NVCA Model Certificate of Incorporation (ปรับปรุงตุลาคม 2568) ข้อ Liquidation, Dissolution or Winding Up; Certain Mergers, Consolidations and Asset Sales — National Venture Capital Association
- Model Legal Documents — National Venture Capital Association
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1142 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1269 — Thai Law Online