ESOP ในบริษัทจำกัดไทย: ออกแบบหุ้นพนักงานให้ใช้ได้จริง ทั้งกฎหมาย Vesting และภาษี
บริษัทจำกัดถือหุ้นตัวเองไม่ได้ ออกหุ้นต่ำกว่า Par ไม่ได้ แล้วจะให้หุ้นพนักงานอย่างไร ดูรูปแบบที่ใช้ได้ เงื่อนไข Vesting ภาษีตามมาตรา 40(1) และผลของ Option Pool ต่อผู้ก่อตั้ง
ในบทความนี้
สตาร์ทอัพที่ยังจ่ายเงินเดือนสู้บริษัทใหญ่ไม่ได้ มักใช้หุ้นเป็นข้อเสนอให้คนเก่งมาร่วมทีม แต่เมื่อถึงเวลาทำจริง ผู้ก่อตั้งในไทยมักเจอคำถามที่ไม่มีคำตอบสำเร็จรูป บริษัทจำกัดออกสิทธิซื้อหุ้นให้พนักงานได้หรือไม่ ต้องให้ผู้ถือหุ้นเดิมยินยอมอะไรบ้าง พนักงานต้องเสียภาษีตอนไหน และควรกันหุ้นไว้เท่าไร
บทความนี้อธิบายข้อจำกัดของกฎหมายบริษัทจำกัดที่กระทบการออกแบบโครงการให้หุ้นพนักงาน (Employee Stock Ownership Plan หรือ ESOP) รูปแบบที่บริษัทไทยใช้ได้ เงื่อนไขทยอยได้สิทธิ (Vesting) เรื่องภาษี และผลต่อสัดส่วนหุ้นของผู้ก่อตั้งเมื่อมีนักลงทุนเข้ามา บทความนี้เป็นข้อมูลทั่วไป ก่อนออกเอกสารจริงควรให้ทนายความและที่ปรึกษาภาษีตรวจ
ข้อจำกัดของบริษัทจำกัดที่ต้องรู้ก่อน
ESOP แบบที่เห็นในต่างประเทศมักให้สิทธิซื้อหุ้นใหม่ในอนาคตที่ราคาต่ำ (Stock Option) แต่ประมวลกฎหมายแพ่งและพาณิชย์ซึ่งใช้กับบริษัทจำกัดไม่ได้มีบทบัญญัติเรื่องนี้โดยตรง และมีหลักหลายข้อที่ต้องออกแบบให้สอดคล้อง
- ห้ามออกหุ้นต่ำกว่ามูลค่าที่ตราไว้ (มาตรา 1105) ราคาใช้สิทธิของหุ้นใหม่จึงต่ำกว่ามูลค่าที่ตราไว้ (Par) ไม่ได้ บริษัทที่ตั้ง Par ไว้ต่ำจะออกแบบได้ยืดหยุ่นกว่า
- เพิ่มทุนต้องใช้มติพิเศษ ของที่ประชุมผู้ถือหุ้น (มาตรา 1220) และหุ้นที่ออกใหม่ต้องเสนอให้ผู้ถือหุ้นเดิมตามสัดส่วนก่อน (มาตรา 1222) การออกหุ้นใหม่ให้พนักงานจึงต้องให้ผู้ถือหุ้นเดิมสละสิทธิในส่วนนั้น
- บริษัทถือหุ้นของตนเองไม่ได้ (มาตรา 1143) บริษัทจึงกันหุ้นไว้ในมือตัวเองเพื่อแจกพนักงานภายหลังไม่ได้ หุ้นที่กันไว้ต้องอยู่กับบุคคลอื่น หรือยังไม่ออกจนกว่าจะถึงเวลา
- การโอนหุ้นชนิดระบุชื่อต้องทำตามแบบ (มาตรา 1129) คือทำเป็นหนังสือ ผู้โอนและผู้รับโอนลงลายมือชื่อ มีพยานรับรอง และข้อบังคับบริษัทอาจกำหนดเงื่อนไขการโอนเพิ่มเติม เช่น ต้องได้รับอนุมัติจากคณะกรรมการ
รูปแบบที่บริษัทไทยใช้ได้
ผู้ก่อตั้งโอนหุ้นเดิมให้
ผู้ก่อตั้งทำสัญญาให้สิทธิพนักงานซื้อหุ้นจากตนตามเงื่อนไข Vesting เมื่อถึงกำหนดก็โอนหุ้นตามมาตรา 1129 ข้อดีคือไม่ต้องเพิ่มทุนทุกครั้ง ข้อเสียคือผู้ก่อตั้งเป็นคู่สัญญาเอง และต้องมีหุ้นพอโอน
เพิ่มทุนออกหุ้นใหม่ให้เมื่อถึงกำหนด
บริษัทตกลงให้สิทธิไว้ในสัญญา แล้วเพิ่มทุนเป็นรอบเมื่อพนักงานได้สิทธิ โดยผู้ถือหุ้นเดิมสละสิทธิจองหุ้นส่วนนั้น ควรเขียนพันธะนี้ไว้ในสัญญาระหว่างผู้ถือหุ้น (Shareholders' Agreement) ตั้งแต่ต้น เพื่อไม่ต้องขอความยินยอมใหม่ทุกครั้ง
ถือหุ้นผ่านนิติบุคคลกลาง
ตั้งบริษัทหรือผู้ถือหุ้นแทนเพื่อถือหุ้นส่วน ESOP ไว้ แล้วจัดสรรผลประโยชน์ให้พนักงานตามเงื่อนไข ช่วยให้ตารางผู้ถือหุ้นของบริษัทหลักไม่ยาวเกินไป แต่มีต้นทุนจัดตั้งและการดูแล
หุ้นเสมือน (Phantom Shares)
ไม่ได้ให้หุ้นจริง แต่สัญญาจ่ายเงินสดตามมูลค่าหุ้นที่เพิ่มขึ้นเมื่อเกิดเหตุการณ์ที่กำหนด เช่น บริษัทถูกขายหรือระดมทุนรอบใหม่ ไม่กระทบทะเบียนผู้ถือหุ้น แต่บริษัทต้องมีเงินสดจ่ายเมื่อถึงเวลา และพนักงานบางคนอาจมองว่าไม่ใช่ความเป็นเจ้าของจริง
สตาร์ทอัพบางรายที่ระดมทุนจากนักลงทุนต่างประเทศ ตั้งบริษัทแม่ในต่างประเทศแล้วออก ESOP ที่ระดับบริษัทแม่ ทางนี้มีเรื่องกฎหมายและภาษีของอีกประเทศให้ต้องดูเพิ่ม ควรปรึกษาผู้เชี่ยวชาญก่อน
Vesting: ให้สิทธิทยอยตามเวลาและผลงาน
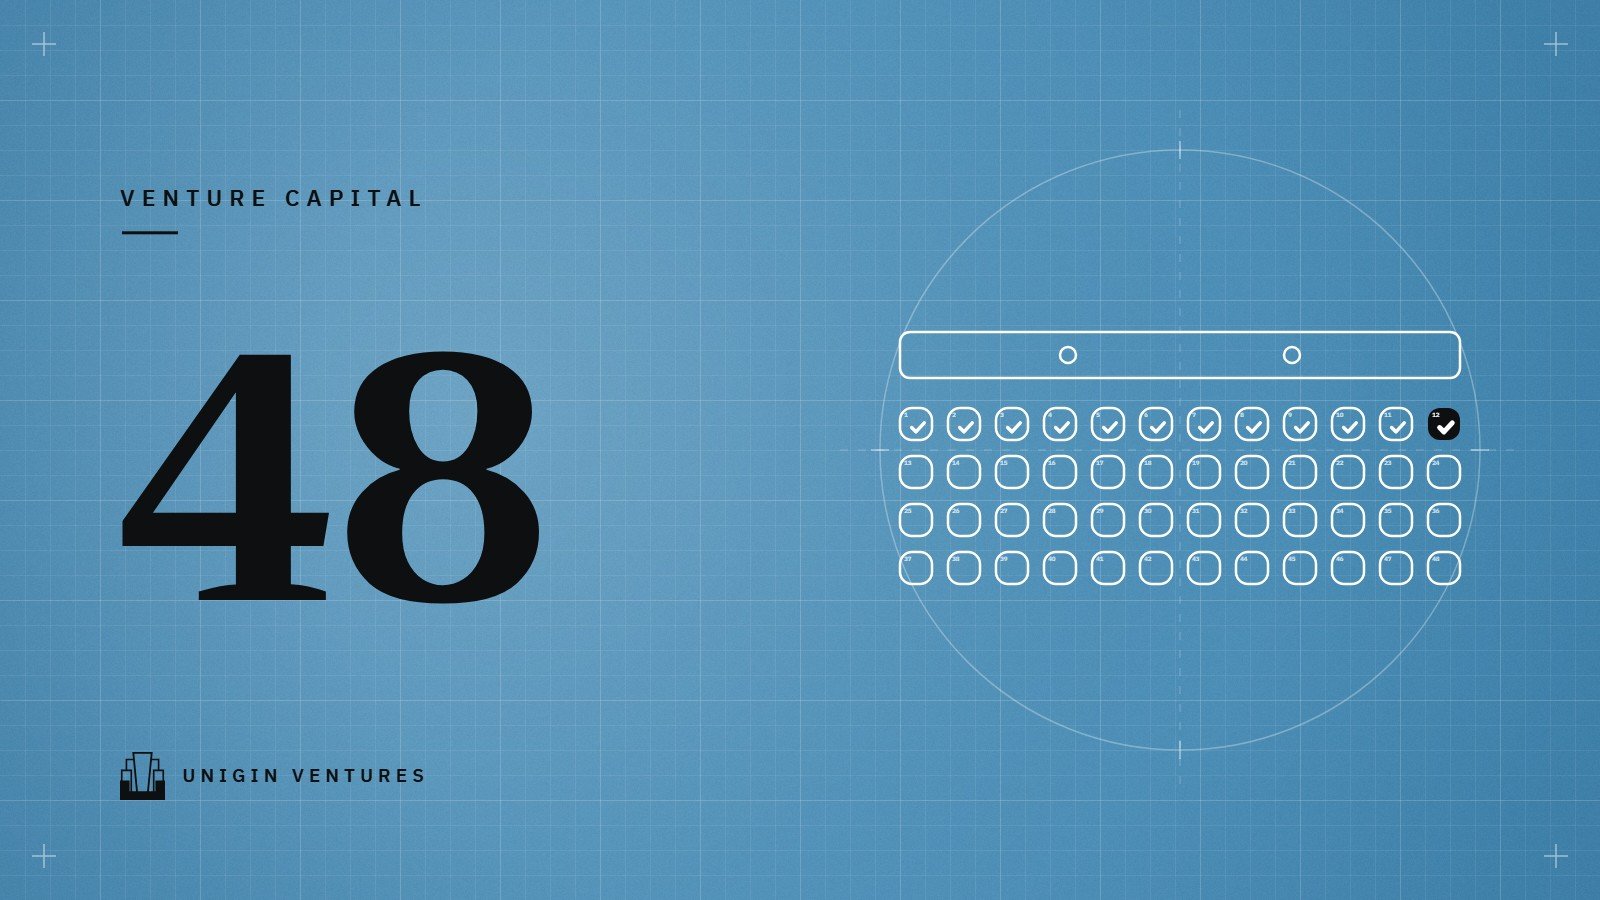
หลักของ ESOP คือให้พนักงานได้หุ้นเมื่ออยู่ช่วยสร้างมูลค่าจริง ไม่ใช่ได้ทั้งหมดในวันแรก โครงสร้างที่วงการสตาร์ทอัพใช้กันแพร่หลายคือทยอยได้สิทธิ 4 ปี โดยมีระยะขั้นต่ำ (Cliff) 1 ปี
ตัวอย่างสมมติ พนักงานได้สิทธิ 4,000 หุ้น ถ้าลาออกก่อนครบ 12 เดือนจะไม่ได้สิทธิเลย เมื่อครบ 12 เดือนได้ 1,000 หุ้น จากนั้นได้เพิ่มเดือนละประมาณ 83 หุ้นจนครบ 4,000 หุ้นในเดือนที่ 48
เงื่อนไขที่ต้องเขียนให้ชัดในเอกสาร
- ลาออกหรือถูกเลิกจ้าง สิทธิที่ยังไม่ครบกำหนดสิ้นสุดทันทีหรือไม่ และสิทธิที่ครบแล้วต้องใช้ภายในกี่วัน
- ผู้ไม่ประพฤติดี (Bad Leaver) เช่น ทุจริตหรือผิดสัญญาไม่แข่งขัน บริษัทหรือผู้ก่อตั้งมีสิทธิซื้อหุ้นคืนที่ราคาใด
- บริษัทถูกขาย สิทธิที่ยังไม่ครบกำหนดจะเร่งให้ครบ (Acceleration) หรือไม่
- สิทธิของผู้ถือหุ้นพนักงาน เช่น ต้องขายตามเมื่อผู้ถือหุ้นใหญ่ขาย (Drag-along) และข้อจำกัดการขายต่อให้บุคคลภายนอก
ภาษี: พนักงานอาจเสียภาษีก่อนขายหุ้นได้
ข้อหารือของกรมสรรพากรหลายฉบับวางแนวว่า ประโยชน์ที่พนักงานได้จากการซื้อหุ้นต่ำกว่ามูลค่าเพราะเป็นพนักงาน ถือเป็นเงินได้เนื่องจากการจ้างแรงงานตามมาตรา 40(1) แห่งประมวลรัษฎากร และบริษัทนายจ้างต้องหักภาษี ณ ที่จ่ายตามมาตรา 50(1)
- หุ้นจดทะเบียนในตลาดหลักทรัพย์ ข้อหารือให้คำนวณจากราคาเฉลี่ยในตลาดในเดือนที่ได้รับกรรมสิทธิ์ในหุ้น หักด้วยราคาใช้สิทธิ
- หุ้นที่ไม่มีราคาตลาด ในข้อหารือกรณีหนึ่ง กรมสรรพากรให้ถือมูลค่าหุ้นเท่ากับมูลค่าทางบัญชีในรอบระยะเวลาบัญชีก่อนรอบที่ได้รับกรรมสิทธิ์
ตัวอย่างสมมติ พนักงานใช้สิทธิซื้อ 1,000 หุ้นที่ราคา Par หุ้นละ 10 บาท ขณะที่มูลค่าทางบัญชีต่อหุ้นของปีก่อนเท่ากับ 60 บาท
เงินได้ตามมาตรา 40(1) = (60 − 10) × 1,000 = 50,000 บาท
พนักงานต้องรวมเงินได้นี้เสียภาษีในปีที่ได้หุ้น แม้ยังขายหุ้นไม่ได้และยังไม่มีเงินสดจากหุ้น สตาร์ทอัพที่ขาดทุนสะสมมักมีมูลค่าทางบัญชีต่ำ ภาษีจึงอาจไม่มาก แต่หลังระดมทุนที่ราคาสูง มูลค่าทางบัญชีจะเพิ่มขึ้นตามทุนที่ได้มา จังหวะการให้หุ้นจึงมีผล ข้อหารือเป็นคำตอบเฉพาะกรณีตามข้อเท็จจริงที่ยื่น ไม่ได้ใช้กับทุกกรณีโดยอัตโนมัติ ก่อนเริ่มโครงการควรให้ที่ปรึกษาภาษีตรวจ หรือยื่นขอข้อหารือของบริษัทเอง
ขนาดของ Pool และผลต่อผู้ก่อตั้ง
ส่วนหุ้นที่กันไว้สำหรับ ESOP (Option Pool) มักถูกพูดถึงตอนต่อรอง Term Sheet เพราะคำถามสำคัญไม่ใช่แค่ขนาด แต่คือ Pool นับอยู่ในมูลค่าก่อนหรือหลังเงินลงทุน
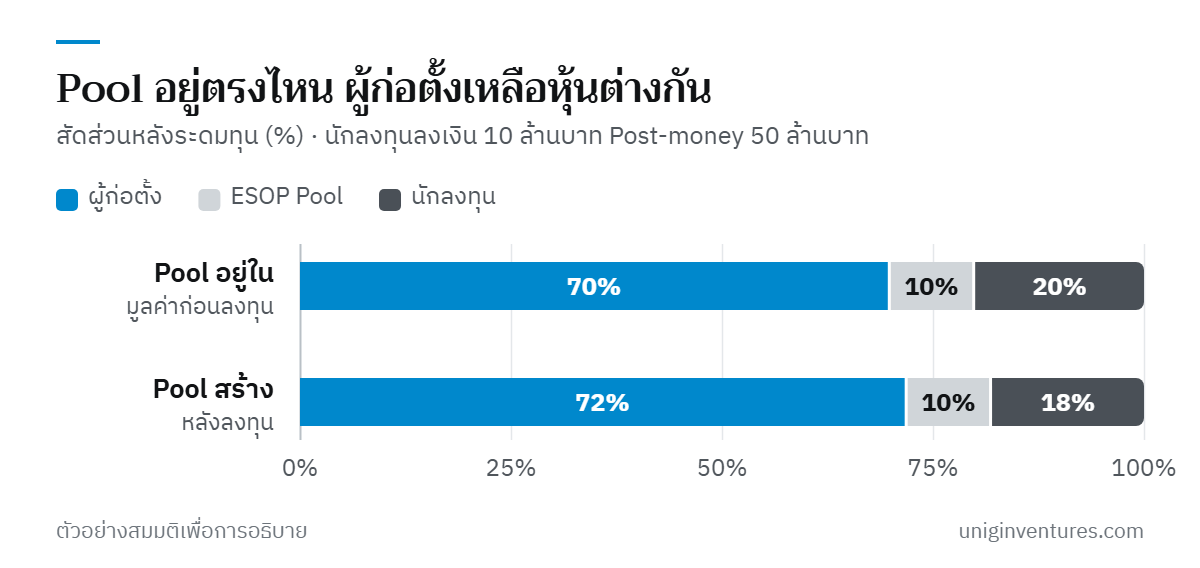
ตัวอย่างสมมติ นักลงทุนลงเงิน 10 ล้านบาท เพื่อถือหุ้น 20% หลังลงทุน มูลค่าหลังเงินลงทุน (Post-money) จึงเท่ากับ 50 ล้านบาท และนักลงทุนขอให้มี Pool ที่ยังไม่จัดสรร 10% ของหุ้นทั้งหมดหลังลงทุน
| สัดส่วนหลังระดมทุน | Pool อยู่ในมูลค่าก่อนลงทุน | Pool สร้างหลังลงทุน |
|---|---|---|
| ผู้ก่อตั้ง | 70% | 72% |
| ESOP Pool | 10% | 10% |
| นักลงทุน | 20% | 18% |
| มูลค่าหุ้นผู้ก่อตั้งที่ Post-money 50 ล้านบาท | 35 ล้านบาท | 36 ล้านบาท |
ถ้า Pool อยู่ในมูลค่าก่อนลงทุน ผู้ก่อตั้งรับการลดสัดส่วนจาก Pool ไว้คนเดียว แม้ตัวเลขมูลค่าก่อนเงินลงทุน (Pre-money) ใน Term Sheet เขียนว่า 40 ล้านบาท แต่มูลค่าที่ผู้ก่อตั้งได้จริงเท่ากับ 35 ล้านบาท ถ้าสร้าง Pool หลังลงทุน ทุกฝ่ายลดสัดส่วนเท่ากัน ผู้ก่อตั้งเหลือ 80% × 90% = 72% และนักลงทุนเหลือ 20% × 90% = 18%
วิธีต่อรองที่ดีคือทำแผนจ้างงาน 12–24 เดือนข้างหน้า ว่าจะรับตำแหน่งสำคัญกี่ตำแหน่ง และแต่ละตำแหน่งควรได้หุ้นเท่าไร แล้วกำหนด Pool ตามนั้น แทนการรับตัวเลขกลม ๆ ที่ใหญ่เกินความจำเป็น เพราะ Pool ที่ไม่ได้ใช้ก็ยังลดสัดส่วนผู้ก่อตั้งไปแล้ว
เริ่มทำ ESOP ทีละขั้น
- กำหนดเป้าหมาย ใช้ดึงคนใหม่ รักษาคนเดิม หรือทั้งสองอย่าง และใครมีสิทธิได้
- ตรวจหนังสือบริคณห์สนธิและข้อบังคับ มูลค่าที่ตราไว้ จำนวนหุ้น และข้อจำกัดการโอนหุ้น
- เลือกรูปแบบ โอนจากผู้ก่อตั้ง เพิ่มทุน นิติบุคคลกลาง หรือหุ้นเสมือน ตามจำนวนพนักงานและแผนระดมทุน
- เขียนเงื่อนไข Vesting และกรณีลาออกให้ครบ และใส่พันธะของผู้ถือหุ้นเดิมไว้ใน Shareholders' Agreement
- คำนวณภาระภาษีของพนักงานล่วงหน้า ด้วยมูลค่าหุ้นที่คาดว่าจะใช้ และอธิบายให้พนักงานเข้าใจก่อนรับสิทธิ
- ทำตารางผู้ถือหุ้น (Cap Table) ที่รวม Pool และจำลองผลของรอบระดมทุนถัดไป ก่อนเจรจา Term Sheet
ESOP ที่ดีไม่ได้วัดจากจำนวนหุ้นที่แจก แต่วัดจากว่าพนักงานเข้าใจสิทธิของตัวเอง เอกสารถูกต้องตามกฎหมาย และไม่สร้างภาระภาษีที่ไม่คาดคิด ถ้าวางโครงตั้งแต่ก่อนระดมทุนรอบแรก จะเจรจากับนักลงทุนได้ง่ายขึ้นมาก
แหล่งข้อมูล
- ข้อหารือภาษีอากร กค 0702/1034 ภาษีเงินได้จากการใช้สิทธิซื้อหุ้นของพนักงาน — กรมสรรพากร
- ข้อหารือภาษีอากร กค 0706/9199 ใบสำคัญแสดงสิทธิซื้อหุ้นที่จัดสรรให้พนักงาน — กรมสรรพากร
- ข้อหารือภาษีอากร กค 0706/4006 พนักงานซื้อหุ้นในราคาต่ำกว่ามูลค่า — กรมสรรพากร
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1105 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1129 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1143 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1220 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1222 — Thai Law Online