Valuation ของบริษัทที่ยังไม่มีกำไร: นักลงทุนคิดย้อนจากวันขายหุ้นอย่างไร
Pre-money, Post-money และสัดส่วนหุ้นสัมพันธ์กันอย่างไร Venture Capital Method พร้อมตัวอย่างคำนวณ วิธี Berkus และ Scorecard สำหรับบริษัทที่ยังไม่มีรายได้ และเหตุผลที่ Valuation สูงสุดไม่ใช่ข้อเสนอที่ดีที่สุดเสมอไป
ในบทความนี้
บริษัทที่ยังขาดทุนไม่มีกำไรให้คูณ และยังไม่มีกระแสเงินสดที่มั่นคงพอจะคิดลด แต่นักลงทุนก็ยังต้องตอบให้ได้ว่าเงินที่ลงไปควรแลกกับหุ้นกี่เปอร์เซ็นต์ ตัวเลขมูลค่ากิจการ (Valuation) ของบริษัทระยะเริ่มต้นจึงมาจากวิธีคิดอีกชุดหนึ่ง ซึ่งผู้ก่อตั้งจำนวนมากไม่เคยเห็นจนถึงวันที่นั่งเจรจา
บทความนี้อธิบายความสัมพันธ์ของ Pre-money, Post-money และสัดส่วนหุ้น วิธีคิดย้อนจากวันขายหุ้นที่เรียกว่า Venture Capital Method พร้อมตัวอย่างคำนวณ วิธีให้คะแนนสองแบบที่ใช้กับบริษัทที่ยังไม่มีรายได้ และเหตุผลที่ Valuation สูงที่สุดไม่ได้เป็นข้อเสนอที่ดีที่สุดเสมอไป
ทำไมสูตรของบริษัทที่มีกำไรใช้ไม่ได้
การประเมินมูลค่าบริษัททั่วไปใช้สองแนวทางหลัก คือคิดลดกระแสเงินสดในอนาคต (Discounted Cash Flow: DCF) หรือเทียบกับบริษัทที่คล้ายกันด้วยอัตราส่วน เช่น ราคาต่อกำไร (P/E) ทั้งสองแนวทางต้องมีประวัติผลประกอบการและกำไรเป็นจุดตั้งต้น
Aswath Damodaran ศาสตราจารย์ด้านการเงินของ NYU Stern สรุปลักษณะของบริษัทอายุน้อยที่ทำให้วิธีมาตรฐานใช้ได้ยากไว้ดังนี้
- ไม่มีประวัติ หลายบริษัทมีข้อมูลการดำเนินงานเพียงหนึ่งถึงสองปี
- รายได้น้อยหรือยังไม่มี และขาดทุนจากการดำเนินงาน ค่าใช้จ่ายส่วนใหญ่เป็นค่าตั้งต้นกิจการ ไม่ใช่ต้นทุนของรายได้
- พึ่งเงินทุนจากนักลงทุนนอกตลาด จึงไม่มีราคาตลาดของหุ้นให้ใช้คำนวณความเสี่ยง
- จำนวนมากไปไม่รอด มูลค่าจึงต้องสะท้อนโอกาสที่บริษัทจะล้มเหลวด้วย
นักลงทุนในบริษัทระยะเริ่มต้นจึงไม่ได้ถามว่าบริษัทมีมูลค่าเท่าไรในวันนี้ แต่ถามว่าถ้าบริษัทไปได้ตามแผน หุ้นที่ถืออยู่จะมีมูลค่าเท่าไรในวันที่ขายออก และมูลค่านั้นคุ้มกับความเสี่ยงหรือไม่
Pre-money, Post-money และสัดส่วนหุ้น
ก่อนดูวิธีคิด ต้องแยกตัวเลขสามตัวที่ผูกกันเสมอ
Post-money Valuation = Pre-money Valuation + เงินลงทุนรอบนี้
สัดส่วนหุ้นของนักลงทุน = เงินลงทุนรอบนี้ ÷ Post-money Valuation
Pre-money คือมูลค่าบริษัทก่อนรับเงิน Post-money คือมูลค่าหลังรับเงิน เมื่อรู้สองในสามตัวนี้ ตัวที่สามคำนวณได้ทันที เช่น ลงทุน 12 ล้านบาทที่ Pre-money 48 ล้านบาท จะได้ Post-money 60 ล้านบาท และนักลงทุนถือหุ้น 12 ÷ 60 = 20%
เวลาได้ยินตัวเลข Valuation ให้ถามทุกครั้งว่าเป็น Pre-money หรือ Post-money ในตัวอย่างเดียวกัน ถ้าเข้าใจผิดว่า 48 ล้านบาทเป็น Post-money นักลงทุนจะได้หุ้น 12 ÷ 48 = 25% ต่างกัน 5 จุดเปอร์เซ็นต์จากคำเพียงคำเดียว
Venture Capital Method: คิดย้อนจากวันขายหุ้น
วิธีที่ใช้กันแพร่หลายที่สุดคือ Venture Capital Method ซึ่ง Bill Sahlman แห่ง Harvard Business School เขียนอธิบายไว้ตั้งแต่ปี 2530 วิธีนี้ไม่ประเมินบริษัทจากสิ่งที่เป็นอยู่ แต่เริ่มจากมูลค่าในวันที่นักลงทุนขายหุ้นออก (Exit) แล้วคิดย้อนกลับมาด้วยผลตอบแทนที่นักลงทุนต้องการ
- ประมาณรายได้หรือกำไรของบริษัทในปีที่คาดว่าจะขายหุ้นได้ โดยทั่วไปอยู่ในช่วงสองถึงห้าปีข้างหน้า
- คูณด้วยอัตราส่วนที่บริษัทในธุรกิจเดียวกันซื้อขายกันอยู่ เช่น มูลค่ากิจการต่อรายได้ จะได้มูลค่าตอนขายหุ้น (Terminal Value)
- หารด้วยผลตอบแทนเป้าหมายของนักลงทุน จะได้ Post-money Valuation ของวันนี้
- หักเงินลงทุนรอบนี้ออก จะได้ Pre-money Valuation
Post-money Valuation = มูลค่าตอนขายหุ้น ÷ ผลตอบแทนเป้าหมาย (เท่า)
ตัวอย่างคำนวณ
ตัวอย่างสมมติ บริษัทซอฟต์แวร์แห่งหนึ่งยังขาดทุน ต้องการเงิน 12 ล้านบาท และคาดว่าปีที่ 5 จะมีรายได้ 200 ล้านบาท บริษัทที่คล้ายกันถูกซื้อขายที่ราว 3 เท่าของรายได้ นักลงทุนตั้งเป้าผลตอบแทน 10 เท่าของเงินลงทุน
| ขั้น | การคำนวณ | ผลลัพธ์ |
|---|---|---|
| มูลค่าตอนขายหุ้น | 200 ล้านบาท × 3 | 600 ล้านบาท |
| Post-money Valuation | 600 ล้านบาท ÷ 10 | 60 ล้านบาท |
| Pre-money Valuation | 60 − 12 ล้านบาท | 48 ล้านบาท |
| สัดส่วนหุ้นของนักลงทุน | 12 ÷ 60 | 20% |
ตรวจย้อนได้ว่า หุ้น 20% ของบริษัทมูลค่า 600 ล้านบาท เท่ากับ 120 ล้านบาท หรือ 10 เท่าของเงิน 12 ล้านบาทที่ลงไป
ผลตอบแทน 10 เท่าในห้าปีเท่ากับราว 58% ต่อปี ซึ่งอยู่ในช่วง 50–70% ต่อปีที่ Damodaran รวบรวมไว้ว่าเป็นผลตอบแทนเป้าหมายของนักลงทุนสำหรับบริษัทระยะตั้งต้น ตัวเลขนี้สูงเพราะรวมโอกาสที่บริษัทจะไปไม่ถึงวันขายหุ้นไว้แล้ว ผลตอบแทนที่กองทุนทำได้จริงโดยรวมต่ำกว่าเป้านี้มาก เพราะเงินลงทุนส่วนใหญ่ไม่ได้ผลตามแผน
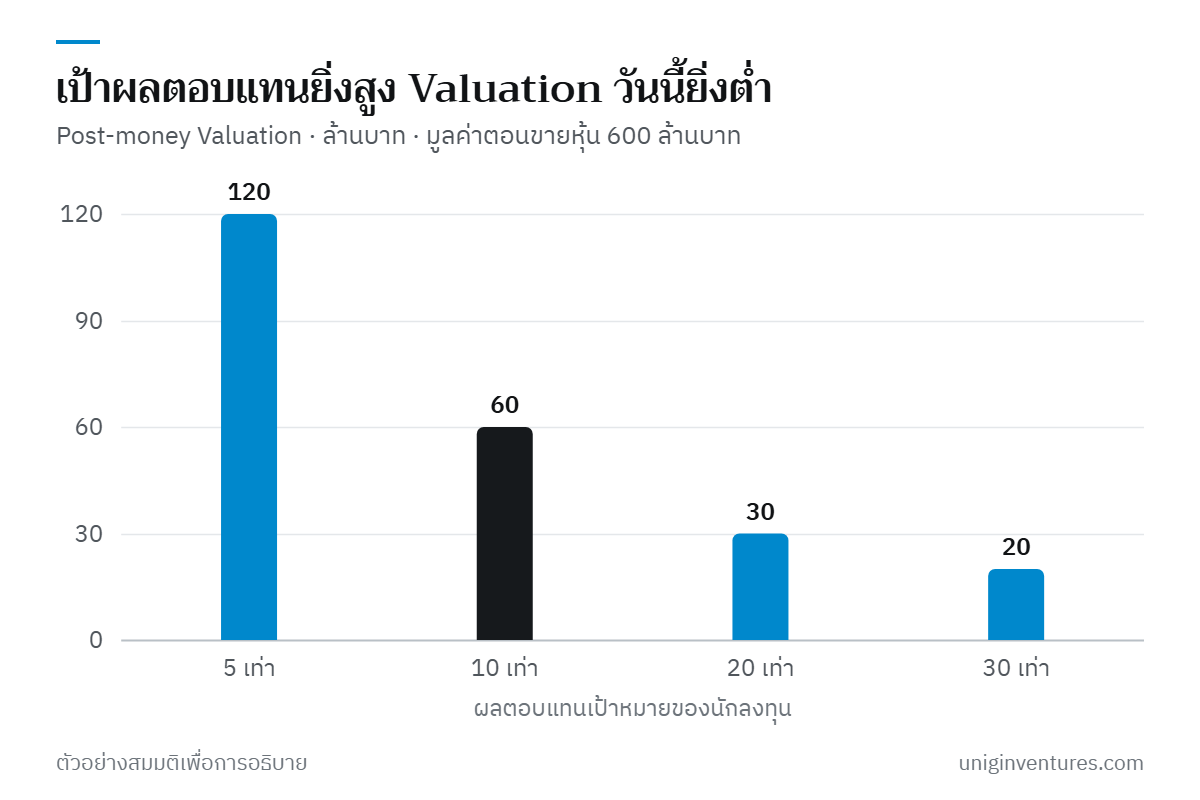
นักลงทุนเผื่อการถูกลดสัดส่วนไว้ด้วย
บริษัทส่วนใหญ่ต้องระดมทุนอีกหลายรอบก่อนถึงวันขายหุ้น และมักต้องกันหุ้นไว้ให้พนักงาน สัดส่วนของนักลงทุนรอบแรกจึงลดลงตามเวลา ในตัวอย่างข้างต้น ถ้าหุ้น 20% ถูกลดสัดส่วนเหลือ 10% ในวันขายหุ้น นักลงทุนจะได้ 60 ล้านบาท หรือ 5 เท่า ไม่ใช่ 10 เท่า
Bill Payne นักลงทุน Angel ที่เขียนคู่มือเรื่องนี้ให้ Kauffman Foundation อ้างงานของ Luis Villalobos ว่าการถูกลดสัดส่วนลดผลตอบแทนของนักลงทุนได้ 3 ถึง 5 เท่า เขาจึงตั้งเป้าในสูตรอย่างง่ายไว้ที่ 20 ถึง 30 เท่าสำหรับบริษัทระยะตั้งต้น ถ้านักลงทุนของบริษัทตัวอย่างใช้เป้า 20 เท่า Post-money จะเหลือ 30 ล้านบาท และเงิน 12 ล้านบาทจะแลกกับหุ้น 40%
จุดอ่อนของวิธีนี้คือผลลัพธ์ขึ้นกับสมมติฐานสามตัว ได้แก่ รายได้ในอนาคต อัตราส่วนตอนขาย และผลตอบแทนเป้าหมาย Damodaran วิจารณ์ว่าวิธีนี้จูงใจให้ผู้ก่อตั้งดันประมาณการให้สูง และให้นักลงทุนตอบโต้ด้วยการตั้งผลตอบแทนเป้าหมายให้สูงขึ้น ผู้ก่อตั้งจึงควรรู้ว่าตัวเลขแต่ละตัวมาจากไหน และตัวไหนต่อรองได้
บริษัทที่ยังไม่มีรายได้: ให้คะแนนแทนการพยากรณ์
เมื่อบริษัทยังไม่มีรายได้เลย ประมาณการห้าปีแทบไม่มีน้ำหนัก นักลงทุน Angel จึงใช้วิธีให้คะแนนจากความเสี่ยงที่บริษัทลดลงได้แล้ว สองวิธีที่อ้างถึงบ่อยมีดังนี้
Berkus Method
Dave Berkus นักลงทุน Angel ชาวอเมริกัน คิดวิธีนี้ขึ้นกลางทศวรรษ 1990 โดยให้มูลค่าพื้นฐานกับคุณภาพของแนวคิด แล้วเพิ่มมูลค่าตามความเสี่ยงสี่ด้านที่บริษัทลดได้ แต่ละข้อให้ได้ไม่เกิน 500,000 ดอลลาร์สหรัฐ
| สิ่งที่บริษัทมี | ความเสี่ยงที่ลดลง | มูลค่าสูงสุด (ดอลลาร์สหรัฐ) |
|---|---|---|
| แนวคิดที่ดี | มูลค่าพื้นฐาน | 500,000 |
| ต้นแบบที่ใช้งานได้ | เทคโนโลยี | 500,000 |
| ทีมบริหารที่มีคุณภาพ | การลงมือทำ | 500,000 |
| ความสัมพันธ์เชิงกลยุทธ์ | ตลาด | 500,000 |
| เริ่มวางขายหรือมียอดขายแล้ว | การผลิตและส่งมอบ | 500,000 |
ตามที่ Berkus อธิบาย วิธีนี้ให้ Valuation ก่อนมีรายได้ไม่เกิน 2 ล้านดอลลาร์ และไม่เกิน 2.5 ล้านดอลลาร์เมื่อเริ่มวางขายแล้ว เขาย้ำว่าตัวเลขเป็นเพดาน ปรับตามตลาดและภูมิภาคได้ และเมื่อบริษัทมีรายได้แล้ววิธีนี้ไม่ควรใช้ต่อ เขายังใช้เกณฑ์คัดกรองอีกข้อ คือบริษัทต้องมีโอกาสทำรายได้ถึง 20 ล้านดอลลาร์ในปีที่ห้า
ตัวเลขดอลลาร์เหล่านี้มาจากตลาดสหรัฐฯ จึงไม่ควรแปลงเป็นเงินบาทไปใช้ตรง ๆ สิ่งที่นำมาใช้ได้คือหลักคิด บริษัทที่ยังไม่มีรายได้ได้มูลค่าจากความเสี่ยงที่พิสูจน์แล้วว่าลดลง ไม่ใช่จากตัวเลขในประมาณการ
Scorecard Method
วิธีของ Bill Payne เริ่มจากค่ากลางของ Pre-money Valuation ของบริษัทที่ยังไม่มีรายได้ในภูมิภาคและธุรกิจเดียวกัน แล้วปรับขึ้นลงตามปัจจัยเจ็ดข้อ
| ปัจจัย | น้ำหนักสูงสุด |
|---|---|
| ความแข็งแกร่งของทีมบริหาร | 30% |
| ขนาดของโอกาสทางธุรกิจ | 25% |
| ผลิตภัณฑ์และเทคโนโลยี | 15% |
| สภาพการแข่งขัน | 10% |
| การตลาด ช่องทางขาย และพันธมิตร | 10% |
| ความจำเป็นต้องระดมทุนเพิ่ม | 5% |
| อื่น ๆ | 5% |
นักลงทุนให้คะแนนแต่ละปัจจัยเทียบกับบริษัททั่วไป เช่น ทีมดีกว่าค่าเฉลี่ยให้ 125% แล้วคูณด้วยน้ำหนัก ในตัวอย่างของ Payne เอง ผลรวมได้ 1.155 เมื่อคูณกับค่ากลาง 4.5 ล้านดอลลาร์ จะได้ Pre-money ราว 5.2 ล้านดอลลาร์
ทั้งสองวิธีให้น้ำหนักกับทีมมากกว่าผลิตภัณฑ์ ข้อจำกัดในไทยคือไม่มีค่ากลางของ Valuation ที่เผยแพร่อย่างเป็นระบบ ผู้ก่อตั้งจึงต้องหาข้อมูลเทียบเคียงจากดีลที่รู้จริงในธุรกิจเดียวกัน
ในทางปฏิบัติ ราคามาจากเงินที่ต้องใช้และสัดส่วนที่ยอมเสีย
คู่มือระดมทุนรอบ Seed ของ Y Combinator ซึ่งเขียนโดย Geoff Ralston บอกตรง ๆ ว่าไม่มีสูตรใดให้คำตอบเรื่อง Valuation ได้ และแนะนำให้ตลาดเป็นผู้กำหนดราคา ในการเจรจาจริง ตัวเลขมักมาจากคำถามสองข้อ
- บริษัทต้องใช้เงินเท่าไร เพื่อไปถึงเป้าหมายถัดไป โดยทั่วไปคือเงินที่พอใช้ 12–18 เดือน
- ผู้ก่อตั้งยอมเสียสัดส่วนเท่าไร คู่มือเดียวกันระบุว่ารอบ Seed ส่วนใหญ่ต้องเสียสัดส่วนถึงราว 20% ถ้าเสียเพียง 10% ถือว่าดีมาก และควรเลี่ยงการเสียเกิน 25%
บริษัทตัวอย่างที่ต้องการ 12 ล้านบาทและยอมเสีย 20% จะได้ Post-money 12 ÷ 0.20 = 60 ล้านบาท ซึ่งเป็นตัวเลขเดียวกับที่ได้จาก Venture Capital Method ข้างต้น เมื่อสองวิธีให้คำตอบใกล้กัน ราคาจะปกป้องได้ง่าย ถ้าห่างกันมาก ให้กลับไปดูว่าสมมติฐานของฝ่ายใดเกินจริง
Valuation สูงสุดไม่ใช่ข้อเสนอที่ดีที่สุดเสมอไป
- Valuation รอบนี้คือเส้นที่รอบหน้าต้องข้าม ถ้าผลงานโตไม่ทันราคา รอบถัดไปอาจต้องระดมทุนที่มูลค่าต่ำลง (Down Round) ซึ่งกระทบสัดส่วนหุ้นของผู้ก่อตั้งและขวัญกำลังใจของทีม
- เงื่อนไขอื่นเปลี่ยนมูลค่าจริงของข้อเสนอได้ เช่น สิทธิได้รับเงินคืนก่อน (Liquidation Preference) และสิทธิป้องกันการถูกลดสัดส่วน (Anti-dilution) ข้อเสนอที่ Valuation สูงแต่เงื่อนไขเข้มอาจให้ผลกับผู้ก่อตั้งแย่กว่าข้อเสนอที่ Valuation ต่ำกว่า
- Valuation ไม่ใช่เงินในกระเป๋า เป็นเพียงราคาที่ใช้แบ่งสัดส่วนหุ้นในรอบนี้ ผู้ก่อตั้งได้ผลตอบแทนจริงเมื่อบริษัทสร้างมูลค่าได้ถึงวันขายหุ้น
เริ่มจากตรงไหน
- ทำแผนค่าใช้จ่ายรายเดือนให้รู้ว่าต้องใช้เงินเท่าไรเพื่อไปถึงเป้าหมายถัดไป และเป้าหมายนั้นคืออะไร
- กำหนดช่วงสัดส่วนที่ยอมเสียในรอบนี้ แล้วคำนวณ Post-money และ Pre-money ที่สอดคล้องกัน
- ทดสอบด้วย Venture Capital Method จากมุมนักลงทุน ใช้รายได้ปีที่ 5 ที่อธิบายที่มาได้ อัตราส่วนของบริษัทที่เทียบเคียงได้จริง และผลตอบแทนเป้าหมายหลายระดับ
- เขียนรายการความเสี่ยงที่บริษัทลดได้แล้วตามหัวข้อของ Berkus และ Scorecard เช่น ต้นแบบ ทีม ลูกค้ารายแรก เพื่อใช้เป็นเหตุผลประกอบราคา
- เมื่อได้ข้อเสนอ ให้อ่านเงื่อนไขทั้งฉบับ ไม่ใช่เฉพาะบรรทัด Valuation และถามให้ชัดว่าเป็น Pre-money หรือ Post-money
Valuation ของบริษัทที่ยังไม่มีกำไรเป็นผลของการเจรจาบนสมมติฐาน ไม่ใช่ตัวเลขที่คำนวณได้คำตอบเดียว ผู้ก่อตั้งที่รู้ว่านักลงทุนคิดย้อนมาจากอะไร จะต่อรองที่ตัวสมมติฐานได้ ไม่ต้องต่อรองที่ตัวเลขสุดท้ายเพียงอย่างเดียว
แหล่งข้อมูล
- Valuing Young, Start-up and Growth Companies: Estimation Issues and Valuation Challenges (Aswath Damodaran) — NYU Stern
- A Method for Valuing High-Risk, Long-Term Investments: The "Venture Capital Method" (William A. Sahlman) — Harvard Business School
- Valuation of Pre-revenue Companies: The Venture Capital Method (Bill Payne) — Ewing Marion Kauffman Foundation
- After 20 years: Updating the Berkus Method of valuation — Dave Berkus
- Scorecard Valuation Methodology (Bill Payne) — Angel Capital Association
- A Guide to Seed Fundraising (Geoff Ralston) — Y Combinator