Anti-dilution และ Pro-rata Rights: เงื่อนไขที่กำหนดสัดส่วนหุ้นในรอบระดมทุนถัดไป
เทียบ Full Ratchet กับ Broad-based Weighted Average ด้วยตัวอย่างรอบลดมูลค่า สูตรของ NVCA สิทธิลงทุนเพิ่มตามสัดส่วน ข้อจำกัดในบริษัทจำกัดไทย และจุดที่ควรต่อรองก่อนเซ็น
ในบทความนี้
ใน Term Sheet มีสองเงื่อนไขที่ผู้ก่อตั้งมักอ่านผ่าน ๆ เพราะดูเหมือนไม่มีผลกับรอบที่กำลังปิด คือสิทธิป้องกันการถูกลดสัดส่วน (Anti-dilution) และสิทธิลงทุนเพิ่มตามสัดส่วน (Pro-rata Rights) ทั้งสองข้อไม่เปลี่ยนตัวเลขของรอบนี้เลย แต่จะกำหนดว่ารอบถัดไปใครได้หุ้นเท่าไร และถ้ารอบถัดไประดมทุนได้ที่ราคาต่ำกว่าเดิม ผู้ก่อตั้งจะเสียสัดส่วนมากแค่ไหน
บทความนี้อธิบายสูตรของแต่ละแบบด้วยตัวอย่างตัวเลข ข้อจำกัดเมื่อใช้กับบริษัทจำกัดไทย และจุดที่ควรต่อรองก่อนเซ็น
Anti-dilution ป้องกันอะไร
การถูกลดสัดส่วนจากการออกหุ้นใหม่เป็นเรื่องปกติของทุกรอบ Anti-dilution ไม่ได้ป้องกันเรื่องนั้น สิ่งที่ป้องกันคือกรณีที่บริษัทออกหุ้นใหม่ในราคาต่อหุ้นต่ำกว่าที่นักลงทุนรายเดิมจ่าย หรือที่เรียกว่ารอบลดมูลค่า (Down Round) เมื่อเกิดขึ้น นักลงทุนรายเดิมจะได้รับการชดเชยเป็นหุ้นเพิ่ม ส่วนที่ชดเชยนั้นมาจากสัดส่วนของผู้ถือหุ้นคนอื่น ซึ่งส่วนใหญ่คือผู้ก่อตั้งและพนักงาน
ในเอกสารต้นแบบของสมาคม National Venture Capital Association (NVCA) ของสหรัฐฯ สิทธินี้เขียนเป็นการปรับราคาแปลงสภาพ (Conversion Price) ของหุ้นบุริมสิทธิ ราคาแปลงสภาพยิ่งต่ำ หุ้นบุริมสิทธิหนึ่งหุ้นยิ่งแปลงเป็นหุ้นสามัญได้มาก มีสองแบบหลัก
Full Ratchet
ราคาแปลงสภาพของนักลงทุนรายเดิมลดลงไปเท่ากับราคาของรอบใหม่ทันที ไม่ว่ารอบใหม่จะออกหุ้นมากหรือน้อยแค่ไหน แม้ออกหุ้นราคาต่ำเพียงไม่กี่หุ้น นักลงทุนรายเดิมก็ได้รับการปรับเต็มจำนวน
Broad-based Weighted Average
ราคาแปลงสภาพลดลงตามน้ำหนักของเงินที่เข้ามาในราคาต่ำเมื่อเทียบกับหุ้นทั้งหมดของบริษัท สูตรในเอกสารต้นแบบของ NVCA คือ
CP2 = CP1 × (A + B) ÷ (A + C)
- CP1 ราคาแปลงสภาพก่อนออกหุ้นใหม่ CP2 ราคาแปลงสภาพใหม่
- A จำนวนหุ้นก่อนออกหุ้นใหม่ แบบ Broad-based นับหุ้นสามัญทั้งหมด หุ้นที่จะได้จากการแปลงหุ้นบุริมสิทธิ และหุ้นตามสิทธิซื้อหุ้น (Option) ที่ออกแล้ว
- B จำนวนหุ้นที่จะได้ถ้าเงินก้อนใหม่ซื้อในราคา CP1 คือเงินที่ได้รับ ÷ CP1
- C จำนวนหุ้นที่ออกจริงในรอบใหม่
ถ้านับ A แค่บางส่วน เช่นไม่รวมหุ้นตาม Option จะเรียกว่า Narrow-based ซึ่ง A เล็กลงและการปรับแรงขึ้น จึงต้องอ่านนิยามของ A ทุกครั้ง ไม่ใช่ดูแค่ชื่อ
ตัวอย่างคำนวณ: รอบลดมูลค่า
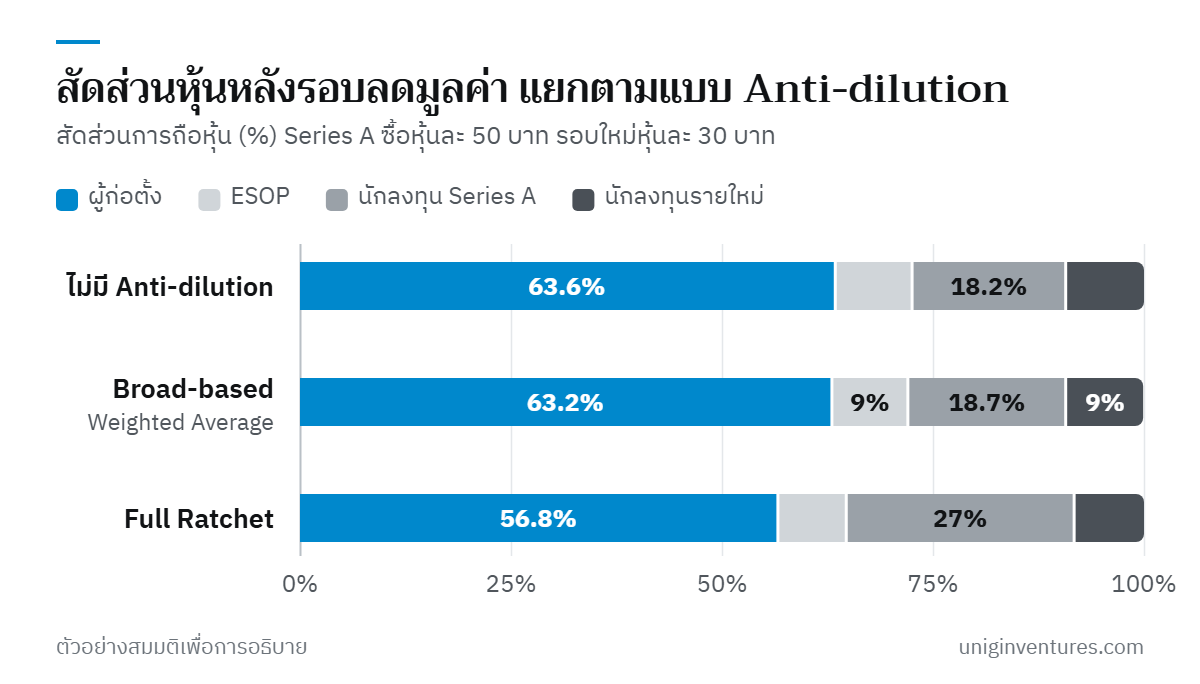
ตัวอย่างสมมติ บริษัทมีหุ้นแบบ Fully Diluted 10,000,000 หุ้น ผู้ก่อตั้งถือ 7,000,000 หุ้น สำรองไว้ให้พนักงาน (ESOP) 1,000,000 หุ้น นักลงทุนรอบ Series A ถือ 2,000,000 หุ้น ซึ่งซื้อมาหุ้นละ 50 บาท รวม 100 ล้านบาท ต่อมาบริษัทระดมทุนเพิ่ม 30 ล้านบาท ในราคาหุ้นละ 30 บาท ได้หุ้นใหม่ 1,000,000 หุ้น
- Broad-based Weighted Average B = 30,000,000 ÷ 50 = 600,000 หุ้น ราคาแปลงสภาพใหม่ = 50 × (10,000,000 + 600,000) ÷ (10,000,000 + 1,000,000) = 48.18 บาท เงิน 100 ล้านบาทแปลงได้ 2,075,472 หุ้น นักลงทุนรายเดิมได้หุ้นเพิ่ม 75,472 หุ้น
- Full Ratchet ราคาแปลงสภาพใหม่ = 30 บาท เงิน 100 ล้านบาทแปลงได้ 3,333,333 หุ้น ได้หุ้นเพิ่ม 1,333,333 หุ้น มากกว่าจำนวนหุ้นที่นักลงทุนรายใหม่ได้ทั้งรอบ
| ผู้ถือหุ้น | ไม่มี Anti-dilution | Broad-based Weighted Average | Full Ratchet |
|---|---|---|---|
| ผู้ก่อตั้ง | 63.6% | 63.2% | 56.8% |
| ESOP | 9.1% | 9.0% | 8.1% |
| นักลงทุน Series A | 18.2% | 18.7% | 27.0% |
| นักลงทุนรายใหม่ | 9.1% | 9.0% | 8.1% |
| หุ้นทั้งหมด | 11,000,000 | 11,075,472 | 12,333,333 |
แบบ Weighted Average ผู้ก่อตั้งเสียเพิ่มจากกรณีไม่มีสิทธินี้ราว 0.4 จุด แต่แบบ Full Ratchet เสียเพิ่มราว 6.9 จุด นักลงทุนรายใหม่ก็ถูกลดสัดส่วนด้วย จึงอาจขอให้คิดผลของการปรับนี้เข้าไปในราคาที่ตัวเองเสนอ รอบลดมูลค่าที่มี Full Ratchet ค้างอยู่จึงเจรจายากขึ้นอีก
Pro-rata Rights: สิทธิลงทุนเพิ่มเพื่อรักษาสัดส่วน
Pro-rata Rights ให้นักลงทุนซื้อหุ้นในรอบถัดไปได้ตามสัดส่วนที่ถืออยู่ เพื่อไม่ให้ถูกลดสัดส่วน สูตรง่าย ๆ คือจำนวนหุ้นที่มีสิทธิซื้อ = จำนวนหุ้นที่ออกใหม่ × สัดส่วนที่ถืออยู่ก่อนรอบนั้น ตัวอย่างสมมติ นักลงทุนถือ 2,000,000 หุ้นจาก 10,000,000 หุ้น หรือ 20% ถ้ารอบถัดไปออกหุ้นใหม่ 1,000,000 หุ้น เขามีสิทธิซื้อ 200,000 หุ้น หลังรอบจะถือ 2,200,000 หุ้นจาก 11,000,000 หุ้น เท่ากับ 20% เท่าเดิม
เรื่องที่ต้องตกลงให้ชัดคือ
- ใครได้สิทธิ บางดีลให้เฉพาะนักลงทุนที่ถือหุ้นเกินเกณฑ์ เพื่อไม่ให้รอบถัดไปมีคนจองหุ้นจำนวนมากจนไม่เหลือที่ให้นักลงทุนนำรอบ
- นับสัดส่วนอย่างไร นับจากหุ้นที่ออกแล้ว หรือแบบ Fully Diluted ตัวเลขต่างกันเมื่อมี ESOP ก้อนใหญ่
- Super Pro-rata สิทธิซื้อได้มากกว่าสัดส่วนเดิม ไม่ใช่เงื่อนไขทั่วไป และทำให้รอบถัดไปเหลือหุ้นให้นักลงทุนใหม่น้อยลง
- เวลาตอบ นักลงทุนต้องตอบภายในกี่วัน ถ้าไม่ตอบถือว่าสละสิทธิ เพื่อไม่ให้การปิดรอบล่าช้า
ข้อจำกัดเมื่อใช้กับบริษัทจำกัดไทย
เอกสารต้นแบบของ NVCA เขียนสำหรับกฎหมายบริษัทของสหรัฐฯ บริษัทจำกัดไทยมีกฎที่ทำให้ต้องเขียนเงื่อนไขทั้งสองข้อต่างออกไป
- ผู้ถือหุ้นทุกคนมี Pro-rata ตามกฎหมายอยู่แล้ว ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 1222 กำหนดให้หุ้นที่ออกใหม่ต้องเสนอให้ผู้ถือหุ้นทุกคนตามส่วนจำนวนหุ้นที่ถืออยู่ เป็นหนังสือที่ระบุจำนวนหุ้นและวันสุดท้ายที่ต้องตอบ สิ่งที่ข้อตกลงระหว่างผู้ถือหุ้น (Shareholders' Agreement) ต้องเขียนจึงเป็นเรื่องว่าใครตกลงสละสิทธิเมื่อมีนักลงทุนรายใหม่ และหุ้นที่ไม่มีคนซื้อจะจัดสรรอย่างไร ดูขั้นตอนใน เพิ่มทุนเพื่อรับเงินนักลงทุน
- สิทธิของหุ้นบุริมสิทธิแก้ภายหลังไม่ได้ มาตรา 1142 ห้ามแก้ไขบุริมสิทธิที่กำหนดไว้แล้ว กลไกที่ต้องใช้ในอนาคตจึงต้องคิดให้ครบตั้งแต่ออกหุ้น
- ห้ามออกหุ้นต่ำกว่ามูลค่าที่ตราไว้ (มาตรา 1105) ถ้าชดเชยนักลงทุนด้วยการออกหุ้นเพิ่ม หุ้นที่ออกต้องมีราคาไม่ต่ำกว่ามูลค่าที่ตราไว้ และต้องผ่านมติพิเศษกับขั้นตอนเสนอหุ้นตามมาตรา 1222 ผู้ถือหุ้นคนอื่นจึงต้องตกลงสละสิทธิด้วย
เพราะไม่มีกลไกราคาแปลงสภาพสำเร็จรูป ข้อตกลงต้องเขียนว่าจะชดเชยด้วยวิธีใด เช่นบริษัทออกหุ้นเพิ่มให้นักลงทุนรายเดิม หรือผู้ก่อตั้งโอนหุ้นของตัวเองให้ ซึ่งวิธีหลังทำให้ผู้ก่อตั้งรับผลทั้งหมดคนเดียว แทนที่จะเฉลี่ยกับผู้ถือหุ้นทุกคน ให้ทนายความตรวจว่าวิธีที่เลือกทำได้จริงตามกฎหมายและข้อบังคับของบริษัท
จุดที่ควรต่อรอง
- ขอแบบ Broad-based Weighted Average ไม่ใช่ Full Ratchet และตรวจว่านิยามของ A นับหุ้นแบบ Fully Diluted จริง
- ระบุการออกหุ้นที่ไม่ทำให้เกิดการปรับ เช่นหุ้นตามแผน ESOP ที่อนุมัติแล้ว หุ้นจากการแตกหุ้นหรือปันผลเป็นหุ้น และหุ้นที่ออกให้สถาบันการเงินหรือผู้ให้เช่าในดีลกู้ยืมหรือเช่าที่คณะกรรมการอนุมัติ ซึ่งเอกสารต้นแบบของ NVCA เรียกว่า Exempted Securities
- ให้นักลงทุนต้องร่วมลงทุนในรอบลดมูลค่าจึงได้รับการปรับ (เงื่อนไขแบบ Pay-to-play) ถ้านักลงทุนต้องการ
- ให้สละสิทธิได้ด้วยเสียงข้างมากของนักลงทุน ไม่ใช่ต้องได้ความยินยอมทุกราย เพื่อให้รอบช่วยชีวิตบริษัทปิดได้เร็ว
- จำกัด Pro-rata ให้เฉพาะนักลงทุนรายใหญ่ ไม่มี Super Pro-rata และมีเวลาตอบที่ชัดเจน
เริ่มจากตรงไหน
- ใส่สูตร Anti-dilution ของ Term Sheet ลงในตาราง Cap Table แล้วลองคำนวณรอบลดมูลค่าสมมติ เช่นราคาลดลง 20% และ 40% ดูว่าสัดส่วนของผู้ก่อตั้งเหลือเท่าไร ดูวิธีจัดตารางใน Cap Table ก่อนระดมทุน
- อ่านเงื่อนไขนี้คู่กับ Liquidation Preference เพราะทั้งสองข้อทำงานพร้อมกันเมื่อบริษัทมีปัญหา
- ให้ทนายความที่ทำดีลร่วมลงทุนในไทยตรวจว่าข้อตกลงระหว่างผู้ถือหุ้นกับข้อบังคับของบริษัทสอดคล้องกัน และทำตามได้จริงในขั้นตอนเพิ่มทุน
บริษัท จำนวนหุ้น และราคาในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายสำหรับดีลใดดีลหนึ่ง
แหล่งข้อมูล
- NVCA Model Certificate of Incorporation (ปรับปรุงตุลาคม 2568) ข้อ 4.4.4 Adjustment of Conversion Price — National Venture Capital Association
- Model Legal Documents — National Venture Capital Association
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1222 (เสนอหุ้นใหม่ให้ผู้ถือหุ้นเดิม) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1142 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1105 — Thai Law Online