งบประมาณประจำปีกับ Rolling Forecast: ใช้อะไรตั้งเป้า ใช้อะไรตัดสินใจ
งบประมาณประจำปีเหมาะกับการตั้งเป้าและอนุมัติค่าใช้จ่าย ส่วน Rolling Forecast มองไปข้างหน้า 12 เดือนเสมอ อธิบายความต่าง วิธีทำจากตัวขับเคลื่อนไม่กี่ตัว และตัวอย่างบริษัทที่ยอดขายไตรมาสแรกต่ำกว่าแผน
ในบทความนี้
หลายบริษัทใช้เวลาเกือบเดือนทำงบประมาณประจำปี (Annual Budget) ช่วงปลายปี แต่พอผ่านไปแค่ไตรมาสเดียว ตัวเลขในงบก็ไม่ตรงกับสิ่งที่เกิดขึ้นจริงแล้ว ลูกค้ารายใหญ่เลื่อนสั่งซื้อ ต้นทุนวัตถุดิบขึ้น หรือคู่แข่งลดราคา ผู้บริหารเลยต้องตัดสินใจเรื่องจ้างคนหรือลงทุนจากตัวเลขที่รู้อยู่แล้วว่าไม่จริง
ทางออกที่นิยมคือ Rolling Forecast หรือการพยากรณ์แบบต่อเนื่อง ที่มองไปข้างหน้า 12 เดือนเสมอ บทความนี้อธิบายว่างบประมาณกับการพยากรณ์ทำหน้าที่ต่างกันอย่างไร ทำไมไม่ควรทิ้งงบประมาณไปเลย วิธีทำ Rolling Forecast จากตัวขับเคลื่อนไม่กี่ตัว และตัวอย่างบริษัทหนึ่งที่ยอดขายไตรมาสแรกต่ำกว่าแผน
งบประมาณกับการพยากรณ์ตอบคนละคำถาม
งบประมาณตอบคำถามว่า "ปีนี้เราตั้งใจจะทำได้เท่าไร และอนุมัติให้ใช้เงินเท่าไร" ส่วนการพยากรณ์ตอบว่า "จากข้อมูลที่รู้ตอนนี้ น่าจะเกิดอะไรขึ้น" เมื่อใช้ตัวเลขชุดเดียวทำทั้งสองหน้าที่ ปัญหาจะตามมา ผู้จัดการที่รู้ว่าตัวเลขจะกลายเป็นเป้าของตัวเองมักตั้งตัวเลขให้ต่ำไว้ก่อน ส่วนตัวเลขที่ใช้ตัดสินใจก็ไม่ได้ปรับตามสถานการณ์
| เรื่อง | งบประมาณประจำปี | Rolling Forecast |
|---|---|---|
| หน้าที่หลัก | ตั้งเป้า อนุมัติวงเงินค่าใช้จ่าย | คาดการณ์สิ่งที่น่าจะเกิดขึ้น เพื่อตัดสินใจทันเวลา |
| ช่วงเวลา | ปีบัญชี ยิ่งใกล้สิ้นปียิ่งมองข้างหน้าได้สั้นลง | 12 เดือนข้างหน้าเสมอ |
| ความถี่ในการทำ | ปีละครั้ง | ทุกเดือนหรือทุกไตรมาส |
| ระดับรายละเอียด | ละเอียดตามผังบัญชีและแผนก | หยาบกว่า เน้นตัวขับเคลื่อนหลัก |
| เปลี่ยนตัวเลขระหว่างปี | ไม่เปลี่ยน ใช้เป็นเกณฑ์เทียบ | เปลี่ยนทุกรอบตามข้อมูลใหม่ |
ACCA อธิบายงบประมาณแบบต่อเนื่อง (Rolling Budget) ว่าเป็นงบที่ปรับบ่อยกว่าปีละครั้ง อาจทุกไตรมาสหรือทุกเดือน และเมื่อช่วงเวลาหนึ่งผ่านไป จะเพิ่มช่วงเวลาใหม่ต่อท้ายแทน งบจึงมองไปข้างหน้าหนึ่งปีอยู่เสมอ AICPA & CIMA นิยาม Rolling Forecast ไปในทางเดียวกัน คือทุกครั้งที่รายงานผลจริง จะเพิ่มช่วงพยากรณ์ใหม่หนึ่งช่วง และปรับตัวเลขของช่วงที่อยู่ระหว่างกลาง
จุดอ่อนของงบประมาณประจำปีที่ใช้อย่างเดียว
บทความของ ACCA เรื่อง Beyond Budgeting สรุปข้อวิจารณ์ของ Hope และ Fraser ต่องบประมาณแบบดั้งเดิมไว้หลายข้อ ข้อที่ SME เจอบ่อยมีดังนี้
- ใช้เวลามากแต่ได้ประโยชน์น้อย ผู้บริหารเสียเวลาหลายสัปดาห์กับตัวเลขที่ล้าสมัยภายในไม่กี่เดือน
- ตัวเลขมาจากการต่อรอง มากกว่าจากการคำนวณว่าต้องใช้ทรัพยากรเท่าไร ฝ่ายขายขอเป้าต่ำ ฝ่ายอื่นขอวงเงินเผื่อ
- มองแต่ภายใน งบที่ทำครั้งเดียวไม่ได้สะท้อนสิ่งที่เปลี่ยนในตลาดระหว่างปี
- ทำให้เกิดพฤติกรรมที่ไม่ดีต่อองค์กร เช่น เร่งใช้เงินที่เหลือก่อนสิ้นปีเพื่อไม่ให้ถูกตัดงบปีหน้า
อีกปัญหาที่เห็นชัดใน SME คือ "ขอบฟ้าที่หดลง" ถ้าทำงบเป็นรายปีปฏิทิน พอถึงเดือนตุลาคม งบมองไปข้างหน้าได้แค่สามเดือน ทั้งที่การตัดสินใจหลายเรื่อง เช่น ต่อสัญญาเช่า สั่งเครื่องจักร หรือวางแผนระดมทุน ต้องมองไกลกว่านั้น
ตัวอย่าง: ยอดขายไตรมาสแรกต่ำกว่าแผน
ตัวอย่างสมมติ บริษัทขายอุปกรณ์ให้ลูกค้าธุรกิจแห่งหนึ่งทำงบประมาณปี 2569 ไว้ที่ยอดขาย 24.0 ล้านบาท สมมติฐานหลักคือลูกค้าที่สั่งซื้อในไตรมาสหนึ่ง ๆ (ลูกค้าที่ใช้งานอยู่) สั่งเฉลี่ยไตรมาสละ 2 ครั้ง ครั้งละ 50,000 บาท ลูกค้าแต่ละรายจึงสร้างยอดขายไตรมาสละ 100,000 บาท งบตั้งไว้ว่าจำนวนลูกค้าจะเพิ่มจาก 54 รายในไตรมาส 1 เป็น 66 รายในไตรมาส 4
เมื่อปิดไตรมาส 1 มีลูกค้าจริงเพียง 45 ราย ยอดขายจริงจึงเป็น 4.5 ล้านบาท ต่ำกว่างบ 0.9 ล้านบาท ฝ่ายขายประเมินใหม่ว่าจำนวนลูกค้าน่าจะค่อย ๆ ขึ้นเป็น 50, 56 และ 62 ราย ในไตรมาส 2 ถึง 4 และเพิ่มไตรมาส 1 ปี 2570 ต่อท้ายที่ 60 ราย (ไตรมาสแรกของปีมักชะลอ)
| ไตรมาส | ลูกค้าตามงบ | งบประมาณ (ล้านบาท) | ลูกค้าตามพยากรณ์ | จริง / พยากรณ์ (ล้านบาท) |
|---|---|---|---|---|
| Q1/69 | 54 | 5.4 | 45 (จริง) | 4.5 (จริง) |
| Q2/69 | 58 | 5.8 | 50 | 5.0 |
| Q3/69 | 62 | 6.2 | 56 | 5.6 |
| Q4/69 | 66 | 6.6 | 62 | 6.2 |
| รวมปี 2569 | 24.0 | 21.3 | ||
| Q1/70 | – | – | 60 | 6.0 |
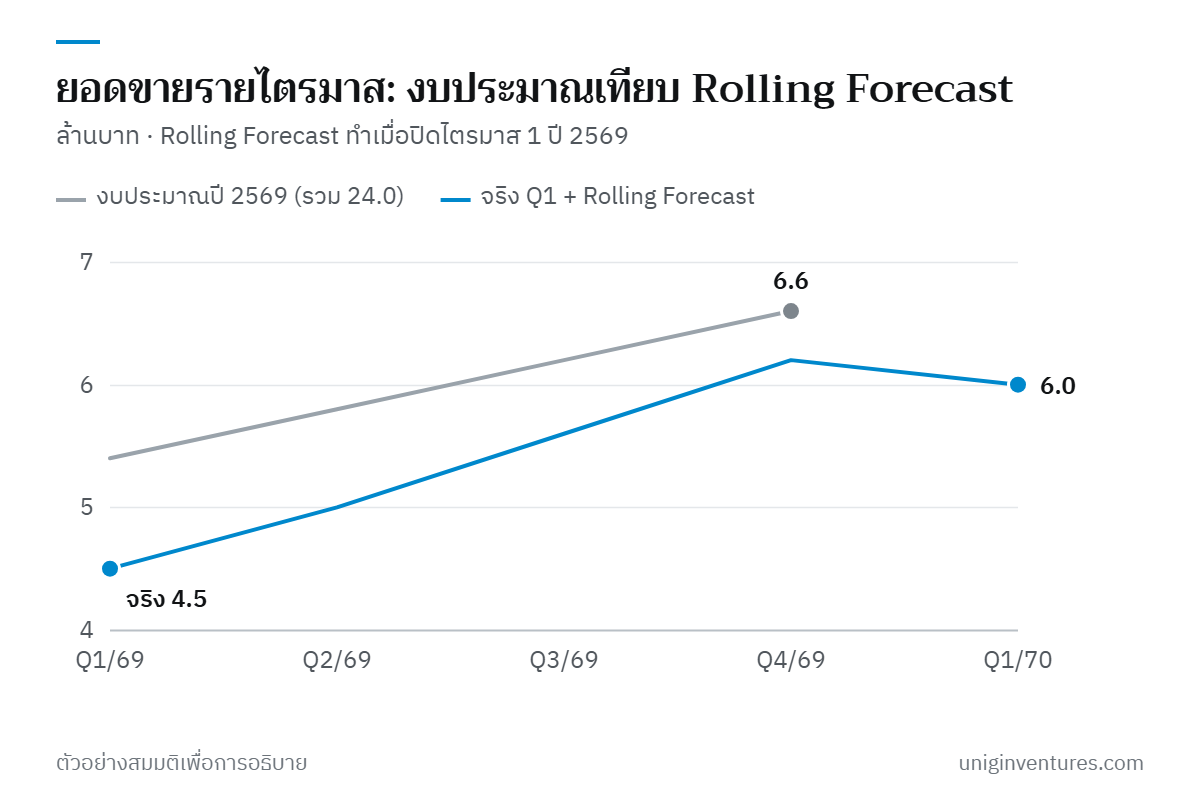
ภาพที่ได้ต่างจากงบมาก ยอดขายทั้งปีน่าจะอยู่ที่ 4.5 + 5.0 + 5.6 + 6.2 = 21.3 ล้านบาท ต่ำกว่างบ 2.7 ล้านบาท หรือราว 11% ถ้าอัตรากำไรขั้นต้นอยู่ที่ 40% กำไรขั้นต้นจะหายไปราว 1.08 ล้านบาท
ถ้าบริษัทดูแต่งบประมาณ ก็จะเดินหน้าจ้างพนักงานขายเพิ่มตามแผนเดิม ด้วยข้อสมมติว่ายอดจะตามทันในครึ่งปีหลัง แต่เมื่อมี Rolling Forecast ผู้บริหารเห็นตัวเลขตั้งแต่เดือนเมษายน และเลือกได้ว่าจะเลื่อนการจ้างบางตำแหน่ง ลดค่าใช้จ่ายส่วนอื่น หรือทุ่มกับการหาลูกค้าใหม่ โดยรู้ว่าแต่ละทางเปลี่ยนตัวเลขไปเท่าไร
สังเกตว่างบประมาณไม่ได้ถูกแก้ ยังเป็น 24.0 ล้านบาทเหมือนเดิม เพื่อใช้วัดผลงานตอนสิ้นปี สิ่งที่เปลี่ยนคือตัวเลขที่ใช้ตัดสินใจ
ทำ Rolling Forecast จากตัวขับเคลื่อนไม่กี่ตัว
ความผิดพลาดที่พบบ่อยคือเอางบประมาณทั้งเล่มมาทำใหม่ทุกเดือน ซึ่ง ACCA เตือนไว้ว่าอาจทำให้ผู้จัดการใช้เวลาเตรียมตัวเลขมากเกินไป จนไม่มีเวลาควบคุมงานจริง ทางที่เบากว่าคือพยากรณ์จากตัวขับเคลื่อน (Driver-Based Forecast) คือเลือกตัวเลขทางธุรกิจไม่กี่ตัวที่กำหนดผลทางการเงิน แล้วให้ตัวเลขที่เหลือคำนวณตาม
ยอดขาย = จำนวนลูกค้าที่ใช้งานอยู่ × จำนวนครั้งที่สั่งซื้อต่อลูกค้า × มูลค่าต่อครั้ง
ต้นทุนขาย = ยอดขาย × (1 − อัตรากำไรขั้นต้น)
ค่าใช้จ่ายพนักงาน = จำนวนพนักงานแต่ละเดือน × ค่าใช้จ่ายเฉลี่ยต่อคน
ในตัวอย่างข้างต้น ตัวขับเคลื่อนที่เปลี่ยนมีแค่ตัวเดียวคือจำนวนลูกค้า ทีมจึงคุยกันว่าทำไมลูกค้าน้อยกว่าแผน และจะทำอะไรต่อ แทนที่จะเถียงกันเรื่องตัวเลขรายบรรทัด
หลักในการทำให้ใช้ได้จริง
- ช่วงเวลา 12 เดือนข้างหน้าเสมอ สามเดือนแรกทำเป็นรายเดือน ที่เหลือทำเป็นรายไตรมาสก็พอ
- ระดับรายละเอียดหยาบกว่างบ รวมรายการเล็ก ๆ เป็นก้อนเดียว เช่น "ค่าใช้จ่ายสำนักงานอื่น"
- ทำตามรอบปิดบัญชี เมื่อปิดงบรายเดือนหรือรายไตรมาสเสร็จ ใส่ตัวเลขจริงแทนช่วงที่ผ่านไป แล้วเพิ่มช่วงใหม่ท้ายตาราง
- รวมกระแสเงินสดด้วย ยอดขายที่ลดลงกระทบเงินสดเมื่อไรขึ้นกับเครดิตเทอม ไม่ใช่แค่กำไร
- เก็บพยากรณ์รอบเก่าไว้ เทียบกับผลจริงเมื่อถึงเวลา เพื่อดูว่าพยากรณ์คลาดเคลื่อนไปทางไหนเป็นประจำ
แยกเป้าออกจากพยากรณ์
ACCA ชี้ว่าเมื่อเปลี่ยนตัวเลขบ่อย อาจเกิดความขัดแย้งเรื่องเป้าหมาย ผู้จัดการจะรู้สึกว่า "เสาประตูถูกย้าย" ทางแก้คือแยกให้ชัดว่าตัวเลขไหนใช้ทำอะไร
- เป้าและโบนัส ผูกกับงบประมาณประจำปี หรือกับเป้าที่ตั้งแยก ไม่ผูกกับพยากรณ์
- พยากรณ์ ต้องเป็นตัวเลขที่ทีมเชื่อว่าน่าจะเกิดขึ้นจริง ไม่ใช่ตัวเลขที่อยากให้เกิด ถ้าพยากรณ์ผูกกับผลตอบแทน ทีมจะปรับตัวเลขให้ตัวเองดูดี และพยากรณ์จะไม่มีประโยชน์
- วงเงินค่าใช้จ่าย ยังอนุมัติตามงบ แต่ทบทวนได้เมื่อพยากรณ์บอกว่าสถานการณ์เปลี่ยน เช่น ตั้งกติกาว่าถ้าพยากรณ์ยอดขายทั้งปีต่ำกว่างบเกิน 10% ต้องทบทวนแผนจ้างคนก่อนเดินต่อ
SME ควรเริ่มอย่างไร
บริษัทเล็กไม่จำเป็นต้องมีซอฟต์แวร์วางแผนราคาแพง ACCA เองก็เตือนว่าสเปรดชีตที่ไม่เชื่อมกับระบบบัญชีเสี่ยงเรื่องข้อมูลไม่ตรงกัน จึงควรออกแบบให้ดึงตัวเลขจริงจากงบที่ปิดแล้วทุกครั้ง แล้วเริ่มแบบนี้
- ทำงบประมาณประจำปีต่อไป แต่ทำให้สั้นลง ใช้เป็นเป้าและวงเงินค่าใช้จ่าย
- เลือกตัวขับเคลื่อน 3–5 ตัวที่อธิบายยอดขายและค่าใช้จ่ายส่วนใหญ่ของกิจการ เช่น จำนวนลูกค้า ราคาเฉลี่ย อัตรากำไรขั้นต้น และจำนวนพนักงาน
- สร้างตาราง 12 เดือนข้างหน้า ที่คำนวณงบกำไรขาดทุนและเงินสดจากตัวขับเคลื่อนเหล่านั้น
- ทุกครั้งที่ปิดงบรายเดือนหรือรายไตรมาส ใส่ตัวเลขจริง ปรับสมมติฐาน เพิ่มช่วงใหม่ต่อท้าย และเขียนสั้น ๆ ว่าตัวเลขเปลี่ยนเพราะอะไร
- นำพยากรณ์ไปคุยในที่ประชุมผู้บริหาร โดยเน้นว่าจะตัดสินใจอะไรจากตัวเลขนี้ ไม่ใช่แค่อธิบายว่าทำไมไม่ตรงงบ
ถ้าบริษัทกำลังจะระดมทุน Rolling Forecast ที่ทำต่อเนื่องจะช่วยให้ตอบคำถามนักลงทุนได้ว่าเงินสดจะพอถึงเมื่อไร และตัวเลขในแผนธุรกิจมาจากสมมติฐานอะไร