Drag-along และ Tag-along: ใครบังคับขายบริษัทได้ และใครขอขายตามได้
ดูว่าใครกด Drag-along ได้ ทำไมต้องอ่านคู่กับ Liquidation Preference ราคาขายแบบไหนที่ผู้ก่อตั้งได้ศูนย์บาท และ Tag-along ทำให้ขายหุ้นได้น้อยกว่าที่ตกลงอย่างไร
ในบทความนี้
วันที่มีคนเสนอซื้อบริษัท คำถามแรกไม่ใช่ราคาเสมอไป แต่เป็นว่าใครบ้างที่ต้องยอมขาย และใครมีสิทธิ์ขอขายตาม ผู้ซื้อส่วนใหญ่ต้องการหุ้นครบ 100% ถ้าผู้ถือหุ้นรายเล็กรายเดียวไม่ยอม ดีลอาจล้ม กลับกัน ถ้าผู้ก่อตั้งขายหุ้นของตัวเองออกไปคนเดียว นักลงทุนก็กลัวจะถูกทิ้งไว้กับเจ้าของใหม่
สองเงื่อนไขที่ตอบเรื่องนี้คือ Drag-along (สิทธิ์บังคับให้ร่วมขาย) และ Tag-along (สิทธิ์ขอร่วมขาย) ซึ่งมักอยู่ใน Term Sheet และสัญญาระหว่างผู้ถือหุ้น บทความนี้อธิบายว่าแต่ละข้อทำงานอย่างไร ใครควรเป็นคนกดใช้ ผลที่เกิดเมื่อรวมกับ Liquidation Preference ตัวอย่างตัวเลข และข้อที่ผู้ก่อตั้งควรต่อรองก่อนเซ็น
Drag-along และ Tag-along คืออะไร
Drag-along บังคับให้ผู้ถือหุ้นส่วนน้อยขายหุ้นตามดีลที่ผู้ถือหุ้นตามสัดส่วนที่กำหนดอนุมัติแล้ว ในราคาและเงื่อนไขเดียวกัน คู่มือ The Holloway Guide to Raising Venture Capital ให้นิยามว่าเป็นข้อตกลงที่ให้ผู้ถือหุ้นส่วนน้อยบางรายต้องปฏิบัติตามธุรกรรมที่ผู้ถือหุ้นเสียงข้างมากตามร้อยละที่กำหนดอนุมัติ
Tag-along หรือในสหรัฐฯ เรียกว่า Co-sale ให้ผู้ถือหุ้นรายเล็กมีสิทธิ์ขายหุ้นของตัวเองไปพร้อมกับผู้ถือหุ้นรายใหญ่ ในราคาและเงื่อนไขเดียวกัน ในชุดเอกสารต้นแบบของสมาคม VC สหรัฐฯ (NVCA) สิทธิ์นี้อยู่ใน Right of First Refusal and Co-Sale Agreement ส่วน Drag-along อยู่ใน Voting Agreement
| เรื่อง | Drag-along | Tag-along (Co-sale) |
|---|---|---|
| ปกป้องใคร | ฝ่ายที่อยากขายบริษัท และผู้ซื้อที่ต้องการหุ้นครบ | ผู้ถือหุ้นรายเล็กที่ไม่อยากถูกทิ้งไว้ |
| ใครเป็นคนกดใช้ | ผู้ถือหุ้นตามเกณฑ์อนุมัติที่เขียนไว้ | ผู้ถือหุ้นที่ได้รับสิทธิ์ เมื่อมีคนในกลุ่มที่ผูกพันจะขายหุ้น |
| ผู้ก่อตั้งมักอยู่ฝั่งไหน | ฝั่งที่อาจถูกบังคับขาย | ฝั่งผู้ขายที่ต้องแบ่งโควตาให้นักลงทุน |
| ผลต่อผู้ก่อตั้ง | อาจต้องขายในราคาที่ตัวเองไม่เห็นด้วย | ขายหุ้นของตัวเองได้น้อยกว่าที่ผู้ซื้อเสนอ |
ใครควรเป็นคนกด Drag-along
หัวใจของ Drag-along คือเกณฑ์อนุมัติ ถ้าเขียนว่า "ผู้ถือหุ้นบุริมสิทธิเสียงข้างมาก" และนักลงทุนรายเดียวถือหุ้นบุริมสิทธิเกินครึ่ง นักลงทุนรายนั้นกดขายทั้งบริษัทได้คนเดียว
คู่มือของ Holloway แนะนำให้ผู้ก่อตั้งต่อรองให้ต้องผ่านครบสามเสียง คือ มติเสียงข้างมากของคณะกรรมการ เสียงข้างมากของผู้ถือหุ้นบุริมสิทธิ และเสียงข้างมากของผู้ถือหุ้นสามัญ คู่มือเตือนว่านักลงทุนบางรายขอตัดเสียงของผู้ถือหุ้นสามัญออกโดยให้เหตุผลว่าผู้ก่อตั้งคุมคณะกรรมการอยู่แล้ว แต่วันหนึ่งผู้ก่อตั้งอาจไม่ได้คุมคณะกรรมการ และถึงตอนนั้นจะเพิ่มเงื่อนไขกลับเข้ามาได้ยากมาก ดูเรื่องที่นั่งกรรมการใน คณะกรรมการหลังรับเงินลงทุน
Drag-along กับ Liquidation Preference: ตัวอย่างตัวเลข
Drag-along บังคับให้ขาย แต่ Liquidation Preference เป็นตัวกำหนดว่าเงินจากการขายตกถึงใคร สองข้อนี้ต้องอ่านคู่กันเสมอ
ตัวอย่างสมมติ บริษัทมีหุ้น 1,000,000 หุ้น ผู้ก่อตั้ง A ถือ 450,000 หุ้น ผู้ก่อตั้ง B ถือ 150,000 หุ้น นักลงทุนอื่นและพนักงานถือ 100,000 หุ้น รวมหุ้นสามัญ 700,000 หุ้น และกองทุน VC ถือหุ้นบุริมสิทธิ 300,000 หุ้น (30%) ที่ลงเงินไป 30 ล้านบาท ได้ Liquidation Preference 1 เท่าแบบไม่ร่วมรับส่วนที่เหลือ (Non-participating) คือ VC เลือกรับเงินคืน 30 ล้านบาท หรือแปลงเป็นหุ้นสามัญแล้วรับ 30% ของราคาขาย แล้วแต่อย่างไหนมากกว่า
| ราคาขายทั้งบริษัท | VC ได้ | ผู้ถือหุ้นสามัญได้รวม | ผู้ก่อตั้ง A ได้ |
|---|---|---|---|
| 20 | 20 | 0 | 0 |
| 30 | 30 | 0 | 0 |
| 60 | 30 | 30 | 19.3 |
| 100 | 30 | 70 | 45.0 |
| 150 | 45 (แปลงเป็นหุ้นสามัญ) | 105 | 67.5 |
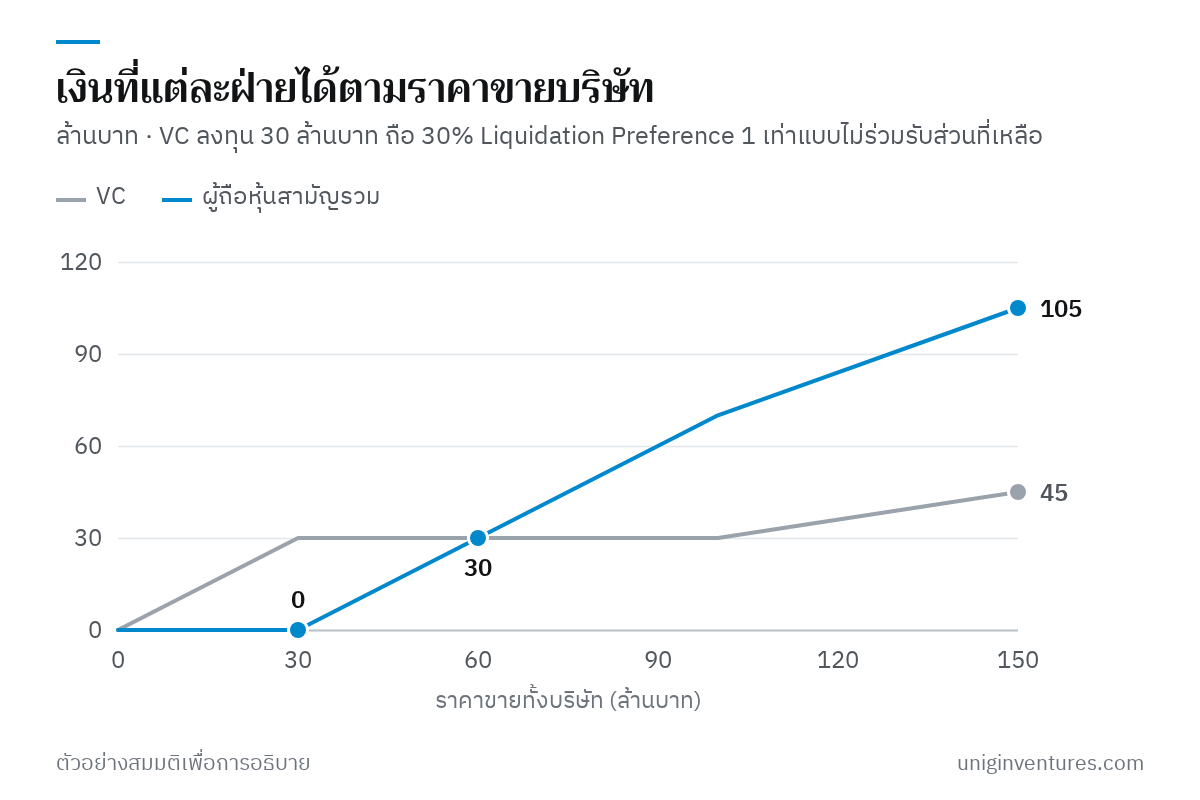
ถ้า VC กด Drag-along ได้คนเดียว และมีผู้ซื้อเสนอ 30 ล้านบาท VC ได้เงินคืนครบ ส่วนผู้ก่อตั้งต้องโอนหุ้นทั้งหมดโดยได้ 0 บาท ที่ราคา 60 ล้านบาท ผู้ถือหุ้นสามัญแบ่ง 30 ล้านบาท หรือหุ้นละราว 42.86 บาท ผู้ก่อตั้ง A ได้ราว 19.3 ล้านบาท VC เลือกแปลงเป็นหุ้นสามัญเมื่อราคาขายเกิน 100 ล้านบาท เพราะ 30% ของราคาจะมากกว่า 30 ล้านบาท ดูวิธีคิดเต็มใน Liquidation Preference: ใครได้เงินก่อนเมื่อขายบริษัท
ข้อที่ผู้ก่อตั้งควรต่อรองใน Drag-along
- เกณฑ์อนุมัติสามชั้น คณะกรรมการ ผู้ถือหุ้นบุริมสิทธิ และผู้ถือหุ้นสามัญ ตามที่อธิบายข้างบน
- ราคาขั้นต่ำ เช่น ห้ามใช้ Drag-along ถ้าราคาขายต่ำกว่าระดับที่ตกลงไว้ หรือในช่วงปีแรก ๆ หลังลงทุน บทความของกองทุน CRV ยกตัวอย่างเพดานเป็นจำนวนเท่าของเงินลงทุน การห้ามใช้ในช่วงปีแรก และการคิดเงินเหมือนหุ้นบุริมสิทธิแปลงเป็นหุ้นสามัญแล้ว เพื่อไม่ให้ผู้ก่อตั้งได้ศูนย์บาท ในตัวอย่างข้างบน ถ้าตั้งราคาขั้นต่ำที่ 60 ล้านบาท ผู้ถือหุ้นสามัญจะได้อย่างน้อย 30 ล้านบาทเมื่อถูกบังคับขาย
- ได้เงินแบบเดียวกันต่อหุ้น ผู้ที่ถูกบังคับขายต้องได้สิ่งตอบแทนรูปแบบและจำนวนเดียวกันต่อหุ้นในชั้นเดียวกัน หลังคิดตาม Liquidation Preference แล้ว
- จำกัดคำรับรองและความรับผิด CRV แนะนำให้รับผิดเฉพาะส่วนของตัวเอง ไม่ร่วมรับผิดแทนคนอื่น (Several, not Joint) จำกัดค่าชดใช้ไม่เกินเงินที่ตัวเองได้รับ และรับรองแค่เรื่องหุ้นของตัวเองกับอำนาจในการขาย
- ไม่บังคับให้เซ็นห้ามแข่งขัน การถูกบังคับขายหุ้นไม่ควรพ่วงสัญญาห้ามทำธุรกิจแข่งที่ผู้ก่อตั้งไม่ได้ตกลงเอง
CRV สรุปว่าข้อเหล่านี้ขอได้ตั้งแต่รอบ Seed และ Series A และควรต่อรองตั้งแต่ขั้น Term Sheet ก่อนที่แรงกดดันตอนปิดดีลจะทำให้ไม่เหลืออะไรให้แลก ดูภาพรวมของ Term Sheet ใน อ่าน Term Sheet ฉบับแรกให้ขาด
Tag-along: ผู้ก่อตั้งขายได้น้อยกว่าที่ผู้ซื้อเสนอ
Tag-along ฟังดูเป็นเรื่องยุติธรรม แต่ผลที่ผู้ก่อตั้งมักลืมคือผู้ซื้อมักจะซื้อจำนวนหุ้นเท่าเดิม เมื่อนักลงทุนขอขายตาม โควตาจึงถูกแบ่งตามสัดส่วนการถือหุ้น
หุ้นที่แต่ละคนขายได้ = จำนวนหุ้นที่ผู้ซื้อจะซื้อ × หุ้นของคนนั้น ÷ หุ้นรวมของทุกคนที่ร่วมขาย
ตัวอย่างสมมติ ต่อจากบริษัทเดิม ผู้ก่อตั้ง A ตกลงขายหุ้น 100,000 หุ้นให้ผู้ซื้อรายหนึ่งในราคาหุ้นละ 50 บาท รวม 5,000,000 บาท VC ซึ่งถือ 300,000 หุ้นใช้สิทธิ์ Tag-along หุ้นรวมของสองฝ่ายคือ 750,000 หุ้น ผู้ซื้อยังซื้อ 100,000 หุ้นเท่าเดิม
| ผู้ขาย | หุ้นที่ถือ | สัดส่วน | หุ้นที่ขายได้ | เงินที่ได้ (บาท) |
|---|---|---|---|---|
| ผู้ก่อตั้ง A | 450,000 | 60% | 60,000 | 3,000,000 |
| VC | 300,000 | 40% | 40,000 | 2,000,000 |
| รวม | 750,000 | 100% | 100,000 | 5,000,000 |
ผู้ก่อตั้ง A ได้ 3,000,000 บาท ไม่ใช่ 5,000,000 บาทตามที่ตกลงไว้ ถ้าวางแผนจะขายหุ้นบางส่วนเพื่อนำเงินไปใช้ส่วนตัว ต้องคิดเผื่อเรื่องนี้
CRV อธิบายว่าการโอนหุ้นของผู้ก่อตั้งมักต้องเสนอให้ผู้มีสิทธิ์ซื้อก่อน (Right of First Refusal) เป็นลำดับแรก และ Tag-along ใช้กับหุ้นส่วนที่ผู้มีสิทธิ์ซื้อก่อนไม่ซื้อ ข้อยกเว้นที่พบบ่อยคือการโอนเพื่อวางแผนมรดกให้ทรัสต์ของครอบครัว การโอนจำนวนเล็กน้อย การจำนำหุ้นกับผู้ให้กู้ และการโอนให้นิติบุคคลที่ผู้ถือหุ้นควบคุม ควรตรวจว่าข้อยกเว้นเหล่านี้อยู่ในสัญญาของคุณด้วย
ใช้กับบริษัทจำกัดไทย
ในบริษัทจำกัดไทย สองเงื่อนไขนี้มักเขียนอยู่ในสัญญาระหว่างผู้ถือหุ้น (Shareholders' Agreement) และบางส่วนอาจเขียนไว้ในข้อบังคับของบริษัทด้วย ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1129 กำหนดว่าหุ้นโอนกันได้โดยไม่ต้องได้รับความยินยอมของบริษัท เว้นแต่หุ้นชนิดระบุชื่อลงในใบหุ้นซึ่งข้อบังคับกำหนดไว้เป็นอย่างอื่น การโอนต้องทำเป็นหนังสือ ลงลายมือชื่อผู้โอนกับผู้รับโอน และมีพยานอย่างน้อยหนึ่งคนรับรอง มิฉะนั้นเป็นโมฆะ และจะใช้ยันบริษัทหรือบุคคลภายนอกได้เมื่อจดการโอนลงในทะเบียนผู้ถือหุ้นแล้ว
แปลว่าแม้สัญญาจะบังคับให้ขาย การโอนจริงยังต้องมีผู้ถือหุ้นแต่ละรายลงนามในตราสารโอน จึงควรให้ที่ปรึกษากฎหมายไทยร่างให้ชัดว่าจะทำอย่างไรเมื่อมีผู้ถือหุ้นไม่ยอมลงนาม และให้ข้อบังคับกับสัญญาระหว่างผู้ถือหุ้นไม่ขัดกัน เอกสารต้นแบบของ NVCA เขียนตามกฎหมายสหรัฐฯ ใช้เป็นแนวคิดได้ แต่ไม่ควรแปลมาใช้ตรง ๆ
เริ่มจากตรงไหน
- หา Drag-along และ Tag-along ใน Term Sheet หรือสัญญาที่คุณเซ็นไปแล้ว และจดว่าใครกดใช้ได้ด้วยเสียงเท่าไร
- เปิดตารางผู้ถือหุ้น (Cap Table) แล้วดูว่ามีนักลงทุนรายเดียวที่ผ่านเกณฑ์ได้เองหรือไม่
- ทำตารางเงินที่แต่ละฝ่ายได้ตามราคาขายหลายระดับ รวม Liquidation Preference แล้วดูว่าราคาไหนที่ผู้ถือหุ้นสามัญได้ศูนย์
- ต่อรองเกณฑ์อนุมัติสามชั้น ราคาขั้นต่ำ การจำกัดความรับผิด และข้อยกเว้นของ Tag-along ตั้งแต่ขั้น Term Sheet
- ให้ที่ปรึกษากฎหมายไทยตรวจว่าสัญญาและข้อบังคับสอดคล้องกัน และมีขั้นตอนการโอนที่ใช้ได้จริง
บริษัท ผู้ถือหุ้น และตัวเลขในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด บทความนี้ไม่ใช่คำแนะนำทางกฎหมาย
แหล่งข้อมูล
- Drag-Along Agreements — The Holloway Guide to Raising Venture Capital
- Right of First Refusal and Co-Sale Agreement — The Holloway Guide to Raising Venture Capital
- Drag-Along Rights: What They Mean for Founders and How to Negotiate Them — CRV
- What Are Tag-Along Rights? A Guide for Startup Founders — CRV
- Model Legal Documents (Voting Agreement; Right of First Refusal and Co-Sale Agreement) — National Venture Capital Association
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1129 (การโอนหุ้น) — Thai Law Online