วิเคราะห์ผลต่างงบประมาณด้วย Flexible Budget: แยกผลจากยอดขายออกจากผลของการคุมต้นทุน
กำไรเกินงบหรือค่าวัตถุดิบเกินงบยังบอกอะไรไม่ได้ ถ้ายอดขายจริงไม่เท่ากับที่ตั้งไว้ ปรับงบให้เท่าปริมาณจริง แยกผลต่างจากปริมาณกับผลต่างจากราคาและต้นทุน พร้อมตัวอย่างกระทบยอดกำไร
ในบทความนี้
ปิดงบสิ้นเดือนแล้วเห็นว่ากำไรเกินงบประมาณ เจ้าของกิจการส่วนใหญ่ก็สบายใจ ส่วนเดือนที่ค่าวัตถุดิบสูงกว่างบเป็นแสนบาท ก็มักโทษฝ่ายจัดซื้อทันที ทั้งสองข้อสรุปอาจผิดได้ เพราะงบประมาณที่ตั้งไว้ต้นปีคิดจากยอดขายระดับเดียว เมื่อยอดขายจริงไม่เท่ากับที่ตั้งไว้ ต้นทุนผันแปรก็ต้องสูงหรือต่ำกว่างบตามไปด้วยอยู่แล้ว การเทียบตรง ๆ จึงปนผลของยอดขายกับผลของการคุมต้นทุนไว้ด้วยกัน
เครื่องมือที่แยกสองเรื่องนี้ออกจากกันคืองบประมาณยืดหยุ่น (Flexible Budget) บทความนี้อธิบายวิธีปรับงบให้เท่ากับปริมาณที่ขายได้จริง แยกผลต่างเป็นส่วนที่มาจากปริมาณและส่วนที่มาจากราคากับต้นทุน พร้อมตัวอย่างคำนวณที่ใช้ตารางเดียวทำซ้ำได้ทุกเดือน
งบประมาณคงที่กับงบประมาณยืดหยุ่นต่างกันอย่างไร
ตำรา Principles of Accounting เล่ม 2 (Managerial Accounting) ของ OpenStax นิยามงบประมาณคงที่ (Static Budget) ว่าเป็นงบที่ทำจากระดับผลผลิตระดับเดียวในงวดหนึ่ง ส่วนงบประมาณยืดหยุ่นคืองบที่คำนวณจากปริมาณขายหลายระดับ ตำราเล่มเดียวกันชี้ว่าถ้ายอดขายต่างจากงบ การเทียบต้นทุนจริงกับต้นทุนตามงบอาจไม่ได้บอกชัดว่ากิจการทำได้ตามเป้าหรือไม่ จึงควรคำนวณต้นทุนตามงบใหม่จากปริมาณขายจริงในแต่ละงวด เพื่อให้เทียบกันได้แบบเดียวกัน
บทความ All about budgeting ของ ACCA (Association of Chartered Certified Accountants สมาคมวิชาชีพบัญชีระดับสากลที่มีต้นกำเนิดในสหราชอาณาจักร) แยกคำไว้ชัดขึ้นอีกขั้น งบประมาณยืดหยุ่นทำตอนต้นงวด โดยประมาณรายได้ ต้นทุน และกำไรไว้หลายระดับกิจกรรม เมื่อจบงวดจึงทำงบที่ปรับแล้ว (Flexed Budget) ตามระดับกิจกรรมที่เกิดขึ้นจริง แล้วเทียบผลจริงกับงบที่ปรับแล้วทีละบรรทัดทั้งรายได้และต้นทุน
หลักการปรับมีข้อเดียว ต้นทุนผันแปรต่อหน่วยคูณด้วยปริมาณจริง ส่วนต้นทุนคงที่ใช้ตัวเลขเดิมตามงบ เพราะไม่ขึ้นลงตามปริมาณ
ตัวอย่าง: กำไรเกินงบ แต่เงินหายไป 76,000 บาท
ตัวอย่างสมมติ ร้านขายคุกกี้กล่องตั้งงบเดือนตุลาคมไว้ที่ 10,000 กล่อง ราคากล่องละ 100 บาท ค่าวัตถุดิบกล่องละ 40 บาท ค่าบรรจุภัณฑ์และค่าส่งกล่องละ 10 บาท ต้นทุนคงที่ (ค่าเช่า เงินเดือนประจำ) เดือนละ 300,000 บาท เดือนนั้นขายได้จริง 12,000 กล่อง แต่จัดโปรโมชันจนราคาเฉลี่ยเหลือกล่องละ 97 บาท
| รายการ | งบ 10,000 กล่อง | จริง 12,000 กล่อง | ผลต่าง |
|---|---|---|---|
| ยอดขาย | 1,000,000 | 1,164,000 | 164,000 น่าพอใจ |
| วัตถุดิบ | 400,000 | 516,000 | 116,000 ไม่น่าพอใจ |
| บรรจุภัณฑ์และค่าส่ง | 100,000 | 114,000 | 14,000 ไม่น่าพอใจ |
| ต้นทุนคงที่ | 300,000 | 310,000 | 10,000 ไม่น่าพอใจ |
| กำไรจากการดำเนินงาน | 200,000 | 224,000 | 24,000 น่าพอใจ |
OpenStax ใช้คำว่าผลต่างที่น่าพอใจ (Favorable) เมื่อรายได้สูงกว่างบหรือค่าใช้จ่ายต่ำกว่างบ และผลต่างที่ไม่น่าพอใจ (Unfavorable) ในกรณีกลับกัน ถ้าอ่านจากตารางนี้ เจ้าของร้านจะเห็นสองเรื่อง กำไรเกินงบ 24,000 บาท และค่าวัตถุดิบเกินงบ 116,000 บาท ซึ่งดูน่าตกใจ ทั้งสองข้อยังบอกอะไรไม่ได้ เพราะร้านขายได้มากกว่างบ 2,000 กล่อง ค่าวัตถุดิบต้องสูงขึ้นอยู่แล้ว
ปรับงบให้เท่ากับปริมาณที่ขายได้จริง
นำราคาและต้นทุนผันแปรต่อกล่องตามงบมาคูณ 12,000 กล่อง ต้นทุนคงที่คงไว้ 300,000 บาท จะได้งบที่ปรับแล้ว ซึ่งตอบคำถามว่า "ถ้าขาย 12,000 กล่องตามราคาและต้นทุนที่วางแผนไว้ ควรได้กำไรเท่าไร"
| รายการ | งบที่ปรับแล้ว 12,000 กล่อง | จริง 12,000 กล่อง | ผลต่าง |
|---|---|---|---|
| ยอดขาย | 1,200,000 | 1,164,000 | 36,000 ไม่น่าพอใจ |
| วัตถุดิบ | 480,000 | 516,000 | 36,000 ไม่น่าพอใจ |
| บรรจุภัณฑ์และค่าส่ง | 120,000 | 114,000 | 6,000 น่าพอใจ |
| ต้นทุนคงที่ | 300,000 | 310,000 | 10,000 ไม่น่าพอใจ |
| กำไรจากการดำเนินงาน | 300,000 | 224,000 | 76,000 ไม่น่าพอใจ |
ภาพเปลี่ยนไปทั้งหมด ที่ปริมาณ 12,000 กล่อง ร้านควรได้กำไร 300,000 บาท แต่ได้จริง 224,000 บาท ขาดไป 76,000 บาท และค่าวัตถุดิบที่ดูเหมือนเกินงบ 116,000 บาท แท้จริงเกินเพียง 36,000 บาท ส่วนที่เหลือ 80,000 บาทเป็นวัตถุดิบของกล่องที่ขายเพิ่ม
แยกผลต่างเป็นสองชั้น
ผลต่างจากปริมาณขาย = กำไรตามงบที่ปรับแล้ว − กำไรตามงบเดิม = (ปริมาณจริง − ปริมาณตามงบ) × กำไรส่วนเกินต่อหน่วยตามงบ
ผลต่างของงบที่ปรับแล้ว = กำไรจริง − กำไรตามงบที่ปรับแล้ว
ในตัวอย่าง กำไรส่วนเกินต่อกล่องตามงบเท่ากับ 100 − 40 − 10 = 50 บาท ขายเกินงบ 2,000 กล่อง ผลต่างจากปริมาณขายจึงเท่ากับ 2,000 × 50 = 100,000 บาท (น่าพอใจ) ส่วนผลต่างของงบที่ปรับแล้วเท่ากับ 224,000 − 300,000 = −76,000 บาท (ไม่น่าพอใจ) เมื่อเรียงต่อกันจะกระทบยอดกับกำไรจริงได้พอดี
กำไรตามงบ 200,000 + ปริมาณ 100,000 − ราคาขาย 36,000 − วัตถุดิบ 36,000 + บรรจุภัณฑ์และค่าส่ง 6,000 − ต้นทุนคงที่ 10,000 = กำไรจริง 224,000 บาท
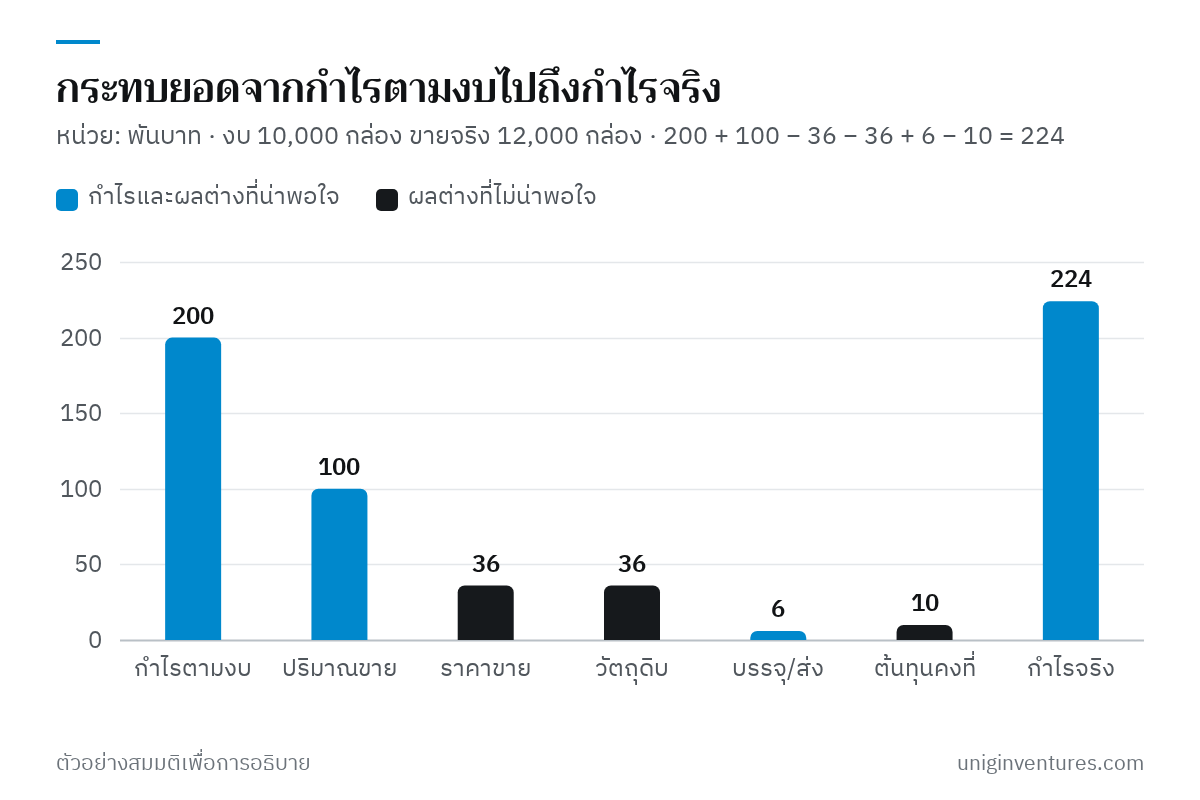
ผลต่างจากปริมาณเป็นเรื่องของฝ่ายขายและตลาด ผลต่างของงบที่ปรับแล้วเป็นเรื่องของราคาและการคุมต้นทุน OpenStax สรุปว่าการดูค่าใช้จ่ายเทียบกับงบที่คำนวณจากจำนวนที่ขายได้จริง จะบอกได้ว่าผู้บริหารคุมค่าใช้จ่ายได้ดีเพียงใด
อ่านผลต่างแต่ละบรรทัด
OpenStax เตือนว่าการวิเคราะห์ผลต่างไม่ได้ชี้ปัญหาให้เสมอไป แต่บอกว่าปัญหาอาจอยู่ตรงไหน ตัวเลขแต่ละบรรทัดจึงเป็นจุดเริ่มของคำถาม ไม่ใช่คำตัดสิน
- ราคาขาย 36,000 บาท ราคาเฉลี่ยต่ำกว่างบกล่องละ 3 บาท × 12,000 กล่อง ถามว่าโปรโมชันเป็นเหตุให้ขายเพิ่ม 2,000 กล่องหรือไม่ ถ้าใช่ การยอมเสีย 36,000 บาทเพื่อได้กำไรส่วนเกิน 100,000 บาทก็ยังคุ้ม ถ้ายอดขายเพิ่มเพราะฤดูกาล ส่วนลดนี้คือเงินที่ให้ไปโดยไม่จำเป็น
- วัตถุดิบ 36,000 บาท ใช้จริงกล่องละ 43 บาท แทน 40 บาท ถามต่อว่าราคาวัตถุดิบขึ้น หรือใช้มากกว่าสูตร (ของเสีย ของหมดอายุ) สองสาเหตุนี้แก้คนละที่ ราคาแก้ที่การจัดซื้อ ปริมาณแก้ที่การผลิต
- บรรจุภัณฑ์และค่าส่ง 6,000 บาท น่าพอใจ ผลต่างที่น่าพอใจไม่ได้แปลว่าดีเสมอ ต้นทุนที่ต่ำกว่างบอาจมาจากการเปลี่ยนไปใช้กล่องราคาถูกลงจนลูกค้าร้องเรียน ควรถามเหตุผลเช่นกัน
- ต้นทุนคงที่ 10,000 บาท ไม่เกี่ยวกับปริมาณ จึงเทียบกับงบเดิมได้ตรง ๆ เช่น เช่าที่เก็บของเพิ่มชั่วคราว ถามว่าจะเกิดซ้ำเดือนหน้าหรือไม่
ราคาขายที่ต่ำกว่างบเป็นเรื่องเดียวกับที่บทความGross Margin Bridge แยกไว้ละเอียดกว่า ถ้าขายหลายสินค้า ให้แยกผลจากราคา ส่วนผสมสินค้า และต้นทุนต่อหน่วยต่อจากตารางนี้ได้
ดูเฉพาะผลต่างที่ใหญ่พอ
กิจการที่มีบรรทัดค่าใช้จ่ายหลายสิบบรรทัดไม่ต้องตามทุกบรรทัด ให้ตั้งเกณฑ์ไว้ล่วงหน้าว่าจะอธิบายเฉพาะผลต่างที่เกินร้อยละหรือจำนวนเงินที่กำหนด เช่น เกิน 5% ของงบที่ปรับแล้วหรือเกิน 20,000 บาท ตัวเลขเกณฑ์นี้เป็นตัวอย่าง แต่ละกิจการควรเลือกให้เหมาะกับขนาดของตัวเอง และใช้เกณฑ์เดิมทุกเดือนเพื่อให้เทียบกันได้
ต้นทุนที่ปนกันระหว่างคงที่กับผันแปร
งบที่ปรับแล้วถูกต้องได้เท่ากับการแยกต้นทุนคงที่และผันแปร ค่าใช้จ่ายบางบรรทัดมีทั้งสองส่วน เช่น ค่าไฟของครัวที่มีค่าเปิดเครื่องปรับอากาศประจำ และค่าไฟของเตาอบที่ขึ้นตามจำนวนที่อบ บทความของ ACCA ใช้วิธีสูง-ต่ำ (High-Low Method) แยกต้นทุนลักษณะนี้ คือเลือกเดือนที่ปริมาณสูงสุดกับต่ำสุด แล้วหารผลต่างของต้นทุนด้วยผลต่างของปริมาณ
ตัวอย่างสมมติ เดือนที่อบ 12,000 กล่อง ค่าไฟ 46,000 บาท เดือนที่อบ 8,000 กล่อง ค่าไฟ 38,000 บาท ส่วนผันแปรเท่ากับ (46,000 − 38,000) ÷ (12,000 − 8,000) = 2 บาทต่อกล่อง ส่วนคงที่เท่ากับ 46,000 − (12,000 × 2) = 22,000 บาทต่อเดือน งบค่าไฟที่ปรับแล้วของเดือนที่อบ 10,000 กล่องจึงเท่ากับ 22,000 + 20,000 = 42,000 บาท วิธีนี้ใช้แค่สองเดือน จึงควรดูข้อมูลเดือนอื่นประกอบ ถ้าเดือนสูงสุดหรือต่ำสุดผิดปกติ (เช่น เครื่องเสียหลายวัน) ให้เลือกเดือนถัดไปแทน
เริ่มจากตรงไหน
- เปิดงบประมาณของปีนี้ แยกค่าใช้จ่ายแต่ละบรรทัดเป็นต้นทุนผันแปรต่อหน่วยและต้นทุนคงที่ต่อเดือน บรรทัดที่ปนกันใช้วิธีสูง-ต่ำ หน่วยที่ใช้อาจเป็นจำนวนชิ้น ชั่วโมงงาน หรือจำนวนออเดอร์ ขึ้นกับว่าต้นทุนขึ้นลงตามอะไร (ดูการแยกต้นทุนรายสินค้าในContribution Margin รายสินค้า)
- ทำตารางสามคอลัมน์ในสเปรดชีต: งบเดิม งบที่ปรับแล้ว ผลจริง โดยให้คอลัมน์งบที่ปรับแล้วคำนวณจากช่องปริมาณจริงช่องเดียว
- หลังปิดบัญชีแต่ละเดือน ใส่ปริมาณจริงและตัวเลขจริง แล้วกระทบยอดจากกำไรตามงบไปถึงกำไรจริงแบบในตัวอย่าง ถ้ากระทบไม่ลง แปลว่าตารางมีสูตรผิด
- เขียนคำอธิบายหนึ่งประโยคให้ผลต่างทุกบรรทัดที่เกินเกณฑ์ พร้อมชื่อคนที่รับผิดชอบ และสิ่งที่จะทำในเดือนถัดไป
- ถ้าต้นทุนต่อหน่วยจริงห่างจากงบติดกันหลายเดือน ให้แก้สมมติฐานในงบไตรมาสถัดไป แทนที่จะอธิบายผลต่างเดิมซ้ำทุกเดือน (ดูงบประมาณประจำปีกับ Rolling Forecast)
ตารางนี้ใช้ได้ดีที่สุดเมื่อปิดบัญชีรายเดือนได้เร็วและตัดยอดค่าใช้จ่ายถูกเดือน ถ้าค่าวัตถุดิบของเดือนตุลาคมไปลงบัญชีเดือนพฤศจิกายน ผลต่างของทั้งสองเดือนจะผิดทั้งคู่ (ดูค่าใช้จ่ายค้างจ่ายและการตัดยอดสิ้นงวด)
กิจการและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางบัญชีหรือการเงินสำหรับกิจการใดกิจการหนึ่ง