Corporate Venture Capital ต่างจาก VC อย่างไร: เป้าหมาย เงื่อนไข และคำถามก่อนรับเงิน
CVC ให้ลูกค้า ช่องทางขาย และเทคโนโลยีได้ แต่มาพร้อมผลประโยชน์ทับซ้อนและสิทธิเหนือการขายกิจการ สรุปโครงสร้าง เงื่อนไขที่ต้องอ่าน และสิทธิยกเว้นภาษีตามพระราชกฤษฎีกาฉบับที่ 750
ในบทความนี้
Startup ที่ระดมทุนไปถึงจุดหนึ่งมักเจอนักลงทุนที่ไม่ใช่กองทุน แต่เป็นหน่วยลงทุนของบริษัทใหญ่ เช่น ธนาคาร ค้าปลีก พลังงาน หรือโทรคมนาคม Corporate Venture Capital (CVC) ให้สิ่งที่ VC ทั่วไปให้ไม่ได้ เช่น ลูกค้ารายใหญ่รายแรก ช่องทางจัดจำหน่าย หรือเทคโนโลยี แต่ก็มาพร้อมคำถามที่ VC ทั่วไปไม่มี เพราะนักลงทุนรายนี้อาจเป็นทั้งคู่ค้า คู่แข่ง และผู้ซื้อกิจการในอนาคต
บทความนี้อธิบายว่า CVC ต่างจาก VC ทั่วไปตรงไหน มีโครงสร้างแบบใดบ้าง เงื่อนไขใดในสัญญาต้องอ่านให้ละเอียด สิทธิยกเว้นภาษีกำไรจากการขายหุ้น Startup ของไทยใช้กับนักลงทุนที่เป็นบริษัทอย่างไร และคำถามที่ผู้ก่อตั้งควรถามก่อนรับเงิน
CVC ต่างจาก VC ทั่วไปตรงไหน
VC ทั่วไประดมเงินเป็นกองทุนจากนักลงทุนภายนอกที่เรียกว่า Limited Partner (LP) และมีหน้าที่เดียว คือทำผลตอบแทนให้มากกว่าเงินที่รับมาภายในอายุของกองทุน ส่วน CVC ใช้เงินของบริษัทแม่ และส่วนใหญ่มีสองเป้าหมายพร้อมกัน คือผลตอบแทนทางการเงิน และประโยชน์เชิงกลยุทธ์ต่อบริษัทแม่
| เรื่อง | VC ทั่วไป | CVC |
|---|---|---|
| ที่มาของเงิน | LP ของกองทุน | งบดุลของบริษัทแม่ หรือกองทุนที่บริษัทแม่ตั้ง |
| เป้าหมายหลัก | ผลตอบแทนทางการเงิน | ประโยชน์เชิงกลยุทธ์ควบคู่ผลตอบแทน |
| กรอบเวลา | ตามอายุกองทุน | ตามกลยุทธ์และงบประมาณของบริษัทแม่ ซึ่งเปลี่ยนได้ |
| ผู้ตัดสินใจ | หุ้นส่วนของกองทุน | ทีมลงทุน มักร่วมกับหน่วยธุรกิจและผู้บริหารระดับสูง |
| สิ่งที่ช่วยได้ | เครือข่าย เงินลงทุนรอบถัดไป ประสบการณ์ระดมทุน | ลูกค้า ช่องทางขาย เทคโนโลยี ความรู้ในอุตสาหกรรม |
| ความเสี่ยงที่พบบ่อย | แรงกดดันให้ขายออกภายในอายุกองทุน | ผลประโยชน์ทับซ้อน ตัดสินใจช้า โครงการถูกปิดเมื่อกลยุทธ์เปลี่ยน |
ตารางนี้ไม่ได้บอกว่าเงินแบบไหนดีกว่า แค่บอกว่าต่างกัน ทางเลือกที่ถูกขึ้นกับว่าบริษัทต้องการอะไรมากที่สุดในสองถึงสามปีข้างหน้า
โครงสร้าง CVC ที่เจอบ่อย
- ลงทุนตรงจากงบดุลบริษัทแม่ บริษัทแม่ซื้อหุ้นเอง ง่าย แต่การอนุมัติมักต้องผ่านขั้นตอนปกติของบริษัทแม่
- ตั้งบริษัทลูกหรือกองทุนเฉพาะ มีทีมและงบของตัวเอง มักตัดสินใจเร็วกว่า และทำงานคล้าย VC ทั่วไปมากกว่า
- เป็น LP ในกองทุน VC ภายนอก ใส่เงินในกองทุนที่คนอื่นบริหาร มักใช้เพื่อเรียนรู้อุตสาหกรรมก่อนลงทุนตรง
ควรถามให้ชัดว่ากำลังคุยกับโครงสร้างแบบไหน เพราะจะบอกได้ว่าใครเป็นคนอนุมัติ ใช้เวลานานเท่าไร และใครจะเข้ามานั่งในห้องประชุมกรรมการ
กลยุทธ์หรือการเงิน: การลงทุนสี่แบบ
กรอบคิดของ Henry Chesbrough ใน Harvard Business Review ที่ถูกอ้างถึงกันแพร่หลาย แบ่งการลงทุนของบริษัทตามสองคำถาม คือ เป้าหมายหลักเป็นกลยุทธ์หรือการเงิน และ Startup เชื่อมกับธุรกิจปัจจุบันของบริษัทแม่แน่นแค่ไหน ได้การลงทุนสี่แบบ
- Driving เป้าหมายเชิงกลยุทธ์และเชื่อมแน่น Startup ช่วยผลักกลยุทธ์ปัจจุบันของบริษัทแม่ บริษัทแม่จะสนใจมากว่าคุณทำงานร่วมกับเขาอย่างไร
- Enabling เป้าหมายเชิงกลยุทธ์แต่เชื่อมหลวม ความสำเร็จของ Startup ช่วยธุรกิจของบริษัทแม่ทางอ้อม เช่น ทำให้ความต้องการสินค้าของบริษัทแม่โตขึ้น
- Emergent มีเจตนาเชิงกลยุทธ์ แต่วันนี้ยังเชื่อมหลวม บริษัทแม่กำลังสำรวจตลาดหรือเทคโนโลยีที่อาจเข้าไปในอนาคต
- Passive เน้นการเงินเป็นหลัก บริษัทแม่ทำตัวคล้ายนักลงทุนทั่วไป
รู้ว่าดีลของคุณเป็นแบบไหน ช่วยคาดได้ว่านักลงทุนจะขออะไร และจะทำอย่างไรถ้าแผนของบริษัทเปลี่ยนทิศ
เงื่อนไขที่ต้องอ่านให้ละเอียด
- สิทธิซื้อก่อนหรือเจรจาก่อนเมื่อมีการขายกิจการ (Right of First Refusal / First Negotiation) ถ้าวันหนึ่งมีคนจะซื้อบริษัท CVC มีสิทธิเสนอราคาเท่ากันหรือได้คุยก่อน ผู้ซื้อรายอื่นอาจไม่อยากเสียเวลาเสนอราคา ถ้ารู้ว่า CVC แซงได้ทุกเมื่อ
- ความเป็นคู่ค้ารายเดียวและสัญญาการค้าที่ผูกกับการลงทุน ถ้า Term Sheet ผูกการลงทุนกับสัญญาซื้อขาย จัดจำหน่าย หรือร่วมมือทางธุรกิจ ให้ดูว่าห้ามทำงานกับคู่แข่งของ CVC หรือไม่ และนานเท่าไร
- สิทธิรับข้อมูล (Information Rights) CVC อาจแข่งกับคุณหรือกับลูกค้าของคุณ ตกลงให้ชัดว่าได้รับข้อมูลอะไร ใครในบริษัทแม่ได้เห็น และเรื่องใดตัดออกจากเอกสารประชุมกรรมการ
- ที่นั่งกรรมการหรือผู้สังเกตการณ์ CVC มักได้ที่นั่งผู้สังเกตการณ์ ตกลงล่วงหน้าว่าวาระที่ CVC มีส่วนได้เสียจะจัดการอย่างไร
- สัญญาณต่อนักลงทุนรายอื่น ถ้าบริษัทใหญ่ที่มีชื่อลงทุนแล้วไม่ลงต่อในรอบถัดไป นักลงทุนรายอื่นอาจตีความว่าเป็นสัญญาณไม่ดี ถามนโยบายการลงทุนต่อเนื่องตั้งแต่แรก
สิทธิยกเว้นภาษีกำไรจากการขายหุ้น Startup ของไทย
พระราชกฤษฎีกาว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 750) พ.ศ. 2565 ยกเว้นภาษีเงินได้บุคคลธรรมดาและภาษีเงินได้นิติบุคคล สำหรับกำไรจากการโอนหุ้นของ "บริษัทเป้าหมาย" ใช้ได้ตั้งแต่วันถัดจากวันประกาศถึงวันที่ 30 มิถุนายน 2575 เงื่อนไขหลักมีดังนี้
- บริษัทเป้าหมาย ตั้งขึ้นตามกฎหมายไทย ประกอบอุตสาหกรรมเป้าหมายตามที่คณะกรรมการนโยบายเพิ่มขีดความสามารถในการแข่งขันของประเทศประกาศ พัฒนาหรือประยุกต์ใช้เทคโนโลยีหรือนวัตกรรมเป็นส่วนสำคัญ และได้รับการรับรองจากหน่วยงานที่อธิบดีกรมสรรพากรประกาศกำหนด
- ผู้ลงทุน เป็นบุคคลธรรมดา หรือบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งตามกฎหมายไทยหรือต่างประเทศก็ได้ บริษัทที่ลงทุนตรงจากงบดุลจึงใช้สิทธินี้ได้
- ระยะเวลาถือหุ้น ถือมาแล้วไม่น้อยกว่า 24 เดือนก่อนขาย และยกเว้นเฉพาะส่วนที่ได้เกินกว่าเงินที่ลงทุน
- เกณฑ์รายได้ กิจการที่รัฐต้องการสนับสนุนต้องสร้างรายได้ไม่น้อยกว่า 80% ของรายได้ทั้งหมด ในแต่ละรอบบัญชี สองรอบบัญชีติดต่อกันก่อนวันขาย
พระราชกฤษฎีกาฉบับนี้ยังยกเว้นภาษีกำไรจากการขายหุ้นของบริษัทเงินร่วมลงทุนที่ไปลงทุนในบริษัทเป้าหมาย และกรณีบริษัทนั้นเลิกกิจการ ตามสูตรที่ผูกกับเงินลงทุนในบริษัทเป้าหมาย บริษัทเงินร่วมลงทุนต้องตั้งตามกฎหมายไทย มีทุนชำระแล้ว ณ วันสิ้นรอบบัญชีตั้งแต่ 20 ล้านบาทขึ้นไป จดแจ้งเป็นกิจการเงินร่วมลงทุนต่อสำนักงาน ก.ล.ต. และไม่ใช้สิทธิยกเว้นภาษี VC แบบเดิมตามพระราชกฤษฎีกา ฉบับที่ 10 (ที่แก้ไขโดยฉบับที่ 481) ฉบับที่ 597 หรือฉบับที่ 636
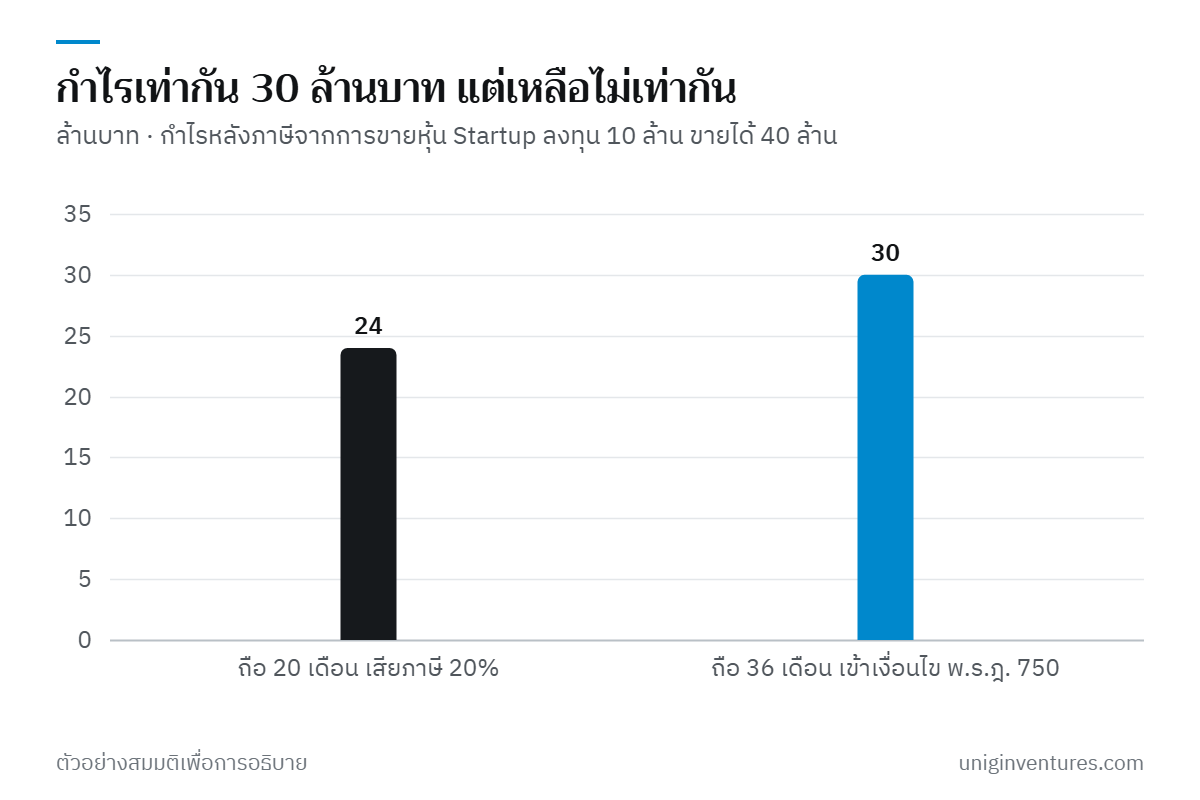
ตัวอย่างสมมติ บริษัทใหญ่ลงทุน 10,000,000 บาท ใน Startup ที่เข้าเงื่อนไข ต่อมาขายหุ้นได้ 40,000,000 บาท สมมติอัตราภาษีเงินได้นิติบุคคล 20%
กำไร = 40,000,000 − 10,000,000 = 30,000,000 บาท
ขายเมื่อถือครบ 20 เดือน ภาษี 20% = 6,000,000 บาท กำไรหลังภาษี 24,000,000 บาท
ขายเมื่อถือครบ 36 เดือน และเข้าเงื่อนไขครบ ได้รับยกเว้น กำไรหลังภาษี 30,000,000 บาท
สำหรับผู้ก่อตั้ง เรื่องนี้มีผลสองทาง นักลงทุนที่เป็นบริษัทอาจขอให้คุณรักษาคุณสมบัติบริษัทเป้าหมายไว้ เช่น อยู่ในอุตสาหกรรมเป้าหมายและรักษาการรับรอง และนักลงทุนที่อยากขายหุ้นก่อน 24 เดือนจะไม่ได้สิทธิยกเว้น ซึ่งมีผลต่อการตัดสินใจขายหุ้นให้ผู้ซื้อรายอื่น
คำถามที่ควรถาม CVC ก่อนรับเงิน
- การลงทุนนี้เป็นเชิงกลยุทธ์หรือการเงิน และหน่วยธุรกิจไหนเป็นเจ้าของเรื่อง
- ใครอนุมัติการลงทุนครั้งนี้และรอบถัดไป ปกติใช้เวลานานเท่าไร
- การลงทุนผูกกับสัญญาการค้าหรือไม่ เรายังทำงานกับคู่แข่งของคุณได้หรือเปล่า
- ถ้าบริษัทแม่เปลี่ยนกลยุทธ์หรือปิดโครงการ หุ้นและที่นั่งกรรมการจะเป็นอย่างไร
- ต้องการสิทธิใด ๆ เมื่อมีการขายกิจการในอนาคตหรือไม่
- ใครในบริษัทแม่จะได้เห็นข้อมูลของเรา
- ขอคุยกับผู้ก่อตั้ง Startup ที่คุณเคยลงทุนได้ไหม รวมถึงรายที่ไม่เป็นไปตามแผน
เริ่มจากตรงไหน
- เขียนสิ่งที่ต้องการนอกจากเงิน ลูกค้ารายแรก ช่องทางขาย เทคโนโลยี หรือความน่าเชื่อถือ ถ้าคำตอบคือ "ไม่มี" VC ทั่วไปอาจเป็นทางที่ง่ายกว่า
- จัดประเภทดีล เป็น Driving, Enabling, Emergent หรือ Passive และ CVC ใช้โครงสร้างแบบไหน
- แยกการลงทุนออกจากสัญญาการค้า เจรจาแต่ละเรื่องตามเหตุผลของมันเอง และเลี่ยงข้อห้ามทำงานกับรายอื่นที่ยาวเกินกว่าเหตุผลทางธุรกิจ
- ไม่ให้สิทธิเหนือการขายกิจการ หรือให้แคบที่สุด ถ้าจำเป็นต้องให้ เลือกสิทธิรับแจ้งหรือสิทธิเจรจาก่อน แทนสิทธิเสนอราคาเท่ากัน
- ตรวจคุณสมบัติตามพระราชกฤษฎีกาฉบับที่ 750 ตั้งแต่เนิ่น ๆ การรับรองและเกณฑ์รายได้ 80% ต้องวางแผน และนักลงทุนจะถามแน่นอน
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือการลงทุน ข้อมูลกฎหมาย ณ เดือนตุลาคม 2569