BOI สำหรับ SME และสตาร์ทอัพ: สิทธิประโยชน์ที่ขอได้จริง เงื่อนไข และวงเงินยกเว้นภาษี
BOI ไม่ได้มีไว้แค่โรงงานใหญ่ SME ไทยลงทุนขั้นต่ำ 500,000 บาท ได้วงเงินยกเว้นภาษีสูงถึงร้อยละ 200 ของเงินลงทุน ดูเงื่อนไข มาตรการปรับปรุงประสิทธิภาพ และสิ่งที่ต้องแลก
ในบทความนี้
เจ้าของ SME หลายคนคิดว่าการส่งเสริมการลงทุนของ BOI มีไว้สำหรับโรงงานใหญ่หรือบริษัทต่างชาติ ความจริงคือ BOI มีเงื่อนไขพิเศษสำหรับ SME ไทยโดยตรง เงินลงทุนขั้นต่ำเพียง 500,000 บาท และมีมาตรการสำหรับกิจการที่ดำเนินอยู่แล้วและต้องการลงทุนปรับปรุงเครื่องจักร ระบบดิจิทัล หรือการประหยัดพลังงาน
แต่สิทธิประโยชน์ไม่ได้มาฟรี บริษัทต้องลงทุนตามแผน ทำบัญชีแยก และรายงานตามเงื่อนไข บทความนี้สรุปว่า BOI ให้อะไร เงื่อนไขสำหรับ SME และสตาร์ทอัพซอฟต์แวร์เป็นอย่างไร วงเงินยกเว้นภาษีคำนวณอย่างไร และควรเช็กอะไรก่อนตัดสินใจยื่น ข้อมูลในบทความอ้างอิงคู่มือการขอรับการส่งเสริมการลงทุนฉบับปี 2568 ของสำนักงานคณะกรรมการส่งเสริมการลงทุน ซึ่งปรับปรุงเป็นระยะ ตรวจประกาศล่าสุดก่อนยื่นทุกครั้ง
BOI ให้อะไรบ้าง
สิทธิประโยชน์แบ่งเป็นสองกลุ่ม
- ด้านภาษี ยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรจากกิจการที่ได้รับการส่งเสริม ยกเว้นอากรขาเข้าเครื่องจักร และยกเว้นอากรขาเข้าวัตถุดิบที่นำมาผลิตเพื่อส่งออก
- ด้านที่ไม่ใช่ภาษี เช่น การถือกรรมสิทธิ์ที่ดิน การนำช่างฝีมือและผู้ชำนาญการต่างชาติเข้ามาทำงาน และการส่งเงินออกนอกประเทศเป็นเงินตราต่างประเทศ
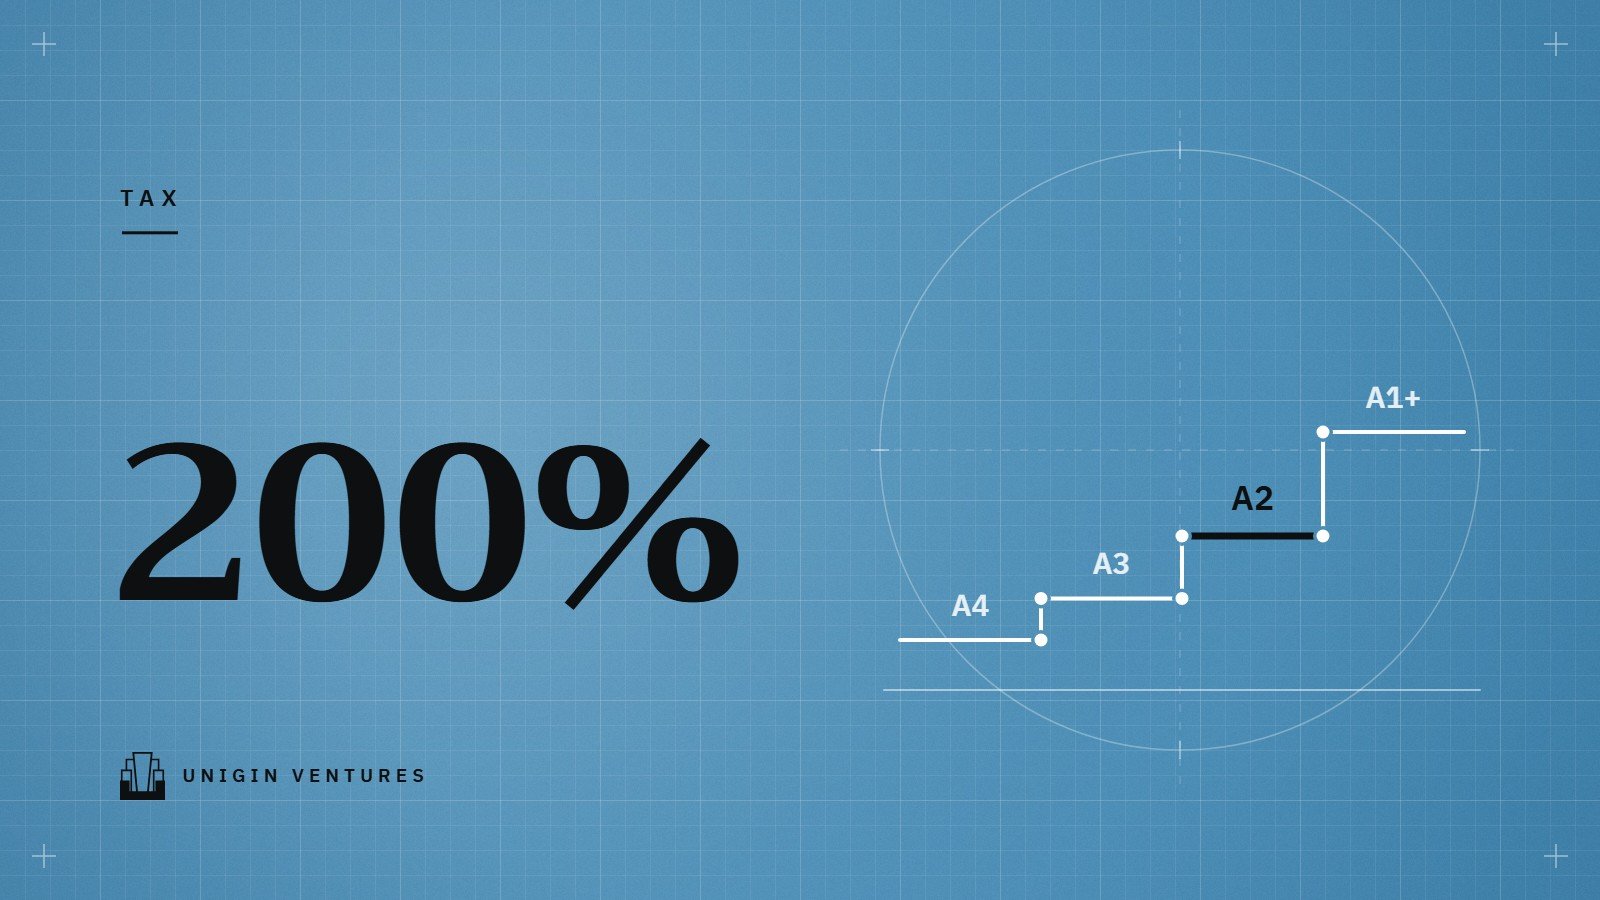
ระยะเวลายกเว้นภาษีเงินได้นิติบุคคลขึ้นกับกลุ่มของประเภทกิจการที่ BOI กำหนด
| กลุ่มกิจการ | ยกเว้นภาษีเงินได้นิติบุคคล | วงเงินยกเว้น |
|---|---|---|
| A1+ | 10–13 ปี | ไม่จำกัด |
| A1 | 8 ปี | ไม่จำกัด |
| A2 | 8 ปี | จำกัดตามเงินลงทุน |
| A3 | 5 ปี | จำกัดตามเงินลงทุน |
| A4 | 3 ปี | จำกัดตามเงินลงทุน |
| B | ไม่ได้รับ | — |
กลุ่ม A2–A4 มีวงเงิน คือจำนวนภาษีที่ได้รับยกเว้นรวมกันต้องไม่เกินสัดส่วนของเงินลงทุนที่ BOI กำหนด โดยไม่นับค่าที่ดินและทุนหมุนเวียน กิจการทั่วไปได้วงเงินร้อยละ 100 ของเงินลงทุน ระยะเวลาหรือวงเงิน อันไหนหมดก่อน สิทธิก็สิ้นสุดก่อน
สิทธิที่มักถูกมองข้ามมีอีกสองข้อ ข้อแรก เงินปันผลที่จ่ายจากกำไรของกิจการที่ได้รับยกเว้นภาษี ในระหว่างระยะเวลาที่ได้รับยกเว้น ผู้รับไม่ต้องนำไปรวมคำนวณภาษีเงินได้ ข้อสอง ผลขาดทุนที่เกิดในระหว่างได้รับการส่งเสริม นำไปหักจากกำไรสุทธิหลังพ้นระยะเวลายกเว้นได้ไม่เกิน 5 ปี
เงื่อนไขพิเศษสำหรับ SME
BOI มีสองช่องทางสำหรับ SME คือ โครงการลงทุนใหม่ และมาตรการปรับปรุงประสิทธิภาพสำหรับโครงการที่ดำเนินการอยู่เดิม เทียบกับกิจการทั่วไปได้ดังนี้
| เงื่อนไข | กิจการทั่วไป | SME ลงทุนโครงการใหม่ | SME ปรับปรุงประสิทธิภาพ |
|---|---|---|---|
| เงินลงทุนขั้นต่ำ (ไม่รวมที่ดินและทุนหมุนเวียน) | 1,000,000 บาท | 500,000 บาท | 500,000 บาท |
| ผู้ถือหุ้น | ไม่กำหนด (ยกเว้นบางกิจการ) | บุคคลธรรมดาสัญชาติไทยถือหุ้นไม่น้อยกว่าร้อยละ 51 และกรรมการผู้มีอำนาจลงนามมากกว่ากึ่งหนึ่งเป็นคนไทย | |
| รายได้รวมทุกกิจการ | ไม่จำกัด | ไม่เกิน 500 ล้านบาทต่อปี ใน 3 ปีแรกนับแต่เริ่มมีรายได้จากโครงการ | ไม่เกิน 500 ล้านบาทต่อปี ใน 3 ปีก่อนยื่นขอ |
| เครื่องจักรใช้แล้วในประเทศ | ไม่ได้ | ได้ มูลค่าไม่เกิน 10 ล้านบาท | ไม่ได้ ต้องเป็นเครื่องจักรใหม่ |
| วงเงินยกเว้นภาษี (กลุ่ม A2–A4) | ร้อยละ 100 ของเงินลงทุน | ร้อยละ 200 ของเงินลงทุน | 5 ปี ร้อยละ 100 ของเงินลงทุนปรับปรุง |
SME ทั้งสองช่องทางต้องขึ้นทะเบียน "หนึ่งรหัสหนึ่งผู้ประกอบการ" (SME ONE ID) กับสำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม (สสว.) ก่อนวันยื่นขอรับการส่งเสริม และโครงการใหม่ต้องมีอัตราส่วนหนี้สินต่อทุนไม่เกิน 4 ต่อ 1
มาตรการปรับปรุงประสิทธิภาพ SMEs
มาตรการนี้ออกตามประกาศคณะกรรมการส่งเสริมการลงทุน ที่ 5/2568 เหมาะกับ SME ที่มีกิจการอยู่แล้ว ไม่ว่าจะเคยได้รับส่งเสริมหรือไม่ (ถ้าเคยได้รับ สิทธิยกเว้นภาษีเดิมต้องสิ้นสุดแล้ว) ลงทุนได้ในเรื่องใดเรื่องหนึ่งหรือหลายเรื่อง
- ปรับเปลี่ยนเครื่องจักรและระบบอัตโนมัติ
- ใช้เทคโนโลยีดิจิทัล
- ยกระดับไปสู่อุตสาหกรรม 4.0
- ประหยัดพลังงาน ใช้พลังงานทดแทน หรือลดผลกระทบต่อสิ่งแวดล้อม
- ยกระดับไปสู่มาตรฐานเพื่อความยั่งยืนในระดับสากล
- เปลี่ยนผ่านไปสู่อุตสาหกรรมใหม่
สิทธิที่ได้คือยกเว้นอากรขาเข้าเครื่องจักร และยกเว้นภาษีเงินได้นิติบุคคล 5 ปี ไม่เกินร้อยละ 100 ของเงินลงทุนปรับปรุง นับจากวันที่มีรายได้หลังได้รับบัตรส่งเสริม และต้องทำตามแผนที่ได้รับอนุมัติให้เสร็จภายใน 3 ปีนับจากวันออกบัตร (กิจการทั่วไปที่ไม่ใช่ SME ได้ยกเว้นภาษี 3 ปี) ค่าใช้จ่ายที่นับเป็นเงินลงทุนได้ เช่น เครื่องจักรและอุปกรณ์ ค่าที่ปรึกษา ค่าอบรมด้านเทคโนโลยี และซอฟต์แวร์หรือบริการคลาวด์ บางรายการนับเต็มจำนวน บางรายการนับครึ่งเดียว ตรวจรายละเอียดในคู่มือก่อนทำงบลงทุน
สตาร์ทอัพซอฟต์แวร์ขอได้ไหม
ได้ ถ้าเข้าประเภทกิจการ "พัฒนาซอฟต์แวร์ แพลตฟอร์มดิจิทัล หรือดิจิทัลคอนเทนต์" ซึ่งอยู่ในกลุ่ม A2 เงื่อนไขหลักตามคู่มือฉบับปี 2568 คือ
- เงินลงทุนขั้นต่ำไม่น้อยกว่า 1,500,000 บาทต่อปี คำนวณจากเงินเดือนบุคลากรไอทีชาวไทยที่จ้างเพิ่มหลังยื่นขอ และ/หรือบุคลากรไอทีชาวไทยที่จ้างชั่วคราว
- ต้องมีกระบวนการพัฒนาในประเทศไทย และไม่รวมการขายปลีกขายส่งสินค้า
- วงเงินยกเว้นภาษีกำหนดเป็นรายปี ร้อยละ 100 ของค่าใช้จ่ายจริงในปีนั้น เช่น เงินเดือนบุคลากรไอทีชาวไทยที่จ้างเพิ่ม ค่าอบรม และค่าใช้จ่ายขอรับรองมาตรฐาน ISO 29110 หรือ CMMI
- ต้องเปิดดำเนินการเต็มโครงการภายใน 12 เดือนหลังออกบัตร ขยายเวลาไม่ได้
ข้อที่สตาร์ทอัพต้องคิดคือ สิทธิหลักเป็นการยกเว้นภาษีจากกำไร ถ้าบริษัทยังขาดทุนในช่วงที่ได้รับสิทธิ ประโยชน์ทางภาษีจะน้อย แม้มีสิทธินำผลขาดทุนไปหักหลังพ้นระยะเวลา แต่สิทธิด้านอื่น เช่น การนำผู้เชี่ยวชาญต่างชาติเข้ามาทำงาน อาจมีค่ามากกว่าสำหรับทีมที่ต้องการคนเฉพาะทาง
ตัวอย่าง: วงเงินหรือระยะเวลา อันไหนหมดก่อน
ตัวอย่างสมมติ โรงงาน SME ที่ดำเนินกิจการอยู่แล้วได้รับส่งเสริมตามมาตรการปรับปรุงประสิทธิภาพ ลงทุนระบบอัตโนมัติ 4,000,000 บาท จึงได้วงเงินยกเว้นภาษี 4,000,000 บาท ใช้ได้ 5 ปี สมมติกำไรสุทธิส่วนที่ได้รับยกเว้นปีละ 2,500,000 บาท และอัตราภาษีเงินได้นิติบุคคล 20%
ภาษีที่ได้รับยกเว้นต่อปี = 2,500,000 × 20% = 500,000 บาท
รวม 5 ปี = 500,000 × 5 = 2,500,000 บาท ต่ำกว่าวงเงิน 4,000,000 บาท
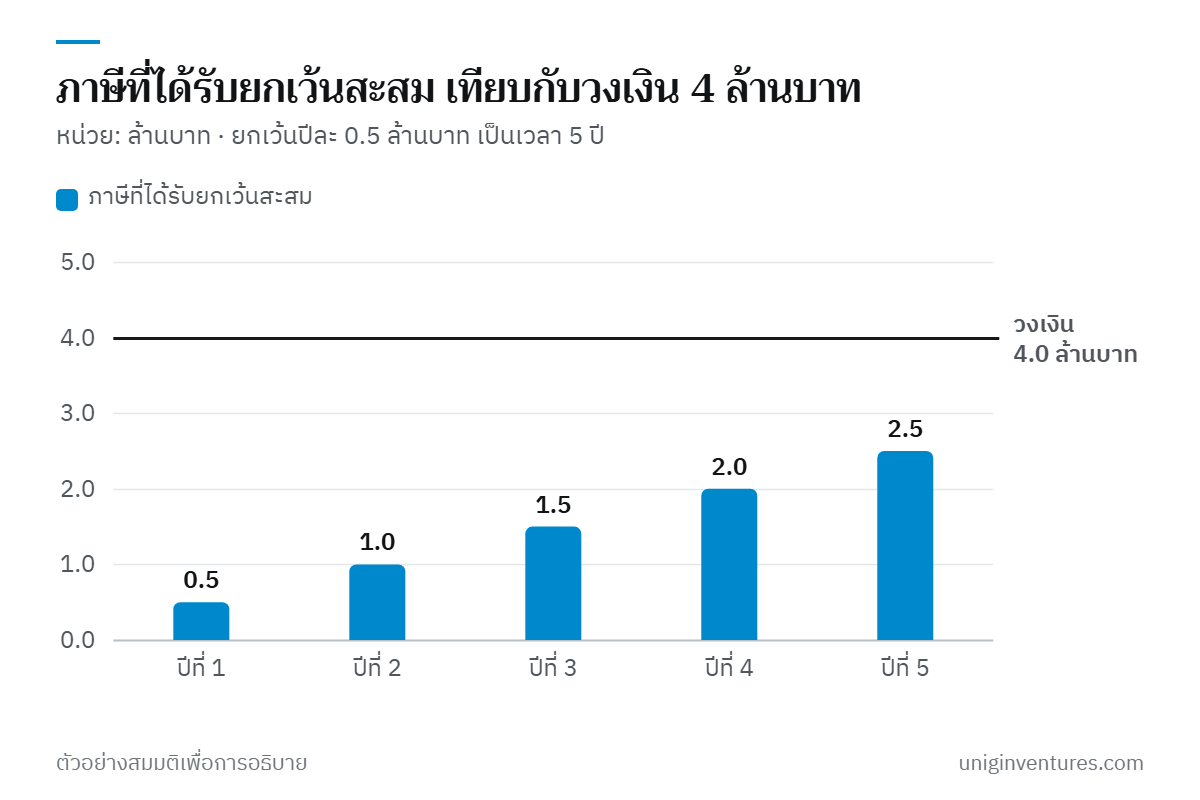
ในตัวอย่างนี้ ระยะเวลาหมดก่อนวงเงิน วงเงิน 1,500,000 บาทที่เหลือหายไปพร้อมระยะเวลา ถ้ากำไรสูงกว่านี้ วงเงินจะหมดก่อนแทน และกำไรส่วนที่เกินต้องเสียภาษีตามปกติ ปีที่ขาดทุนก็ไม่ได้ใช้สิทธิ แต่ระยะเวลายังเดินต่อ การวางแผนจึงควรดูทั้งกำไรที่คาดไว้แต่ละปี และจังหวะที่จะเริ่มมีรายได้หลังได้รับบัตรส่งเสริม
ตัวเลขนี้คิดแบบง่ายที่อัตรา 20% ถ้าบริษัทเข้าเกณฑ์อัตราภาษีแบบขั้นบันไดของ SME ภาษีที่ประหยัดได้จริงจะต่ำกว่านี้ และสิทธิยกเว้นใช้ได้เฉพาะกำไรจากกิจการตามบัตรส่งเสริม ไม่ใช่กำไรทั้งบริษัท
สิ่งที่ต้องแลกหลังได้รับบัตร
- ทำบัญชีแยก ถ้ามีทั้งกิจการที่ได้รับและไม่ได้รับส่งเสริม ต้องแยกรายได้และรายจ่าย รายจ่ายที่แยกไม่ได้ให้เฉลี่ยตามสัดส่วนรายได้ ผู้ทำบัญชีต้องเข้าใจเรื่องนี้ตั้งแต่ต้น
- ทำตามแผนและกำหนดเวลา ลงทุนและเปิดดำเนินการตามที่ระบุในบัตร หากไม่ทำตามเงื่อนไข สิทธิอาจถูกเพิกถอน
- ขั้นตอนการใช้สิทธิ สิทธิไม่ได้เกิดเองอัตโนมัติ ต้องยื่นขอใช้สิทธิแต่ละเรื่อง เช่น การนำเข้าเครื่องจักร และการใช้สิทธิยกเว้นภาษี
- ต้นทุนเวลาและที่ปรึกษา ประเมินว่าสิทธิประโยชน์ที่คำนวณได้คุ้มกับเวลาของทีมและค่าที่ปรึกษาหรือไม่
เริ่มจากตรงไหน
- ตรวจว่ากิจการเข้าประเภทที่ให้การส่งเสริม และอยู่กลุ่มใด จากบัญชีประเภทกิจการล่าสุดของ BOI
- ตรวจคุณสมบัติ SME สัดส่วนผู้ถือหุ้นไทย กรรมการผู้มีอำนาจลงนาม และรายได้รวม
- ขึ้นทะเบียน SME ONE ID กับ สสว. ก่อนยื่น
- ทำงบลงทุนแยกรายการ ว่ารายการใดนับเป็นเงินลงทุนได้เต็มจำนวนหรือครึ่งเดียว แล้วคำนวณวงเงินยกเว้นภาษี
- ประมาณกำไรรายปีของกิจการที่จะได้รับส่งเสริม เพื่อดูว่าระยะเวลาหรือวงเงินจะหมดก่อน และคุ้มกับภาระหรือไม่
- ปรึกษาเจ้าหน้าที่ BOI ก่อนยื่น ที่สำนักงานกลางหรือศูนย์เศรษฐกิจการลงทุนภาคในพื้นที่ เพราะเงื่อนไขแต่ละประเภทกิจการต่างกันและมีการปรับปรุงเป็นระยะ
BOI ไม่ได้เหมาะกับทุกบริษัท แต่สำหรับ SME ที่กำลังจะลงทุนเครื่องจักร ระบบอัตโนมัติ หรือสร้างทีมพัฒนาซอฟต์แวร์อยู่แล้ว การเช็กเงื่อนไขก่อนเริ่มลงทุนเพียงไม่กี่ชั่วโมง อาจหมายถึงภาษีที่ไม่ต้องจ่ายหลายล้านบาท
แหล่งข้อมูล
- คู่มือการขอรับการส่งเสริมการลงทุน 2568 — สำนักงานคณะกรรมการส่งเสริมการลงทุน
- A Guide to the Board of Investment (Investment Promotion Guide 2025) — Thailand Board of Investment
- มาตรการส่งเสริมการลงทุนสำหรับวิสาหกิจขนาดกลางและขนาดย่อม — สำนักงานคณะกรรมการส่งเสริมการลงทุน
- การเสียภาษีอากรของกิจการที่ได้รับการส่งเสริมการลงทุน — สำนักงานคณะกรรมการส่งเสริมการลงทุน