TFRS for NPAEs: มาตรฐานบัญชีที่ SME ไทยส่วนใหญ่ใช้ ต่างจากชุดเต็มตรงไหน
บริษัทแบบไหนใช้ TFRS for NPAEs ได้ ห้าเรื่องที่ง่ายกว่ามาตรฐานชุดเต็ม ทางเลือกใหม่ในฉบับปรับปรุง 2565 และตัวอย่างสัญญาเช่าที่ทำให้หนี้สินต่อทุนต่างกันเกือบเท่าตัว
ในบทความนี้
เจ้าของ SME ส่วนใหญ่เซ็นรับรองงบการเงินทุกปี แต่น้อยคนจะรู้ว่างบชุดนั้นทำตามมาตรฐานบัญชีฉบับไหน คำตอบของบริษัทจำกัดเกือบทั้งหมดคือ TFRS for NPAEs หรือมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ มาตรฐานชุดนี้กำหนดว่ากำไร หนี้สิน และสินทรัพย์ในงบจะออกมาเป็นตัวเลขเท่าไร ทั้งตัวเลขที่ธนาคารใช้พิจารณาสินเชื่อ และตัวเลขที่นักลงทุนใช้ประเมินบริษัท
บทความนี้อธิบายว่ากิจการแบบไหนใช้มาตรฐานนี้ได้ ต่างจากมาตรฐานชุดเต็มตรงไหนบ้าง ทางเลือกอะไรเพิ่มเข้ามาในฉบับปรับปรุง 2565 และเมื่อไรบริษัทที่กำลังระดมทุนควรเริ่มคุยเรื่องเปลี่ยนไปใช้มาตรฐานชุดเต็ม
มาตรฐานบัญชีของไทยมีสองระดับ
สภาวิชาชีพบัญชีแบ่งมาตรฐานการรายงานทางการเงินของไทยเป็นสองระดับ (ย่อหน้า 1.1)
- TFRS for PAEs สำหรับกิจการที่มีส่วนได้เสียสาธารณะ อ้างอิงมาตรฐานสากล IFRS แยกเป็นหลายสิบฉบับ เช่น TFRS 9 เครื่องมือทางการเงิน TFRS 15 รายได้ และ TFRS 16 สัญญาเช่า
- TFRS for NPAEs สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ ไทยจัดทำขึ้นเองเพื่อลดภาระและต้นทุนการทำงบของกิจการขนาดกลางและขนาดเล็ก รวมอยู่ในเล่มเดียว 28 บท
ฉบับที่ใช้อยู่คือฉบับปรับปรุง 2565 ตามประกาศสภาวิชาชีพบัญชีที่ 48/2565 ลงวันที่ 14 พฤศจิกายน 2565 ใช้กับงบการเงินของรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2566 (ย่อหน้า 28.1) แทนฉบับเดิมที่ใช้มาตั้งแต่ปี 2554
บริษัทของคุณใช้ TFRS for NPAEs ได้หรือไม่
มาตรฐานไม่ได้แบ่งด้วยขนาดยอดขายหรือทุนจดทะเบียน แต่ดูว่ากิจการมี "ส่วนได้เสียสาธารณะ" หรือไม่ ย่อหน้า 2.2 กำหนดว่ากิจการที่ใช้ไม่ได้มีสี่กลุ่ม
- กิจการที่มีหุ้นหรือหุ้นกู้ซื้อขายต่อประชาชน ทั้งในตลาดหลักทรัพย์และนอกตลาด รวมถึงกิจการที่อยู่ระหว่างส่งงบการเงินให้สำนักงาน ก.ล.ต. หรือหน่วยงานกำกับอื่นเพื่อเสนอขายหลักทรัพย์ต่อประชาชน
- กิจการที่ธุรกิจหลักคือดูแลสินทรัพย์ของคนจำนวนมาก เช่น สถาบันการเงิน บริษัทประกันชีวิตและประกันวินาศภัย บริษัทหลักทรัพย์ กองทุนรวม
- บริษัทมหาชนตามกฎหมายว่าด้วยบริษัทมหาชน
- กิจการอื่นที่จะกำหนดเพิ่มเติม
ห้างหุ้นส่วนจดทะเบียนและบริษัทจำกัดที่ไม่เข้าสี่กลุ่มนี้ใช้ TFRS for NPAEs ได้ทั้งหมด ไม่ว่าจะมียอดขายเท่าไร ตัวแทนท่องเที่ยว นายหน้าอสังหาริมทรัพย์ และโรงรับจำนำที่เป็นบริษัทจำกัดก็ยังนับเป็นกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ย่อหน้า 2.3)
ข้อสำคัญคือย่อหน้า 2.4 ถ้ากิจการไม่อยากใช้มาตรฐานนี้ ต้องเปลี่ยนไปใช้ TFRS for PAEs ทุกฉบับอย่างสม่ำเสมอ เลือกใช้บางเรื่องจากชุดเต็มปนกับชุดเล็กไม่ได้ ยกเว้นเรื่องที่ TFRS for NPAEs เปิดทางเลือกไว้เอง ซึ่งจะกล่าวถึงด้านล่าง
ห้าเรื่องที่ NPAEs ง่ายกว่ามาตรฐานชุดเต็ม
ความต่างที่มีผลกับตัวเลขในงบมากที่สุดสำหรับ SME ทั่วไปมีห้าเรื่อง
| เรื่อง | TFRS for NPAEs | TFRS for PAEs |
|---|---|---|
| งบกระแสเงินสด | ไม่บังคับ ทำได้ถ้าเห็นประโยชน์ (ย่อหน้า 4.2) | ต้องทำ |
| ภาษีเงินได้ | บันทึกเฉพาะภาษีที่ต้องจ่ายของปี (ย่อหน้า 15.1) | ต้องบันทึกภาษีเงินได้รอการตัดบัญชีตาม TAS 12 |
| สัญญาเช่าด้านผู้เช่า | สัญญาเช่าดำเนินงานบันทึกค่าเช่าเป็นค่าใช้จ่ายแบบเส้นตรง ไม่ขึ้นงบแสดงฐานะการเงิน (ย่อหน้า 14.38) | รับรู้สินทรัพย์สิทธิการใช้และหนี้สินตามสัญญาเช่าเกือบทุกสัญญาตาม TFRS 16 |
| ผลประโยชน์พนักงาน | ใช้ประมาณการที่ดีที่สุดของจำนวนที่ต้องจ่าย ณ วันสิ้นงวด (ย่อหน้า 16.14) | ใช้วิธีคณิตศาสตร์ประกันภัยตาม TAS 19 |
| เงินลงทุนในบริษัทย่อยและบริษัทร่วม | ราคาทุนหักค่าเผื่อการลดลงของมูลค่า ไม่ต้องทำงบการเงินรวม (ย่อหน้า 9.12) | ต้องทำงบการเงินรวมตาม TFRS 10 |
นอกจากห้าเรื่องนี้ รายได้ตาม TFRS for NPAEs ใช้หลักการโอนความเสี่ยงและผลตอบแทนของสินค้าให้ผู้ซื้อ (ย่อหน้า 18.6) และงานบริการรับรู้ตามขั้นความสำเร็จของงาน (ย่อหน้า 18.14) ส่วน TFRS for PAEs ใช้ TFRS 15 ที่วิเคราะห์ภาระที่ต้องปฏิบัติในสัญญาทีละข้อ ธุรกิจที่ขายสินค้าหรือบริการแบบตรงไปตรงมาจะได้ผลใกล้กัน แต่สัญญาที่รวมหลายอย่างไว้ด้วยกัน เช่น ขายเครื่องพร้อมบริการดูแลหลายปี อาจรับรู้รายได้ต่างจังหวะกัน
เรื่องค่าความนิยมที่เกิดจากการซื้อกิจการ ถ้าอายุการใช้ประโยชน์ไม่ทราบแน่นอน ฉบับปรับปรุงกำหนดให้ตัดจำหน่ายแบบเส้นตรงตลอด 20 ปี (ย่อหน้า 25.8.1 และ 25.8.2)
ทางเลือกที่เพิ่มเข้ามาในฉบับปรับปรุง 2565
ฉบับปรับปรุงคงวิธีเดิมที่ง่ายไว้ แต่เปิดให้เลือกทำแบบชุดเต็มได้บางเรื่อง (ย่อหน้า 1.3) โดยเรื่องที่เลือกแล้วต้องทำตามมาตรฐานชุดเต็มฉบับนั้นทุกข้อและทำเหมือนกันทุกปี
- ภาษีเงินได้รอการตัดบัญชี เลือกใช้วิธีหนี้สินตามงบแสดงฐานะการเงินได้ แต่ต้องทำตาม TAS 12 ทุกข้อ (ย่อหน้า 15.2)
- ผลประโยชน์พนักงานตาม TAS 19 เลือกได้ภายใต้เงื่อนไขเดียวกัน (ย่อหน้า 16.14)
- ตีราคาที่ดิน อาคารและอุปกรณ์ใหม่ ด้วยมูลค่ายุติธรรม ถ้าเลือกต้องตีราคาทุกรายการในประเภทเดียวกันพร้อมกัน (ย่อหน้า 10.18–10.19) ส่วนที่เพิ่มขึ้นบันทึกเป็นส่วนเกินทุนในส่วนของเจ้าของ ไม่ใช่กำไร (ย่อหน้า 10.20)
- งบการเงินรวมหรือวิธีส่วนได้เสีย ถ้าเลือกทำ ต้องทำตาม TAS 27, TAS 28, TFRS 10, TFRS 11 และ TFRS 12
- งบกำไรขาดทุนเบ็ดเสร็จ และการใช้สกุลเงินอื่นที่ไม่ใช่บาทเป็นสกุลเงินที่ใช้ในการดำเนินงาน
ฉบับปรับปรุงยังเพิ่มบทใหม่สำหรับธุรกรรมที่ฉบับเดิมไม่มี เช่น เกษตรกรรม อนุพันธ์ การรวมธุรกิจ เงินอุดหนุนจากรัฐบาล และข้อตกลงสัมปทานบริการ (ย่อหน้า 1.3.1) กิจการที่เคยต้องใช้ชุดเต็มเพราะมีธุรกรรมเหล่านี้จึงกลับมาใช้ชุดเล็กได้
การเลือกตีราคาที่ดินใหม่อาจทำให้ส่วนของเจ้าของในงบสูงขึ้นและอัตราส่วนหนี้สินต่อทุนดูดีขึ้น แต่มีภาระตามมา คือต้องตีราคาอย่างสม่ำเสมอ มาตรฐานถือว่าทุก 3–5 ปีเพียงพอถ้ามูลค่ายุติธรรมไม่เปลี่ยนมาก และต้องใช้กับที่ดินทุกแปลงในประเภทเดียวกัน ไม่ใช่เลือกเฉพาะแปลงที่ราคาขึ้น
ตัวอย่าง: สัญญาเช่าสำนักงานฉบับเดียวเปลี่ยนงบได้แค่ไหน
ตัวอย่างสมมติ บริษัทหนึ่งมีหนี้สินรวม 5,000,000 บาท ส่วนของเจ้าของ 4,000,000 บาท แล้วทำสัญญาเช่าสำนักงาน 3 ปี ค่าเช่าเดือนละ 100,000 บาท จ่ายสิ้นเดือน สมมติอัตราคิดลด 6% ต่อปี
ตาม TFRS for NPAEs
สัญญาเช่าสำนักงานที่ไม่โอนความเสี่ยงและผลตอบแทนของความเป็นเจ้าของมาให้ผู้เช่าเป็นสัญญาเช่าดำเนินงาน บริษัทบันทึกค่าเช่าปีละ 1,200,000 บาทเป็นค่าใช้จ่าย ไม่มีรายการใดเพิ่มในงบแสดงฐานะการเงิน แค่เปิดเผยยอดค่าเช่าขั้นต่ำที่ต้องจ่ายในอนาคตไว้ในหมายเหตุ (ย่อหน้า 14.39)
ตาม TFRS for PAEs (TFRS 16)
บริษัทต้องรับรู้หนี้สินตามสัญญาเช่าเท่ากับมูลค่าปัจจุบันของค่าเช่า 36 งวด และสินทรัพย์สิทธิการใช้จำนวนเดียวกัน
มูลค่าปัจจุบัน = ค่าเช่าต่องวด × [1 − (1 + อัตราต่อเดือน) ยกกำลัง −จำนวนงวด] ÷ อัตราต่อเดือน
= 100,000 × [1 − 1.005 ยกกำลัง −36] ÷ 0.005 ≈ 3,287,000 บาท
| รายการ | NPAEs | PAEs (TFRS 16) |
|---|---|---|
| หนี้สินรวม ณ วันเริ่มสัญญา | 5,000,000 | 8,287,000 |
| หนี้สินต่อทุน | 1.25 เท่า | 2.07 เท่า |
| ค่าใช้จ่ายปีแรก | ค่าเช่า 1,200,000 | ค่าเสื่อมราคา 1,095,700 + ดอกเบี้ย 169,200 = 1,264,900 |
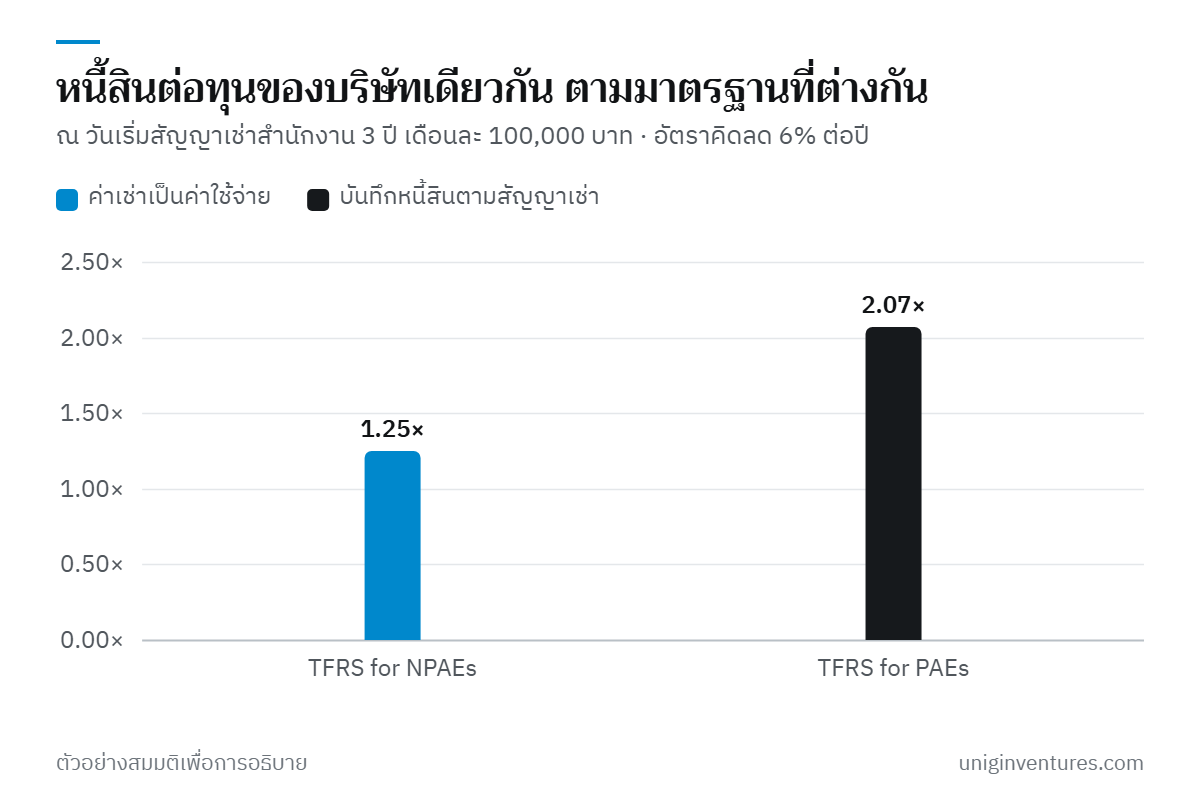
ธุรกิจไม่ได้เปลี่ยนเลย แต่ตัวเลขที่ธนาคารใช้ตั้งเงื่อนไขเงินกู้เปลี่ยน กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) ตาม TFRS 16 ก็สูงขึ้น เพราะค่าเช่าย้ายไปอยู่ในค่าเสื่อมราคาและดอกเบี้ย เมื่อเปรียบเทียบงบของบริษัทที่ใช้มาตรฐานต่างกัน หรือเปรียบเทียบงบของบริษัทเดียวกันก่อนและหลังเปลี่ยนมาตรฐาน ต้องรู้ว่าตัวเลขมาจากเกณฑ์ไหน TFRS 16 มีข้อยกเว้นสำหรับสัญญาเช่าระยะสั้นไม่เกิน 12 เดือนและสินทรัพย์มูลค่าต่ำ ซึ่งยังบันทึกเป็นค่าใช้จ่ายได้
เมื่อไรควรคิดเรื่องเปลี่ยนไปใช้มาตรฐานชุดเต็ม
- วางแผนเข้าตลาดหลักทรัพย์ กิจการที่อยู่ระหว่างส่งงบการเงินให้ ก.ล.ต. เพื่อเสนอขายหลักทรัพย์ต่อประชาชนไม่ใช่ NPAEs อีกต่อไป (ย่อหน้า 2.2.1) ระบบบัญชี ทีมงาน และผู้สอบบัญชีต้องพร้อมทำงบตามชุดเต็มก่อนถึงวันนั้น
- แปรสภาพเป็นบริษัทมหาชน ต้องใช้ชุดเต็มทันที (ย่อหน้า 2.2.3)
- นักลงทุนหรือบริษัทแม่ใช้ IFRS กองทุนหรือบริษัทแม่ที่ต้องรวมงบของคุณเข้ากับงบของกลุ่ม อาจขอตัวเลขตาม IFRS หรือ TFRS ชุดเต็ม ควรถามตั้งแต่ตอนเจรจา Term Sheet ว่าต้องการงบแบบไหนและบ่อยแค่ไหน
- ธุรกรรมซับซ้อน เช่น สัญญาที่รวมสินค้ากับบริการหลายปี หรือสัญญาเช่าจำนวนมาก การรู้ตัวเลขตามชุดเต็มล่วงหน้าช่วยไม่ให้ตกใจเมื่อถึงวันต้องเปลี่ยน
การเปลี่ยนมาตรฐานคือการเปลี่ยนนโยบายการบัญชี ซึ่งโดยหลักต้องปรับงบย้อนหลังเพื่อให้ตัวเลขเปรียบเทียบกันได้ และตาม TFRS for PAEs ต้องแสดงงบฐานะการเงินเพิ่มอีกหนึ่งงวดเป็นสามงวด จึงไม่ใช่งานที่ทำเสร็จในเดือนเดียว ส่วนบริษัทที่ไม่มีแผนเหล่านี้ TFRS for NPAEs ฉบับปรับปรุงมีทางเลือกพอสำหรับธุรกิจส่วนใหญ่โดยไม่ต้องรับภาระของชุดเต็ม
เริ่มจากตรงไหน
- เปิดหมายเหตุประกอบงบการเงินข้อแรก ๆ ซึ่งบอกเกณฑ์การจัดทำงบ ดูว่าบริษัทใช้ TFRS for NPAEs หรือชุดเต็ม และเลือกทางเลือกอะไรไว้บ้าง
- ถามผู้ทำบัญชีว่าเลือกทางเลือกไหน ภาษีรอการตัดบัญชี TAS 19 การตีราคาใหม่ งบการเงินรวม และขอให้เขียนเป็นนโยบายไว้ เพราะต้องใช้เหมือนเดิมทุกปี
- ทำรายการสัญญาเช่าที่มีอยู่ พร้อมยอดค่าเช่าที่เหลือ ถ้าจะคุยกับนักลงทุนหรือธนาคารที่คุ้นกับ TFRS 16 จะตอบได้ว่าหนี้สินเพิ่มขึ้นเท่าไรถ้าคิดแบบชุดเต็ม
- ทำงบกระแสเงินสดใช้เองแม้มาตรฐานไม่บังคับ นักลงทุนและธนาคารส่วนใหญ่ขอดู และเป็นงบที่บอกว่าบริษัทอยู่รอดได้นานแค่ไหน
- ถ้ามีแผนระดมทุนรอบใหญ่หรือเข้าตลาด คุยกับผู้สอบบัญชีล่วงหน้าเรื่องเวลาที่ต้องเริ่มทำงบตามชุดเต็ม
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางบัญชีสำหรับกรณีเฉพาะ อ้างอิงมาตรฐาน ณ เดือนตุลาคม 2569 ควรตรวจสอบประกาศฉบับล่าสุดของสภาวิชาชีพบัญชีกับผู้ทำบัญชีหรือผู้สอบบัญชีของกิจการ
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) ตามประกาศสภาวิชาชีพบัญชีที่ 48/2565 — สภาวิชาชีพบัญชี
- สรุปความแตกต่างระหว่าง TFRS for NPAEs (ปรับปรุง 2565) และ TFRS for PAEs (เผยแพร่ 2 ตุลาคม 2566) — สภาวิชาชีพบัญชี
- ความรู้ภาษีอากรสำหรับผู้สอบบัญชีภาษีอากร: เอกสาร TFRS for NPAEs (ปรับปรุง 2565) — กรมสรรพากร